金工ETF点评:宽基ETF单日净流出39.99亿元;煤炭、公用事业拥挤度大幅下降
发表于 2025年7月18日上传于 2025年7月18日
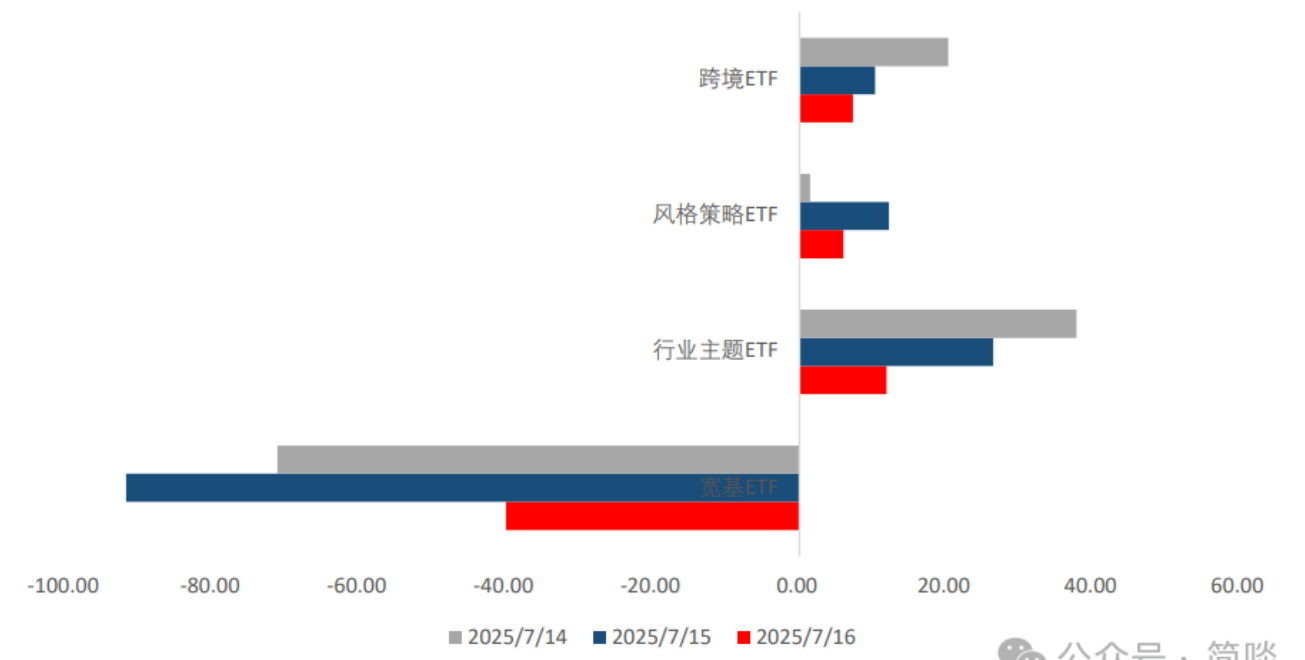
本报告点评了2025年7月18日宽基ETF出现近40亿元单日净流出现象,重点分析了行业主题ETF和风格策略ETF资金流向,并基于拥挤度模型监测多个申万一级行业指数的资金流动情况,发现煤炭、公用事业拥挤度显著下降,建议关注潜在套利机会的ETF产品,风险提示基于量化模型结果供参考
本报告点评了2025年7月18日宽基ETF出现近40亿元单日净流出现象,重点分析了行业主题ETF和风格策略ETF资金流向,并基于拥挤度模型监测多个申万一级行业指数的资金流动情况,发现煤炭、公用事业拥挤度显著下降,建议关注潜在套利机会的ETF产品,风险提示基于量化模型结果供参考
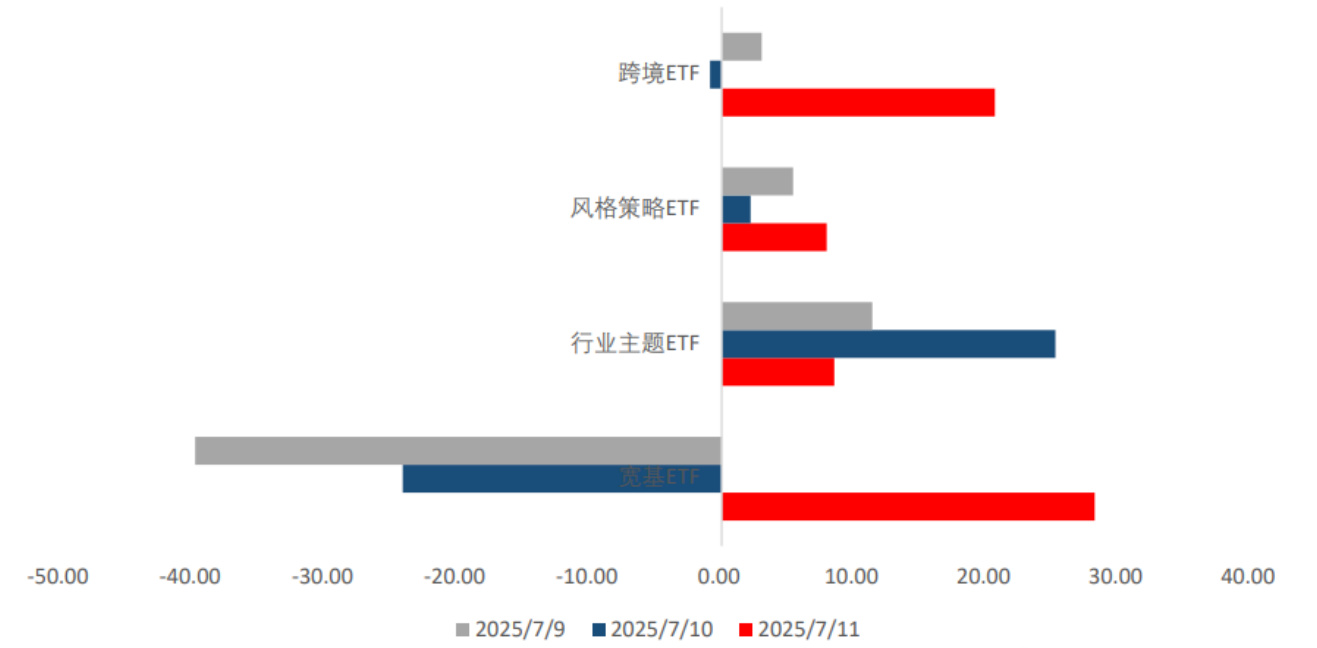
本报告重点分析ETF市场单日资金流向,跨境ETF单日净流入20.67亿元,宽基及行业主题ETF资金流动活跃。通过行业拥挤度模型监测,发现电子、汽车、家电行业拥挤度较低,建议关注相关标的。基于溢价率Z-score模型,构建ETF产品关注信号,提示潜在套利机会与风险 。
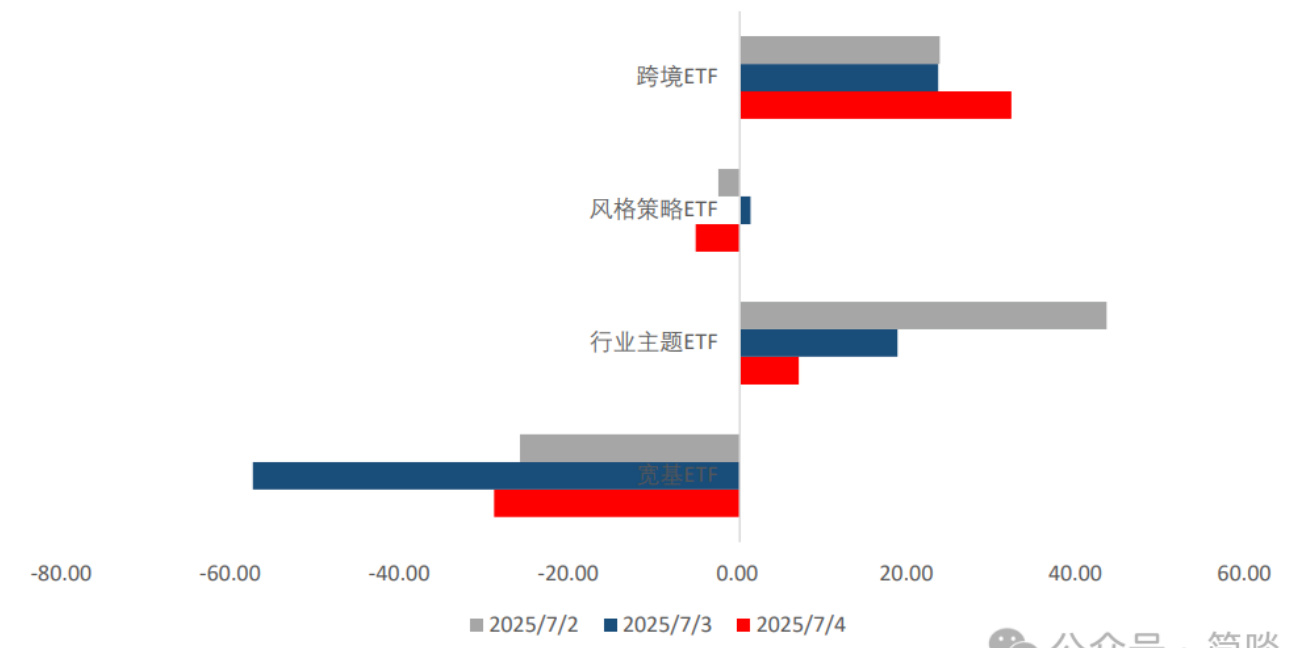
本报告围绕中国股票类ETF资金流动情况展开,重点分析跨境ETF单日净流入达32.13亿元,行业主题ETF和宽基ETF表现分化明显。构建行业拥挤度监测模型揭示房地产、汽车和食品饮料行业拥挤度处于低位,相关ETF产品配置价值较高。通过溢价率Z-score模型筛选出多只潜在套利的ETF产品,提示投资者关注风险和机会 .
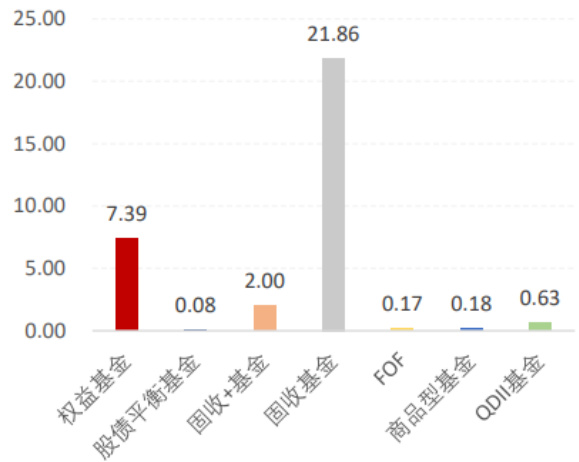
本周A股、港股、美股均迎来上涨走势,计算机、国防军工等行业涨幅明显,债券市场利率小幅调整,信用利差有所上行。商品市场中原油和黄金大幅下跌,导致商品基金整体下跌1.66%。权益基金和QDII基金表现较好,分别上涨2.89%和2.38%。本周新成立基金28只,规模较大者集中在偏股混合型和指数型基金
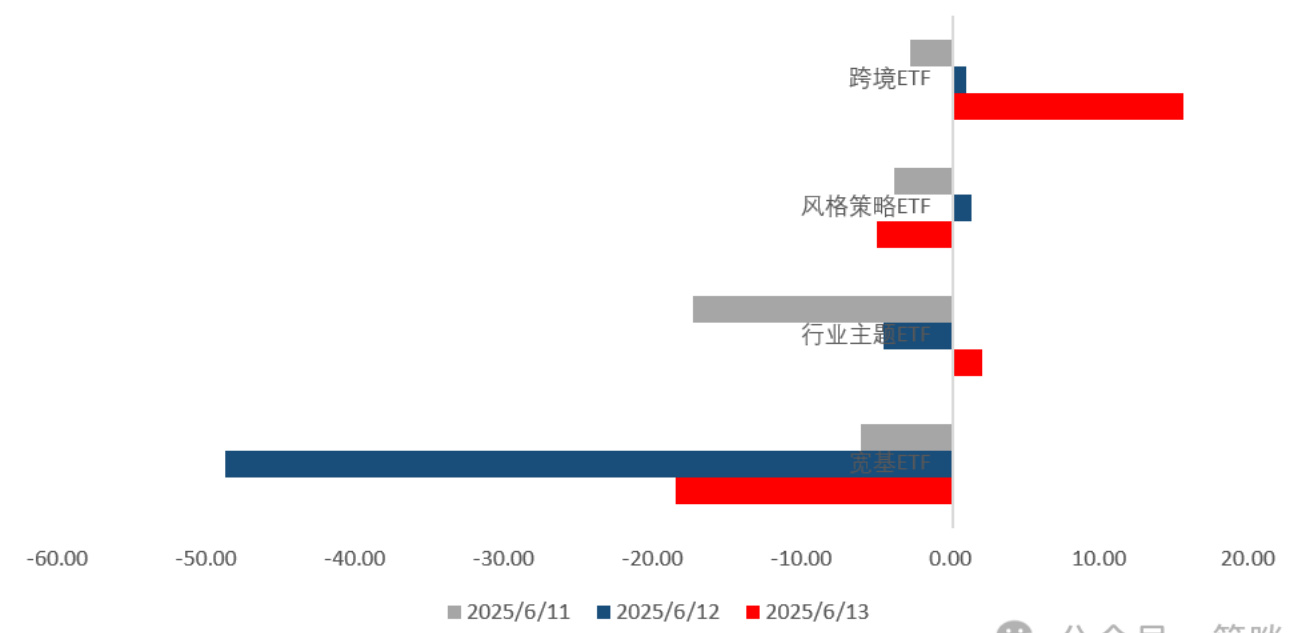
本报告系统梳理了近期ETF资金流向,跨境ETF实现单日净流入15.45亿元,行业主题中军工和石油石化行业拥挤度迅速上升,显示资金热点切换趋势。通过拥挤度模型和溢价率筛选潜在ETF套利机会,提示投资者关注行业配置和风险 。
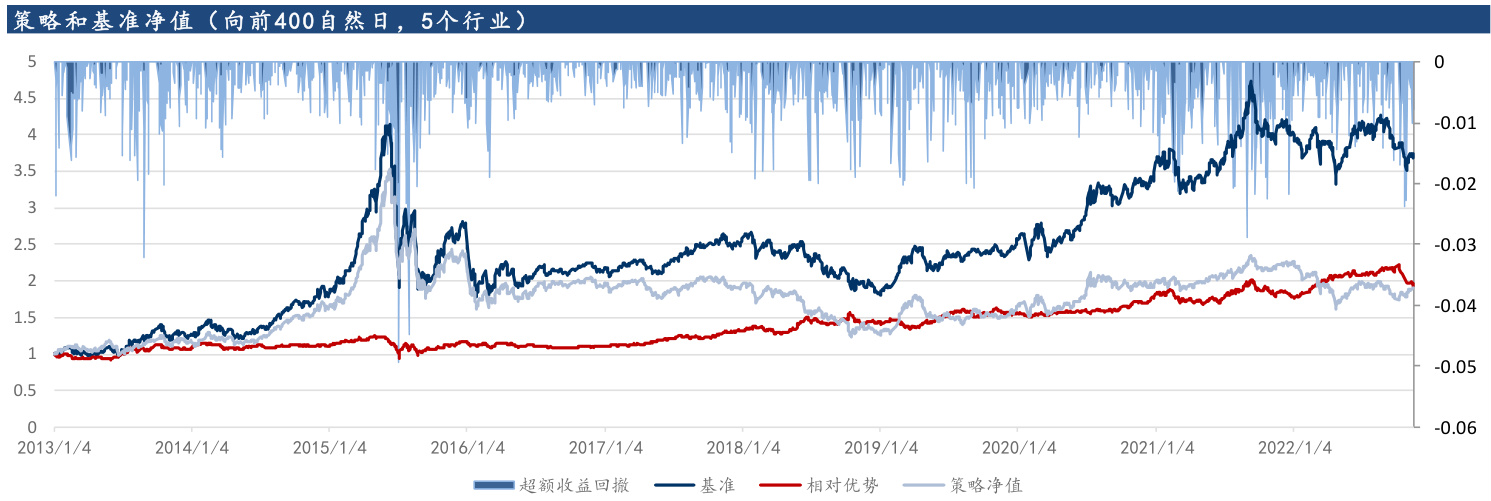
报告基于波峰波谷法将市场状态划分为上涨市和下跌市,通过分析中信一级及二级行业指数的市场状态与行业排名,验证了市场状态划分对行业轮动择时策略的显著提升效果。采用多个指数和时间窗口进行参数优化,发现以中信二级行业为市场状态判别基准获得最稳定的收益,行业月度排名均值策略年化超额收益约10%,且年度胜率高达100%。该策略在多维度、多参数条件下均表现出稳健的择时能力,尤其综合指数对中信一级行业的择时效果及中信一级对一二级行业的择时均优于单纯动量策略,为行业配置提供强有力的量化支持。
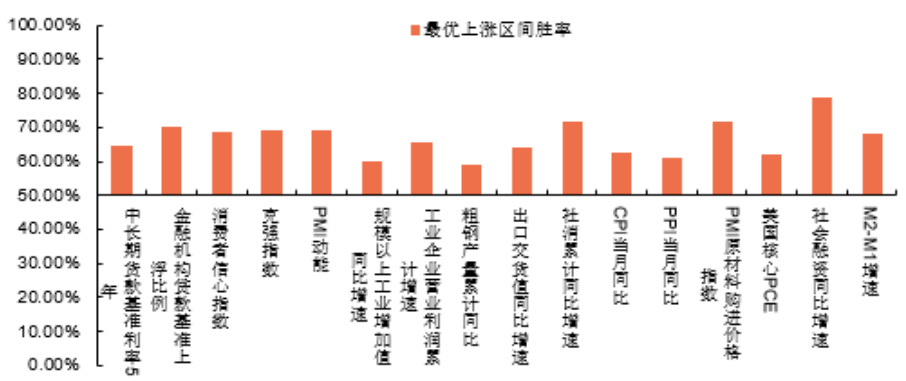
本报告分析2006年至2020年间低频宏观因子与10年国开利率的相关性,发现总体线性相关性不强但存在局部有效性。通过因子剔除、完备二分类和单边子集等方法,识别出若干因子在特定数值区间内与利率涨跌存在较大确定性的关联,优选得出多个最优上涨及下跌相关区间及胜率,提供了宏观因子与利率关系的量化刻画和应用基础
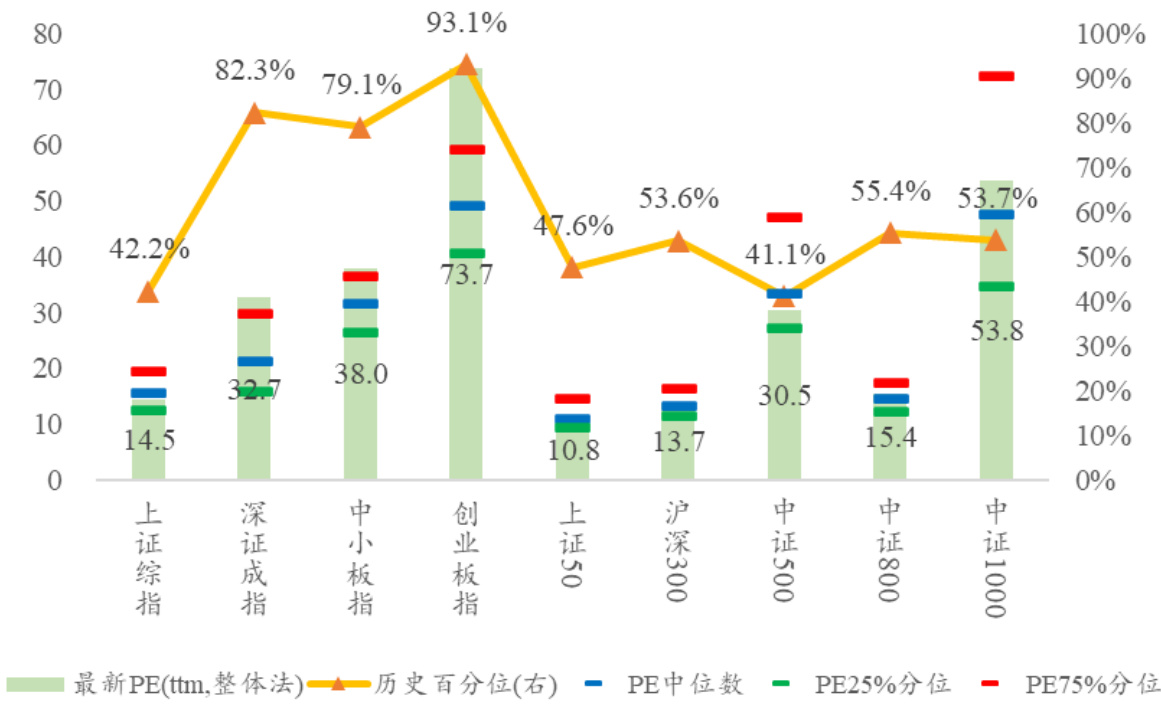
报告深入分析当前市场估值、换手率、情绪指标及市场风格变化,指出两市量能高位回落,消费板块热度逆势回升,整体市场情绪趋于中性偏悲观,特别是高贝塔因子回撤明显,低波动率因子表现强劲。结合具体板块异动和资金集中度监控,推荐关注农林牧渔、畜牧业、建材等板块,建议坚持成长风格配置,增配小市值和价值风格 .
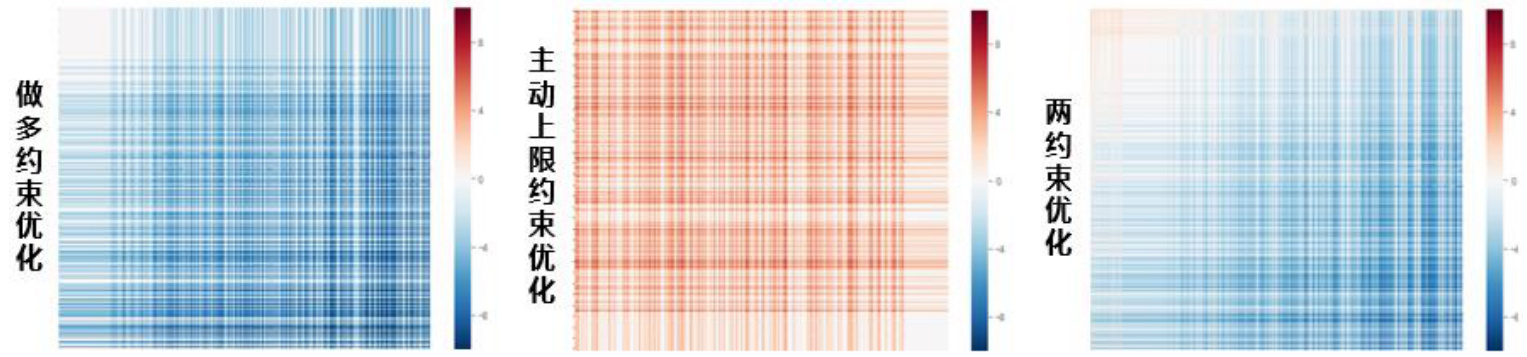
本报告系统探讨投资组合优化中约束对组合表现和优化过程的影响。通过引入转移系数和隐含预期的转化效率测度,结合拉格朗日乘子与 KKT 条件的约束归因方法,对全额约束、做多约束、主动上限约束和风格中性约束进行深入解析,揭示约束在阿尔法调整、协方差矩阵扭曲、组合权重变化及组合次优性等层面的具体效果,辅助理解约束对组合优化的本质影响 。

