局部分档止损偏离修复模型(非高位)
发表于 2025年12月19日上传于 2025年12月19日
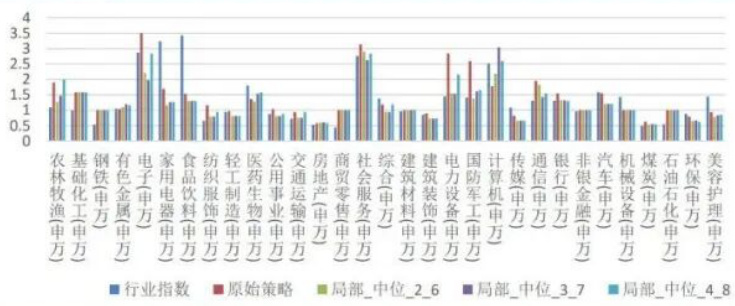
本报告回顾并扩展了“局部分档止损偏离修复”模型,比较高位/中位/低位/边位四类止损区域对行业指数相对沪深300的收益、最大回撤与性价比的影响,发现高位/边位在收益保护和回撤控制上表现差异化,需结合二次进场与止损敏感度调节以优化绩效 .
本报告回顾并扩展了“局部分档止损偏离修复”模型,比较高位/中位/低位/边位四类止损区域对行业指数相对沪深300的收益、最大回撤与性价比的影响,发现高位/边位在收益保护和回撤控制上表现差异化,需结合二次进场与止损敏感度调节以优化绩效 .
本报告提出并检验“局部分档止损+偏离修复/二次入场”系列交易模型,基于行业指数相对沪深300的回撤曲线对止损阈值与分档入场机制进行参数化测试,样本区间覆盖2010.1-2025.3。总体发现:该类局部止损设置在多数行业可保持或略微提升收益,同时在若干行业(如医药、计算机、农业、社服)能显著压缩最大回撤并提高回报性价比;不同的二次入场规则(突破、收敛回调、定点回调)对收益与回撤的影响存在差异,参数下限越高总体效果越好,且多参数能降低策略对单一参数敏感性 .
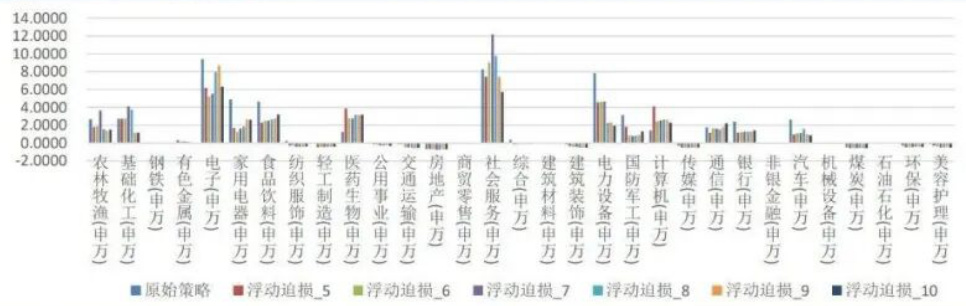
本报告提出并测试了“高值偏离修复”系列止损模型的多种浮动迫损变体,通过计算行业指数相对沪深300的偏离与回撤曲线并设定阈值与分档止损规则,实现自动触发、上移与二次入场等机制以改善回撤与性价比. 回测区间为2010.1-2025.3,结果显示浮动迫损在压缩部分行业(如医药、计算机、农业等)最大回撤与最长回撤时间方面有显著效果,但对总体收益率的改良有限,且不同模式(基础、突破、回调)在回撤时间优化上呈现差异. 报告最后提出进一步研究局部止损与二次进场改进方向,并强调模型在持续单边新高或突发事件下的局限性与风险提示.
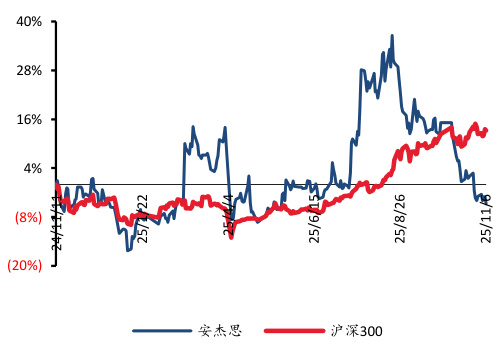
报告指出公司2025年前三季度营收小幅增长但净利润下滑,主要受研发、管理费用上升及终端售价下调影响,短期业绩承压;公司国内经营展现韧性并积极拓展北美/东南亚市场,泰国工厂投产及第二代双极产品有望成为中长期增长点;公司预计2025-2027年营收与利润将恢复增长并维持“买入”评级
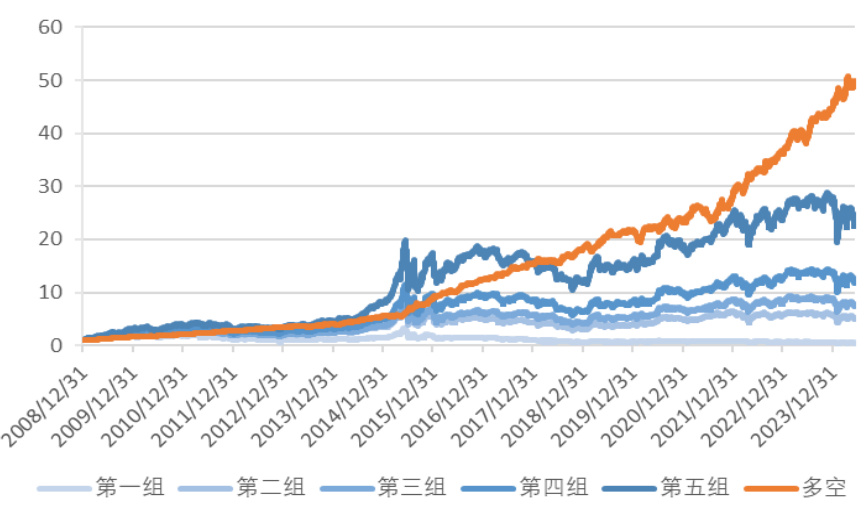
本报告提出基于指数加权移动平均(EWMA)模型的波动率因子EWMAVOL,强调近期收益率权重的提升,有效捕捉波动聚集性。通过在全A及沪深300、中证500等多个样本空间上的回测,EWMAVOL因子表现优异,年化多头收益率最高达23.33%,超额收益率达15.66%,IC和RANKIC显著优于其他波动率因子,且在牛市、熊市、震荡市均表现稳健,显示因子有效性和稳定性 。
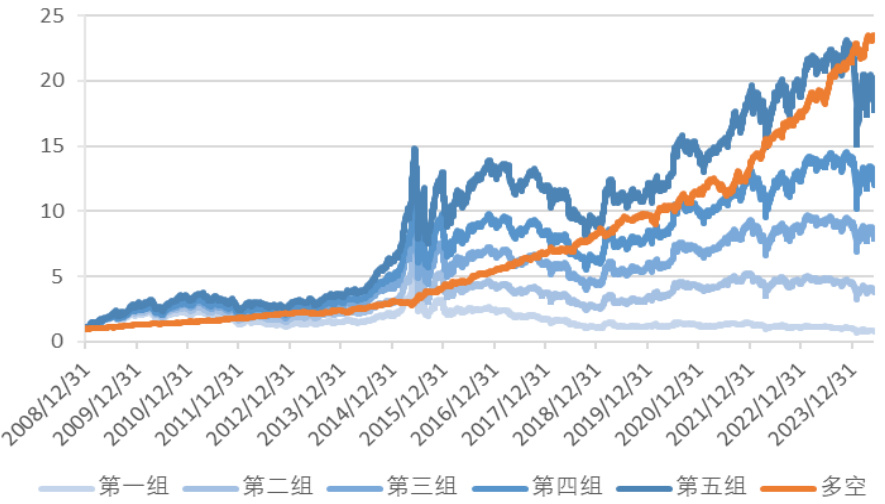
报告系统分析了低波动率因子的历史表现,构建了分位数波动率、特质波动率及预测特质波动率因子,发现GARCHVOL预测型因子表现最佳,具有显著的年化超额收益和信息比率。低波动因子的收益来源包括流动性风险补偿及行为偏差,且特质波动率因子难以被其他风格因子完全解释,显示其更强的Alpha属性。此外,因子在熊市和震荡市表现优于牛市,具有良好防御性。研究为低波动因子的量化应用提供理论与实证支持。
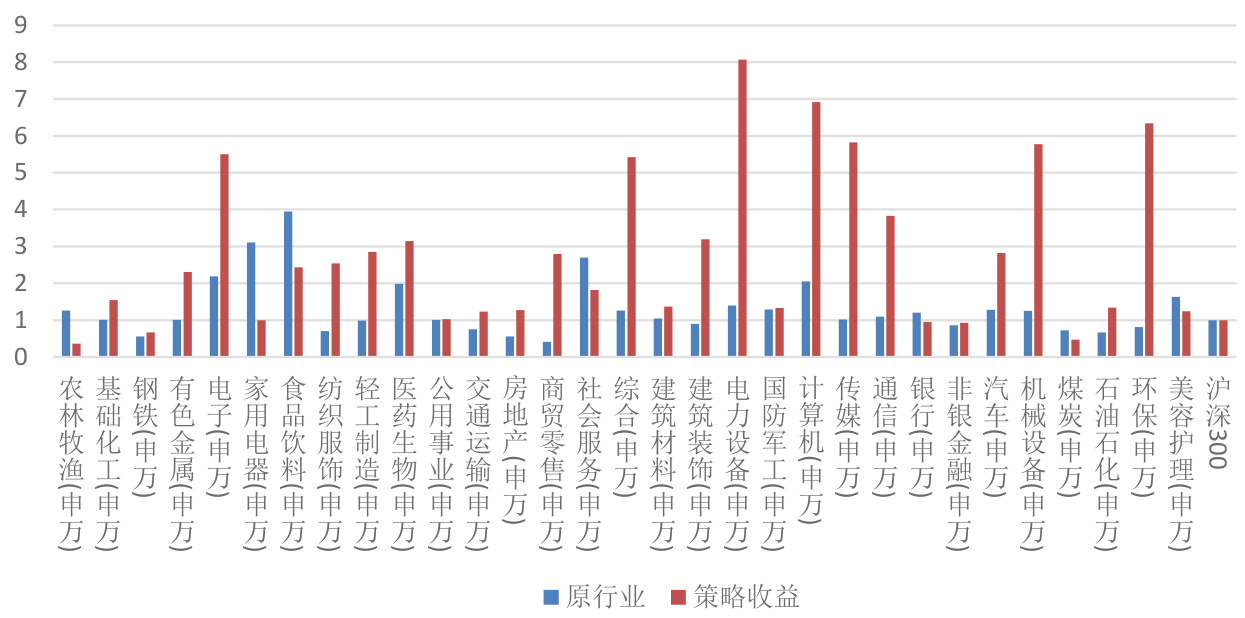
本报告通过对沪深300行业指数的均衡配置和择时配置策略进行系统研究,验证行业轮动策略能够显著提升超额收益,并有效降低回撤风险。基于历史回测,31个行业中多数行业策略收益优于基准,且多空策略和纯多头策略均表现出稳健的收益风险特征。多空择时策略优化阈值设定及组合配置提升整体风险调整收益,为行业配置量化策略提供实证支持与策略设计思路 。
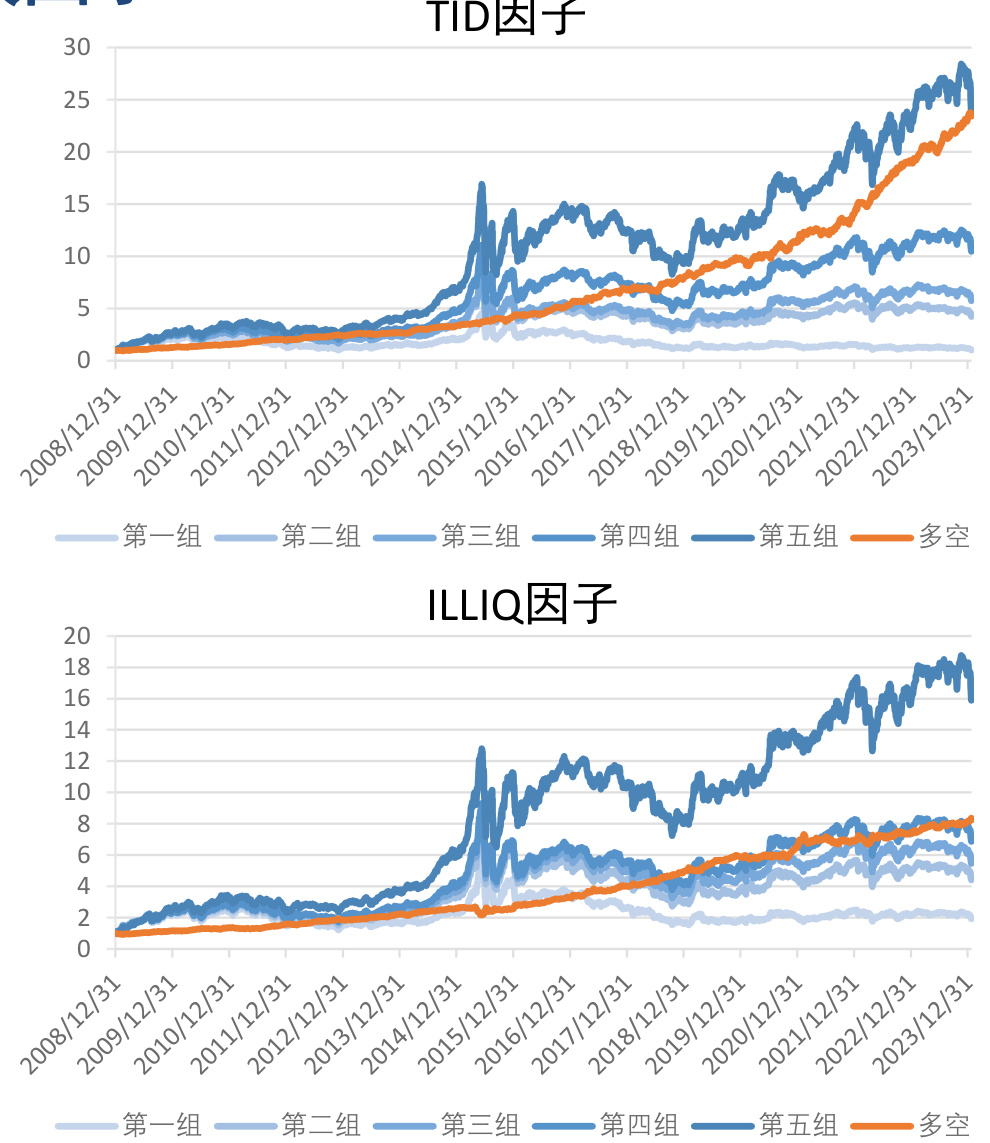
本报告系统构建并测试了一系列反转因子,基于交易异常、收益分布时间和离散度等多维度刻画,全面捕捉A股市场的反转效应。报告通过长达2008年至2024年的回测验证,发现短期1个月反转效果最佳,同时交易异常因子如换手率波动(TID)、异常关注度(Attention)和非流动性(ILLIQ)表现突出,组合多因子模型提升了整体收益和风险调整表现,为量化策略提供了有效因子选择依据
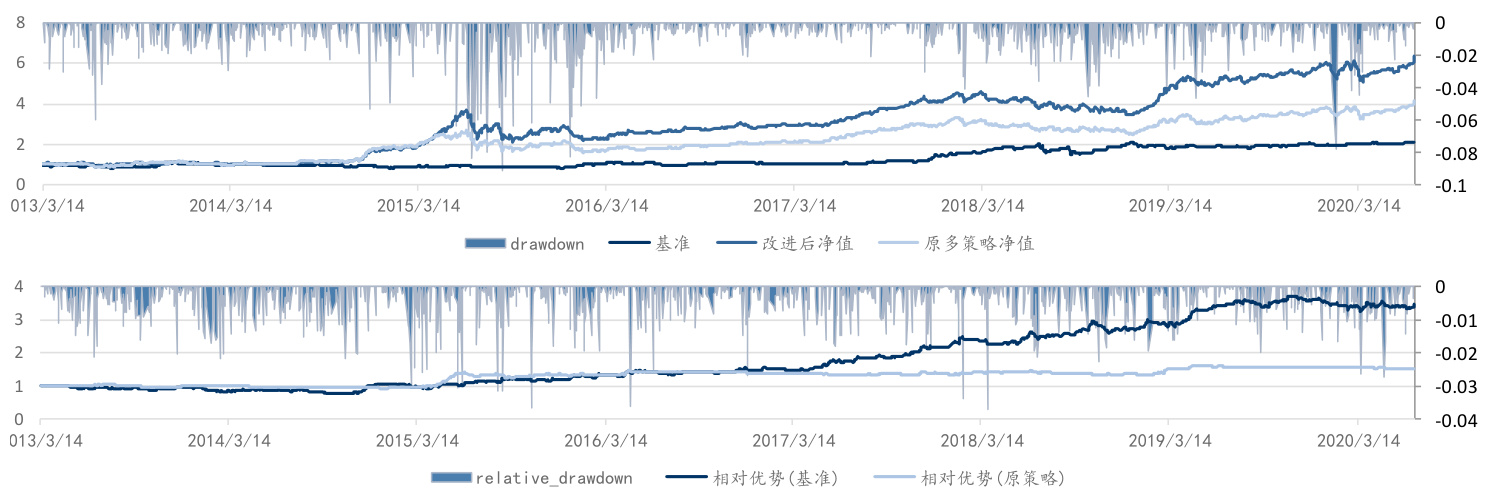
本报告系统运用主成分分析(PCA)方法,对传统技术面因子中的市值和换手率因子进行增强,通过引入不同时间窗口的均值因子构建主成分因子,显著改善了因子稳定性与预测能力。实证结果显示改进后的多因子策略年度胜率达85%,超额收益18%,信息比率提升至2.0,最大回撤及换手率均有所下降,验证了因子合成对提升策略效果的有效性。
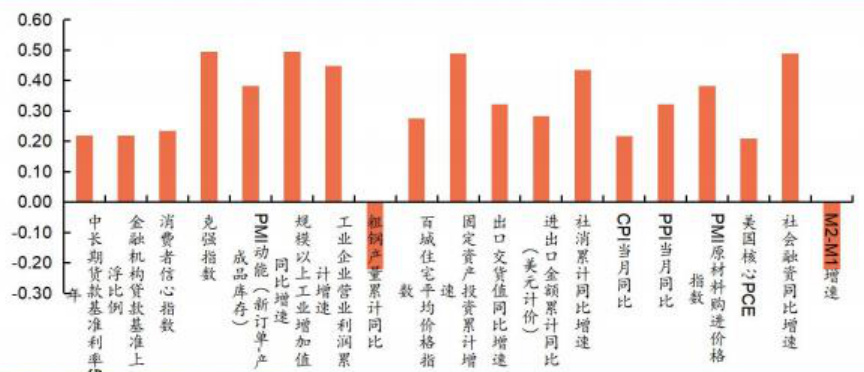
本文系统研究了低频因子动量(差分动量和惯性动量)与宏观利率的相关性,采用几何相关性和覆盖度指标综合评估,发现多数低频因子动量间相关性较低,关键宏观因子如企业家信心指数、企业景气指数与利率存在显著正相关关系。同时揭示部分因子动量存在延迟效应,为利率量化研究提供新思路与定量依据。
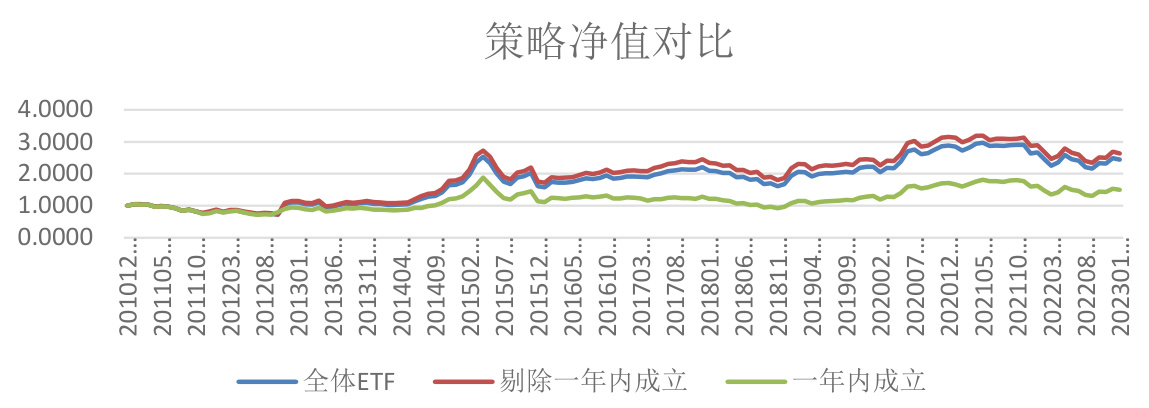
本报告基于过度竞争假说,系统研究了A股ETF的成立前后收益表现差异。发现ETF成分股在成立前收益率显著高于成立后,尤其是新成立一年内的ETF表现较差。通过构建策略回测,证实剔除一年内新成立ETF可显著提升投资组合表现,包括更高年化收益和夏普比率,且最大回撤更低,验证了避免“泡沫”ETF的有效性。
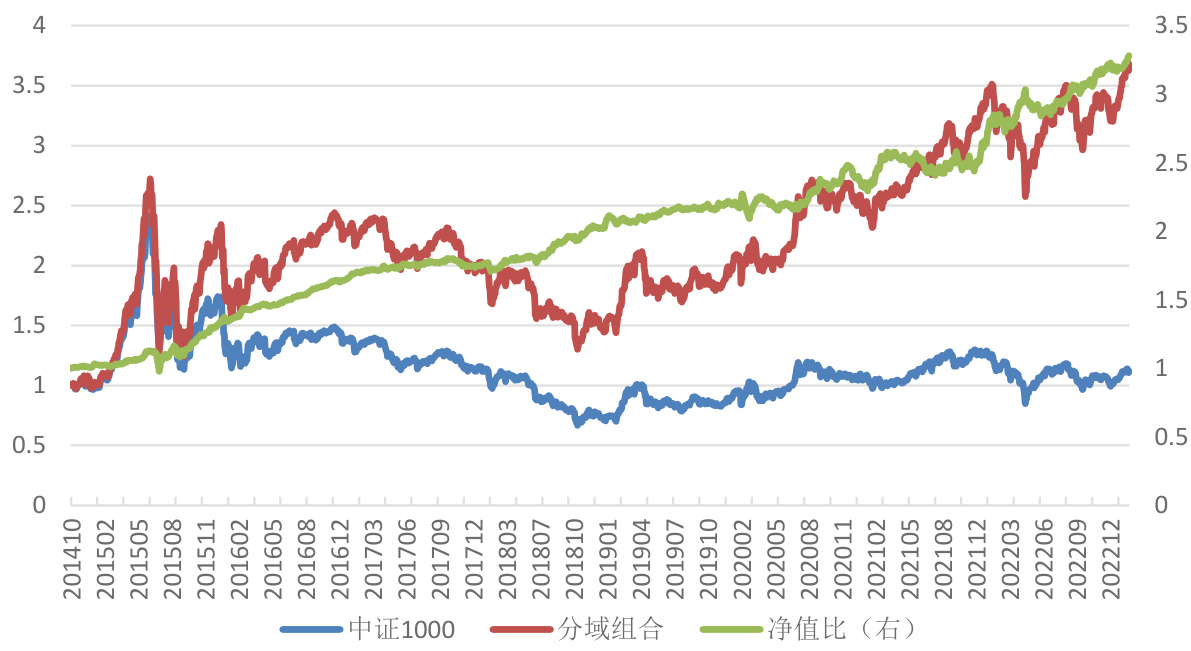
本报告系统分析了小盘基金表现及其成长价值策略,通过多因子模型对基金净值进行归因,识别出价值、成长、流动性等关键因子。结合中证1000及不同市值分层,验证多因子组合优异的收益和风险表现。报告还重点介绍了量化小盘成长和价值策略的构建及回测结果,展示了年化收益率20%以上,信息比稳定在1.9左右的优良绩效,为投资者提供了实用的量化选股参考 。
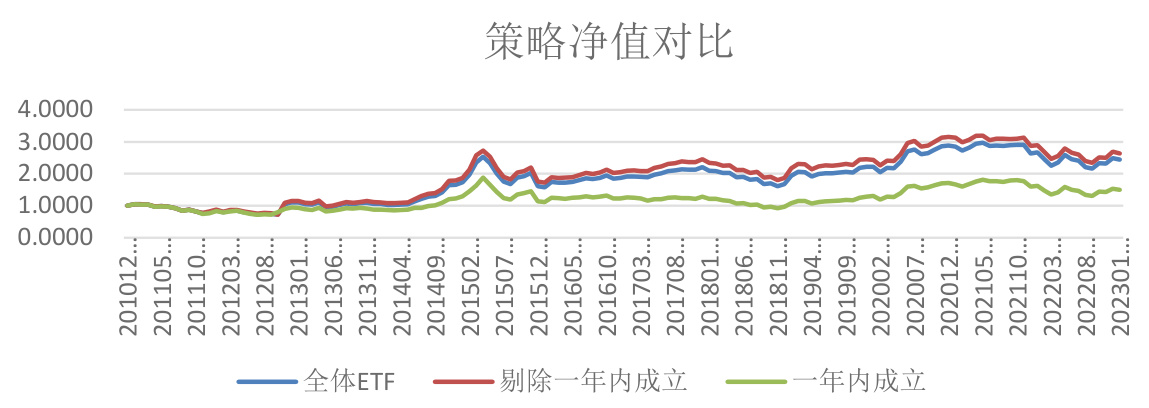
本报告基于过度竞争假说,深入分析了A股市场ETF成立前后的成分股收益表现,发现ETF成立前成分股收益显著偏高且成立后显著下跌,构建了避开一年内新成立ETF的投资策略,回测结果表明该策略在年化收益率、夏普比率及最大回撤等指标上均优于整体ETF组合,验证了避开新发行ETF提高投资绩效的有效性,为投资者提供了切实的选基思路和策略依据
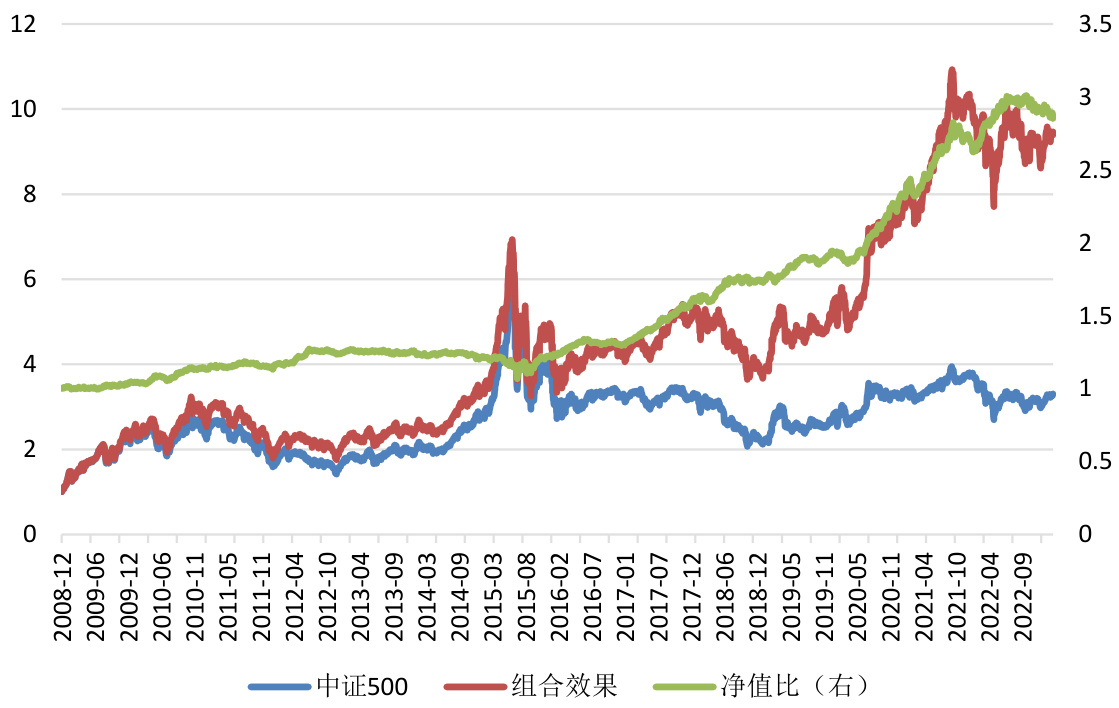
报告通过基金持仓将中证500成分股分域,高持仓关注成长和盈利因子,低持仓强调波动率、流动性、反转因子,分别选股构建增强组合。策略年化收益达19.02%,信息比1.86,且控制行业暴露,实现持续超额收益和较低回撤,为指数增强提供有效路径 。
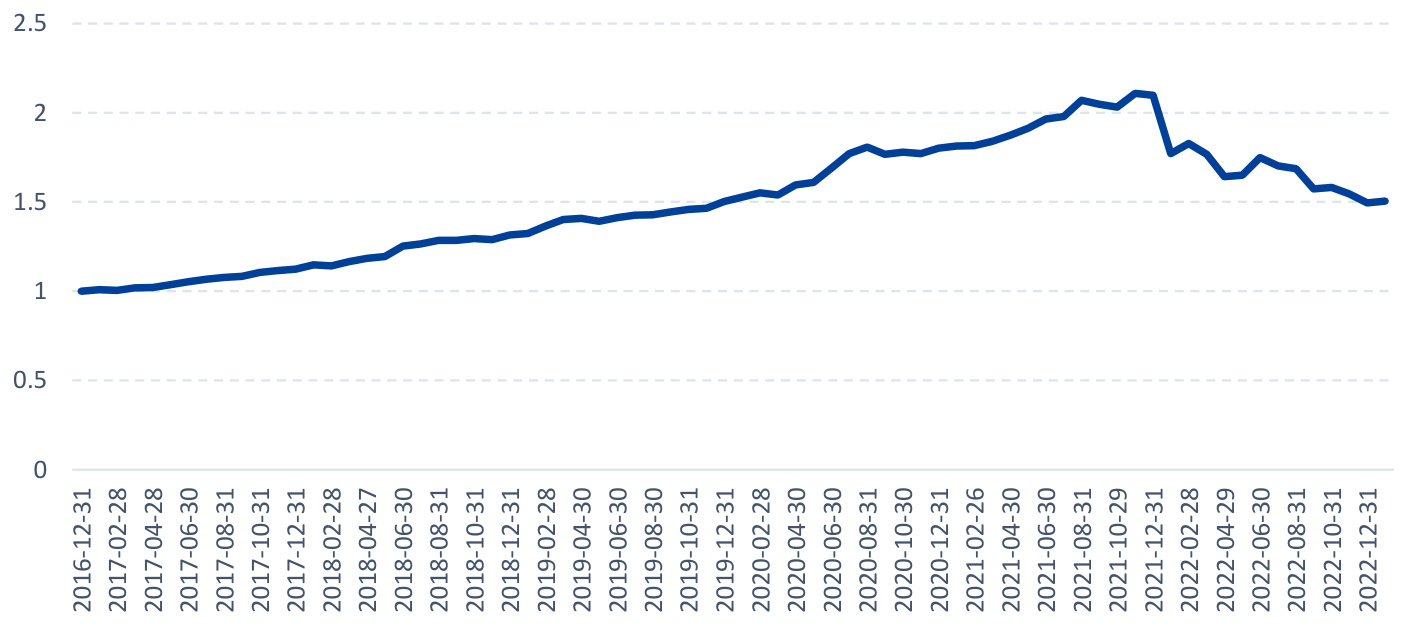
本报告系统分析了中证1000指数的市值小盘特征、行业分布均衡、专精特新企业占比高及估值处于历史低位等优势,强调其高弹性和超额收益潜力。国金基金量化团队结合人工智能神经网络模型进行选股,致力于实现指数增强策略的持续超额回报,相关量化多因子产品表现优异,最大回撤可控,体现量化实力和产品吸引力
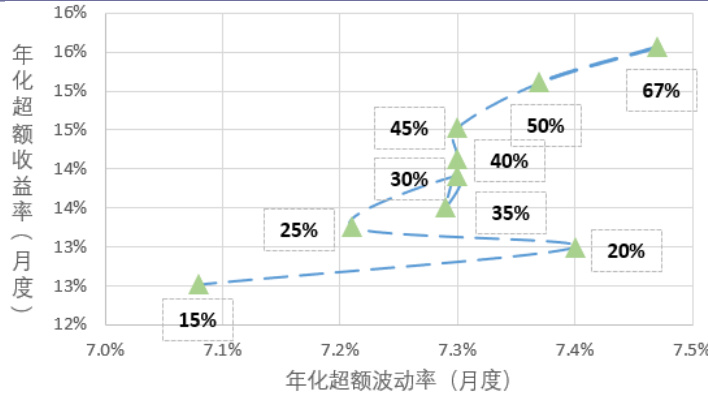
本报告系统分析组合换手的影响因素、控制方法及实证测试,指出阿尔法信息变动是换手的根本驱动力,探讨了量化投研流程、主观层级与基金特性对换手的影响。并通过固定换手约束和动态换手惩罚测试,证实适度的换手限额区间具备较高性价比,动态惩罚策略能拓宽收益-换手边界,提高换手控制效率。
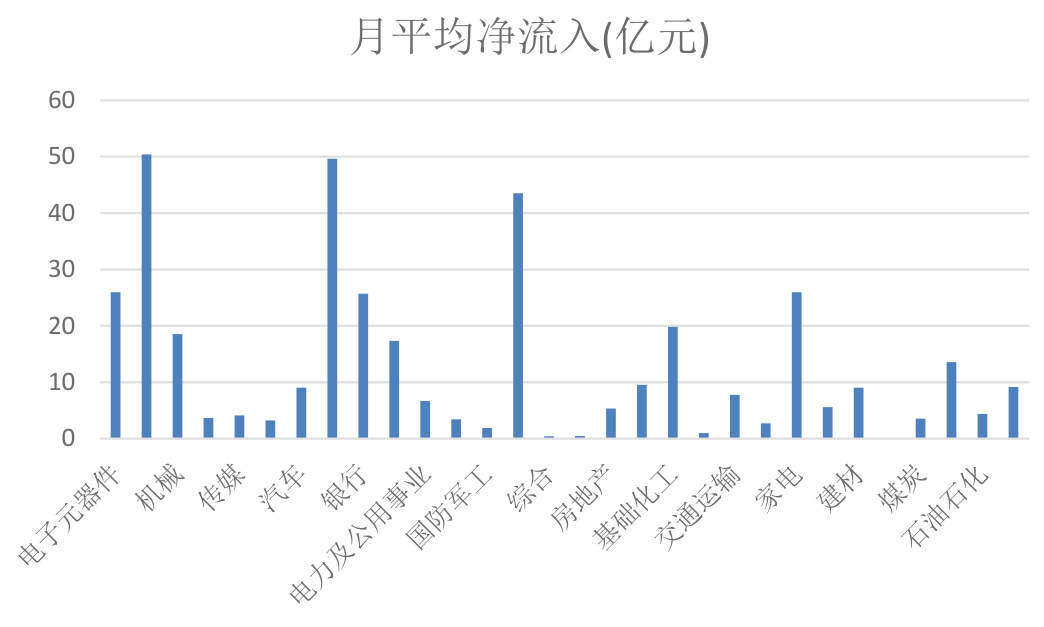
本报告基于北向资金作为外部现金流变量构建行业轮动多空组合模型,通过工具变量法解决北向资金与预期收益的内生性问题。实证结果显示模型在窗口期14周、选2个行业时,取得显著正的超额收益,表明北向资金的流入和持股持有均具备良好的行业预测价值,为A股行业轮动提供了新的量化工 具和投资策略支持 。
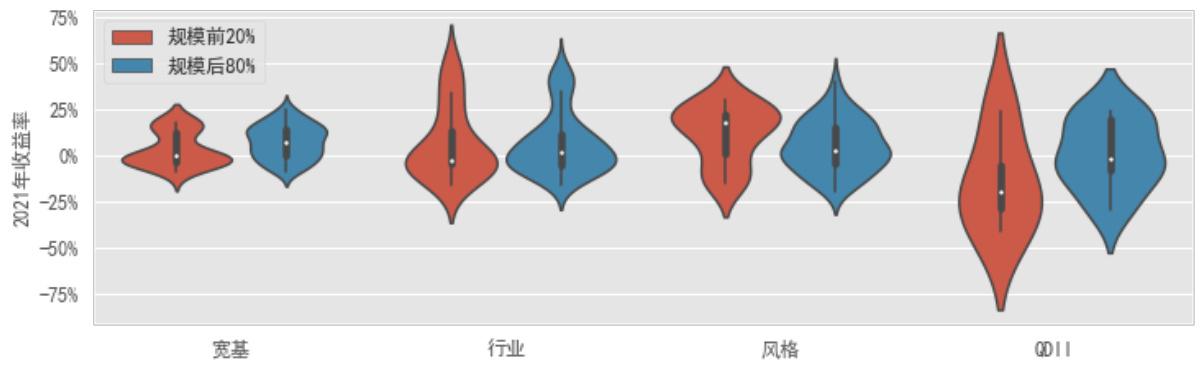
本报告全面回顾了2021年中国ETF及量化基金的发行热度、规模突破及资金流动,详细解读了各类别产品的业绩表现及细分赛道的竞争态势,指出新能源及增强指数产品表现突出,但整体收益较往年有所缩水。报告还系统梳理了2021年ETF领域中的重要事件,为基金投资者提供数据支持与行业趋势洞见.