2023 年 10 月 17 日基于四轮驱动和拥挤度的行业多空轮动模型
发表于 2023年10月17日上传于 2025年7月21日

本报告针对A股行业轮动的动量因子失效问题,提出基于“四轮驱动”信号截面化优化多头组合,年化收益显著提升至18.6%,并通过拥挤度指标优化空头组合,提升整体多空因子表现,年化收益达到31.15%。报告结合系统的回测净值曲线和统计数据,验证了因子构建的有效性和稳定性,推荐电力设备、通信、计算机、非银金融及汽车等行业作为投资方向。
本报告针对A股行业轮动的动量因子失效问题,提出基于“四轮驱动”信号截面化优化多头组合,年化收益显著提升至18.6%,并通过拥挤度指标优化空头组合,提升整体多空因子表现,年化收益达到31.15%。报告结合系统的回测净值曲线和统计数据,验证了因子构建的有效性和稳定性,推荐电力设备、通信、计算机、非银金融及汽车等行业作为投资方向。
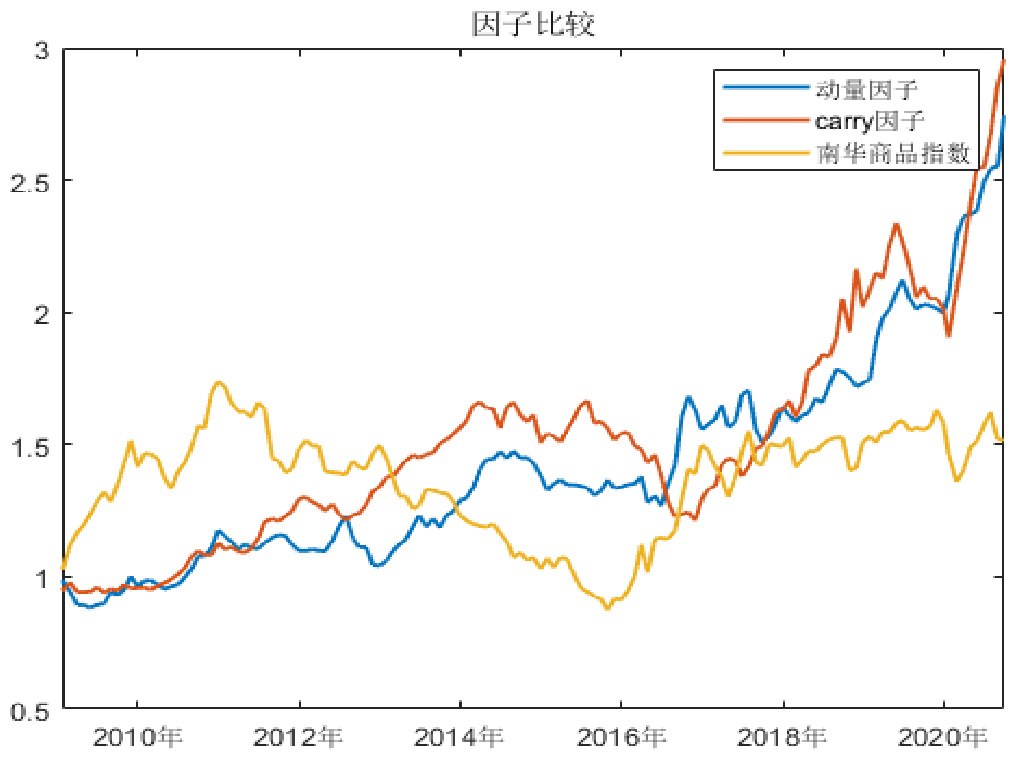
本报告系统构建了基于中国商品期货市场的动量和利差两类商品因子,经过回测验证两因子均在无杠杆及2倍杠杆情况下均表现出显著的正超额收益和较高的夏普比,且提升买卖合约数量能有效改善风险指标。展望2021年,全球经济复苏和通胀预期上升背景下,商品因子及商品CTA策略具备配置价值,为多资产组合提供风险分散和通胀保护功能
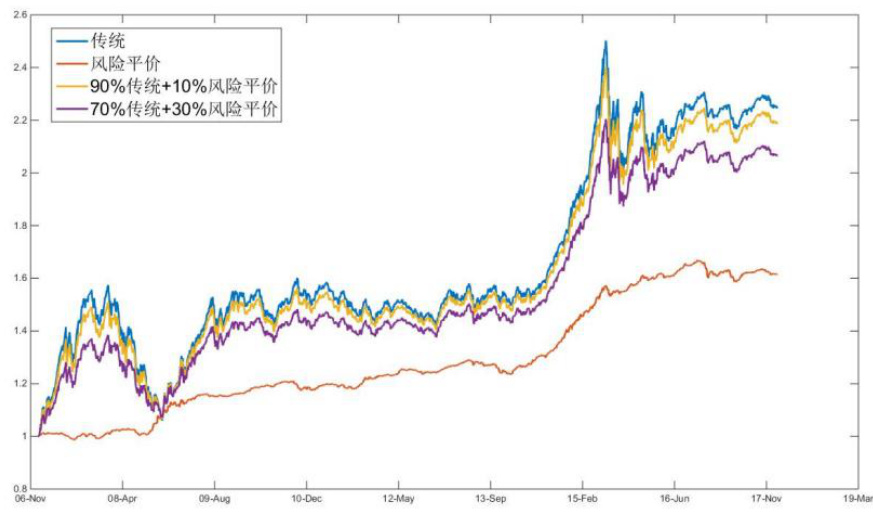
本报告系统介绍了美国目标日期基金(TDFs)的发展与主流设计思路,详解了基于人力资本理论和生命周期效用函数变化的下滑航道设计方法,并针对传统TDF缺乏短期风险管理的问题,提出了风险平价、趋势跟踪及目标波动率动态风险管理的改进方案。通过实际回测验证,上述改进显著提升了组合夏普率并降低最大回撤,特别是在中国A股环境下,动态风险管理对于养老目标基金尤为重要,未来中国TDF市场将迎来快速发展 。
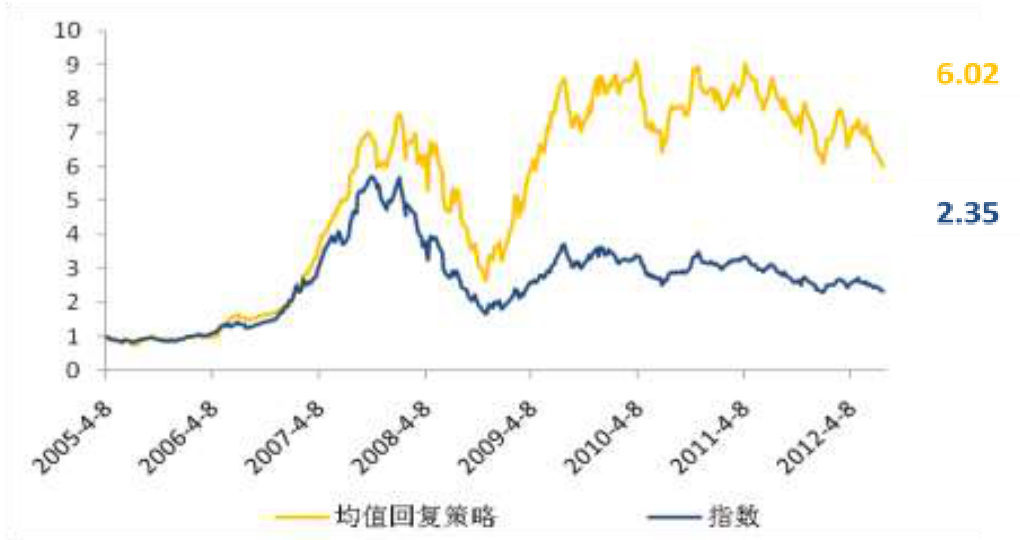
本报告基于股价均值回复现象构建二次规划优化模型,运用沪深300等多个指数成分股的周频数据进行资产配置,取得了显著的超额收益和较高信息比率。策略通过衡量股价与50周均线的偏离程度,动态调整组合权重以实现均值回复收益,控制换手率降低交易成本。回测显示策略在中证500和中证800表现最佳,信息比率超0.9,年化收益稳定在25%以上,且产生显著Fama-French三因子回归结论中的α收益,表现出较强抗跌能力和板块轮动捕捉能力。

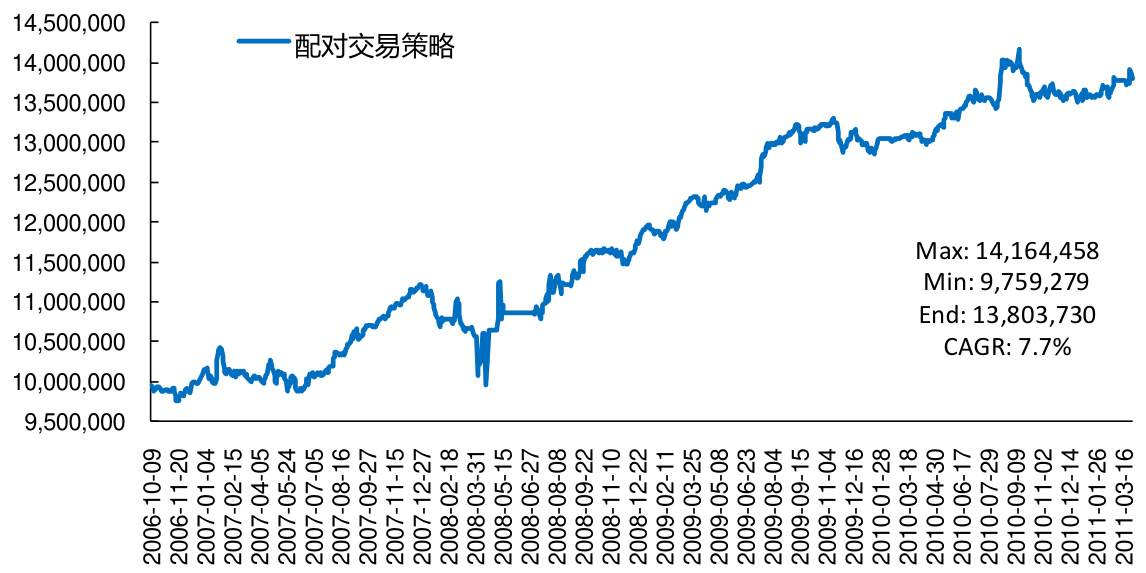
报告基于2005年至2012年A股市场ETF高频分笔交易数据,统计分析了ETF的折价溢价率及其分布特征,重点考察了2012年ETF瞬时套利机会。剔除交易成本、买卖盘口、涨跌停及停牌等因素后,发现依然存在可行的套利机会,1倍最小申购赎回规模下累计套利交易笔数257笔,平均每笔收益0.14%,资金规模200万元时年化收益达32.74%。套利机会受申赎规模限制显著,规模增大机会减少,套利成本降低将提升收益率。盈利时机短暂,对交易效率要求较高.