2023 年 05 月 22 日四轮驱动优化—ETF 模拟组合 Sharpe 超过 2
发表于 2023年5月22日上传于 2025年7月21日
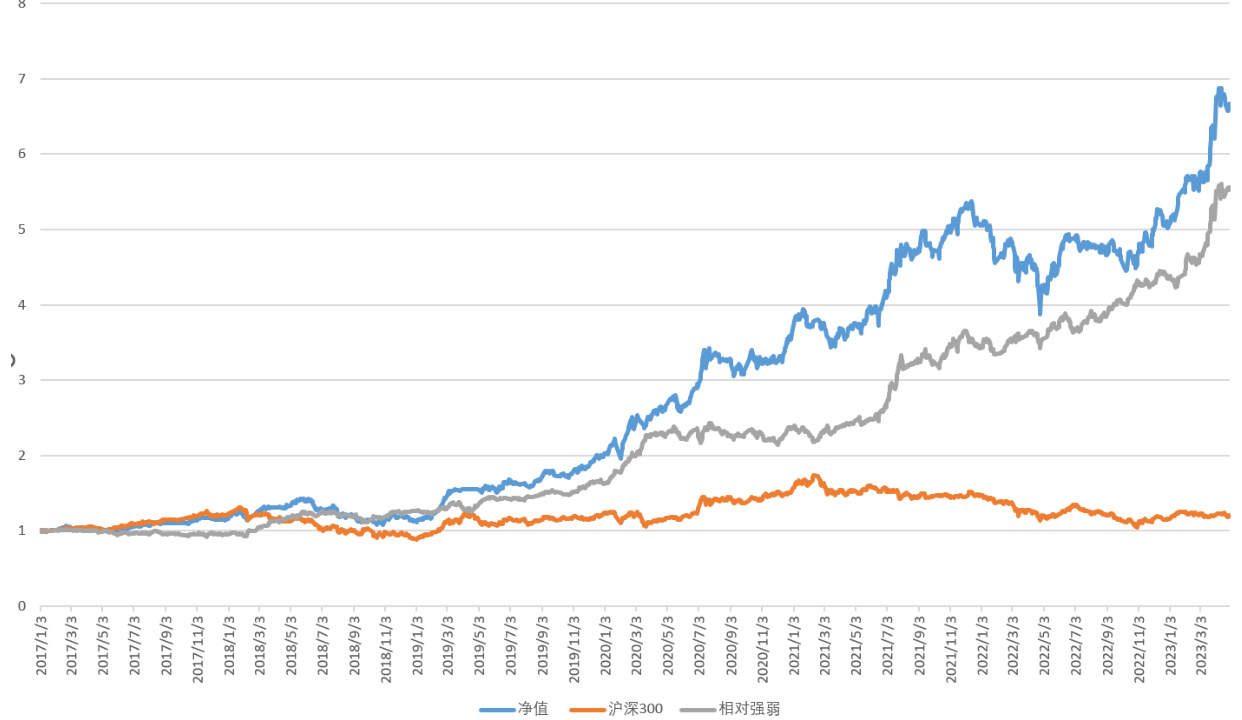
报告基于四轮驱动信号池,通过映射申万行业和概念指数至ETF构建灵活配置组合,形成包括“赚钱效应异动”、弱势行业反转及反弹、“牛回头”强势信号四类信号的量化策略。组合在2017年至2023年期间年化收益达36.13%,夏普比率2.07,显著优于沪深300。各信号持有期胜率及盈亏比均表现优异,提升了策略稳定性和收益质量。
报告基于四轮驱动信号池,通过映射申万行业和概念指数至ETF构建灵活配置组合,形成包括“赚钱效应异动”、弱势行业反转及反弹、“牛回头”强势信号四类信号的量化策略。组合在2017年至2023年期间年化收益达36.13%,夏普比率2.07,显著优于沪深300。各信号持有期胜率及盈亏比均表现优异,提升了策略稳定性和收益质量。
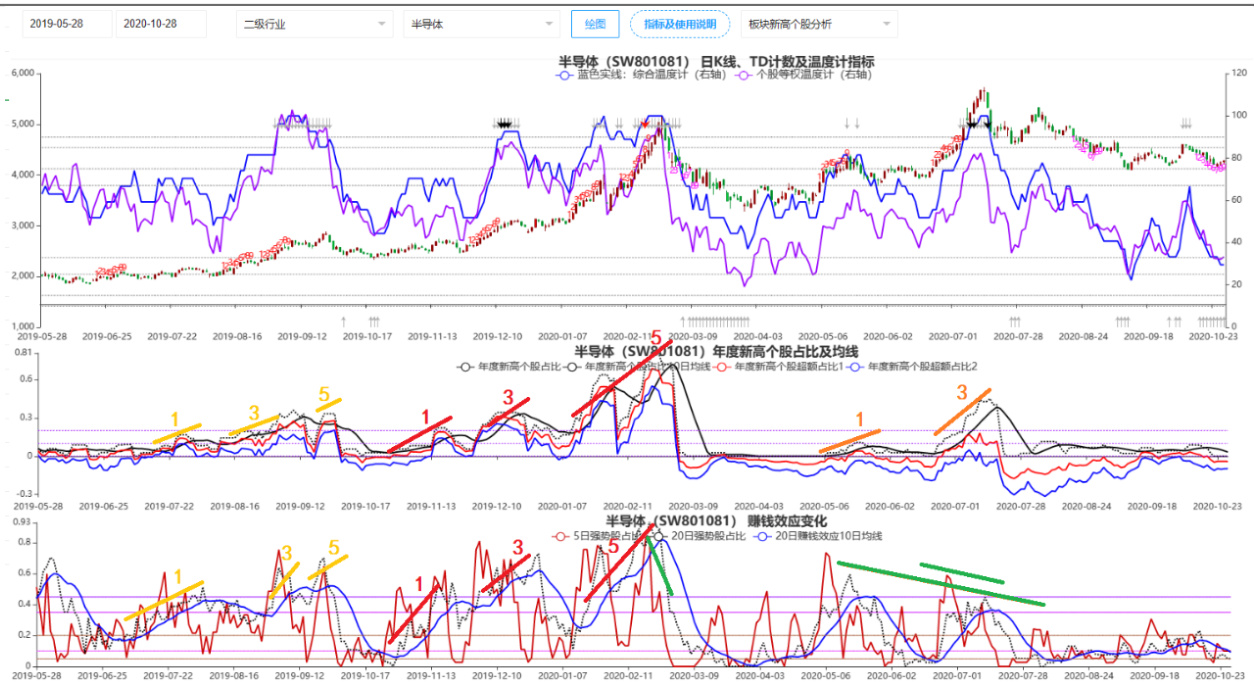
本报告基于定量复盘系统,从技术面视角,采用新高个股占比、Sharpe比率排序、赚钱效应状态、周期温度计等指标定量界定主线行情;结合波浪理论对历史九大主线板块进行阶段性趋势波浪复盘,揭示主线行情具备标准的趋势浪特征及顶背离信号,辅助投资择时决策。此外,报告对当前主线(计算机、传媒、通信)潜在浪型结构进行了划分并给出市场展望
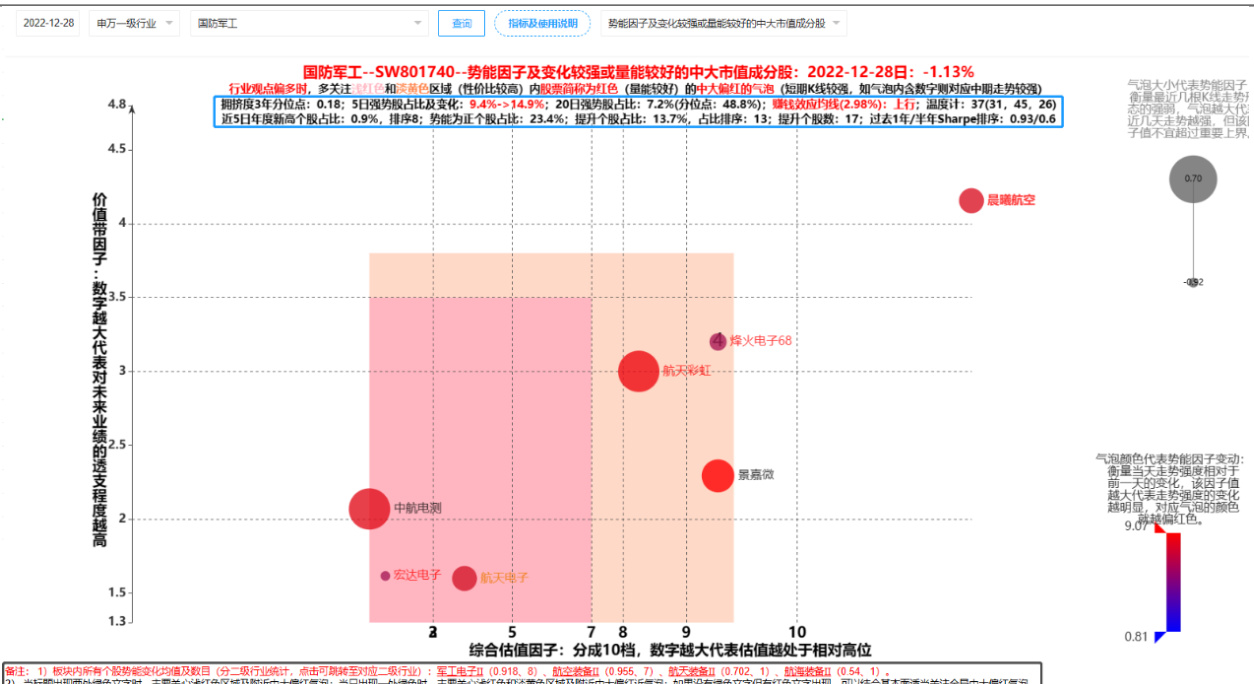
本报告系统阐述了股票复盘的四大要素:所属板块状态评估、性价比评估、中期走势强度评估及短期异动迹象判断。通过示例说明如何利用价值带因子、势能因子、温度计指标、成交量等多维度指标,实现对板块及个股当前状态的定量评价,辅助投资者提高复盘效率和选股成功率,强调复盘系统一般有效期为5-10个交易日,并结合具体板块的量价和基本面特征给出综合判断方案。
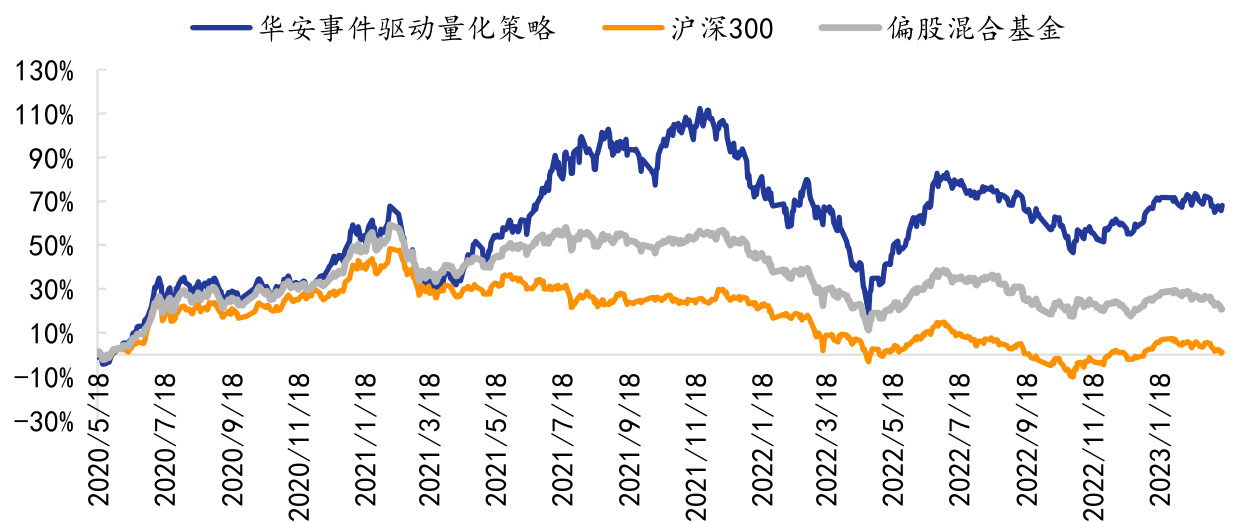
本报告深入分析华安事件驱动量化策略,重点介绍基金经理张序构建的行业轮动+中证800选股+单行业选股多因子模型。该策略通过持续优化风险控制,动态调整行业配置,实现了在震荡及风格快速切换的市场中超额收益,历史收益率大幅跑赢偏股混合基金指数,风险调整后收益表现优异,基金备受机构青睐,持仓集中在新能源、电子、医药等行业,重仓个股表现突出,具有显著投资价值和风险管理优势.
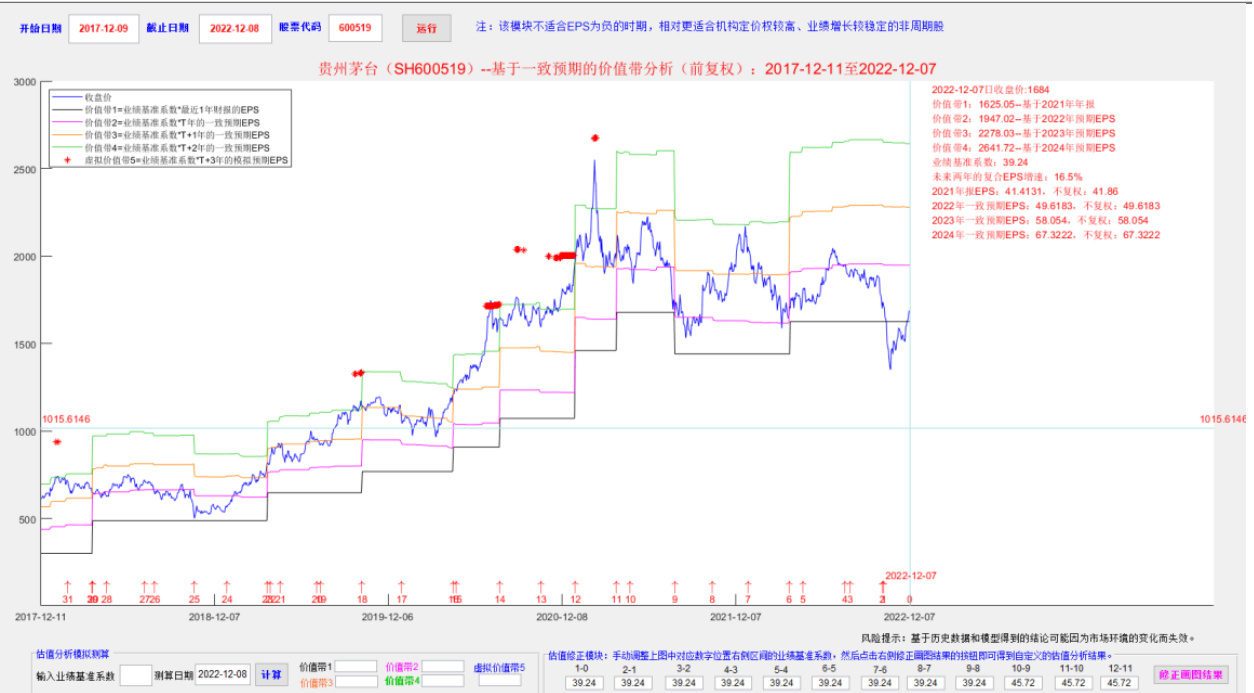
本报告介绍了基于一致预期 EPS 和业绩基准系数的全定量估值分析模型,利用历史价格和期望业绩之间的关系构建四条价值带,用于合理估值水平测算及支撑阻力位判断。报告还结合舍得酒业案例展示了估值修正模块的应用,强调模型适合机构定价权高、业绩增长稳定的标的,对价格走势有较强解释力,但在牛熊切换时存在滞后,需要结合基本面和主观经验调整分析结果 。
本报告介绍了一套基于回归模型的基金行业仓位测算系统,通过带限制OLS模型结合真实仓位锚定进行修正,大幅提升仓位预测准确度。为解决公募基金持仓信息滞后问题,采用日收益率与行业指数回归,以估算基金行业仓位,且通过叠加债券指数与使用混合行业指数等方法进一步优化测算效果。模型预测行业大幅调仓方向胜率高达75%以上,且模型准确度在中小规模、高波动率及板块集中度较高的基金中更优。报告还通过具体基金案例分析了仓位变化与行业指数及个股Beta的关系,验证模型的实际应用价值,为投资者理解基金策略提供了有力参考。

本报告基于五个快变量指标(拥挤度、赚钱效应、周期温度计、势能因子、北向资金)构建行业定量复盘框架,结合案例深入阐释行业状态追踪和投资机会识别方法,辅助中短期行业配置与风险监控,有效提升行业比较和复盘效率 。
本报告提出了基于行业拥挤度和赚钱效应的多维度行业复盘方法,结合势能因子、均线系统、周期温度计和周期分析模型四维因子体系,构建适合大多数投资者的个股中短线趋势复盘框架,通过识别趋势启动点以提升中短期趋势准确率。报告详细阐述了因子设计与计算方法,并辅以典型案例分析说明框架的应用与实操效果,为捕捉市场震荡中的趋势启动机会提供系统思路和工具
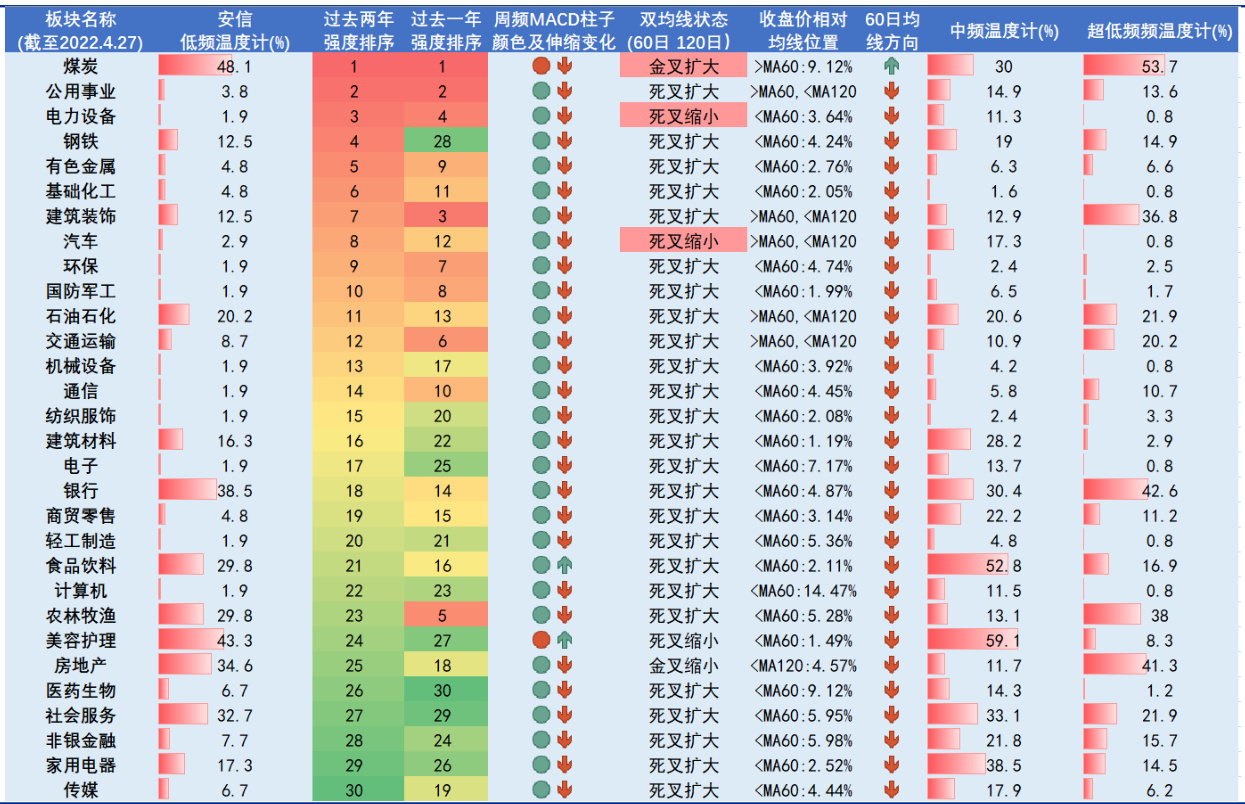
本报告构建行业全视角雷达框架,结合趋势强度、周期位置优势、拥挤度、赚钱效应、北向资金流入、估值优势及盈利预测等8大关键指标,对电力设备、煤炭、军工、汽车和房地产等行业进行多维度对比与跟踪,通过多周期均线指标及成交金额分位监控行业趋势和风险,为行业轮动和择时提供量化支持。
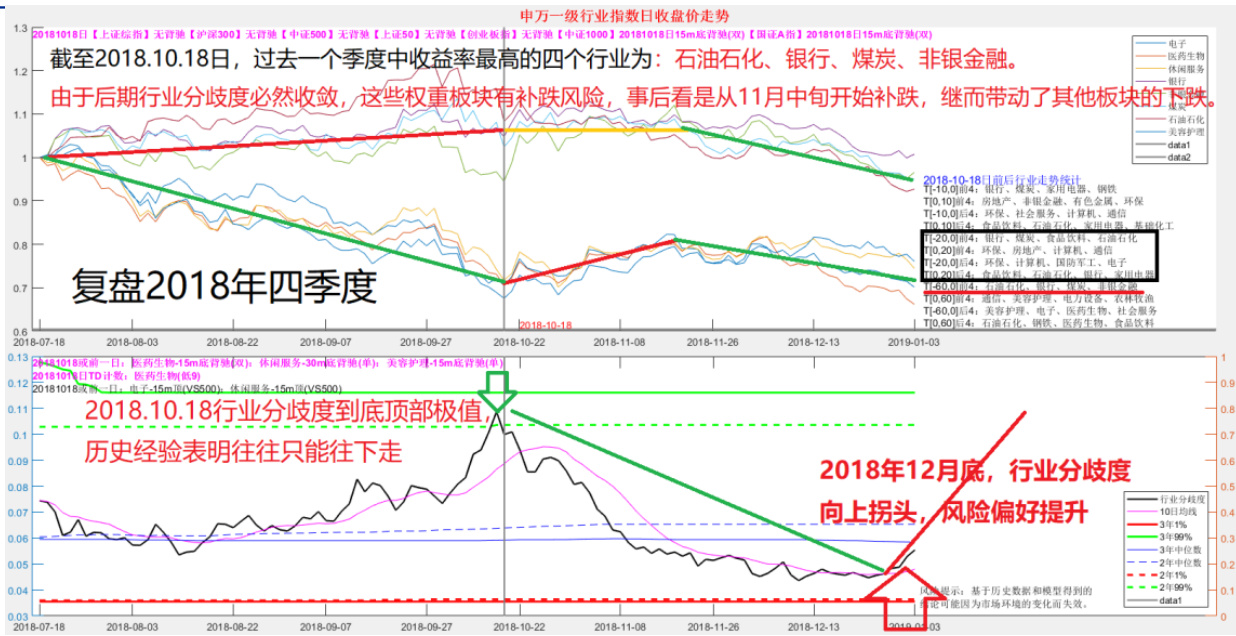
本报告通过复盘2018年四季度市场及当前2022年3月的行业分歧度,分析两者异同,指出当前市场板块无明显权重板块补跌风险,且风险偏好有望震荡回升,预期短期行情表现优于2018年四季度。
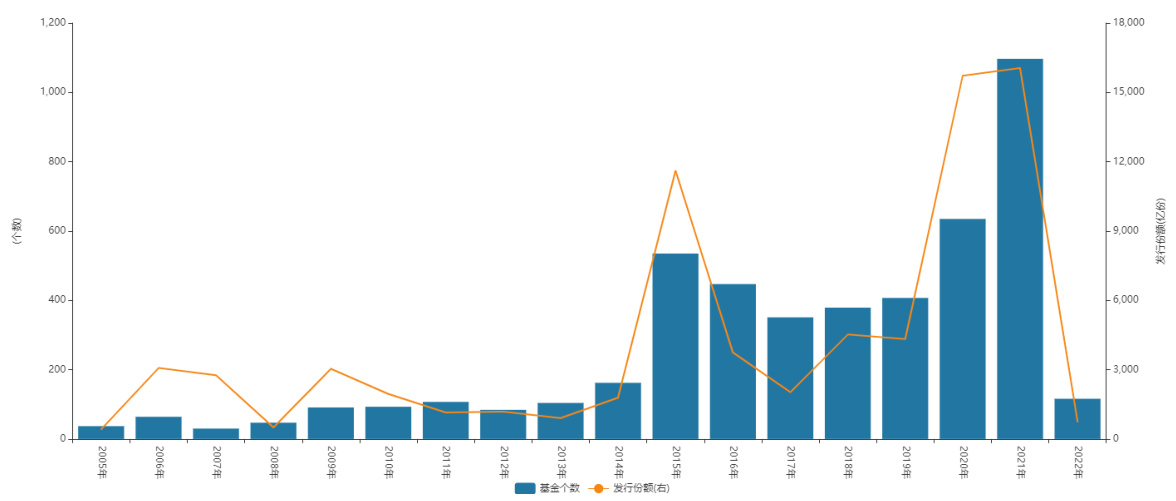
本报告针对公募基金行业仓位变化的测算问题,提出基于带限制OLS回归模型并结合真实仓位锚定修正的测算方法,实现对基金行业仓位变动的高准确度估计。模型测算显示在大幅加减仓变动(>5%)的条件下,方向预测胜率高达75.8%。通过对基金规模、历史业绩、板块集中度、换手率及模拟净值偏离度等多维度分组的误差统计,发现中小规模、高历史波动、板块集中及换手率高的基金测算准确率更高。基于测算结果,报告还分析了绩优基金、百亿基金及交易能力强基金的行业仓位动态,揭示其调仓行为对市场风向的指示作用,为跟踪基金行业观点提供实用工具 .
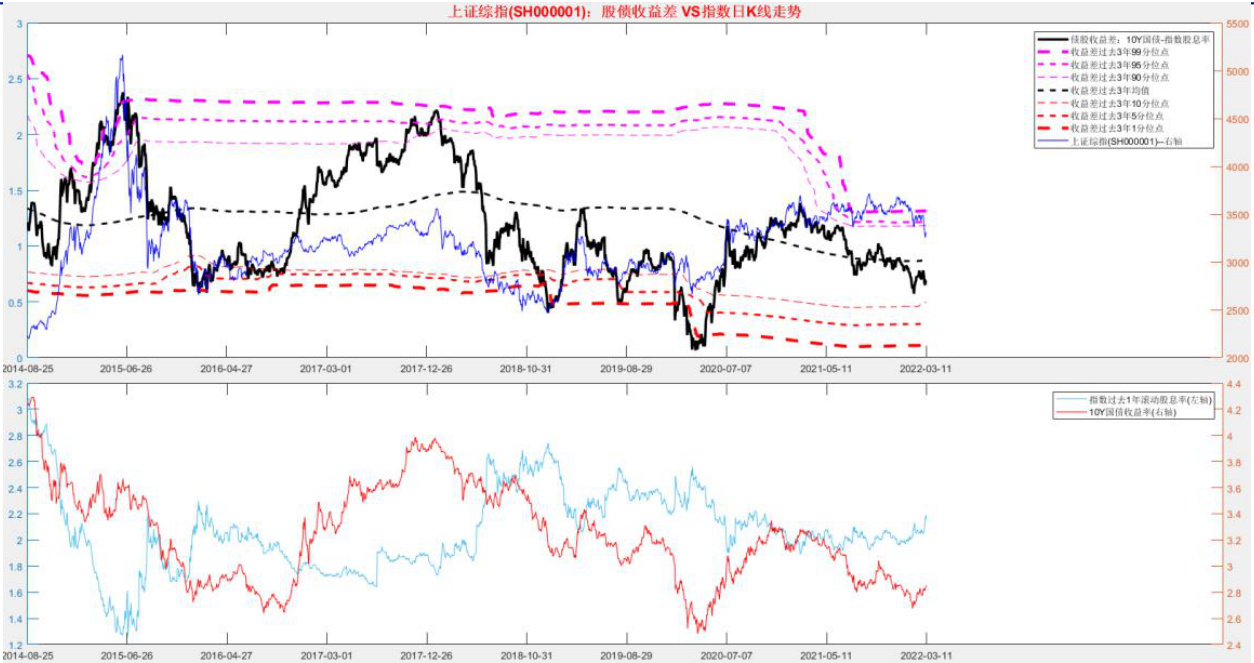
本报告聚焦于低频择时方法,重点介绍基于股债收益差、行业季度收益分歧度及理性恐慌指数三种择时思路。股债收益差在底部择时效果优于顶部,行业分歧度极值有效提示市场重要拐点,而理性恐慌指数结合Vix、缠论背驰及周期分析提供较高准确率的顶部风控信号,为较大资金和机构投资者提供实用择时参考 。
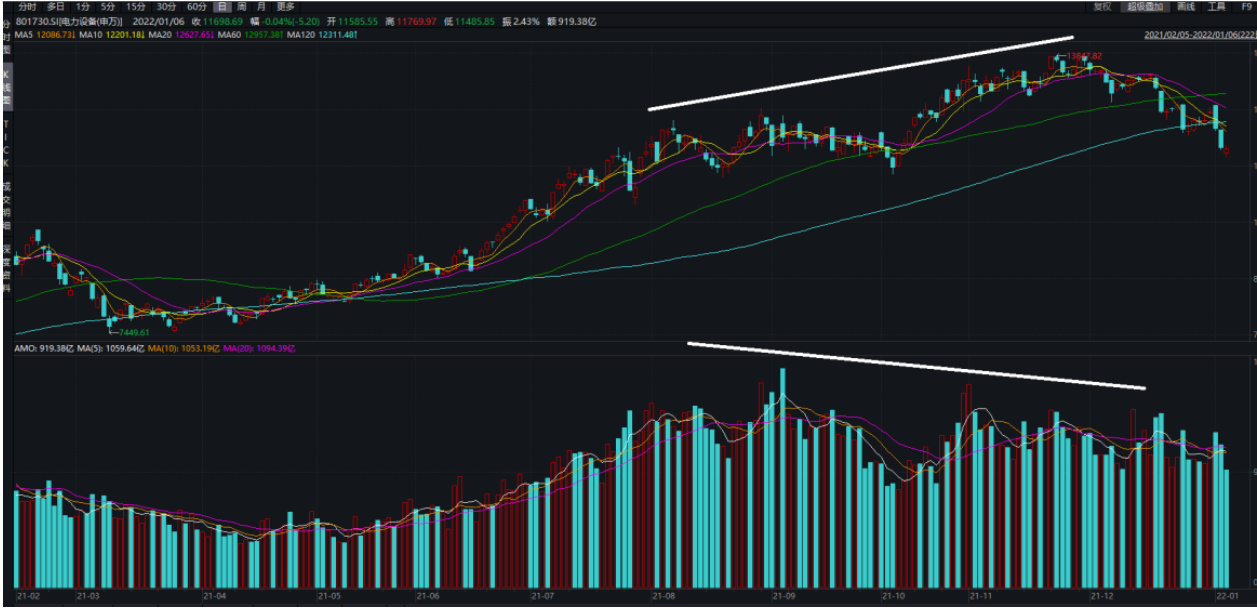
本报告围绕行业拥挤度展开,系统介绍了成交金额占比、行业动能因子等指标的定义及应用,详细分析了拥挤度与市场反转、抄底机会的关系,通过多个行业案例(如钢铁、农林牧渔、建筑装饰等)探讨拥挤度在风险预警和交易策略中的重要作用,指出不同板块拥挤度表现差异及对应的投资机会,为行业配置和交易决策提供实用框架。
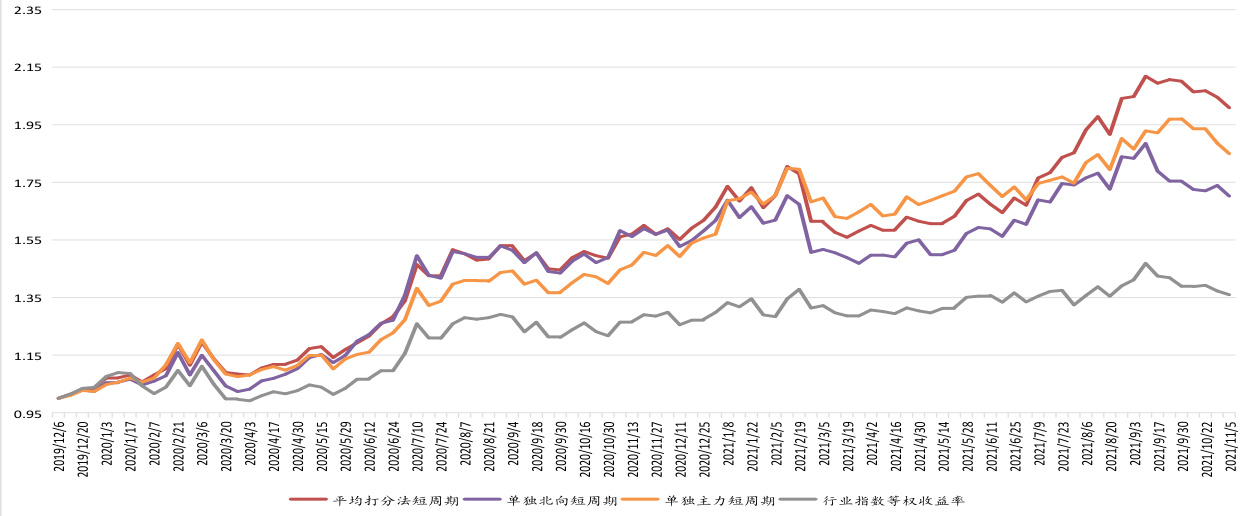
本报告基于北向资金流与主力资金流数据构建复合资金流因子,结合中信一级行业、中信风格及中信组合行业板块,提出三种资金流融合策略:平均打分法、美元指数轮动法及RANK IC阈值突破法。阈值突破法表现最佳,中信一级行业策略年化收益最高达126%,夏普比率1.24,最大回撤13.25%,有效提升策略的行业轮动能力和风险调整收益。

本报告跟踪安信金工团队股票、基金及另类资产策略表现,主要涵盖券商金股优选、北向资金行业增强、外资持股优选等多策略组合,重点介绍了风险再平衡、结构化风险平价和逆向进取三大资产配置模型,月度和季度调仓更新。报告中多组合净值表现优异,券商金股优选近一月收益16.88%,风险再平衡组合稳步攀升,展示资产配置和行业轮动策略投资价值.
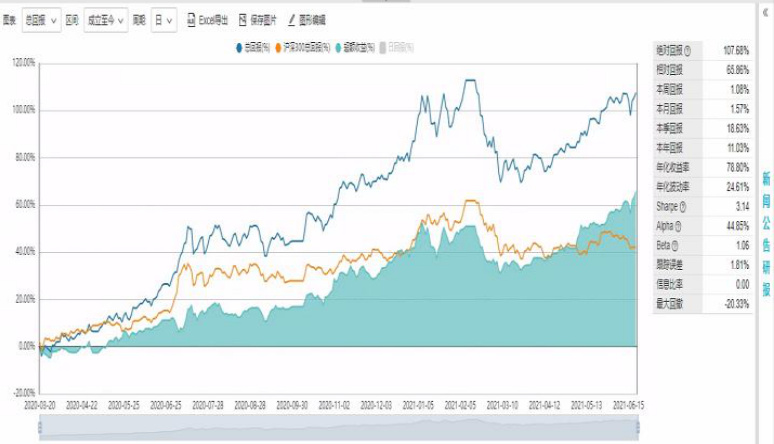
本报告基于北向资金和南向资金流动数据,通过细分席位的持仓和资金流入情况分析市场资金配置变化。重点跟踪ETF行业轮动策略,5周频中期组合超额收益达到历史新高17.86%。主动权益基金发行回暖,被动指数产品发行数量激增,行业和主题类ETF表现活跃,宽基ETF资金流呈分化。主力资金整体净流出,但部分制造业板块流出相对较少,为后续行业配置和资金流趋势判断提供参考
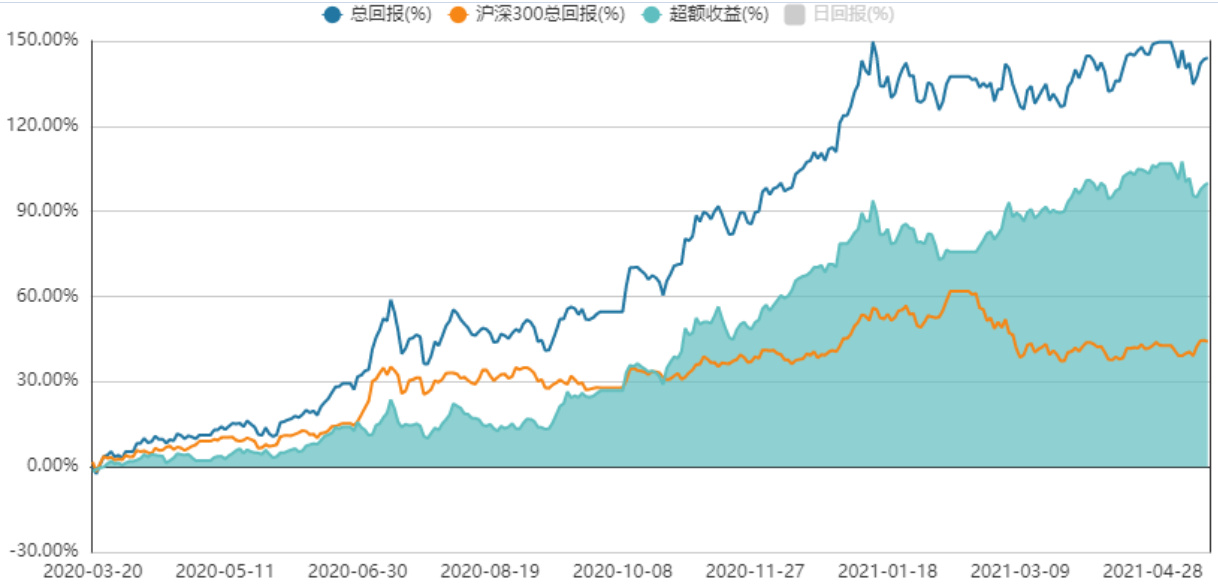
基于陆股通北向资金细分席位数据,报告构建行业选择因子及行业轮动策略,显示配置盘资金因子优于交易盘,回测收益显著优于基准,年化收益最高达110.7%,同时控制风险和回撤,为行业轮动提供有效资金流量视角
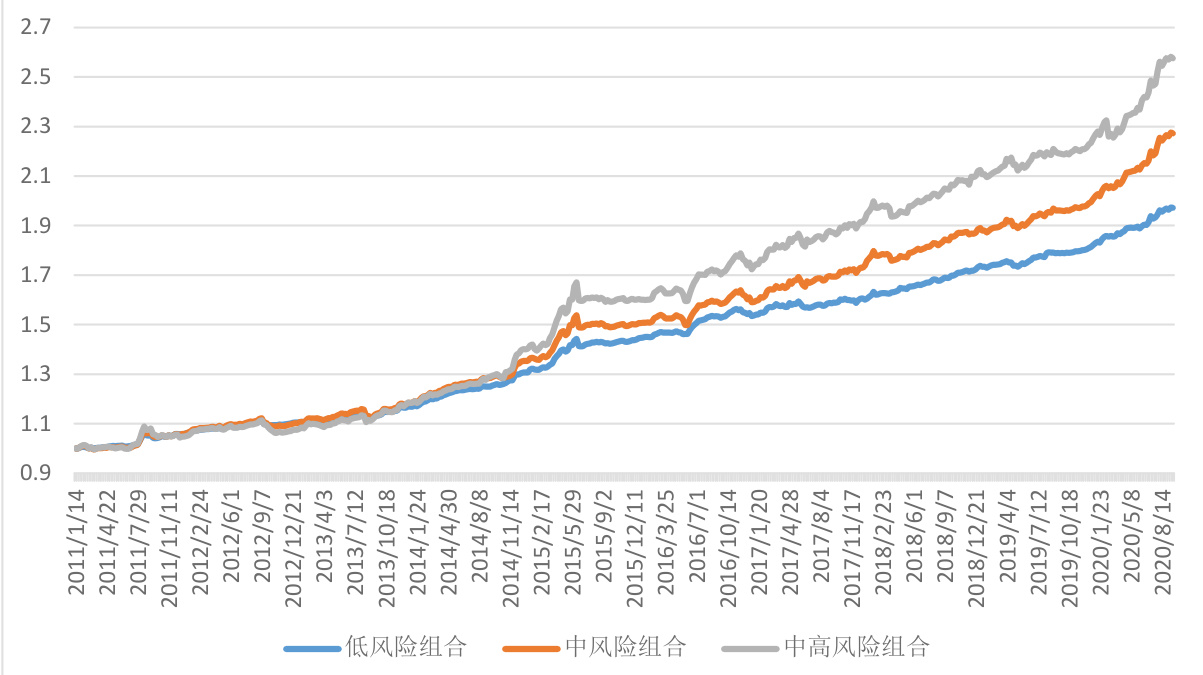
本报告基于2017年提出的RVC三因子ES再平衡策略,升级为ES再平衡2.0,在原有动量、波动率和相关性因子基础上,加入损止极限、连续下跌信号和ERP价值信号等新风险控制机制,提升了组合表现和风险管理能力。回测结果显示,目标波动率10%的中高风险组合年化收益超11%,夏普比率达2.16,最大回撤仅4.87%,表现稳健且优于传统基准。同时,加入商品因子进一步提升收益效率。
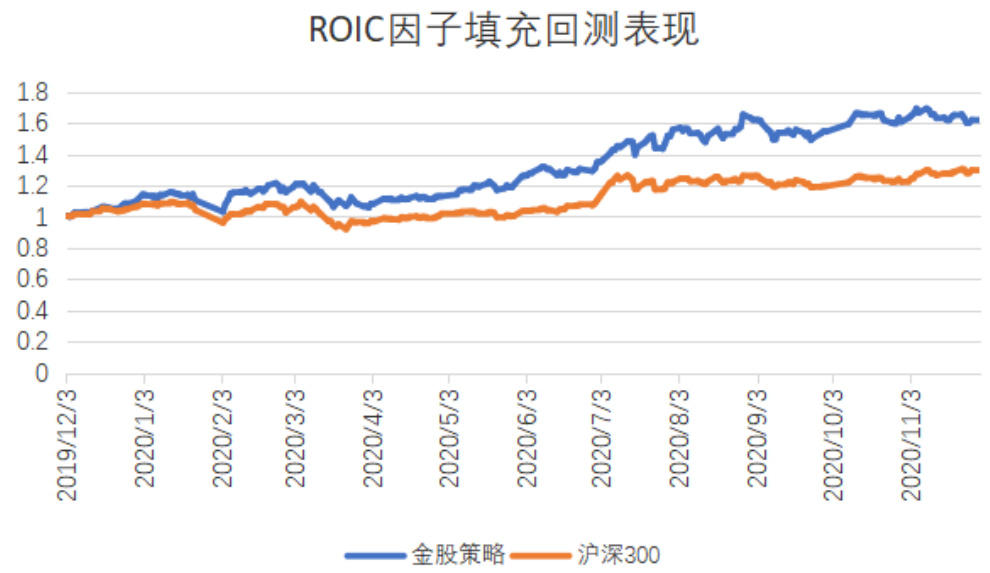
本报告系统研究了券商金股策略的构建方法,通过对券商月度金股的重合度统计,结合动量因子和ROIC因子进行筛选,构建了多种股票组合策略。回测显示基于ROIC的填充策略表现最佳,实现了年化收益68.12%、最大回撤13.98%、夏普比率2.67的优异业绩。同时,基于券商行业板块认可度构建的行业多头及多空策略也表现良好,尤其是行业多空策略最大回撤低于5%,夏普近3,有效控制了风险,体现出券商投资观点在行业配置上的参考价值。报告详细呈现了12月组合持仓与行业偏好,为资产配置提供可操作的研究参考。