Asset pricing under model uncertainty with discrete time and states

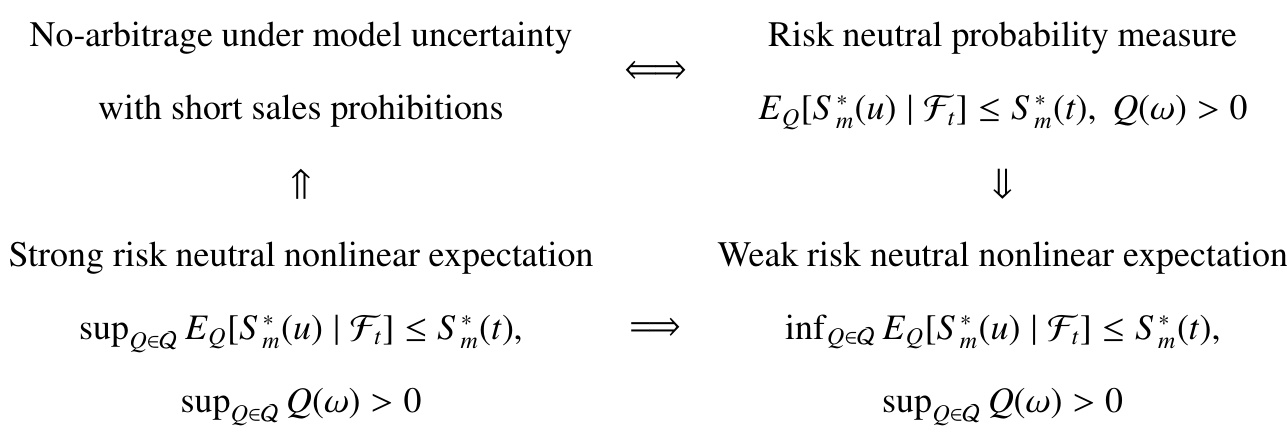
本文在离散时点与离散状态框架下,提出了在概率族下的套利新定义,并证明该定义与风险中性概率测度(单期与多期)的一致性;在禁止卖空情形下,引入弱/强风险中性非线性期望以刻画无套利的必要与充分条件,并给出对付不完备市场的(超)对冲定价:超对冲价为 sup_{Q∈Q} E_Q[折现后的终端收益],同时给出基于感知器的数值构造思路
本文在离散时点与离散状态框架下,提出了在概率族下的套利新定义,并证明该定义与风险中性概率测度(单期与多期)的一致性;在禁止卖空情形下,引入弱/强风险中性非线性期望以刻画无套利的必要与充分条件,并给出对付不完备市场的(超)对冲定价:超对冲价为 sup_{Q∈Q} E_Q[折现后的终端收益],同时给出基于感知器的数值构造思路
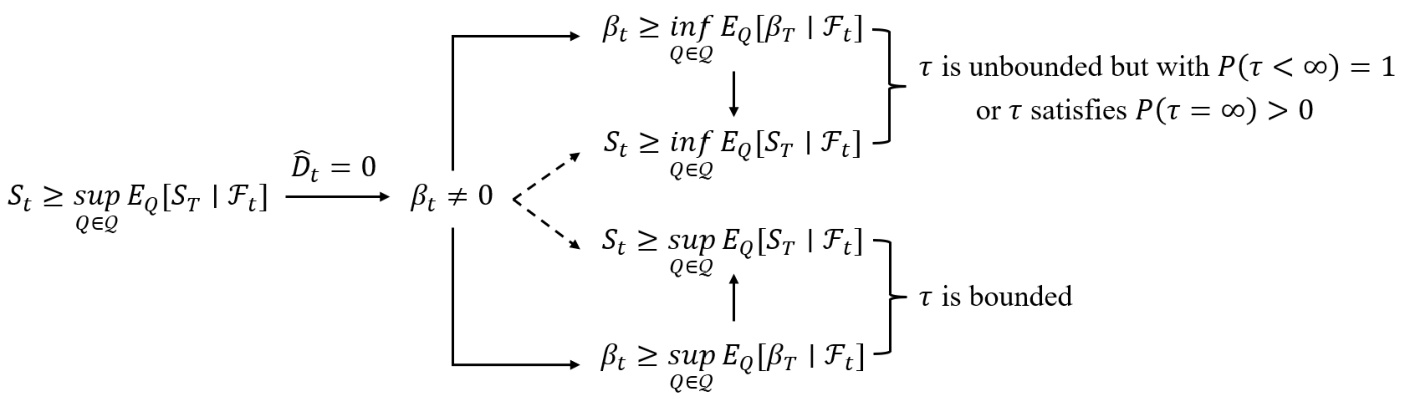
本文在离散时间离散状态且存在模型不确定性与禁止卖空的市场中,建立了等价于无套利的强风险中性非线性期望(即财富过程为G-超鞅)的基本定理,并由此给出最小超对冲价的对偶表示,进而以超对冲价定义资产的基本价值 S* 并将泡沫定义为市场价与基本价之差 β=S−S* . 报告证明了两类泡沫的出现条件:当到期有界时,泡沫为G-超鞅;当到期无界时,泡沫满足infi-超鞅性质(并在强化的无支配条件下不存在泡沫),并给出对期货、欧式与美式期权定价与泡沫之间的界定与关系(例如基本价层面的看涨-看跌平价可能失效,但在无支配下市价恢复平价).
本文研究了跳跃扩散模型下均值-方差投资组合选择问题的最大值原理(MP)与动态规划原理(DPP)两种随机控制方法,得到了最优投资组合与有效前沿,并首次揭示了两种方法之间的关系,特别是伴随过程与价值函数的对应关系,为理论与实际应用提供了重要工具和分析框架 。