山证策略 2026年8月策略观点&金股组合
发表于 2026年7月28日上传于 2026年7月28日
本报告基于7月回顾与8月前瞻,聚焦市场结构分化与行业轮动的投资框架,强调在经济增速放缓与外部不确定性背景下,降低对指数β暴露,转向AI算力、半导体、新能源汽车上游等确定性行业的配置以获取行业α并降低风险 。市场政策与流动性环境偏宽松但信用传导存在阻滞,催化剂仍需来自产业升级与外部需求改善 。风险提示覆盖宏观数据不及预期、外需回落、结构性行情极端化等因素,投资者需保持谨慎
本报告基于7月回顾与8月前瞻,聚焦市场结构分化与行业轮动的投资框架,强调在经济增速放缓与外部不确定性背景下,降低对指数β暴露,转向AI算力、半导体、新能源汽车上游等确定性行业的配置以获取行业α并降低风险 。市场政策与流动性环境偏宽松但信用传导存在阻滞,催化剂仍需来自产业升级与外部需求改善 。风险提示覆盖宏观数据不及预期、外需回落、结构性行情极端化等因素,投资者需保持谨慎
本报告聚焦宁德时代2026年上半年业绩与回购计划,披露收入、利润、产能、毛利及全球市占率等关键数据,并评估储能业务快速增长对业绩的支撑及海外产能布局与新技术研发的长期影响,提示原材料波动和海外政策等风险
圣兆药物获得布比卡因脂质体注射液注册证,国内获批+海外授权的双轮驱动商业化路径由此开启,且与Torrent的美国市场独家商业化合作意向为全球化布局奠定关键支撑 。全球布比卡因脂质体市场潜力巨大,2025年原研药全球市场规模约5.75亿美元,中国市场预计2030年达到约18亿元,2025-2030年的复合增长率约62.7% 。公司通过平台化高端制剂路线,已实现5款产品上市并推动产能扩张及国际化扩展,未来盈利能力有望随海外销售与国内放量协同而改善 。同时,定增5.0848亿元用于持续推进管线研发、扩产与国际化布局,相关风险包括研发、核心人员流失与盈利周期的不确定性等 。
本报告围绕2026年煤炭行业的供需与融资环境,解读6月进口煤量价齐升的驱动,以及前6月进口煤增速与分煤种格局。核心结论是:国内产量受安全监管与停产影响显著,导致进口需求回暖,进口成本与价格显著上行,澳大利亚与印尼成为主要增量来源,后续走势仍取决于安监对产量的影响与国内需求变化。报告评估对煤企债务工具及永续债的投资机会,并提出关注中国神华、陕西煤业等龙头以及中报季市场风格的修复潜力。
本周A股出现深度回调,主要指数全线下跌,成长风格承压而价值风格表现相对抗跌,全指价值周度上涨成为唯一正收益风格 。科创50等高估值板块的估值分位接近历史高位,显示估值风险上行空间有限但仍处于高位区间 。成交能量呈偏弱态,日均成交额回落后周末略有回升,但仍未形成明确的市场主线,资金呈结构性分布,向防御性板块与低估值方向切换迹象初显 。综合判断短期仍以防御配置为主,关注石油石化、煤炭、银行、公用事业、交通运输等跌幅较小或逆势上涨的行业,警惕电子、军工、通信等高成长/高估值板块的继续回落与调整风险 。并提示市场存在宏观与流动性不确定性、轮动加速及估值回落等潜在风险,需保持警惕 。
本报告基于Barra风格因子模型,构建了价值、盈利、杠杆、流动性、市值、非线性市值、成长、动量、波动率、Beta等10个风格因子,系统评估了全球及A股市场的风格相关性与表现分化。结论显示本周波动率、动量与Beta高度正相关,风格暴露集中度上升,组合分散性下降;价值与流动性、波动率呈显著负相关,低估值风格更多聚焦于低波动、低换手标的;盈利与成长因子与其他因子相关性较低,基本面因子具备独立的分散化价值。全年看,Beta与动量领涨但中小盘风格暴露存在系统性压缩,非线性市值因子在三大宽基池中表现分化明显。后续需关注因子协方差变动对组合的影响及模型的鲁棒性,报告亦给出若干风险提示与组合管理要点
本报告聚焦猪价回升与产能去化窗口下的行业景气变化,综合行业数据与龙头公司业绩动态,指出猪价回升叠加产能去化将推动行业盈利修复,养殖与饲料板块具结构性机会;同时,海大集团等行业龙头受益于整合与海外扩张,西麦食品等高毛利产品带动利润改善,给出温氏、立华、神农、巨星等重点关注对象及潜在风险点(疫情、原材料波动、汇率等)。
本周报告聚焦7月初动力煤与炼焦煤价格和库存动态,指出动力煤价格处于合理区间,旺季供给受控,港口库存略增;炼焦煤方面,安检趋严、产量受限,炼焦煤库存波动但需求维持高位,焦炭相关博弈仍在继续。中报季行情将更偏向业绩驱动,建议在煤炭股中聚焦龙头与受益焦煤企业,重点关注中国神华、陕西煤业等龙头,以及山西焦煤、潞安环能、平煤股份、淮北矿业等焦煤板块的潜在机会,同时警惕政策效果、进口煤增量及需求波动等风险 。
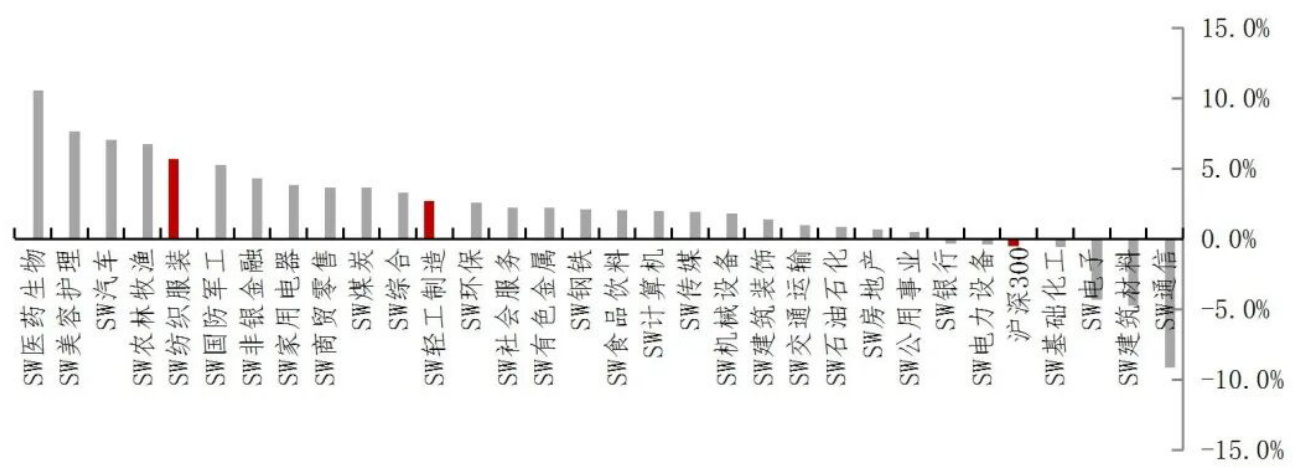
本周市场呈现前高后低的分化态势,拥挤度回落,叠加政策拐点,提出以哑铃结构进行资产配置并聚焦汽车链、机器人等低位支线与防御性板块以降低波动 。行业焦点覆盖耐克等消费板块、纺织制造、煤炭与零售等领域,强调中报与业绩修复的时点性机会和估值回归逻辑 。报告同时提示宏观与行业轮动的不确定性、流动性波动及政策风险,建议谨慎控制敞口与风险暴露 。
本周A股市场在前高后低的震荡中出现明显的分化,小盘与价值风格领先,医药生物等板块领涨,科技板块回调明显,估值处于高位、安全边际较薄。资金层面超大单/大单净流出显著,市场拥挤度虽有所回落但尚未回到健康区间,显示仍存在结构性分化与分歧。报告提出“进攻+防御”的哑铃型配置策略,聚焦汽车链、机器人、半导体设备等低位支线,以及国防军工、医药生物等具备催化与防御属性的板块,同时提高对高拥挤高估值品种的防御性。风险点包括宏观与政策不确定性、流动性波动与行业轮动加速等,需关注中报业绩兑现与流动性变化的信号
本报告分析2026年上半年山西煤炭行业的供给收缩与需求支撑,判断炼焦煤因沁源矿难后安监升级而供应紧张、价格高位运行,动力煤价格呈结构性走强;发电量和煤化工高景气支撑煤炭消费,行业盈利有望随价格回升与降本增效而改善,给出动力煤与焦煤相关龙头的投资机会与风险提示,强调旺季放大收益与进口煤及政策执行不确定性的双重挑战
本周聚焦耐克FY2026年度业绩及2027年展望,披露各品牌/区域/产品线的营收变化、毛利率构成及经营成本水平,强调关税返还对Q4毛利率的推动及FY2026全年毛利率趋于持平;同时结合行业数据、原材料价格与社零数据,给出纺织服饰板块的结构性机会与潜在风险,并提出面向2026-2027年的行业配置与关注点。
本报告聚焦鼎龙股份在高端光刻胶放量、半导体材料多元化布局及锂电材料并购带来的业绩提升与增长路径,给出2025年的营收36.60亿元、净利润7.20亿元等关键数据,并披露核心增量来自半导体材料领域及其产能扩产情况,及拟通过以6.3亿元收购皓飞新材进入锂电辅材领域构建第二增长曲线。对2026-2028年的营收与净利润进行了预测,提供动态PE区间与首次覆盖“买入-B”评级,提示在新产线放量、行业需求向好及收购整合协同下业绩具备较高确定性。风险包括技术迭代、产线利用率与市场竞争等。
本报告聚焦智能显示行业在全球进入存量成熟期后的结构性机会,围绕大屏化、技术升级与多场景应用展开分析。全球电视市场温和复苏,2025年出货量约2.06亿台,2026年有望达到2.10亿台,且大尺寸段持续拉升;Mini LED成为高端市场主流,RGB-Mini LED等技术路线有望带来高端渗透与利润回升 。头部品牌格局逐步集中,中国品牌持续扩张、对韩系形成部分赶超,海信、TCL等在RGB‑Mini LED等领域具备领先或快速跟进能力 。下游应用向全场景扩展(家用、商用、车载、特种显示),产业链价值提升将推动软硬件一体化与国产替代成为长期趋势 。激光显示与投影拓展超大尺寸市场,国际与国内需求并存,海外市场增速领先,中国市场承压但有结构性提升空间 。综合来看,行业仍处于存量结构性升级阶段,关注点集中在高端化、技术路线替代、场景扩展、产业链升级五大维度及相关龙头公司机会。
本报告聚焦智能显示行业在全球与国内市场的存量成长机遇,梳理五大结构性机会:产品结构升级、高端化与大屏化;技术路线替代带来换道周期;应用场景从家用延伸至商用、教育、车载等;车载与空间显示形成新增长点;产业链价值上移,软硬件一体化与国产替代推动成本下降与利润改善。并指出头部厂商与国产企业具备协同效应,重点关注龙头与上下游协同主体。风险包括产能错配、研发进度与材料成本波动等,对冲路径为产能与成本控制、持续的技术迭代及国产替代推进。核心洞见来自第一、二页的要点与风险提示。
本报告聚焦波司登FY2025/26业绩及结构性变化,披露营收273.50亿元、净利润39.94亿元等关键数据及分品牌、分渠道的业绩分布、毛利率与费用率变化,强调线上线下协同与成本管控推动利润提升,并对FY2026/27及2027-2029年的利润预测与估值给出买入评级及目标区间。核心结论包括:在强烈市场竞争中,公司展现出经营韧性,及高派息比例带来稳定的股东回报。
本报告聚焦新材料行业周度行情与全球扩产周期对上游材料的拉动,梳理氨基酸、PLA、维生素、工业气体等细分领域的价格变动及趋势,指出全球高端存储产能扩张将带动核心上游材料需求回升,隐藏的投资机会在半导体材料及相关上游材料龙头企业中显现,建议关注雅克科技、安集科技、鼎龙股份、兴福电子、彤程新材等标的 .
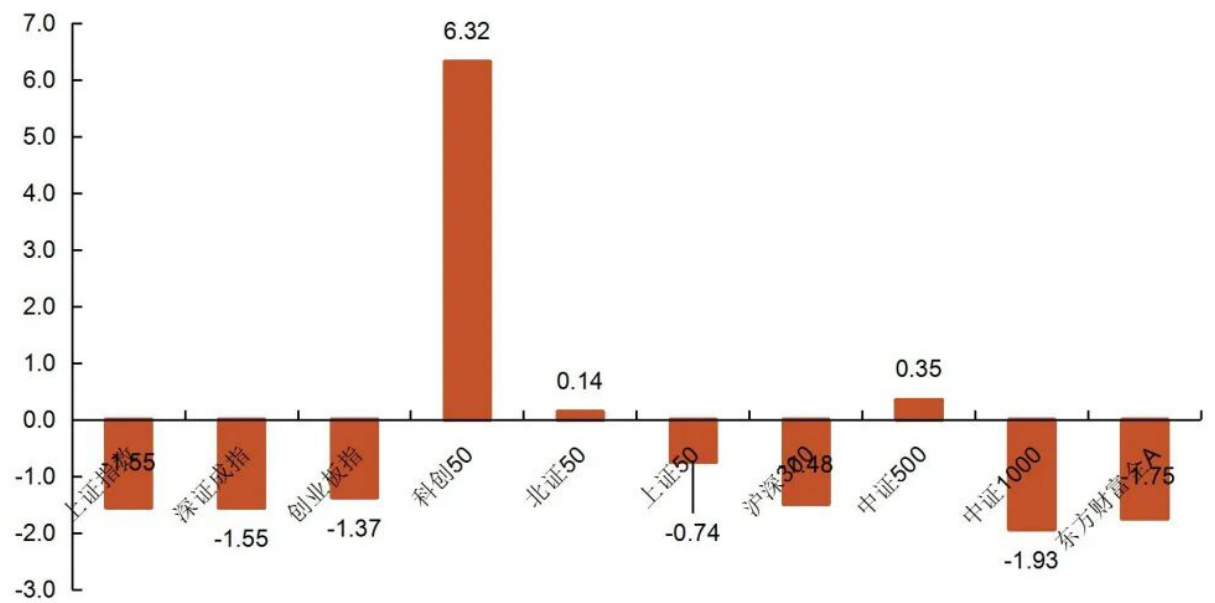
本周A股在机构季度调仓影响下呈现结构性分化,科技成长板块领涨,科创50估值处于高位并推动相关指数估值提升;大盘整体回落,金融与防御板块承压,市场情绪波动、成交量缩减,拥挤度维持高位,资金向低估值防御板块及高股息配置转移。综合来看,市场仍处于存量博弈阶段,需在科技成长与防御之间保持均衡配置,关注低位滞涨、业绩改善的化工有色、军工材料、航运等板块,以及高股息、防御性方向以提升组合韧性
本期报告聚焦本周A股市场的宏观策略与行业景气,核心结论包括:机构调仓主导行情,科技为主线、防御为辅助的搭配仍是主流配置思路;科创50相对估值与表现领先,市场呈现对科技成长与专精特新的持续关注。行业层面,煤炭与能源价格在供给约束下维持高位,而农林牧渔受猪价回落及产能去化压力,行业轮动向更低风险/高确定性方向倾斜。创新药BD进入全球化自主商业化阶段,龙头企业通过全球化商业化放量与协同开发提升利润弹性与估值升幅。综合来看,行情在高拥挤度下需关注流动性收缩与板块轮动加速的潜在风险,同时把握低位滞涨行业的反弹机会与高股息、防御性板块的配置价值
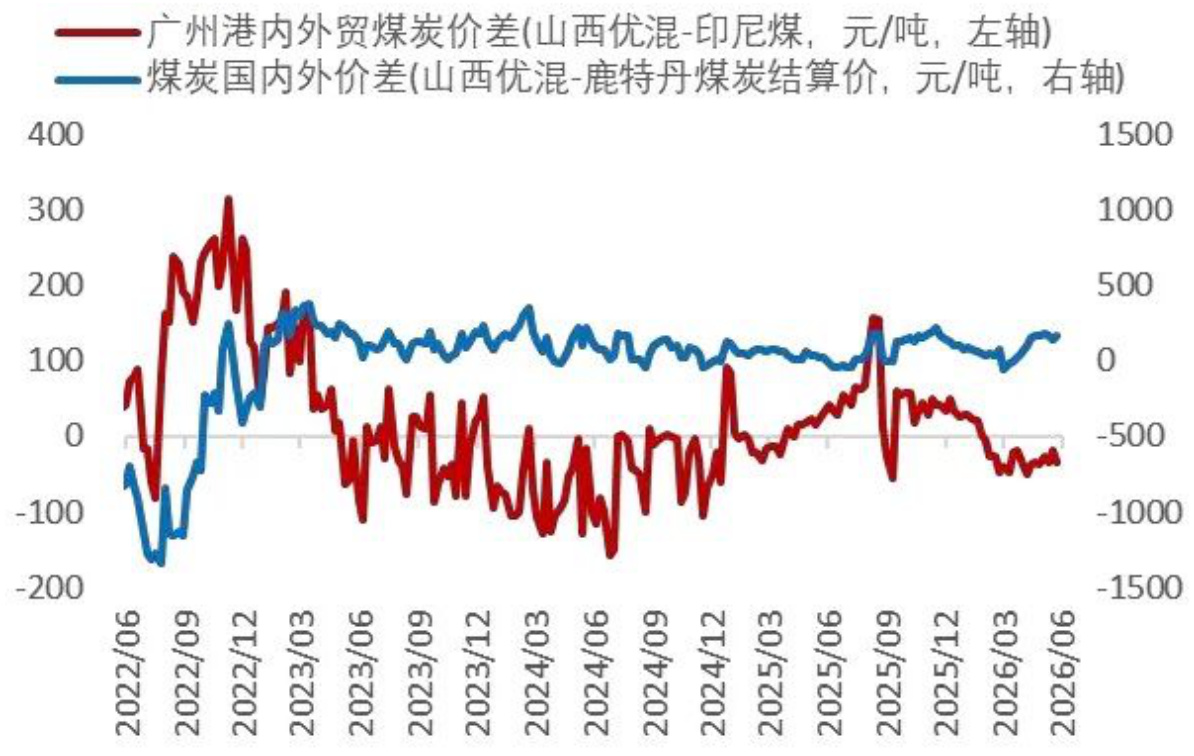
本周煤炭行业呈现分化态势:动力煤价格承压回落,现货与港口库存显示回落迹象,秦皇岛/环渤海区域价差缩窄;炼焦煤价格在安监背景下继续维持高位,供应偏紧格局未见缓解,焦化厂开工与库存动态呈现阶段性收紧趋势。全球供应侧约束与地方产能释放节奏叠加,短期焦煤具备维持高位的基本面支撑,但夏季需求旺盛时动力煤有望回暖并带动煤价向上。报告给出一系列投资建议与关注标的,重点关注兖矿能源、中煤能源等,以及动力煤相关的新集能源、昊华能源、晋控煤业、华阳股份、山煤国际、陕西煤业等;炼焦煤方面关注山西焦煤、潞安环能、平煤股份、淮北矿业、盘江股份等。风险提示包括政策效果温和、需求波动、进口煤增加等因素。