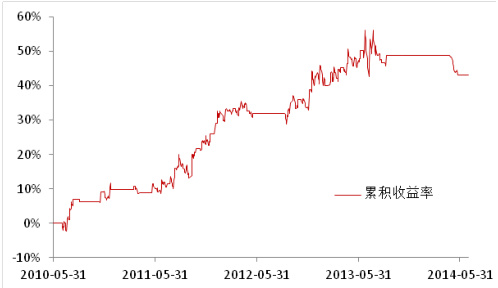
厚尾分布下的随机区间突破策略广发发表于 2014年8月20日上传于 2025年7月21日本报告通过数学推导与实证验证,分析了传统开盘区间突破策略的收益来源,发现其与期权宽跨式组合多头部分等价,且策略收益的关键来源于期货涨跌幅的厚尾分布。针对传统区间宽度确定的限制,报告推出随机区间突破策略,实测显示可持续盈利且增强策略资金容量。此外,引入峰度指标进行厚尾效应刻画,基于厚尾显著时段实施策略的改良版本,提升了信息比并降低最大回撤。报告还探讨了厚尾预测的潜在价值,为进一步改进突破策略奠定基础。