2024精选深度报告系列之十六:如何定量配置可转债组合的股性与债性
发表于 2024年9月27日上传于 2025年5月7日
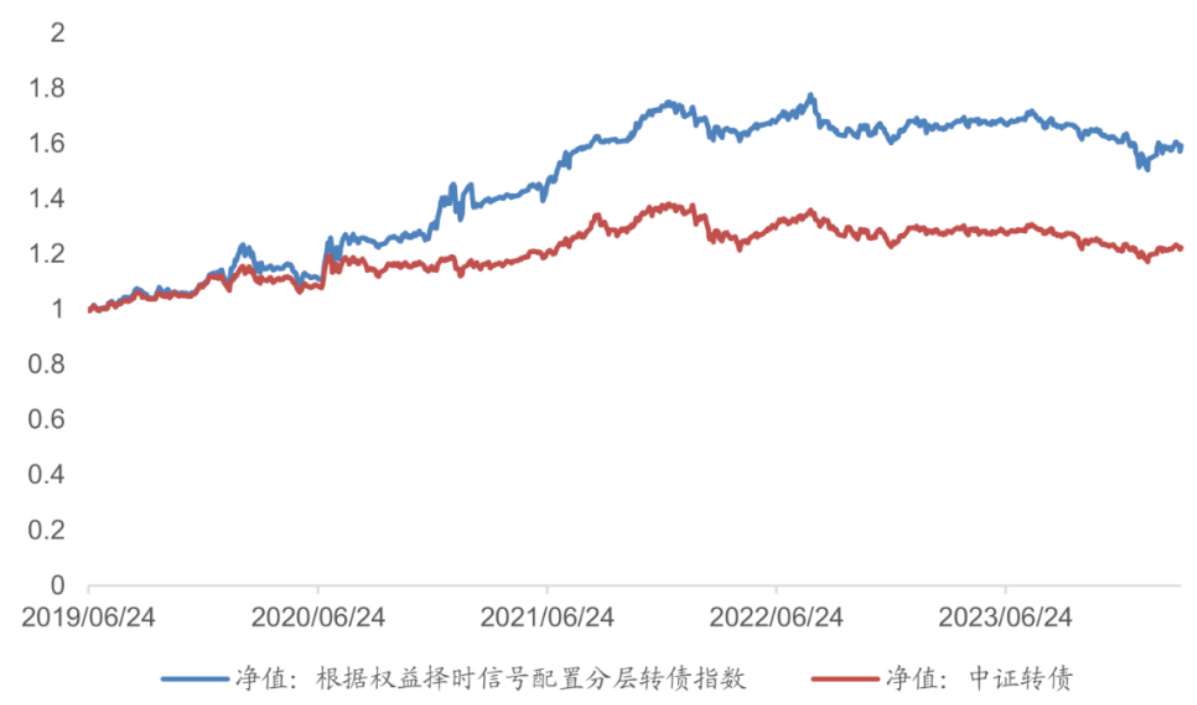
本报告以可转债的股性与债性为核心,研究通过分层转债指数复制及动态配置,实现对中证转债指数的复制及收益增强。重点利用宏观、中观及微观多因子择时模型动态调整偏股、中性、偏债层转债权重,并结合转债估值指标(转股溢价率、到期收益率)引入正股及纯债替代策略,有效提升策略收益与降低组合波动 。
本报告以可转债的股性与债性为核心,研究通过分层转债指数复制及动态配置,实现对中证转债指数的复制及收益增强。重点利用宏观、中观及微观多因子择时模型动态调整偏股、中性、偏债层转债权重,并结合转债估值指标(转股溢价率、到期收益率)引入正股及纯债替代策略,有效提升策略收益与降低组合波动 。
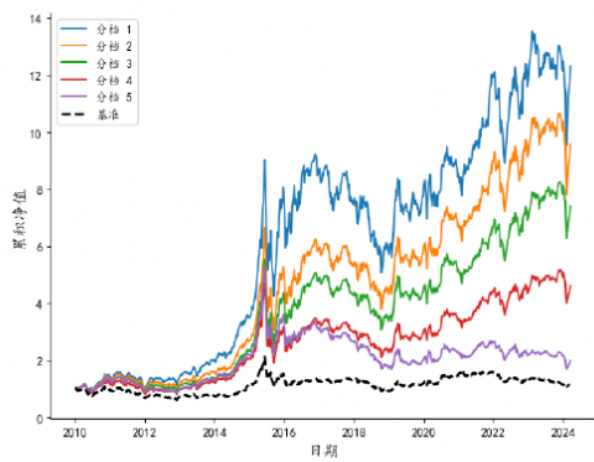
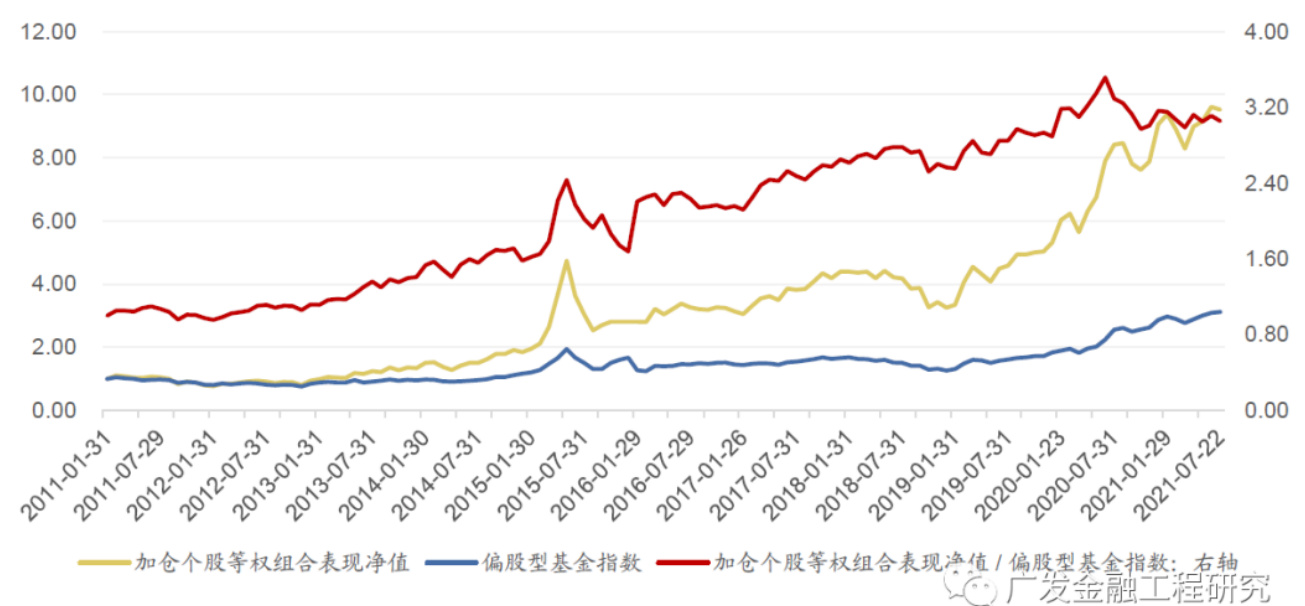
本报告提出基于多期限残差优化的多期限动量反转因子,利用残差动量及改进的低延迟趋势线提升因子的稳定性与选股能力。实证发现该因子在沪深A股各板块均表现稳健,尤其是在创业板及中证1000股票池,Rank IC均值分别达到-4.32%和-3.79%。策略回测显示,多头组合年化收益率最高达23.90%,夏普比率最高达0.67,多空组合也呈现良好风险收益特征。同时,经过Barra中性化处理后因子仍保持有效性。该因子换手率明显低于原始动量因子,且在不同调仓频率和残差平均窗口长度下均表现稳健。风险提示包括因子策略在市场结构和交易行为变化时的可能失效风险。
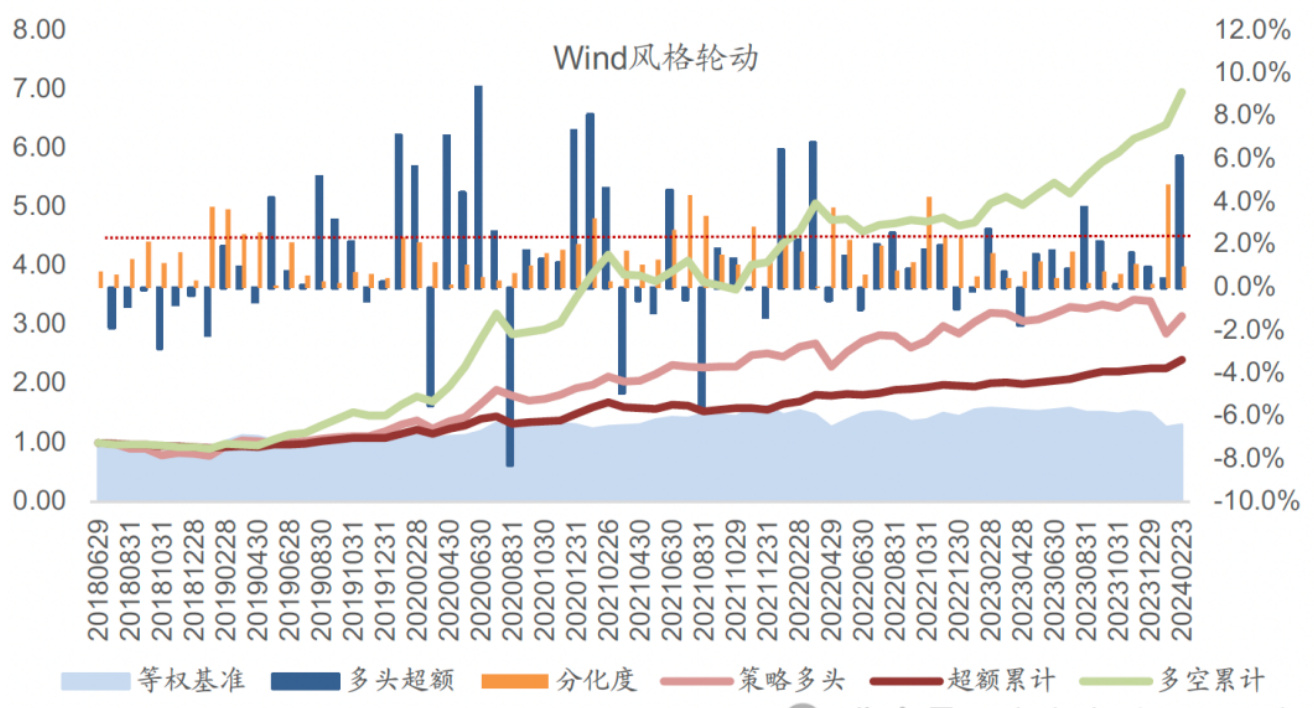
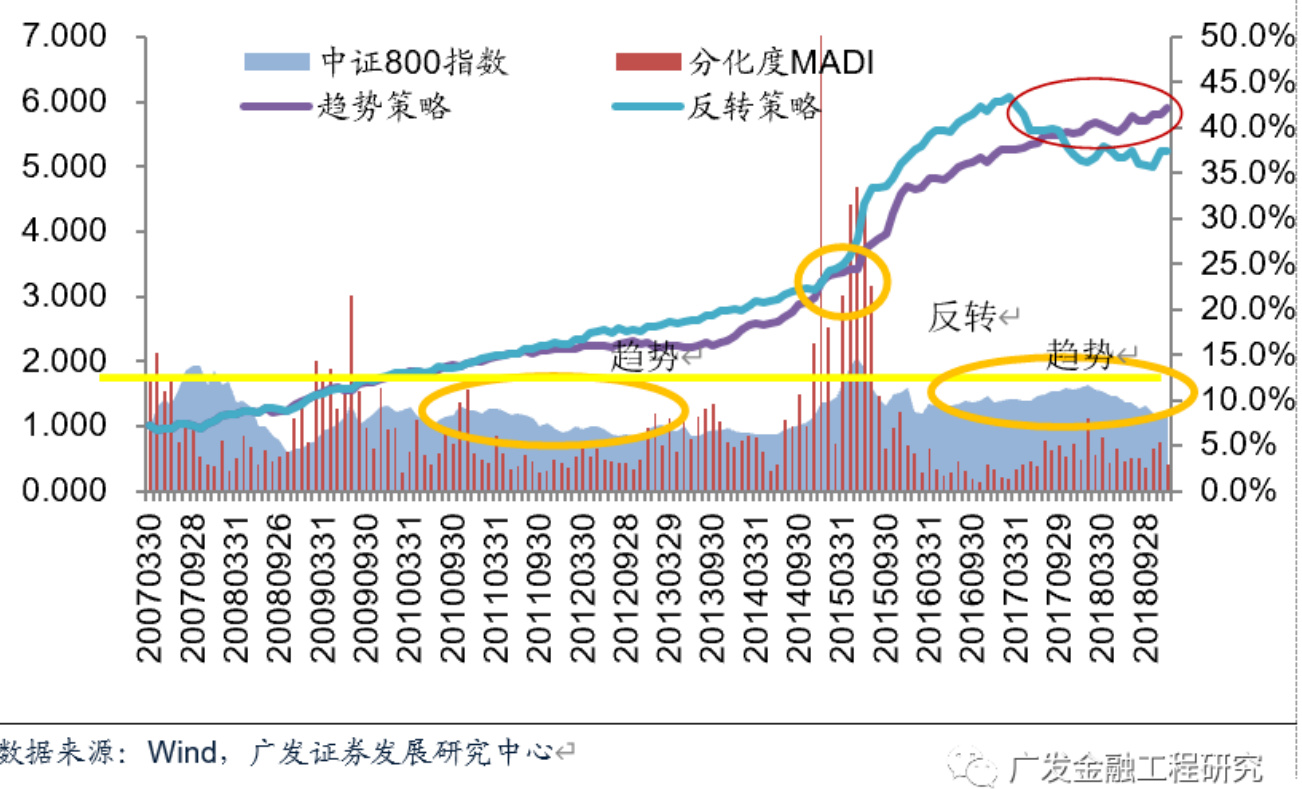
报告基于A股市场的结构分化特征,使用分化度指标构建动态风格轮动策略。以Wind风格指数和Wind主题指数为标的,策略通过阈值判定采用趋势或反转模式,实现了显著超额收益。风格轮动策略自2018年以来年化收益约33%,主题轮动策略自2013年以来年化收益达52%,均显著优于等权基准。策略动态适应市场分化度变化,提高投资效果并给出风格及主题配置建议,彰显分化度在风格轮动中的重要参考价值
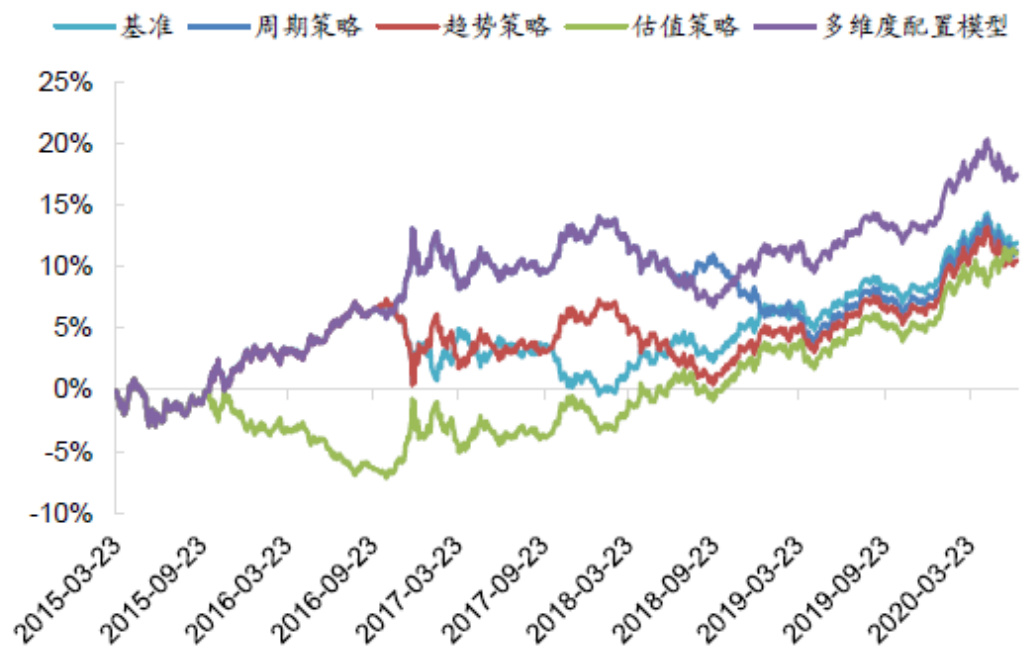
本报告系统分析了国债期货市场流动性提升,提出基于估值因子、趋势因子和周期因子的利率量化预测模型,最终构建多维度国债期货配置策略,实现2015年以来年化收益3.06%,胜率100%,优于买入持有策略,体现国债期货在利率配置中的优势。