基于市场羊群效应的股票alpha探究

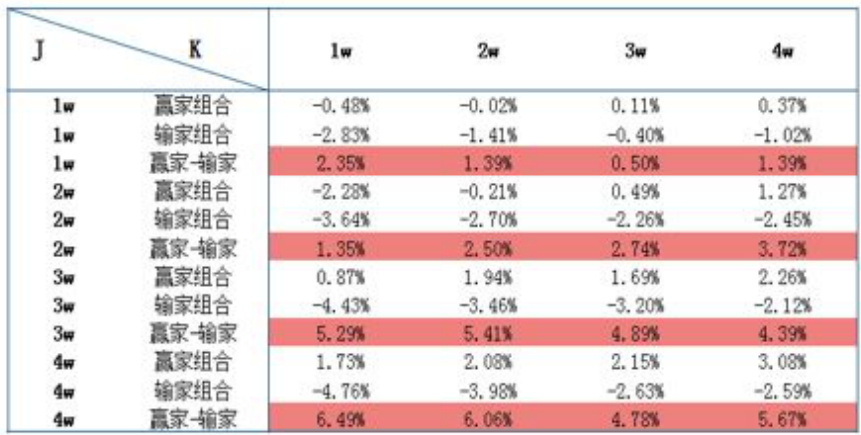
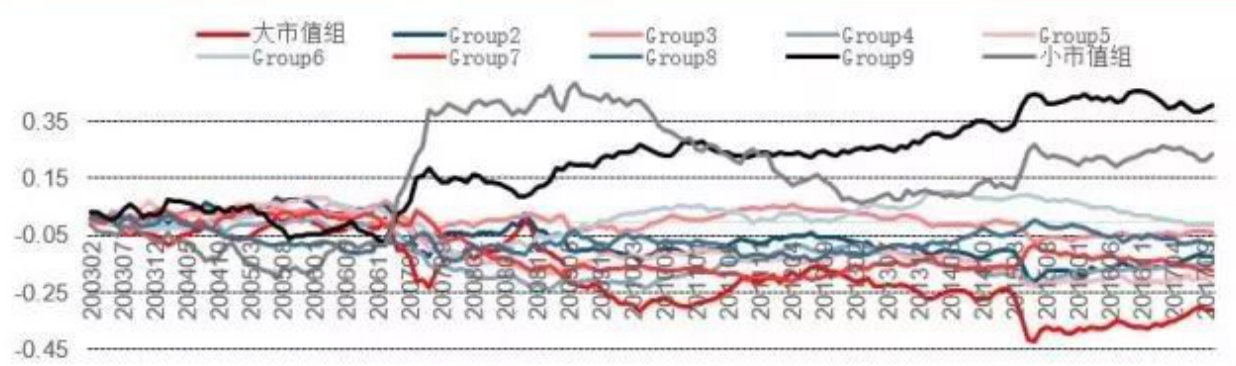
本报告系统研究了A股市场的羊群效应行为模式,梳理了五种经典羊群效应检验模型,并基于行业动量策略实证其在A股市场的表现。发现短期(周频)行业动量效应显著,且弱羊群效应行业动量更强。同时,报告创新构建了三种基于板块内股票相似度的小型板块羊群效应alpha因子,因子2表现最佳,月频IC均值0.071,年化IR 2.59,多头组合年化alpha达12.86%。整体研究为基于行为金融视角的量化选股提供新的因子建设思路
本报告系统研究了A股市场的羊群效应行为模式,梳理了五种经典羊群效应检验模型,并基于行业动量策略实证其在A股市场的表现。发现短期(周频)行业动量效应显著,且弱羊群效应行业动量更强。同时,报告创新构建了三种基于板块内股票相似度的小型板块羊群效应alpha因子,因子2表现最佳,月频IC均值0.071,年化IR 2.59,多头组合年化alpha达12.86%。整体研究为基于行为金融视角的量化选股提供新的因子建设思路
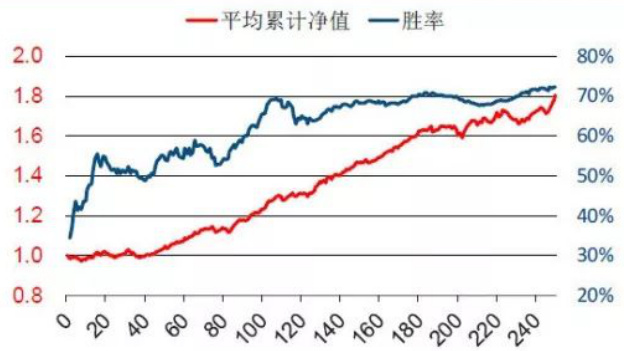
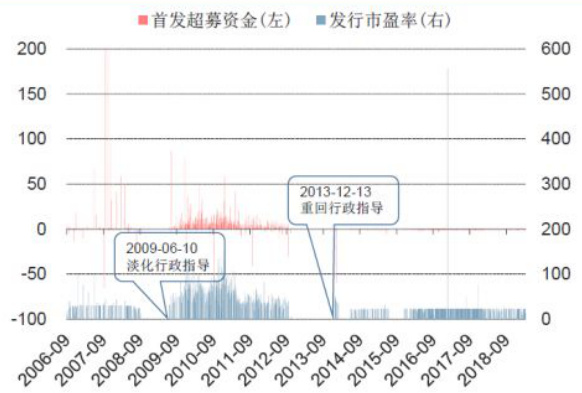
本报告系统解析了科创板发行及交易制度,重点比较了科创板与创业板、中小板、港股及纳斯达克市场的制度差异,从定价、配售到交易机制多维度展开分析。通过历史数据回顾创业板和中小板上市初期表现,结合港股美股的振幅与涨幅特征,推演科创板股票上市后可能的行情走势和投机性特征,并基于多项假设测算了打新收益率分布,分别给出不同投资者类别和产品规模下的预期回报范围,提供了科创板市场化改革的初步框架及打新策略的收益预期

本报告通过国债收益率和信用利差刻画货币与信用周期,建立信用货币四周期轮动模型,发现货币周期领先信用周期。基于此模型,系统分析大类资产和行业在不同信用货币周期的表现特征,提出资产和行业轮动配置策略,历史回测显示大类资产配置策略年化超额收益达17.10%,行业轮动策略超额收益达15.77%,且策略稳定性通过领先滞后敏感性分析验证。当前策略建议偏债券配置,优选食品饮料和餐饮旅游等行业配置,展现了信用货币周期在资产配置中的重要指导意义与实践价值