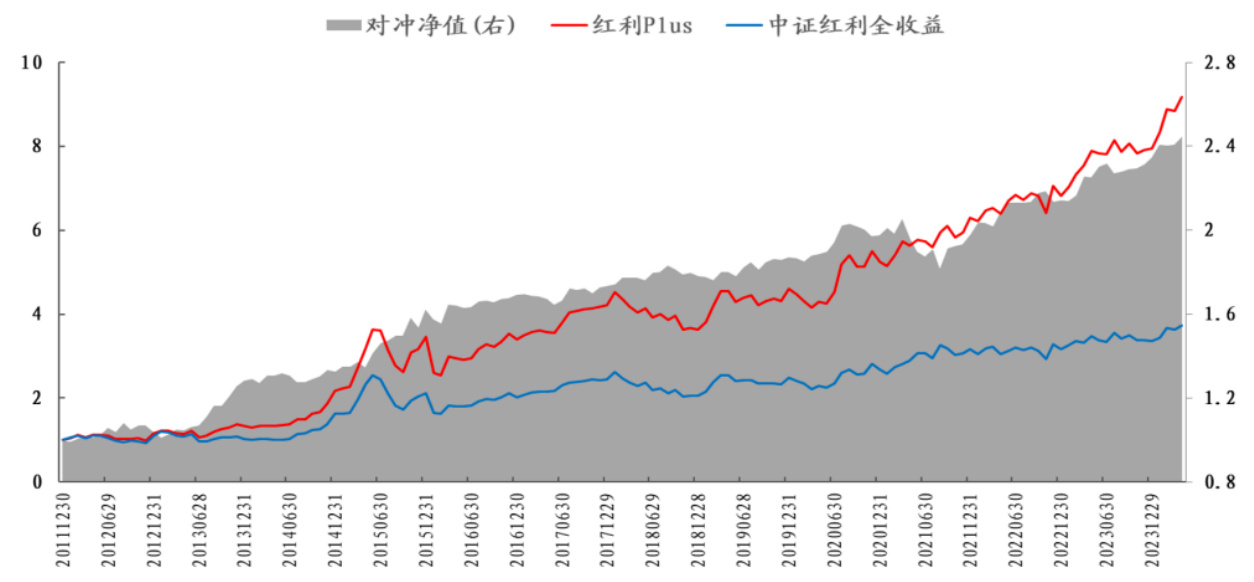
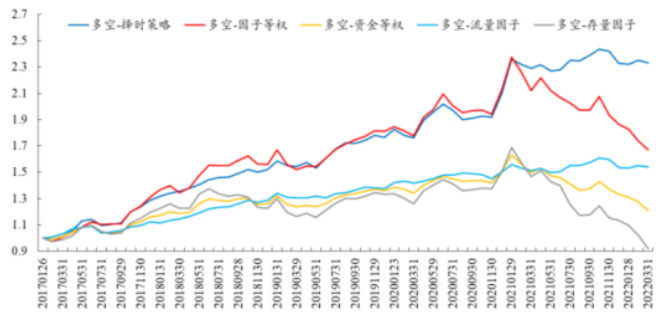
嘉实美国成长与全球价值海外市场的量化投资实践
发表于 2025年10月15日上传于 2025年10月15日
本报告介绍了嘉实基金人工智能投资部基金经理张楠在海外市场的量化投资实践,涵盖了基于理论与实证结合的多国别股票模型构建,结合AI技术提升模型的可解释性和预测能力,强调稳健可持续的超额收益追求,体现了量化投资的前沿应用和策略创新 。
本报告介绍了嘉实基金人工智能投资部基金经理张楠在海外市场的量化投资实践,涵盖了基于理论与实证结合的多国别股票模型构建,结合AI技术提升模型的可解释性和预测能力,强调稳健可持续的超额收益追求,体现了量化投资的前沿应用和策略创新 。

2025年9月港股市场整体表现优于A股,恒生指数上涨7.1%,恒生科技指数涨幅达13.9%。南下资金继续维持千亿净流入,累计流入达2024年的145%,创历史新高。四类资金流向分析显示,不同投资者增配细分行业。基于港股通成分股构建的多因子“港股优选20”组合具备长期超额收益能力,超额年化收益率达12.9%。10月组合增配有色金属板块,反映资金流向趋势
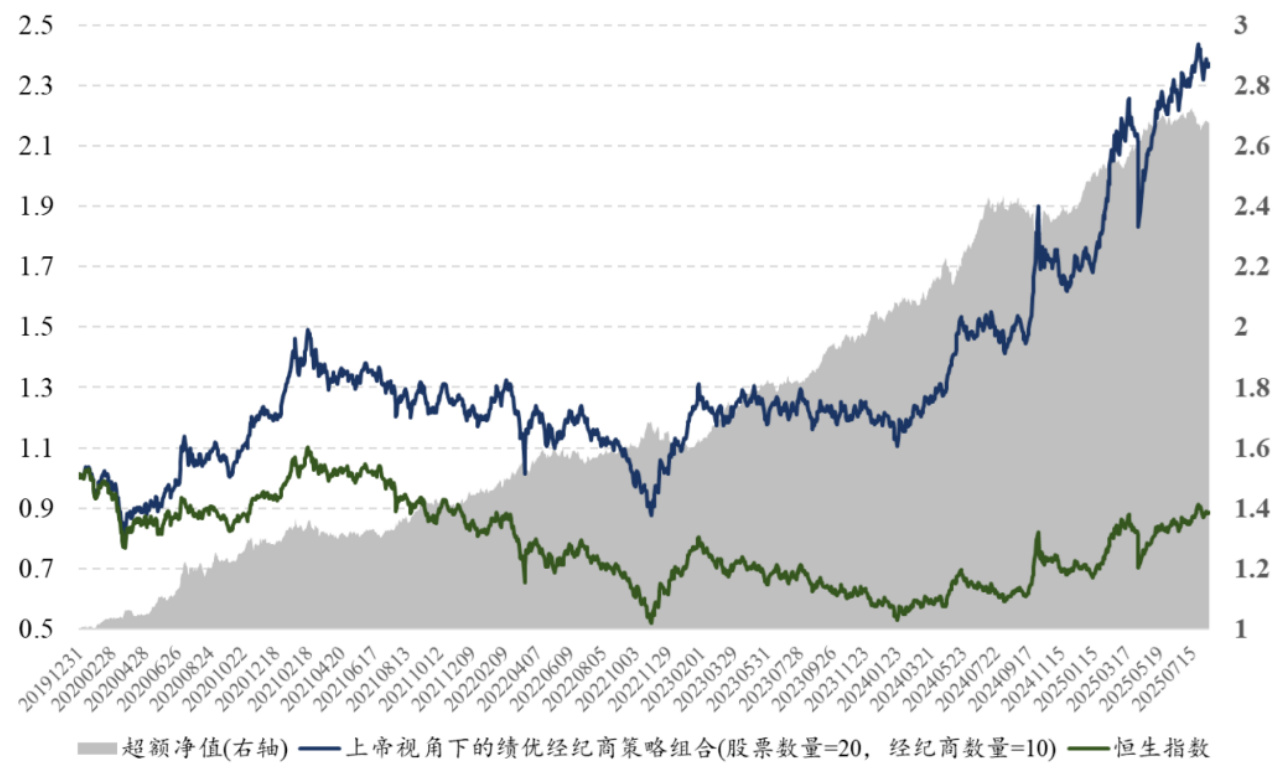
本文基于香港交易所CCASS细粒度托管明细数据,拟人化分析港股通相关经纪商的持仓及交易行为,评估其选股能力。发现大市值经纪商持仓集中且换手率较低,中小经纪商虽市值小但交易活跃,提供alpha机会。通过后视镜视角筛选绩优经纪商,构建组合实现年化超额收益近20%,夏普比率超2.5,且行业分层模型同步表现优异。并设计带持仓相似度惩罚的量化选股策略,实证其有效性,年化超额收益达16.5%,表现稳健优于恒生指数,策略在牛市阶段表现更佳,适合实际产品化应用
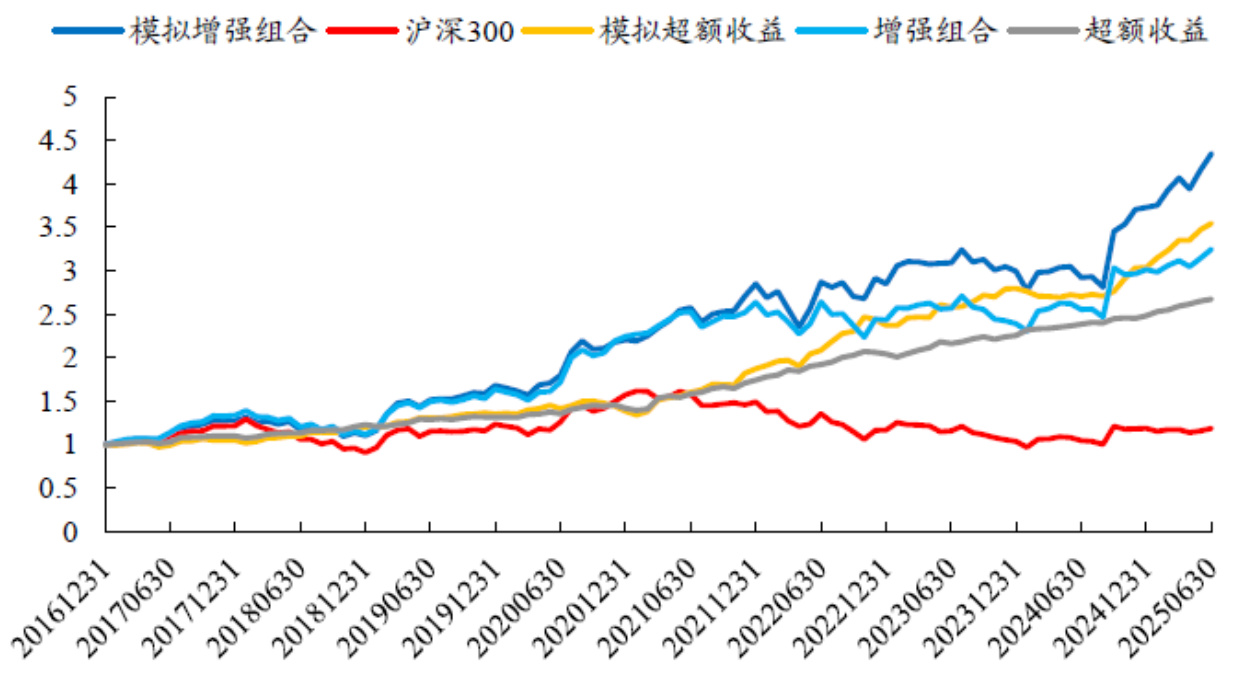
本报告围绕指数增强型基金的持仓复制与优化展开,提出通过构建与原指数权重分布近似但集中度更低的“虚拟指数”提升增强策略表现。研究显示,模拟持仓组合整体跑赢基准指数,但未达市场基金平均超额收益水平。通过虚拟指数构建的增强组合表现更优,且大部分细分因子在虚拟指数成分股中的预测效果和稳定性更好,展现了重构成分股权重提升指数增强策略的潜力 。
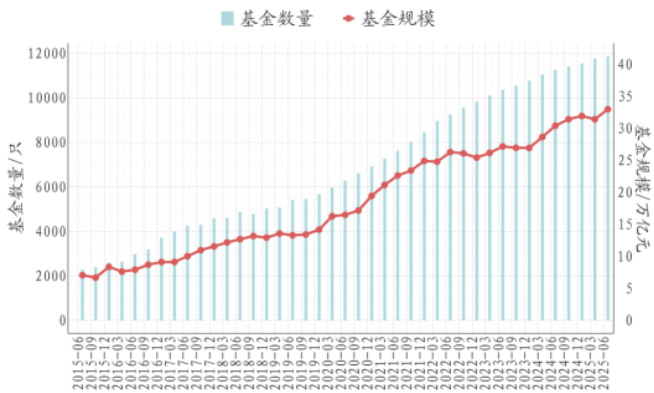
2025年二季度公募基金整体规模达33.01万亿元,非货币基金规模19.1万亿元增长5.47%。主动权益基金股票仓位提升至88.63%,重点增持通信与非银板块,重仓股覆盖度提升至29.6%。固收+基金规模1.87万亿元,杠杆率升至116.24%,债券仓位提升至103.89%。纯债基金规模7.49万亿元,杠杆率及信用债比例同步上升。FOF基金规模升至1556.79亿元,偏债混合型FOF规模增长显著,整体市场结构持续优化