Federated Diffusion Modeling with Differential Privacy for Tabular Data Synthesis

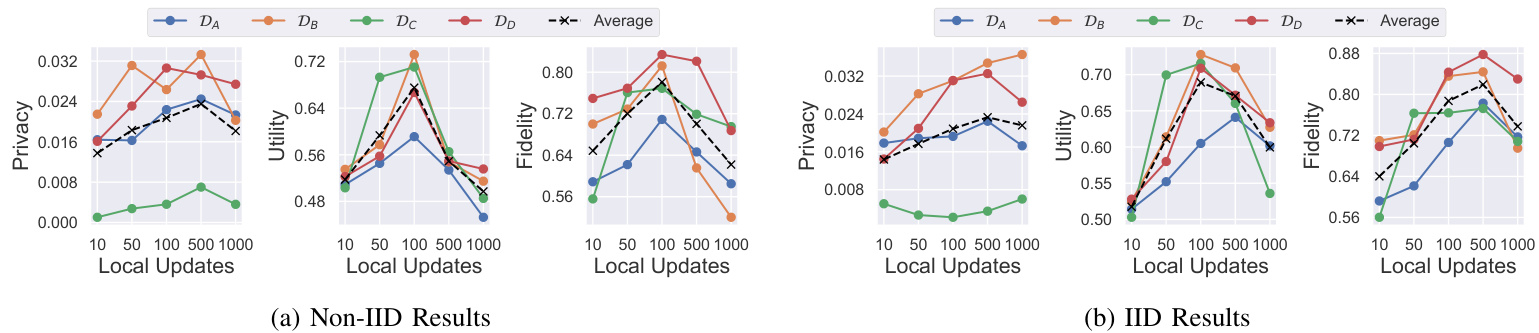
本文提出DP-FedTabDiff框架,将扩散模型、联邦学习及差分隐私结合,用于生成高保真且隐私合规的混合类型表格数据。实验基于四类真实金融及人口统计数据集,探讨本地更新次数、隐私预算及联邦策略对数据实用性和隐私保护的权衡,验证了模型在严格隐私约束下仍能实现较优合成数据质量,为隐私敏感领域安全数据共享提供新思路。
本文提出DP-FedTabDiff框架,将扩散模型、联邦学习及差分隐私结合,用于生成高保真且隐私合规的混合类型表格数据。实验基于四类真实金融及人口统计数据集,探讨本地更新次数、隐私预算及联邦策略对数据实用性和隐私保护的权衡,验证了模型在严格隐私约束下仍能实现较优合成数据质量,为隐私敏感领域安全数据共享提供新思路。
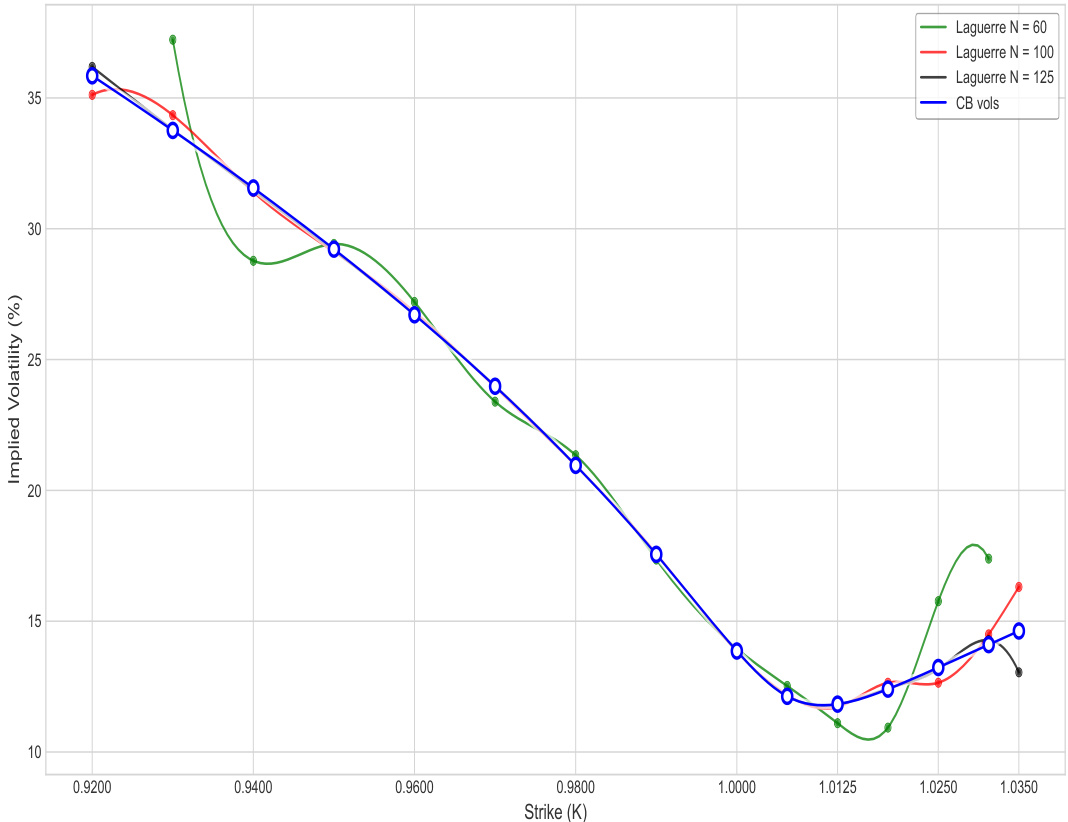
本文针对rough Heston模型欧式期权的定价和标定问题,提出基于sinh-加速变换和分数Adams方法修正的SINH-CB数值方法,实现了高精度快速定价。该方法通过刚性数值积分路径变形与多重校验机制,有效消除传统Fourier反演中数值误差导致的“幽灵标定”现象,兼顾了计算效率与稳定性。实证结果表明,所提方法在多项数值指标及实盘特斯拉期权标定中表现优异,且能实现毫秒级速度,显著优于现有Gauss型及COS/SINC方法

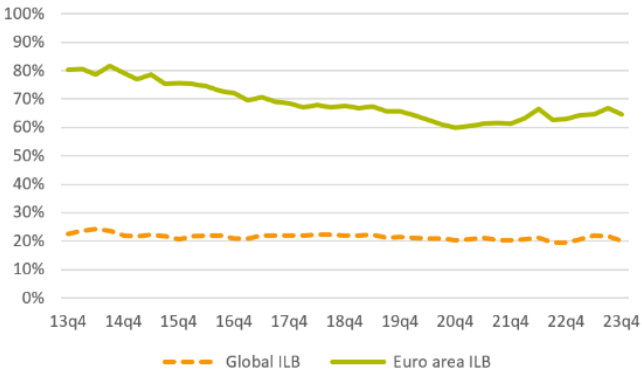
本研究基于2013-2023年欧元区20国债券持仓数据,系统分析了通胀联动债券的投资者客户群效应。结果显示欧元区投资者整体偏好通胀联动债券,其中养老基金超配,保险公司低配,且投资者倾向选择与本国或欧元区通胀挂钩的债券。荷兰养老基金在2019年养老金改革公告后显著减少此类债券持仓,反映监管变动对需求的影响,揭示投资者基于通胀风险对债券市场的细分和局部对冲行为

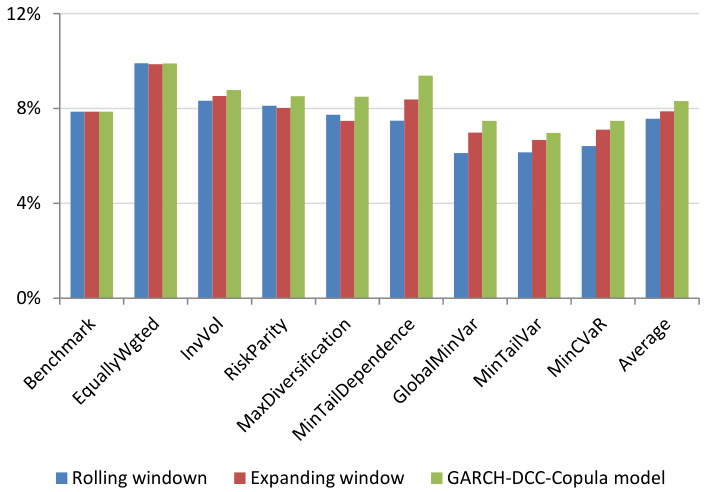
本报告基于Deutsche Bank量化策略团队研发的GARCH-DCC-Copula模型,构建全球资本市场的综合风险指标,综合考虑资产收益的序列相关、波动聚集、动态相关性和尾部相关性,进而构建动态马尔科夫切换模型预测市场风险状态。该风险模型显著提升资产配置及股票量化因子权重的预测能力。研究涵盖三资产组合扩展至11资产类,以及股票因子风险溢价配置,针对不同市场风险和相关性状态,构建了相应的资产组合和策略,优化风险调整后收益表现。报告还展示了基于风险状态的动态资产配置和因子轮动策略的优越性,以及风险状态对策略表现的影响 .