招商证券金融工程团队研究成果精选
招商证券金融工程团队以数据为本、深度研究为锚,覆盖量化选股、资产配置、行业轮动、风格轮动、量化择时、ESG投资与固收配置等多领域;近一年产出十余篇深度研究,基本面量化成为自2024年12月起的核心方向,且通过季度更新持续丰富研究体系;团队成员背景多元、公众号累计阅读量接近2万次,显示出理论与实务的强大结合与落地能力;同时,AI赋能投研与因子生成-策略构建-回测分析等方法论也在持续发展中以提升研究效率与实操落地性

本报告解读征求意见稿的六大修改要点及其对市场生态的影响,核心目标是提高再融资市场的效率与公平性,推动资金更真实地反映企业价值 。短期看,市场将就已披露的定增方案重新评估定价逻辑和可行性,定增终止潮和定价基准日调整将成为常态化现象 。长期而言,统一定价与储架、小额快速等制度将推动资金向优质企业和科技创新领域集中,进入价值发现的新阶段 。风险提示:改革具有不确定性,市场适应期可能存在阵痛,需关注投资者保护和募投项目质量等方面 。
本报告围绕创新药产业链及相关ETF投资价值展开,强调2026年上半年创新药BD出海持续提速、平台化合作成常态,全球数据质量提升与临床进展推动全球化商业化兑现;CXO与上游环节景气回升、AI制药逐步落地成为行业的新支点,政策端全链条支持体系完善为创新药支付空间与定价机制带来改善。从科创新药与港股通创新药指数的配置价值出发,结合生物医药相关指数的覆盖与行业龙头的示范效应,提出对相关ETF的配置建议与风险提示,核心结论来自文中图表与关键段落的多页数据支持

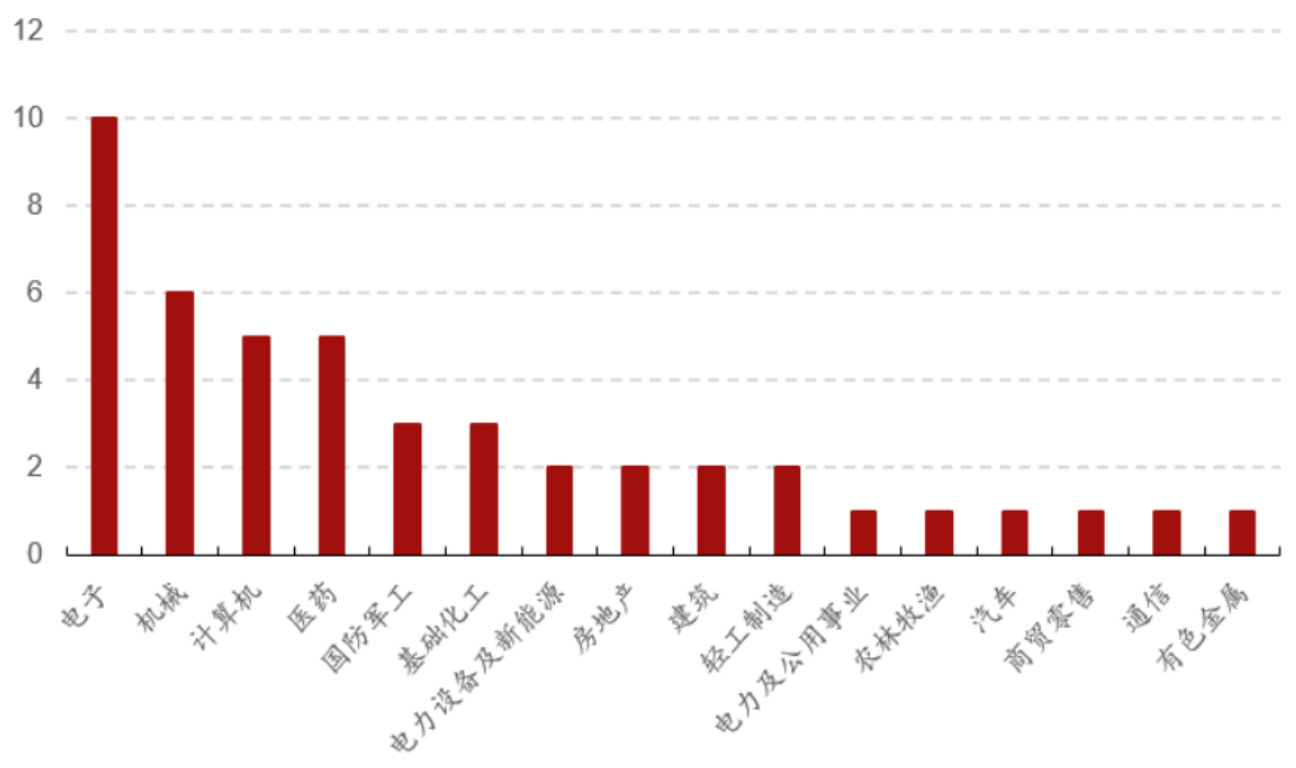
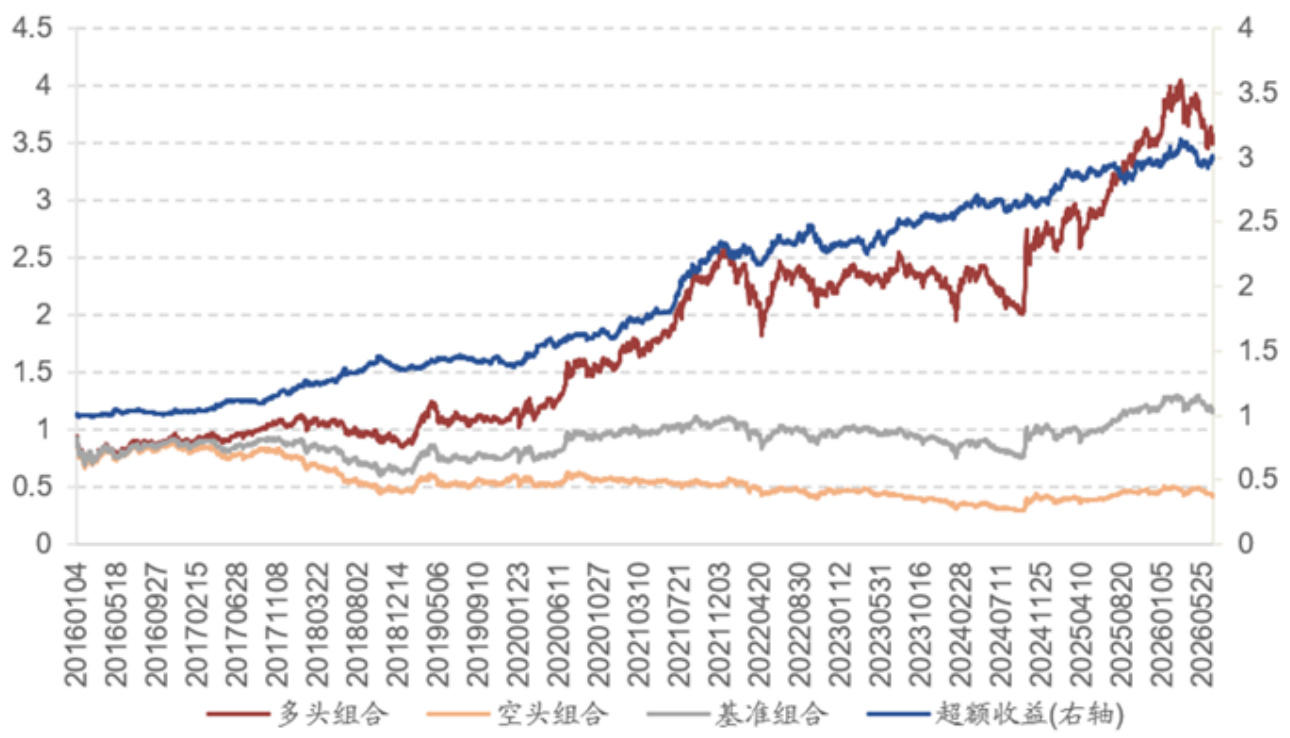
本报告提出并应用“预期共振”行业轮动策略,基于投资景气度、量价指标与分析师预期三维框架,结合11项轮动指标及正向筛选/负向剔除因子,形成对A股行业轮动的定量筛选与分组。2025年策略前六名行业多头组合实现收益率37.11%,超额收益10.79%;2026年至今多头组合收益率为-1.86%,基准为-3.46%,6月表现为-3.43%(多头)对比-3.84%(基准),显示在不同市场环境下仍具备较好韧性与再平衡潜力。最新推荐行业包括电力设备及新能源、基础化工、交通运输、医药、通信和石油石化等,后续将对策略与行业轮动进行月度跟踪
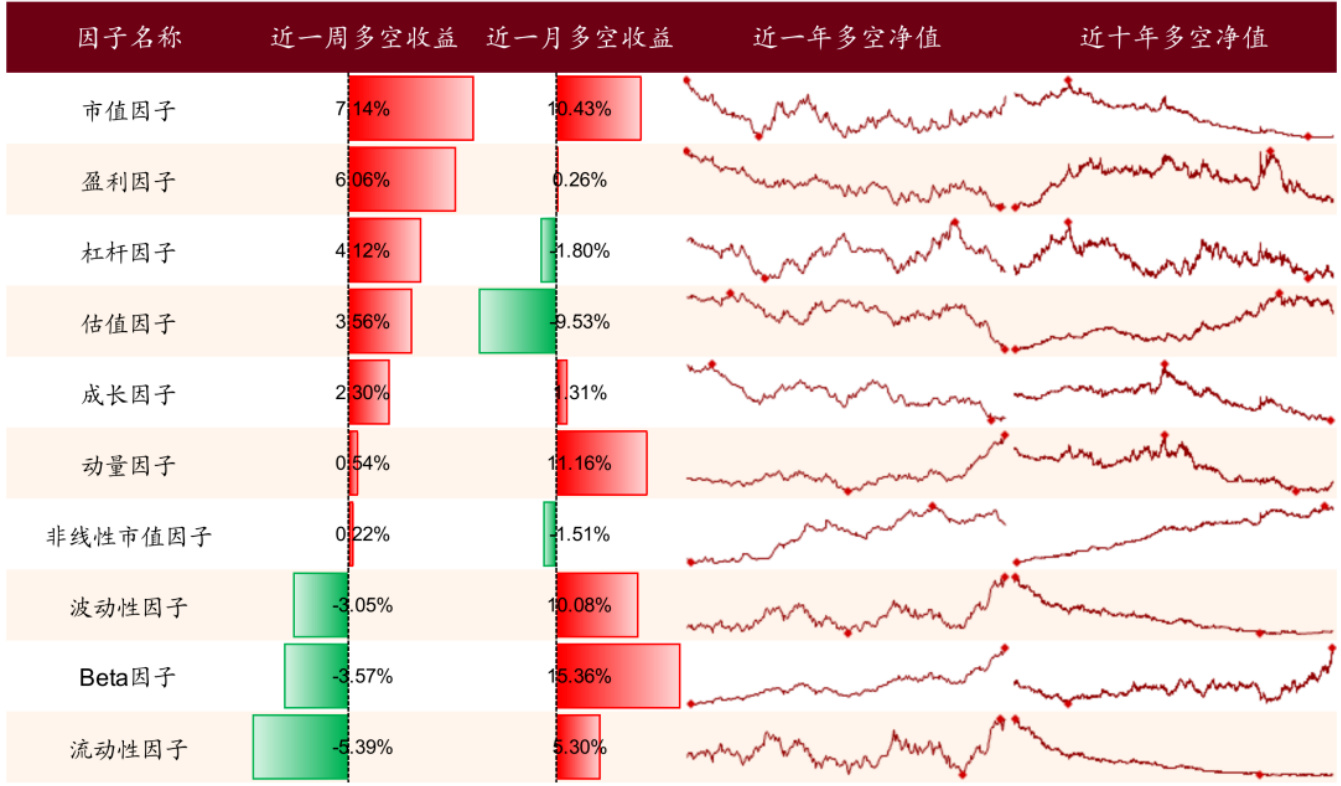
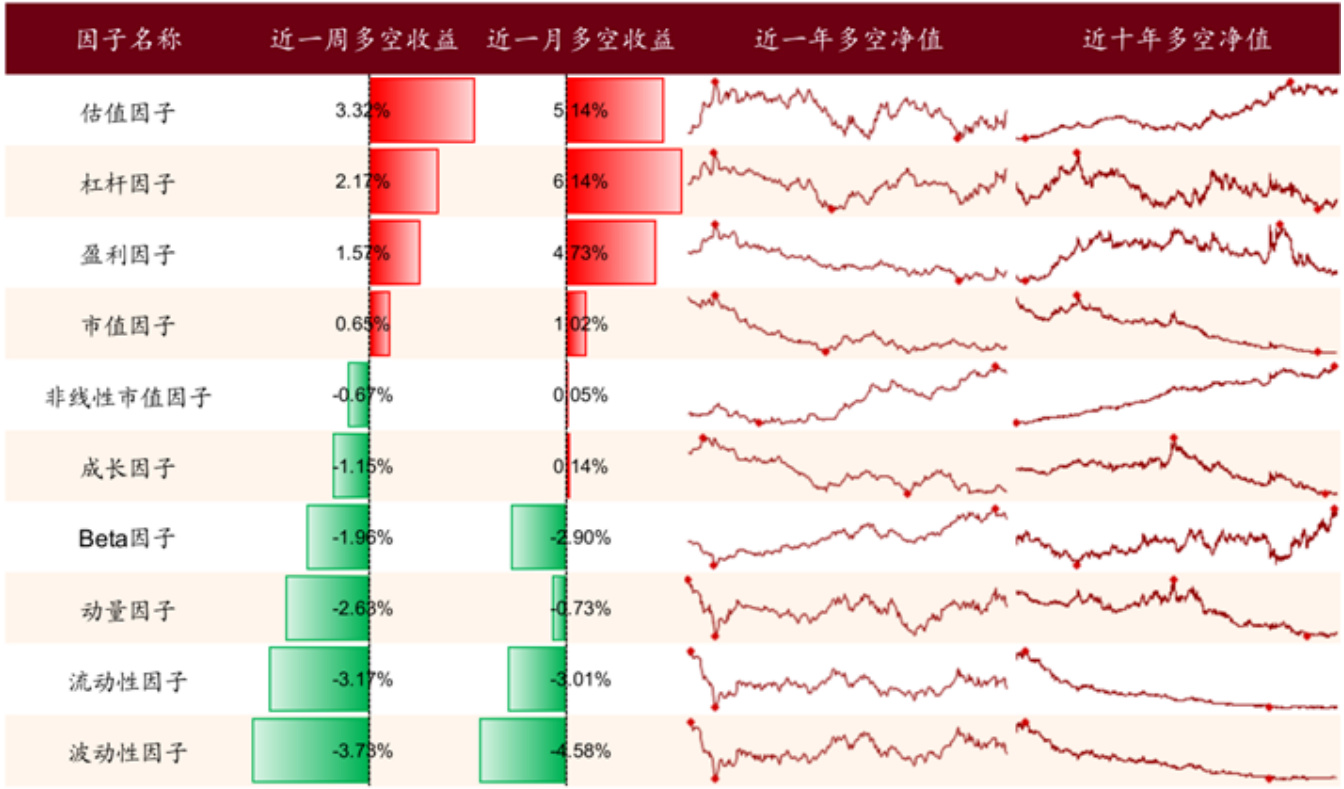
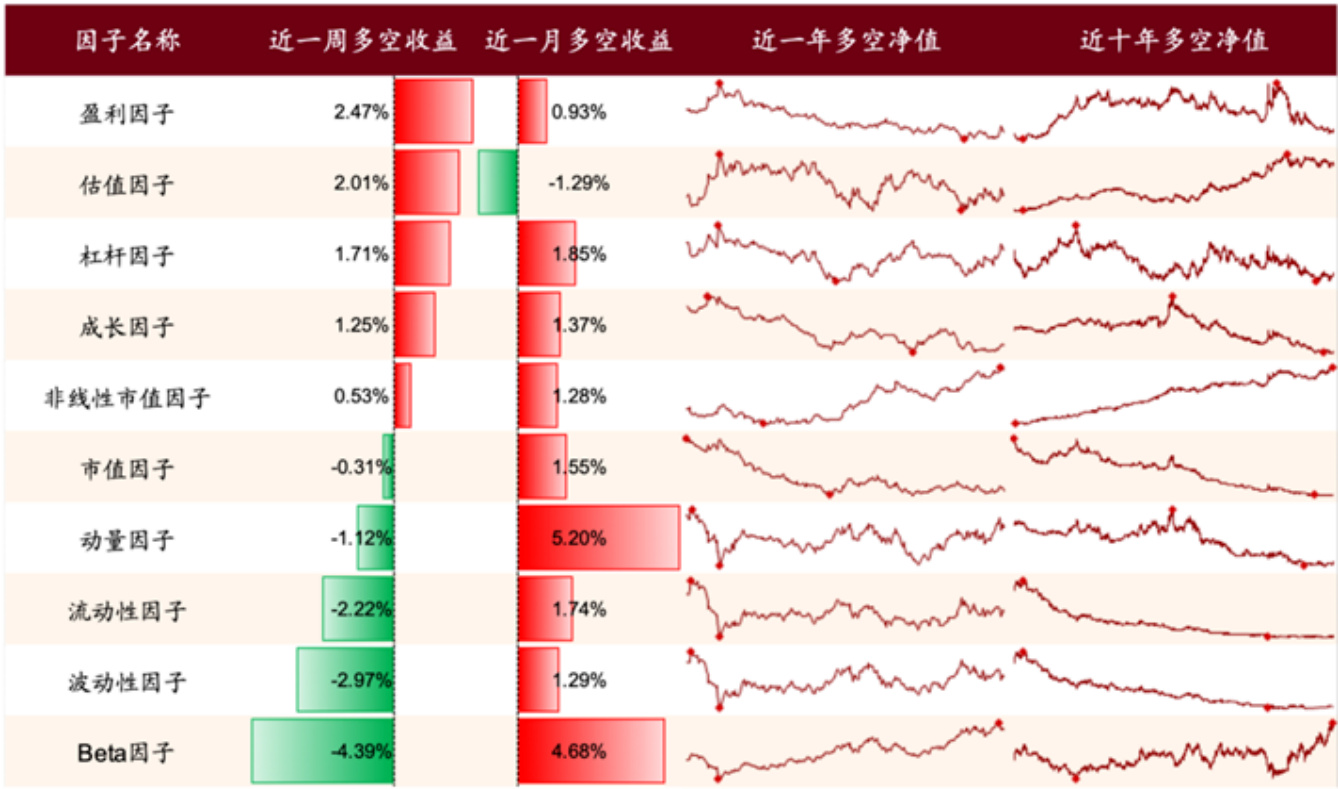
本周市场呈现下行态势,主要宽基指数多数下跌,上证指数略涨。风格因子方面,市值因子实现3.61%的多空收益,流动性因子多空收益为-3.46%,显示大盘风格的主导地位与低流动性风格的抗性。各股票池的核心选股因子在不同区间表现分化,但普遍呈现正向超额收益趋势,如沪深300、中证500、800、1000等股票池的前列因子在最近一周/一个月周期表现良好。指数增强组合周度回顾显示沪深300、中证500、800、1000及沪深300ESG池的超额收益均为正向,且在不同基准下呈现增长态势。为实现因子暴露最大化,本报告采用中性约束条件下的组合优化方法并对交易成本进行扣除,确保行业和风格中性并控制成分股偏离。风险提示:模型在政策和市场环境等变化时可能失效,需注意潜在风险

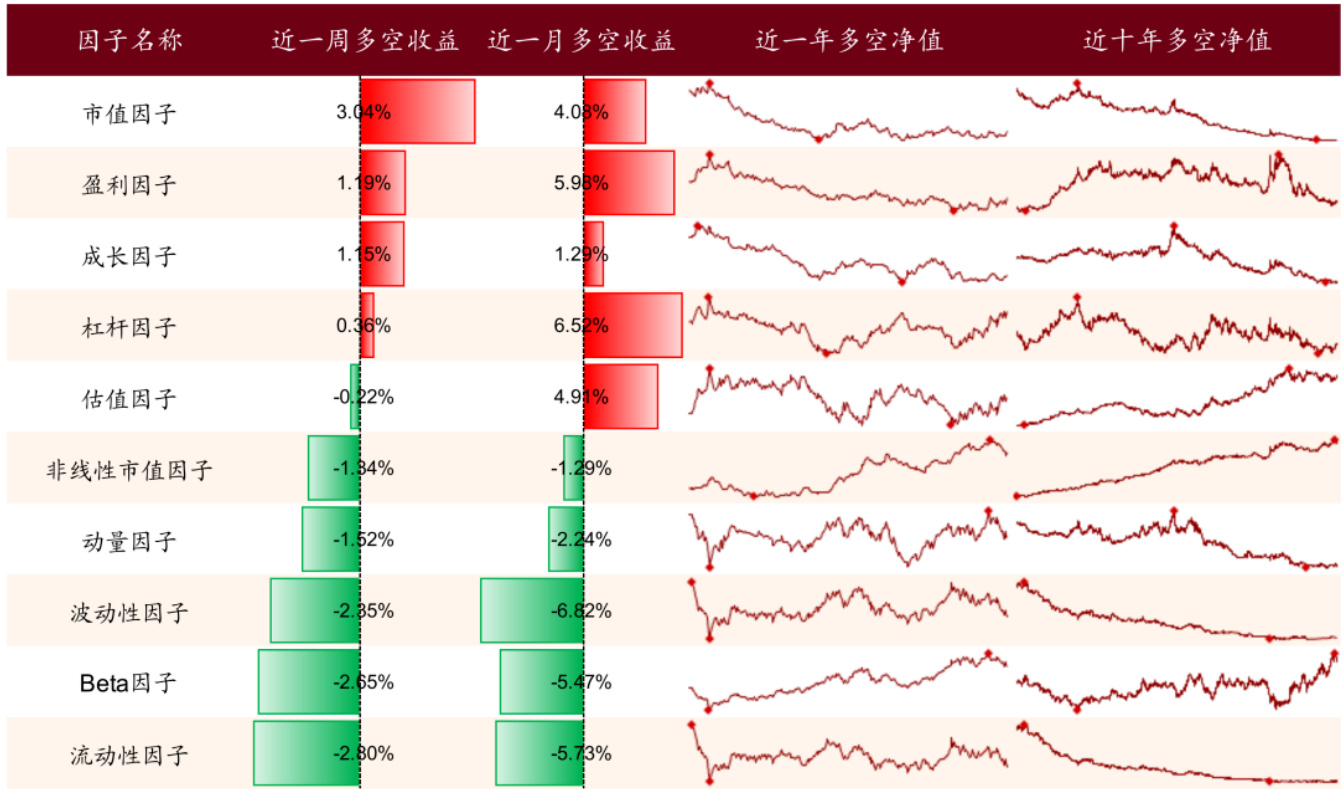
本周市场呈现明显分化,创业板指与多项宽基指数涨跌参差,行业轮动和风格因子呈现明显变化;市值与盈利因子在最近一周的表现尤为突出,推动了风格轮动的核心方向 。基于中证全指等样本构建的10类风格因子(包括估值、成长、盈利、规模、Beta、动量、流动性、波动性、非线性市值、杠杆)在不同股票池的分组回测中,市值因子与盈利因子在最近一周的多空收益显著,Beta因子在过去一个月表现突出等多维证据揭示了当前市场的风格偏好 。报告进一步详细描述了“中性约束条件下最大化因子暴露”的组合构建方法,以及沪深300、中证500、中证800、中证1000指数增强组合的周度超额收益与长期绩效,显示因子驱动策略在不同基准上的稳健性与潜在回撤控制能力(附录给出优化模型与约束条件) 。附带的历史绩效统计表明指数增强组合在过去若干年内均实现正向超额收益与较高的信息比率,验证了以因子暴露为核心的指数增强理念在当前阶段的有效性与应用前景 。
本次会议纪要聚焦宏观分化与内外需驱动的结构性特征,指出4月经济数据未延续一季度的高开趋势,内需修复放缓、外需与高端制造成为出口的托底力量,地产与民间投资承压,政策重点在扩内需、稳地产与促进消费以支撑二季度经济。中观与行业层面,科技主线与出口高景气仍具确定性,产能出清拐点将带来相关高弹性板块轮动,重点关注存储芯片、光通信、半导体设备、光伏储能等领域以及航空制造等出口导向产业链的机会。ESG、银行理财与个人养老金的结构性调整显示市场正向低波动、分散化配置转型,资产配置将更重视稳健性与跨资产分散性,需关注相关风险与政策落地的不确定性。二季度策略聚焦稳增长、促消费、稳地产与高景气行业协同,并警惕地产及民间投资回落带来的下行风险。
本周市场风格以Beta与动量为主导,风格因子在多板块轮动中表现突出,且在沪深300、中证500、中证800等多股池中的因子表现分布存在分化趋势,提示量化选股偏好在不同池中存在差异。报告对10类风格因子在周、月及年内的多空收益进行了系统回顾,并展示了以中性约束条件下最大化因子暴露的组合及指数增强组合的构建与回测结果,显示在多个指数与ESG股票池上有持续的超额收益能力与稳健的风险控制。未来策略在对冲风险、行业中性与风格中性条件下,通过滚动因子权重优化实现对核心因子暴露的提升,并对公募指数增强基金的表现进行了跟踪评估,提供不同市场阶段的回测证据。
本文系统比较分析师预期、简单预期、横截面预期与时间序列等四类业绩预期模型的原理、覆盖度、预测误差与行业差异,揭示横截面预期在覆盖广、特征维度丰富、稳健性强方面具显著优势,能够显著降低预测误差并提升基于预期的超额收益。横截面预期模型以9大核心指标结合Huber回归实现对单季度净利润的预测,回测显示其组合年化收益达26.46%、超额11.34%、最大回撤6.79%;同时,超预期因子表现出IC均值3.46、t值7.65,十组分组收益呈单调上升趋势,多头收益9.3%、多空14.6%,显著优于分析师与简单预期模型。结论强调前瞻性业绩判断对高增长组合与PEG等策略的重要性,并指出不同行业的预测误差与分析师覆盖度存在显著差异。
本文提出以 OpenClaw 为核心的一体化AI投研工具,用于实现因子生成、策略构建和回测分析的本地执行与远程触发能力,以提升量化研究的效率与可复现性 。研究强调以规范化、专业化的训练材料支撑模型学习,并通过人工纠错与方向控制实现输出稳定性与可控性,避免过度替代研究员的风险 。大量实证显示,经过充分训练的 OpenClaw 在因子测试和指数复现任务中往往领先于人工,且在完成时间方面显著优于人类,表现出在标准化任务中的应用潜力 。训练方法与框架设计是落地成功的关键,文章也给出零难度一键部署等实操要点,帮助在真实环境中快速落地应用 。在指数复现的四个样本中,OpenClaw 的年化收益偏差和跟踪误差均显著低于未训练模型,展示了方法的可行性与稳定性 。整体研究结论表明,OpenClaw 的价值在于提升人机协同效率、减少重复性工作,并推动投研流程的系统化、模块化升级 。

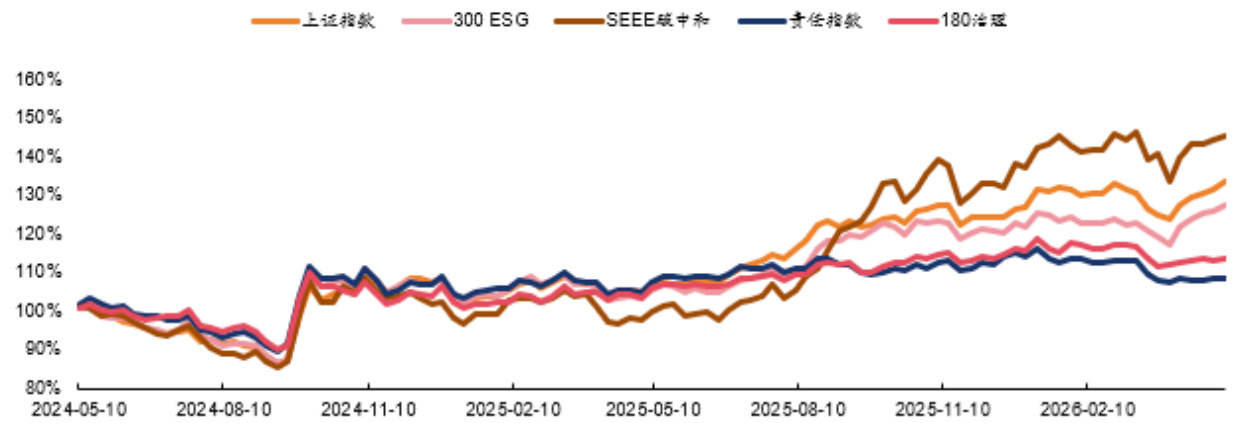
本周ESG政策与市场动态并举,聚焦两办印发美丽中国建设考核办法及能效标识规则更新对地方政绩与企业治理的影响,同时梳理国内外ESG披露趋势与碳价走向对投资组合的潜在影响。报告整合国内代表性ESG指数与全球指标表现,以及碳市场与绿色金融的最新进展,揭示市场对政策红利与转型主题的定价与情绪变化,提示投资者在关注碳价波动、板块轮动与信息披露改革时的风险与机会

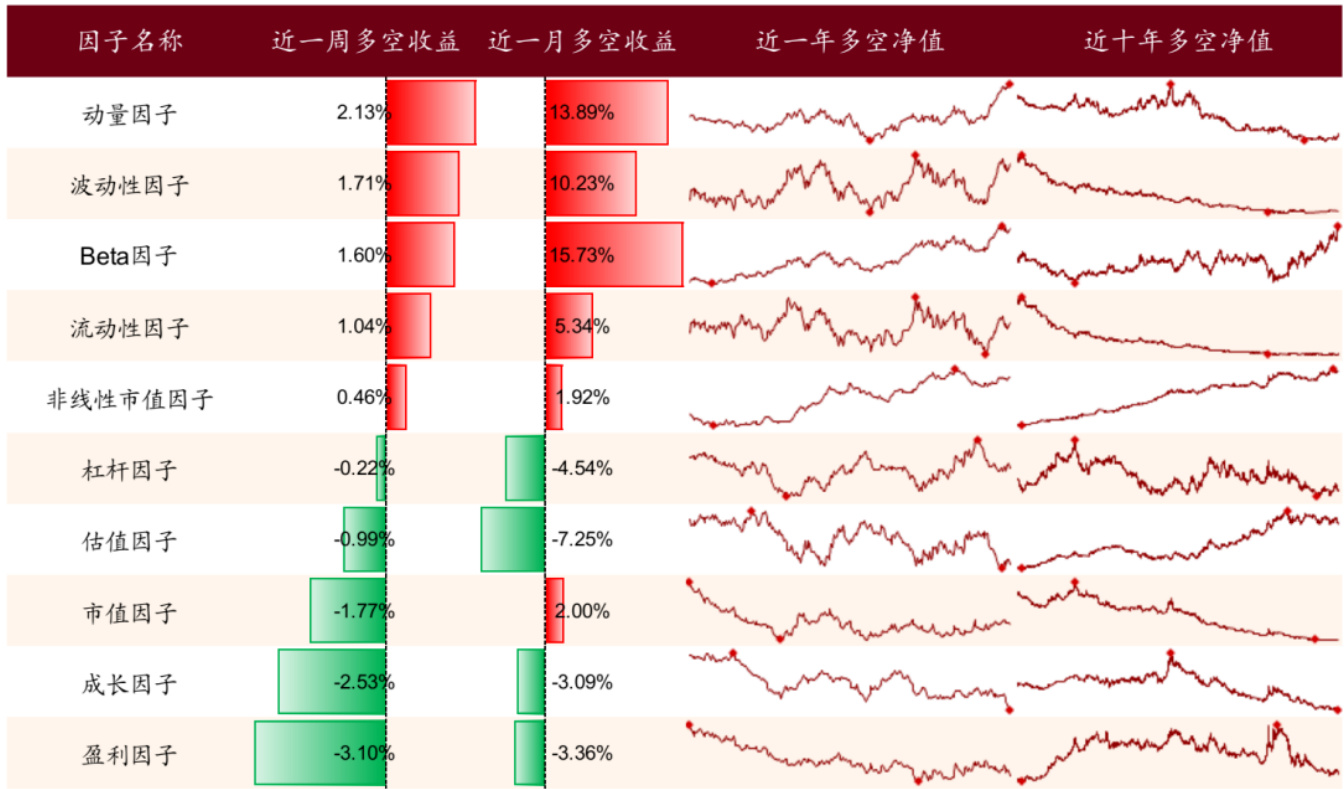
本周报告聚焦动量与高波动风格在A股市场的显著轮动,揭示动量与波动性因子在最近一周的多空收益,分别为2.13%与1.71%,并在沪深300等股票池中呈现多维因子分布特征。通过构建在行业与风格中性条件下最大化目标因子暴露的指数增强组合,对沪深300、中证500、中证800、中证1000及沪深300ESG股票池进行回测,结果显示短期波动较大但长期超额回报具备潜力。自2010年以来,相关指数增强组合的分年度绩效也显示出稳定的超额收益与较高信息比,支持量化因子驱动的指数增强策略的可行性与前景

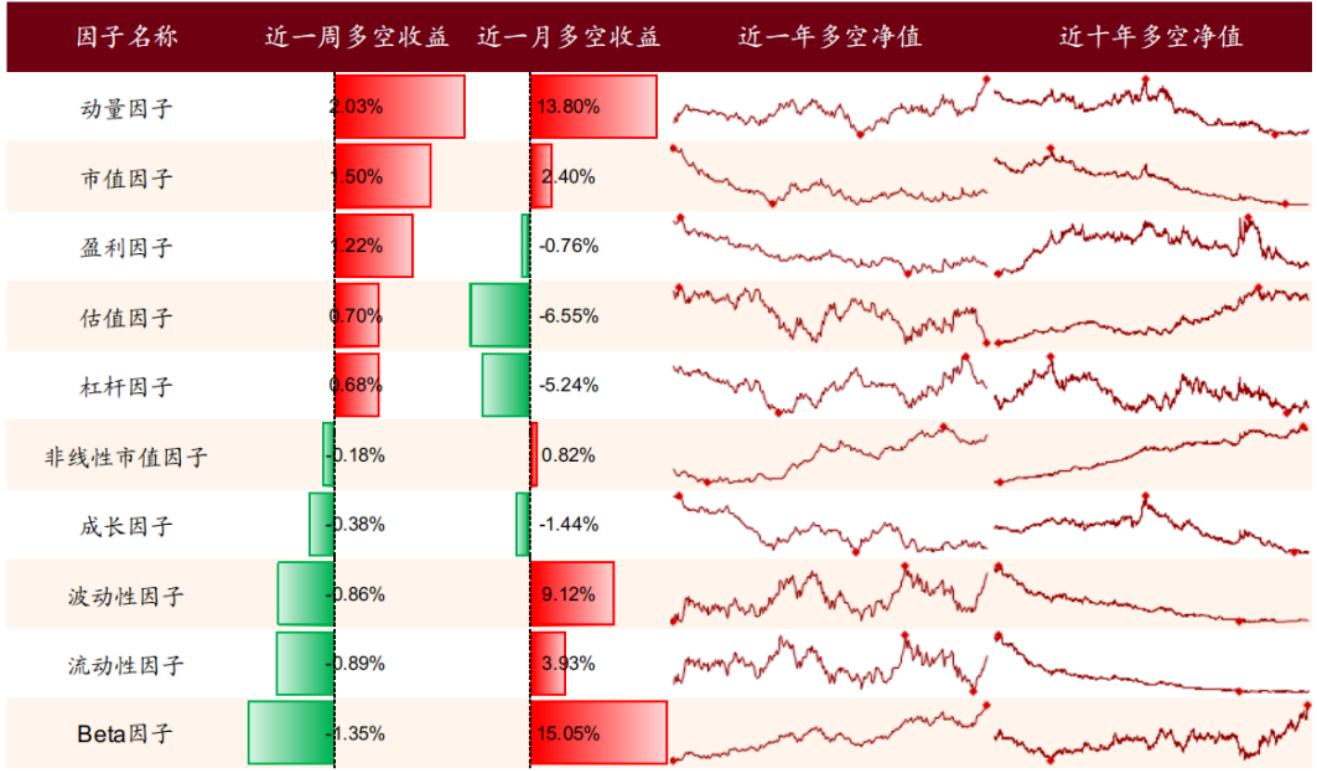
本周市场以大盘风格为主,动量与市值风格显著,最近一周动量因子多空收益约2.03%,市值因子约1.50%,Beta因子在过去一个月也有显著驱动。通过在沪深300、中证500、800、1000等股票池进行中性约束下最大化因子暴露的构建,以及对各因子在不同池中的回测,显示以因子为核心的量化策略在多池中具有稳定的超额收益潜力,同时指数增强组合与主动量化基金在本周展现不同程度的盈利能力,但也需警惕市场环境变化带来的风险。博时智选量化多因子A等基金在本周表现突出,指数增强组合在部分池子实现正超额收益。完整方法论见附录。
本次电话会议纪要覆盖宏观、固收、银行、券商、地产及量化轮动等主题,指出:黄金受衍生品Gamma和实际利率双重影响短期波动加剧;3月制造业PMI回升但总体仍处历史低位;债市情绪与久期变化显示机构配置分化;上市银行2025年业绩分化、资产质量稳中有升;券商在权益市场回暖下显著扩表,自营与经纪贡献增长;量化模型在行业轮动上表现稳健,2025年多头组合年化/当年收益显著超额

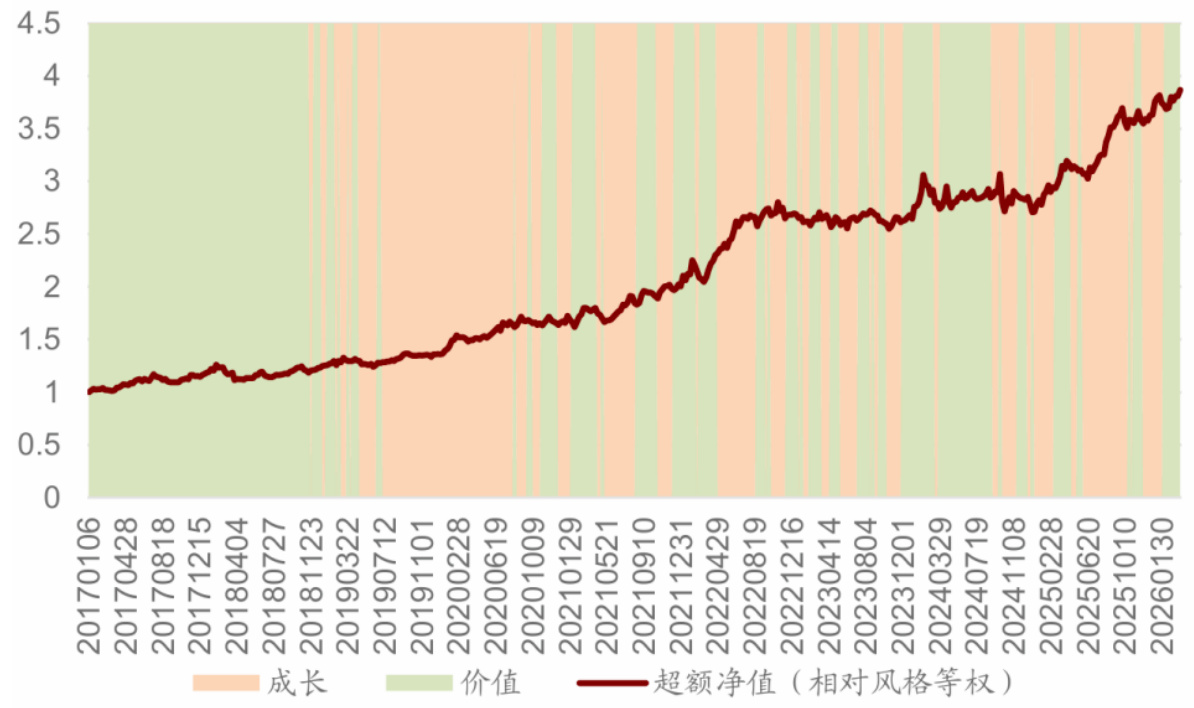
本报告基于赔率-胜率框架与DTW相似度择时,对大小盘与成长/价值风格进行轮动与择时研究,模型在样本外表现稳健:成长/价值轮动策略2025年超额收益42.50%,2026年至今超额6.49%;大小盘轮动2025年超额14.87%,2026年至今超额3.31%,短期观点偏向大盘+价值但节奏仍以震荡反复为主

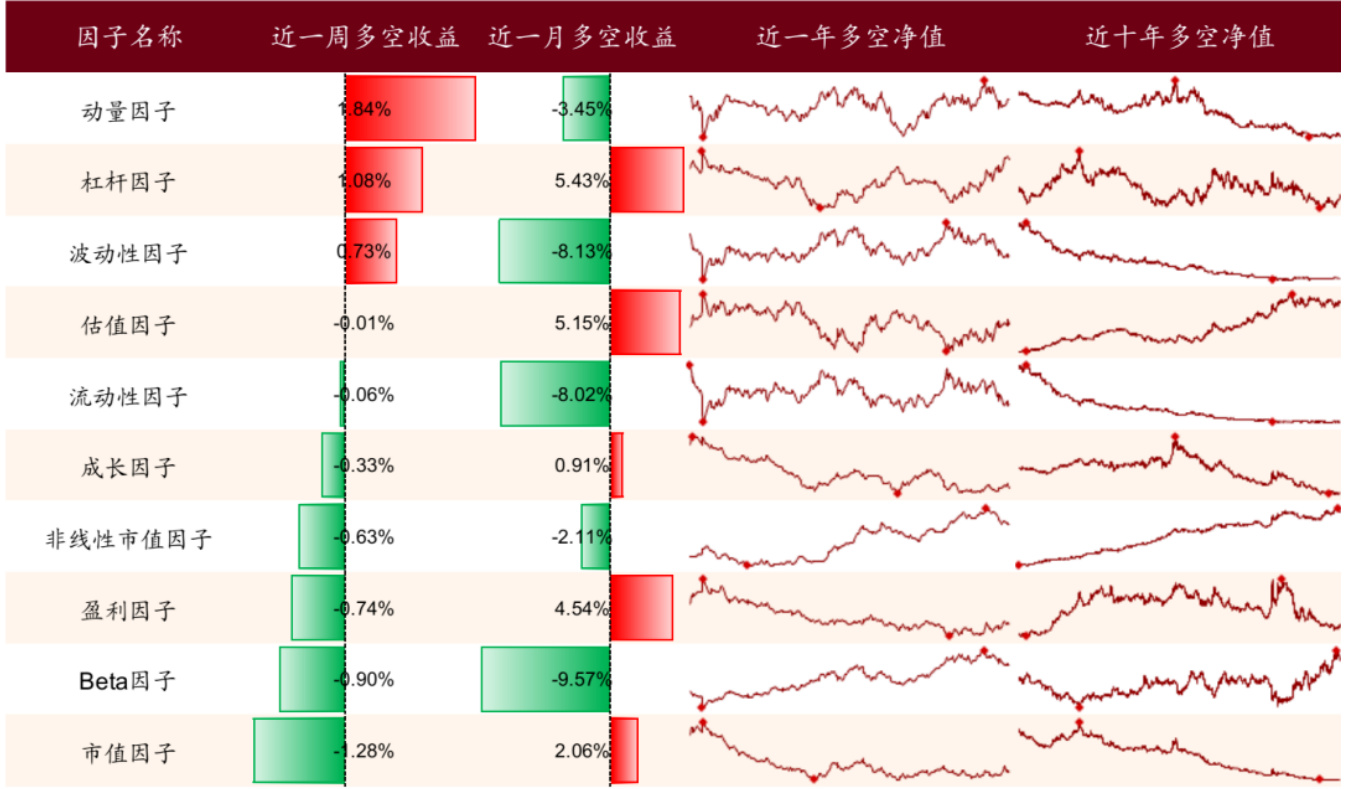
本周报告指出动量因子表现强劲且小市值风格显著,动量因子近一周多空收益达1.84%,市值因子多空收益为-1.28%,显示小市值跑赢大市值;同时报告跟踪了各指数增强组合的超额收益(如沪深300、中证500、中证800、中证1000及ESG池下组合),并披露了单因子构造与在中性约束下最大化因子暴露的优化方法,为量化选股与指数增强提供操作框架与风险提示

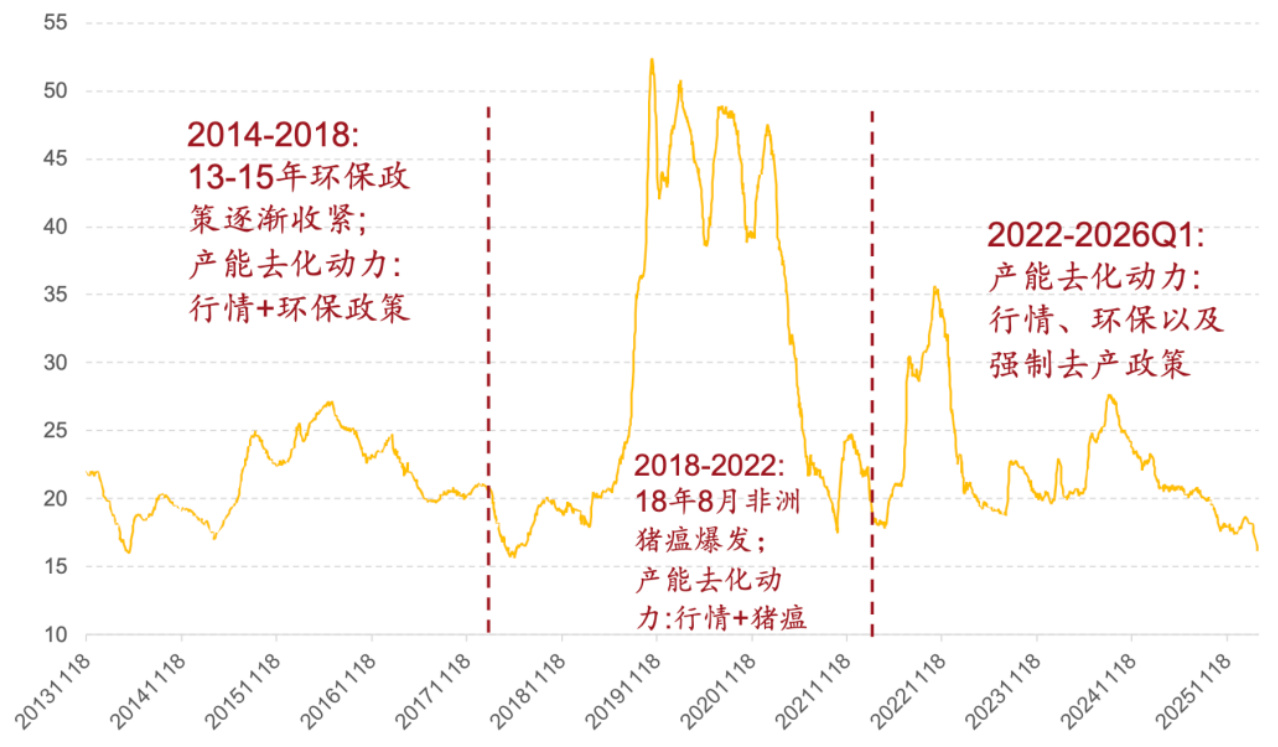
报告判断生猪行业已处周期底部:价格低于成本、能繁母猪快速去化且补栏预期疲弱,政策通过调控基准下调、备案头部产能与保险机制等多项措施加速低效产能出清并稳定供给节奏;中证畜牧养殖产业指数高权重集中于生猪龙头,使得永赢中证畜牧养殖产业ETF(159165.OF)成为一键布局“猪含量”高标的的便捷工具,且ETF成立后跟踪误差与日间偏离度极小,具备较强的投资可操作性与估值修复预期。

本周市场以大盘/低波为主导,主宽基多数下行(如中证500本周下跌5.82%),风格上市值因子与流动性因子表现显著;多因子筛选显示不同指数池(沪深300/中证500/中证800/中证1000)上优异因子存在差异化,招商构建的指数增强组合本周普遍实现正超额(例如中证1000增强近一周超额0.77%)