【方正金工】主动权益QDII基金积极增持中日韩AI产业链标的,FOF海外权益基金配置规模大涨创历史新高

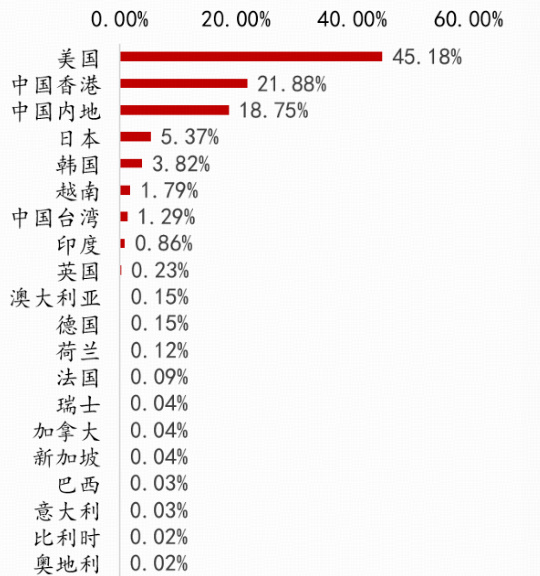
本报告聚焦26Q2主动权益QDII基金及FOF海外基金的配置变化,显示美国仍为第一大海外重仓区域,香港持仓下降、内地/日本/韩国等区域显著上升;FOF海外配置规模攀升至创历史新高,海外权益基金成为增持主线,海外债基配置则回落,且互认债基与QDII债基的信用等级结构呈现分化趋势。此外,区域与资产配置的回撤与增持折射出对全球宏观环境与利率周期的谨慎权衡
本报告聚焦26Q2主动权益QDII基金及FOF海外基金的配置变化,显示美国仍为第一大海外重仓区域,香港持仓下降、内地/日本/韩国等区域显著上升;FOF海外配置规模攀升至创历史新高,海外权益基金成为增持主线,海外债基配置则回落,且互认债基与QDII债基的信用等级结构呈现分化趋势。此外,区域与资产配置的回撤与增持折射出对全球宏观环境与利率周期的谨慎权衡
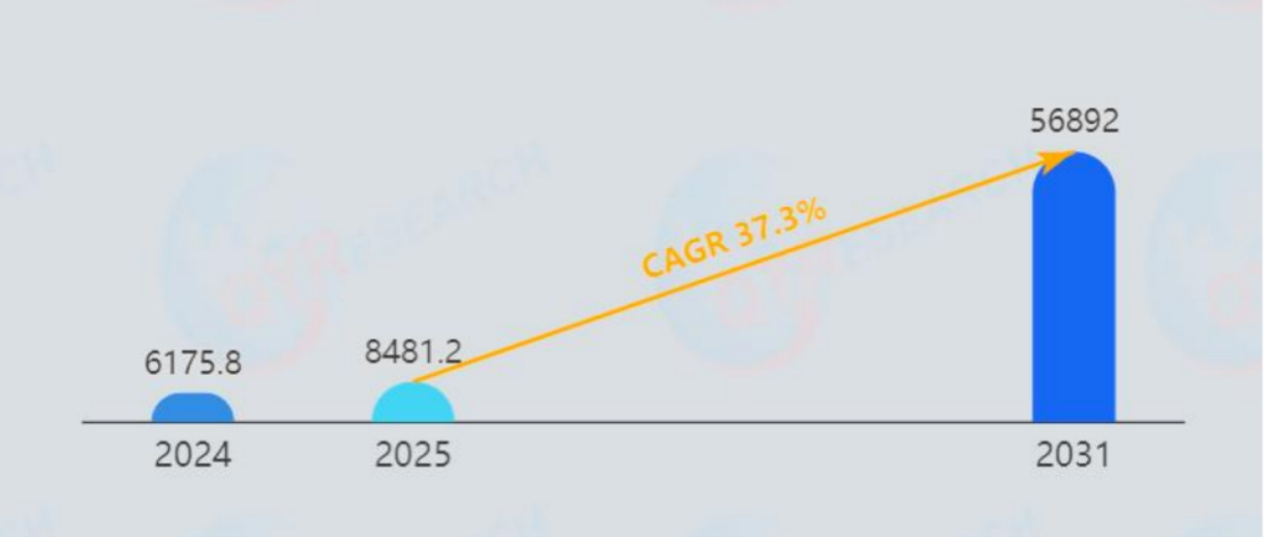
本报告围绕消费电子领域在AI浪潮下的终端升级与算力需求跃升展开分析,聚焦AI眼镜、智驾等新增长点对产业链的拉动,以及AI算力硬件(HBM、被动元件、PCB等)进入系统性升级阶段所带来的结构性机会,随后评估国证消费电子主题指数的成分结构、行业分布、盈利与估值特征,以及汇添富国证消费电子主题ETF等相关投资产品的投资价值与风险。通过对全球AI终端市场规模、AI眼镜与智驾渗透率、HBM与PCB行业成长、指数成分调整和基金产品矩阵的梳理,得到指数具备高景气支撑和业绩弹性、权重高度集中于龙头的特征,未来在业绩兑现与估值回归两个维度具备上行空间的判断 。
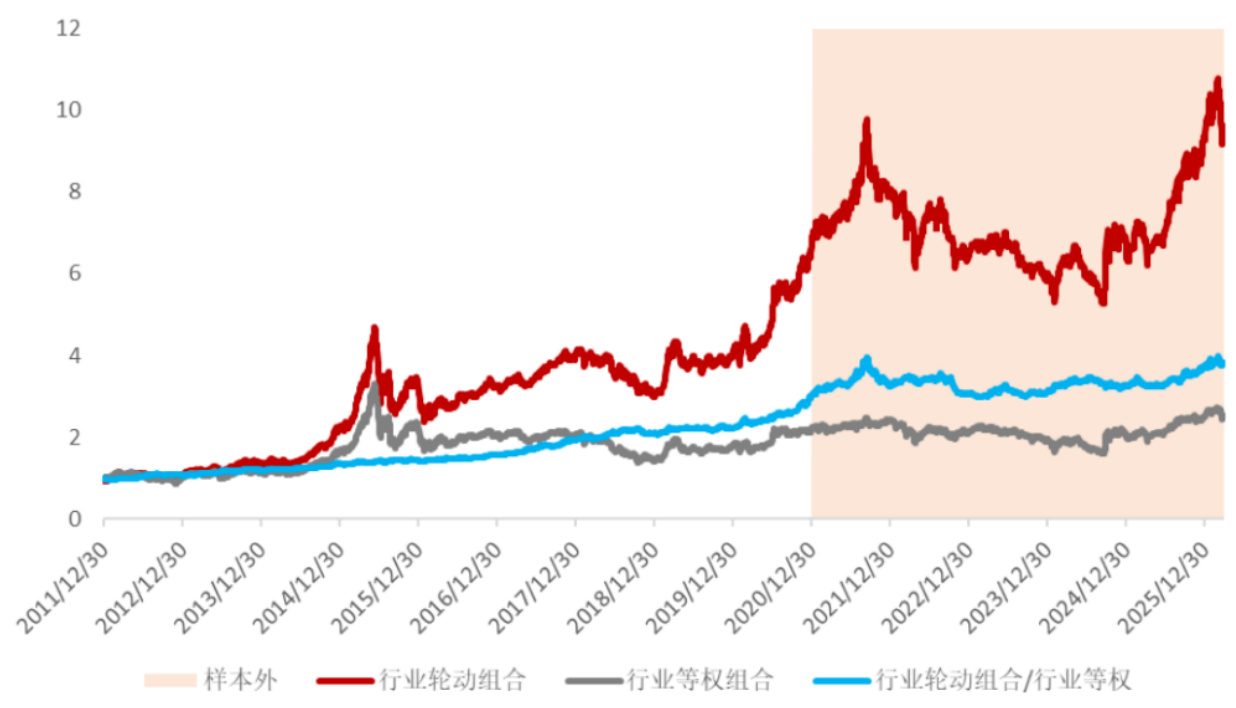
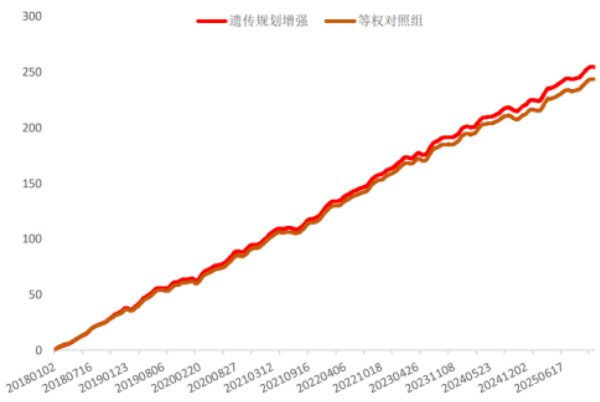
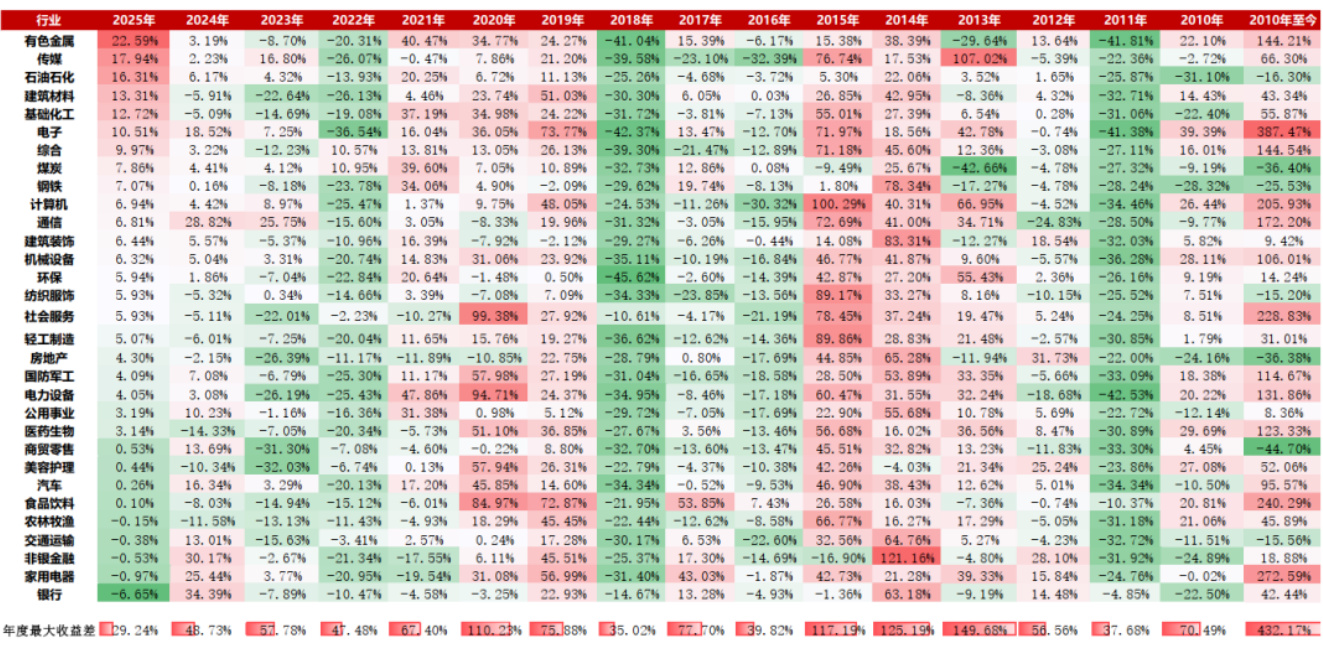
本报告提出以宏观“货币+信用”周期为基础,结合估值、业绩、分析师预期、资金流与微观交易特征等多因子,构建行业轮动模型并回顾历史表现,结合宏观数据与景气修复趋势给出6月行业配置建议。自2012年以来,行业轮动多头组合年化收益显著高于等权组合,超额收益达11.10%;今年以来轮动组合累计上涨12.22%,优于基准。6月份关注建筑材料、电子、有色金属、电力设备、通信、煤炭等行业,以把握宏观宽货币紧信用的环境与景气兑现的潜在收益
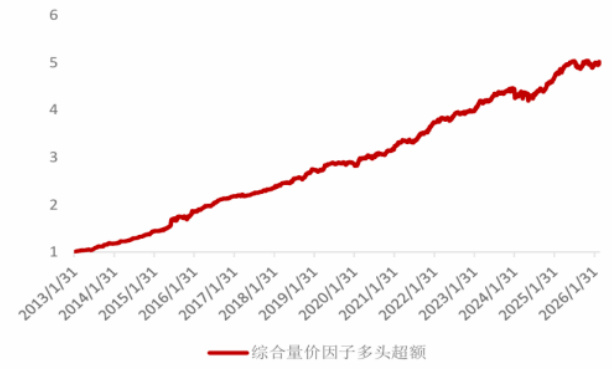
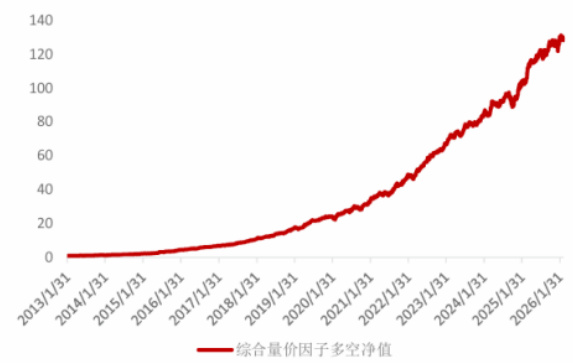
本报告聚焦在市场波动加大背景下的主动权益策略与量化因子表现,揭示16个高频量价因子经月度平滑后仍具强选股能力,并指出综合量价因子在全市场的多空对冲与单边多头表现及两大预期性因子(真知灼见、预期惯性)所体现的超额收益趋势。报告显示,截至2026年5月,股债收益差与相对估值处于历史分位的极端水平,创业板指相对估值具有配置性价比优势,进而驱动主动基金在电子、通信等行业的仓位提升,量化因子组合在回顾期内实现稳定的超额收益与对冲效果。

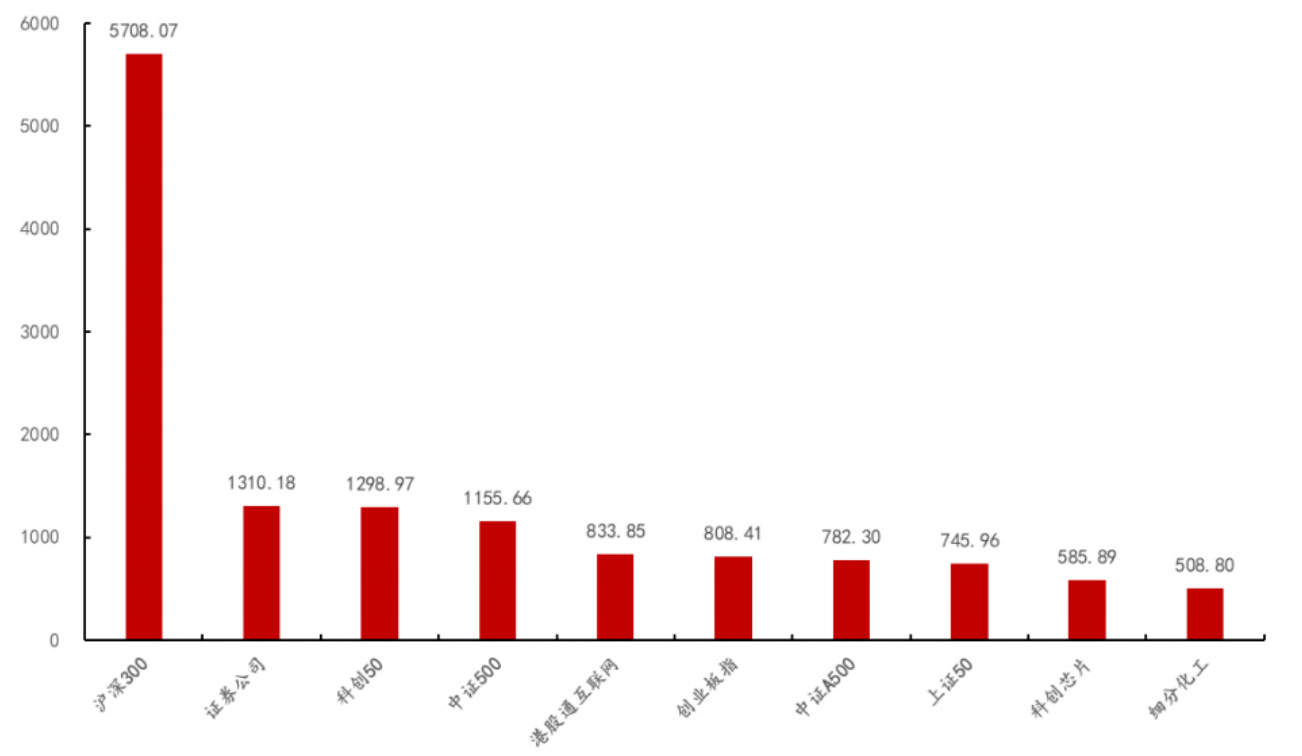
本报告基于中证指数公司新规则,对沪深300、中证500及科创50指数成分调整的逻辑、筛选与审核流程进行解读,并结合历史样本验证给出2026年6月的成分调整预测。预测显示:沪深300入19股、出19股,行业偏好聚焦电子、机械设备和有色金属;中证500入50股、出50股,集中在电子与电力设备等行业;科创50将出现少量成分调整,入股包括摩尔线程、沐曦股份,出股包括华大智造、天岳先进等。报告还指出被动基金规模持续扩张将放大调整的市场影响,提醒风险包括历史规律可能失效、市场超预期变动及驱动因素阶段性失效等。
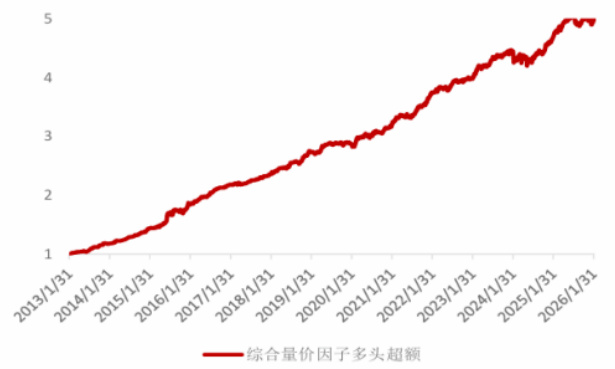
本报告基于对市场估值、资金流向与16个高频量价因子组成的综合量价因子分析,归纳出以下核心结论:沪深300股债收益差接近历史均值-2倍标准差,创业板相对沪深300的PE与PB显著处于历史低位,行业轮动机会逐步显现;基金发行与行业仓位数据表明通信、计算机等行业的权重提升支撑相关策略的时期性收益;通过对16个高频因子月度化并正交化后的综合因子,全年全市场的多空对冲收益达4.57%,多头0.69%超额,预期类因子(如“真知灼见”“预期惯性”)的回暖成为驱动风格轮动的关键动力。这些发现来自文中图表与受信数据,详见相应页码。
本报告系统评估开源自进化智能体Hermes Agent的架构与在金融投研中的落地能力,指出其以“执行—反思—沉淀—复用—优化”的闭环学习、分层记忆与技能生长为核心竞争力,并通过七个实际案例(数据接口安装、海外市场日报、笔记管理、基面+技术面选股、OCR批量形态复现、利率量化择时模型、多Agent协作)验证了在数据获取、自动化流程与策略生产化方面的可行性和优势

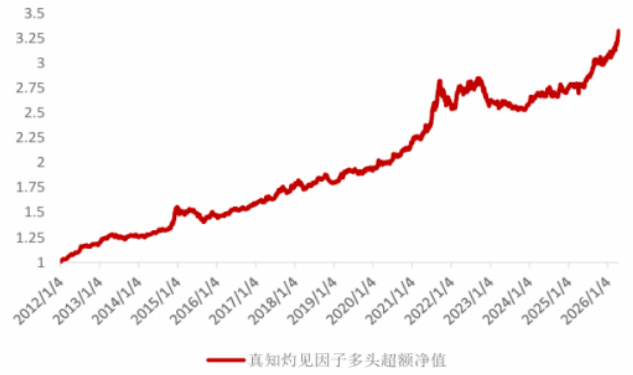
本报告评估当前A股估值与资金流向,指出沪深300股债收益差已逼近均值-1倍标准差,表明中长期择时信号趋于中性偏谨慎 。报告系统介绍并回测了16个由高频量价特征构建并经月度平滑的因子(高频低频化),以及两类预期因子(“预期惯性”“真知灼见”),并给出综合量价因子和特色预期类因子的显著超额表现与稳健回测结果,指出真知灼见因子今年以来多头超额表现优异 。

本报告基于方正金工构建的多因子行业轮动模型(结合宏观“货币+信用”周期、估值、业绩、分析师预期、资金流与微观交易特征),给出4月行业配置建议为电力设备、有色金属、基础化工、电子、通信与建筑材料;历史回测(2012以来)显示行业轮动多头组合年化17.05%,较行业等权组合年化超额10.43%,今年以来累计超额约1.62%(截至3月底)

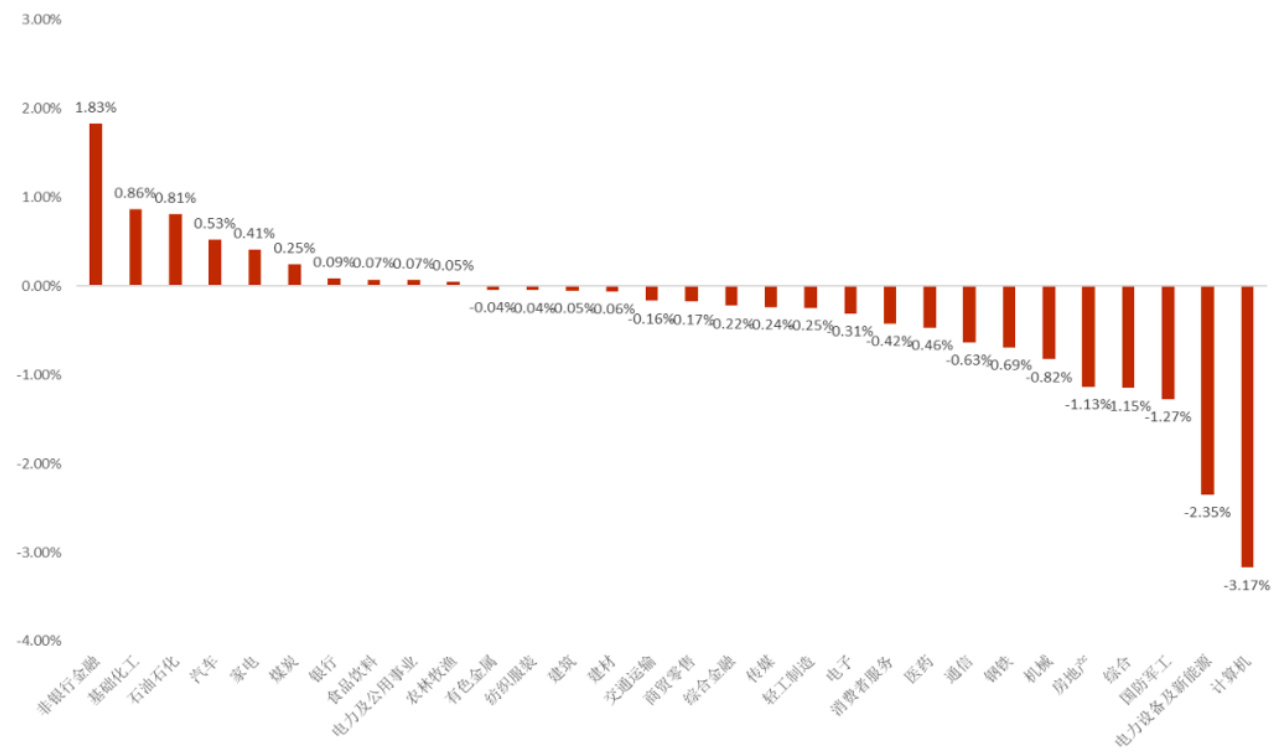
报告对A股估值、资金流动、量化组合与高频量价因子低频化的回测与实盘表现进行了系统汇报。结论包括:当前沪深300等主要指数估值处于历史中高位但创业板相对估值仍处于历史低位;主动权益基金在机械、军工等行业仓位上升;方正金工构建的16个高频量价因子经月度平滑后在2013-2025年区间表现稳健,正交等权合成的“综合量价”因子今年以来十分组多空相对收益为5.24%,多头超额0.92%;同时预期类因子(预期惯性、真知灼见)今年以来持续回升并贡献显著超额收益,为当前选股逻辑的重要驱动之一 .

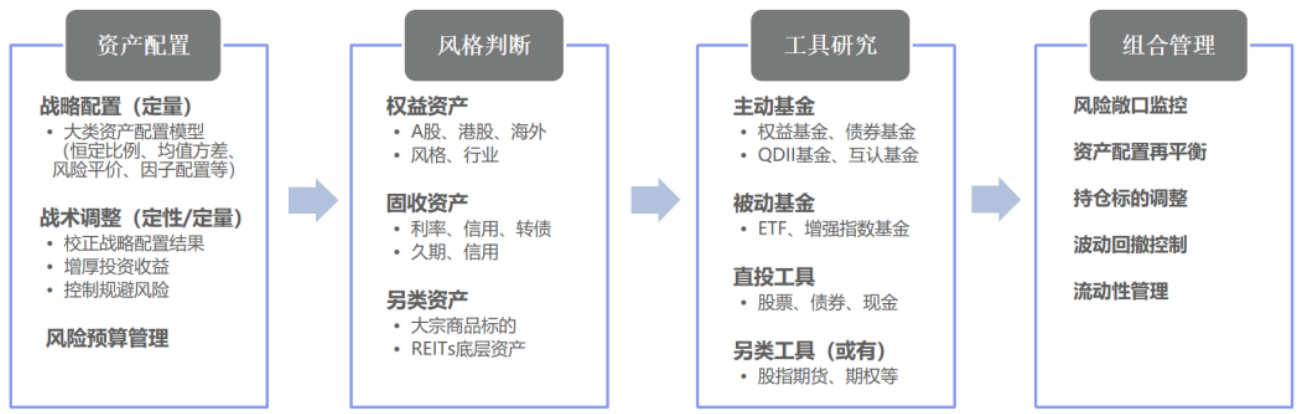
报告系统回顾了公募FOF在2019-2025年间的演进路径,指出偏债/偏股FOF均加大另类资产(海外股债、商品、REITs)配置,被动化(ETF)趋势显著,同时强调国内直接套用海外大类资产配置模型存在适用性问题(样本内外波动/相关性动态变化、工具/杠杆受限、汇率/折溢价/展期成本扭曲),并提出以差异化资产分类、以资产研究为核心、结合风格判断与工具研究的投研闭环框架以改进多资产FOF构建与风险管理 .

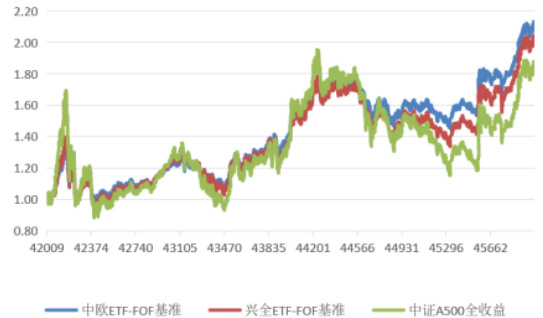
本报告回顾2025年公募FOF产品发展与历史业绩,发现不同风险定位的FOF总体在牛市中业绩弹性弱于对标主动基金但在回撤控制上有优势,导致难以长期显著超额 。报告整理了管理人从产品设计(ETF‑FOF/LOF、多资产偏债FOF、通道工具型FOF)与投资策略(ETF交易、股票直投、多资产配置、海外/互认债基配置、短债增强)两维进行的创新尝试,并评估了多资产ETF‑FOF能显著降低波动、提升Sharpe但会牺牲部分牛市弹性、并面临机构资金缺位与可投标的受限等挑战 。

本文构建了基于gplearn遗传规划与dask分布式计算图的混频率(日频+分钟频)高频因子挖掘框架,采用zarr分块存储与dask惰性计算有效控制内存并实现并行调度,从而在低配置(16核/32GB)机器上完成大规模分钟级因子搜索 。基于该框架筛选出10个低相关遗传规划因子,单因子20日Rank IC最高达8.91%,ICIR最高5.10,多空组合年化最高19.13%;将遗传规划因子与既有因子等权合成后,合成因子20日Rank IC提升至13.24%,多空组合年化收益率38.41%,信息比率2.40,样本外表现稳定 。

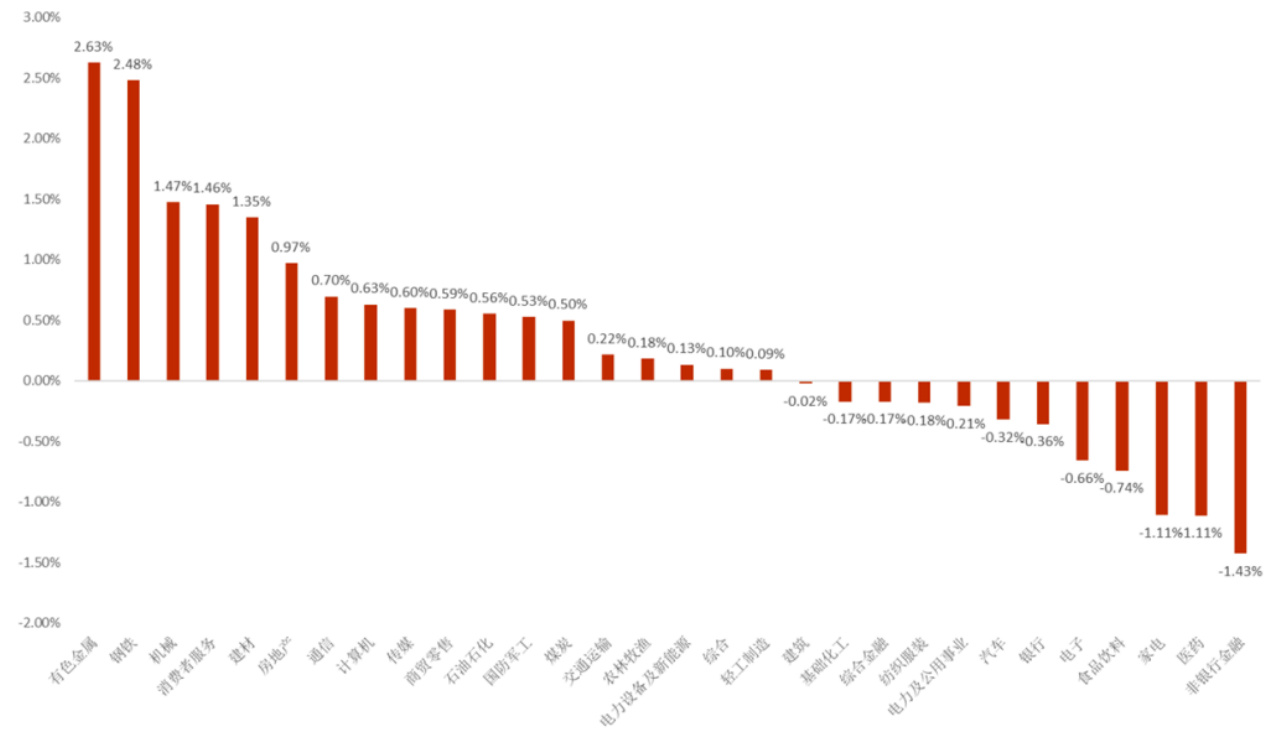
本报告评估2026年3月6日的市场估值与资金流向,指出沪深300股债收益差接近均值-1σ、创业板相对估值处于历史低位,主动权益偏好向有色、钢铁等周期板块倾斜,同时基于高频量价因子(16个因子经月度平滑并正交合成)构建的综合量价因子在2013-2025年回测中表现突出,十分类多空组合年化收益高、回撤小,表明量价策略低频化后具有稳定的选股能力;此外,预期类因子(如“预期惯性”“真知灼见”)今年以来强势反弹并保持稳健净值曲线,建议关注预期类与量价类因子的组合机会,并提示历史回测可能失效等风险

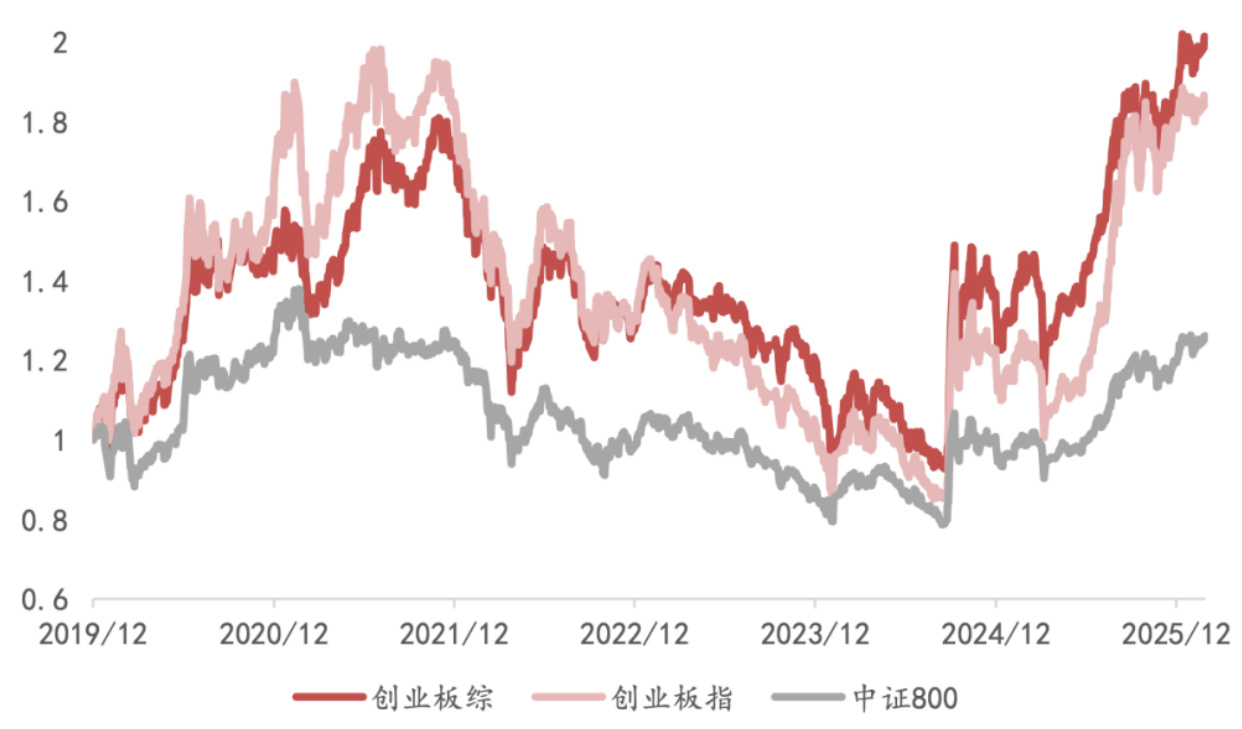
本报告评估创业板综合指数的投资价值:认为制度改革与高研发投入持续提升板块创新活力与盈利质量,创业板综在行业覆盖、市值下沉与盈利预期三方面优于创业板指,且基于历史表现创业板综指增强产品展现出更高的超额收益上限与较优风险调整后表现。

报告显示主动权益基金在2026年以来持续提高有色、钢铁等周期性行业仓位,同时基于高频数据低频化构建的16个量价因子及其正交合成的综合量价因子在2013-2025年区间表现优秀,月频调仓下多空组合信息比率高、回撤可控;此外,预期类因子(如“预期惯性”“真知灼见”)今年以来显著反弹并贡献超额收益,建议在当前估值分化背景下兼顾周期配置与量价/预期类因子多因子组合配置以把握阶段性机会

本报告评估当前A股估值与资金流向,发现股债收益差接近均值-1σ,创业板相对估值处于历史低位;主动权益基金在近日提高了化工、钢铁、机械等行业仓位;我们将16个高频量价因子低频化形成“综合量价”因子,2013-2025年回测显示该因子长期稳健,多空对冲今年以来多空组合相对收益0.73%,多头超额为3.42%

本报告基于方正金工量化体系,结合市场估值、基金仓位变动与多因子回测,得出:当前沪深300股债收益差接近均值-1σ,创业板相对估值处于历史低位,主动权益基金在1月内提高了非银与化工仓位;方正金工“预期惯性”组合今年以来实现约4.47%超额收益,多因子(高频量价因子低频化)体系在2013-2025年的回测显示稳健信息比率与持续超额能力

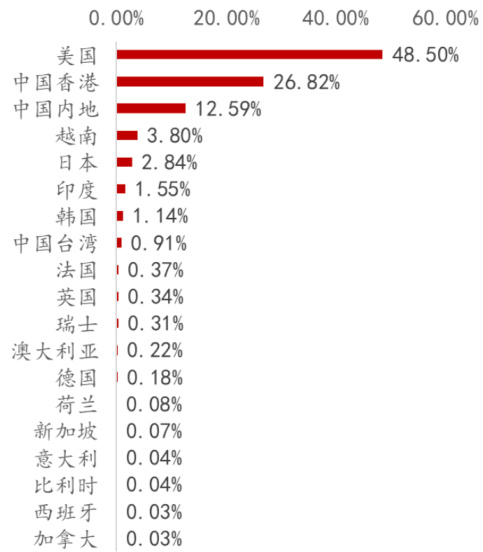
本报告跟踪2025年四季度主动权益QDII与FOF对海外资产的配置变化,结论包括:QDII基金继续大幅偏向美股(合计持仓市值555.13亿元,占比48.50%,环比+4.07%),港股配置回落(306.95亿元,占比26.82%,环比-6.27%);互认债基的组合加权久期与到期收益率在不同基金间出现分化,个别基金区域仓位调动幅度超20%;FOF对海外基金总体持仓规模小幅回升至69.16亿元,但平均海外仓位呈连续下行趋势(整体法平均仓位3.16%)。报告并给出重仓标的与代表性FOF/互认债基名单与变动明细以供参考