蜡烛图系列之:看涨形态
发表于 2013年4月8日上传于 2025年7月22日
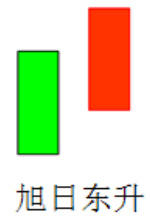
本报告利用沪深300指数成分股数据,系统性测试五种常见蜡烛图看涨形态在中国股票市场的表现。发现旭日东升胜率最高且收益表现较好,红三兵出现频率最高且表现稳定,看涨吞噬和早晨之星表现亦较优,而内困三日翻红表现一般且出现次数较少。综合评价认为旭日东升和看涨吞噬是较佳的做多信号,红三兵较常见且稳健,但部分形态在熊市中易发出错误信号。
本报告利用沪深300指数成分股数据,系统性测试五种常见蜡烛图看涨形态在中国股票市场的表现。发现旭日东升胜率最高且收益表现较好,红三兵出现频率最高且表现稳定,看涨吞噬和早晨之星表现亦较优,而内困三日翻红表现一般且出现次数较少。综合评价认为旭日东升和看涨吞噬是较佳的做多信号,红三兵较常见且稳健,但部分形态在熊市中易发出错误信号。
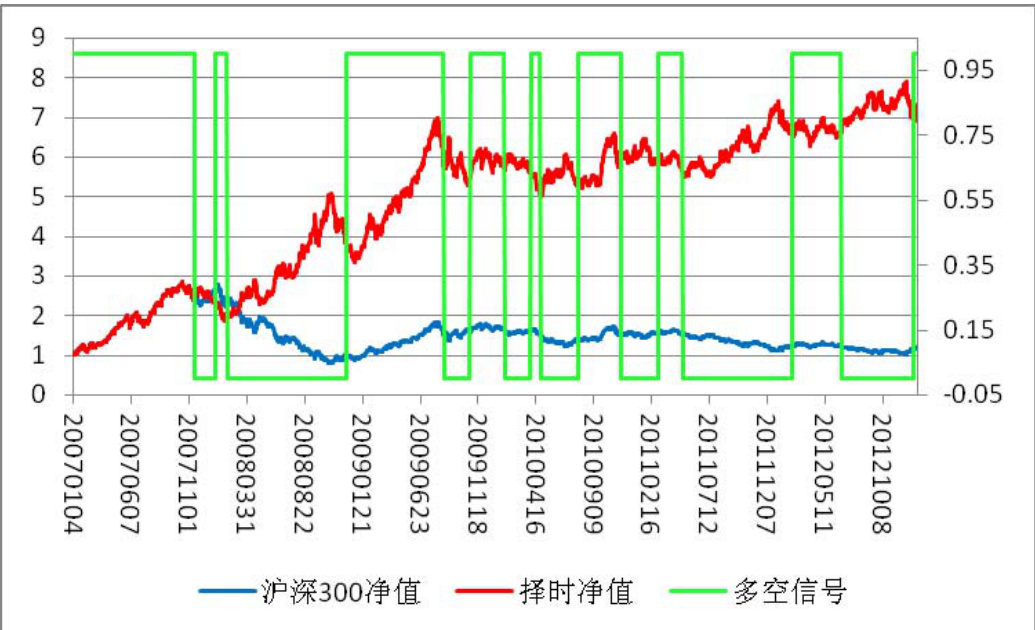
本报告构建并实证了自适应均线(AMA)指标对上证综指、沪深300、中证800指数的择时效果。研究显示,AMA能够动态调整均线的平滑系数以适应市场波动,择时信号主要捕捉大趋势而非短期波动,中证800择时综合表现最佳,阶段收益率581.40%,年化收益38.87%,收益风险比达1.27,沪深300表现次之,阶段收益631.52%,年化40.57%。
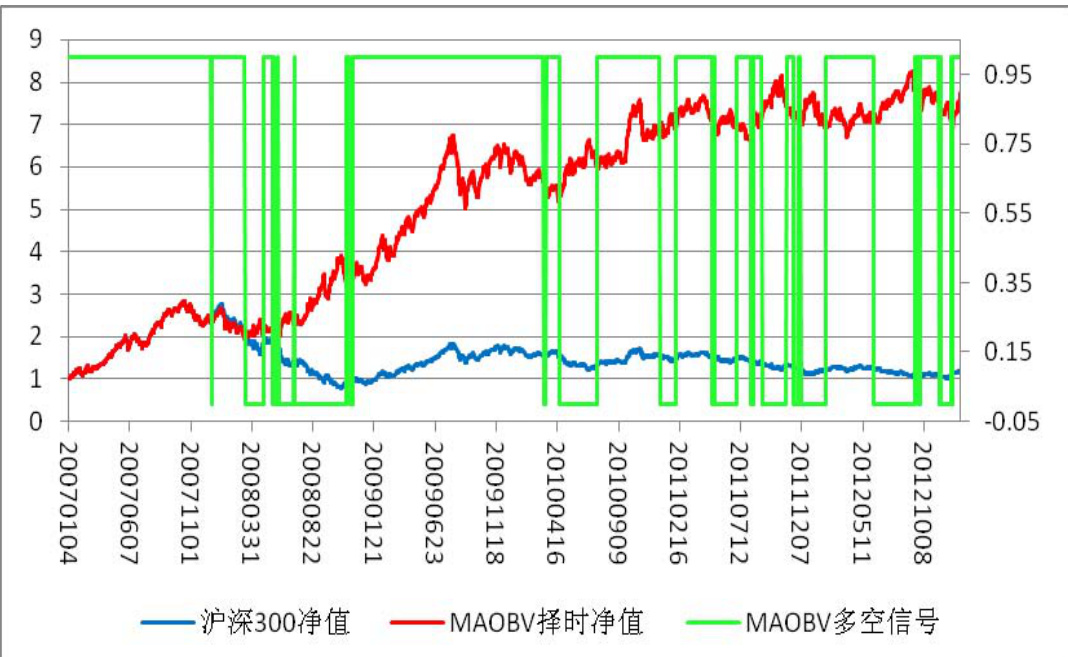
本文以沪深300指数为研究对象,构建了量价综合指标MAOBV,基于移动平均线与相对成交量的结合进行择时。通过与传统EMV和CHO指标对比,MAOBV择时表现最优,收益率最高且风险较低,参数组合5-65-70表现稳定,年化收益率41.90%,最大回撤31.52%,综合收益风险比优于其他指标,体现了量价结合的有效择时能力。
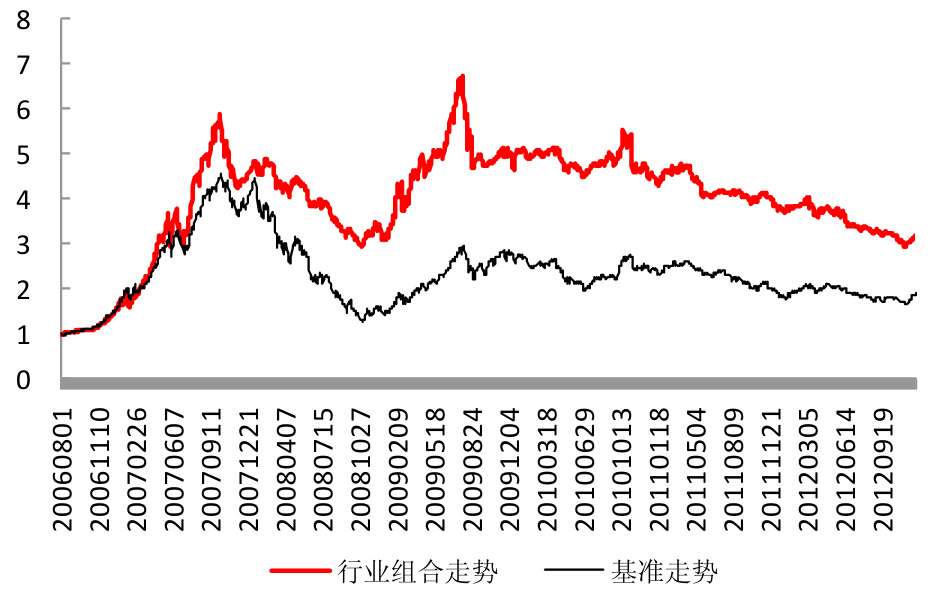
本报告构建了基于行业超额收益的MACD指标,结合沪深300指数的市场判断,实现行业轮动配置策略。通过月末及月中调仓的实证测试,策略分别实现年化超额收益13.8%和17.7%,市场择时是主要超额收益来源。月中调仓缓解了月末效应的信号偏差,但指标滞后导致震荡市表现不足,后续建议引入多指标优化
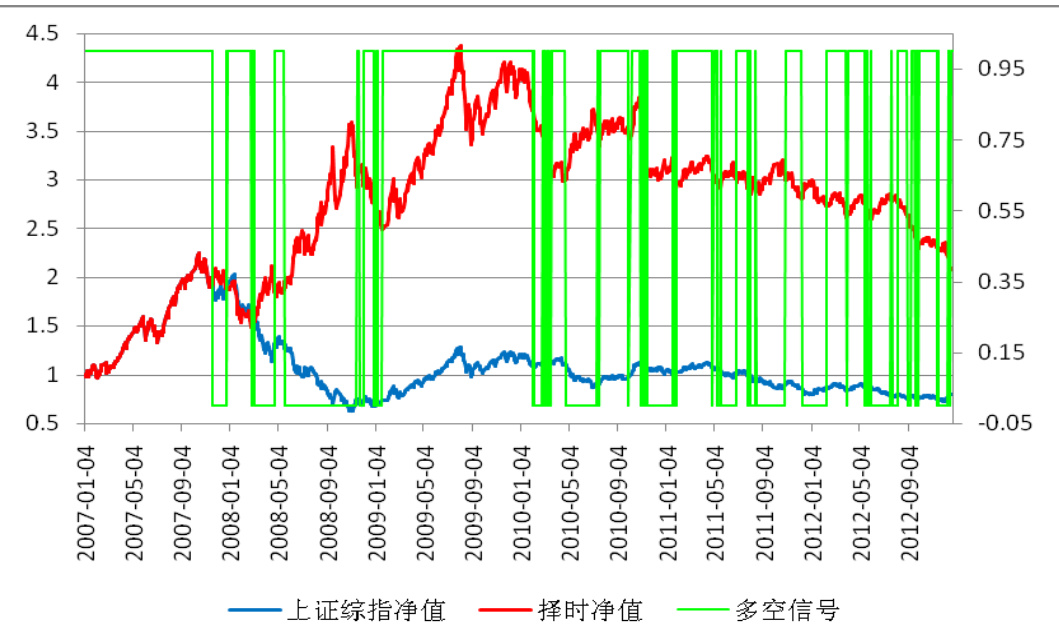
本报告围绕相对成交量指标构建及其在上证综指、沪深300、中证800指数的择时应用展开实证研究。通过对传统OBV指标进行相对化处理构建相对成交量指标,定义阀值判定多空信号。实证结果显示,该指标对大趋势的择时表现优异,尤其沪深300和中证800两个指数总交易胜率均超过40%,阶段收益率和年化收益率显著,其中中证800年化收益率达40.88%。但对震荡市信号较为滞后且波动,易产生反复,导致净值波动与较大回撤,尤其上证综指表现相对较差,最大回撤达52.57%。报告建议未来研究引入价格因素进行信号过滤及止损止盈机制,以改善择时信号的有效性和风险控制能力。
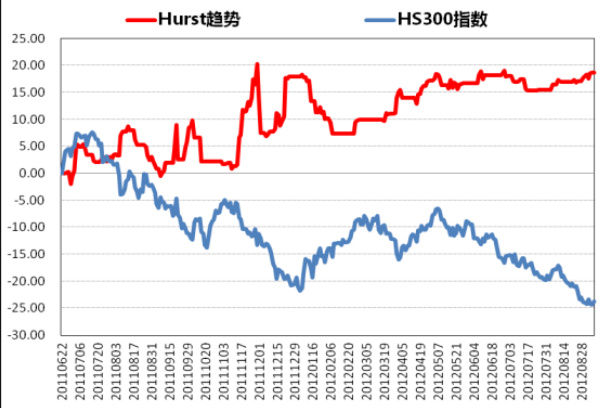
本报告介绍了日信证券量化产品的收益情况及四大策略模型:量化组合、期现套利、Alpha套利和股指期货趋势投资。通过对多类策略的仓位调整、套利成本及趋势指标分析,实现了不同风格的超额收益,尤其股指期货趋势投资获得42.38%的超额收益,且模型详细阐述了持仓调整和止损机制,为量化策略实盘应用提供了理论与操作指导。
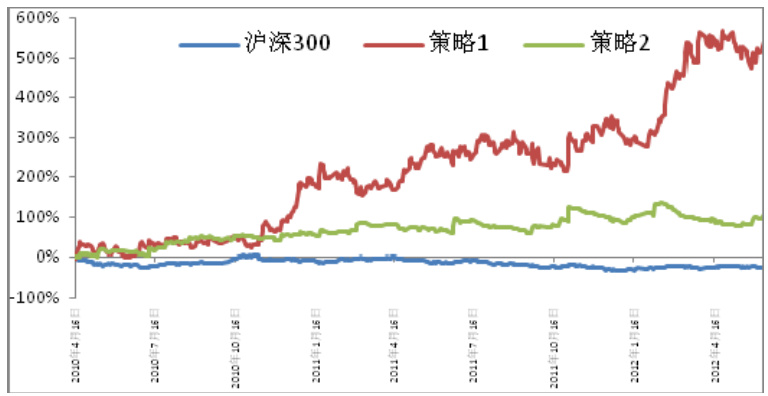
本报告基于市场微观结构理论,利用盘口数据设计指标构建股指期货日内交易策略。策略1年化收益261.06%,最大回撤25.99%,显著超越沪深300。信号对价格变动具有显著预测效果,策略在年度、月度及三个月投资路径表现均为正。考虑冲击成本后策略依然保持较高收益率,展示了较强实用性和稳健性
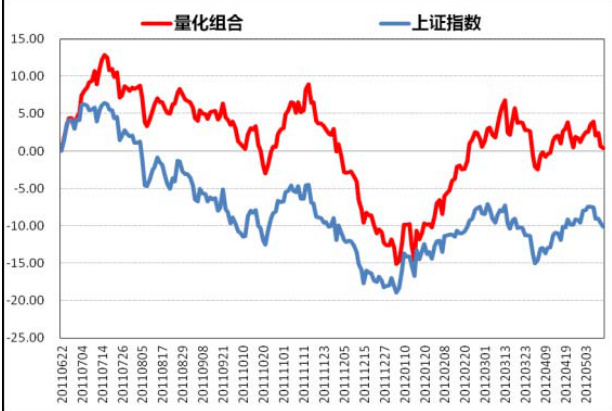
本报告介绍了日信证券量化组合、期现套利、Alpha套利及股指期货趋势投资四类量化产品的策略运行机制及其累计收益表现。量化组合采用每日选股指标,结合25天持股期和资金再均分原则,保持超额收益;期现套利利用ETF组合及持有成本定价模型动态调整套利成本,指导开平仓时机;Alpha套利结合现货多头和股指期货空头对冲,资本规模较大,实现较稳定的Alpha收益;股指期货趋势投资通过每日趋势指标分析,动态调整仓位并设定多重止损机制,有效控制回撤。各产品策略均通过历史回测及实际操作数据验证其有效性,为投资者提供多样化量化投资参考。
