民生研究:2025年11月金股推荐
发表于 2025年11月3日上传于 2025年11月3日
本报告由民生证券研究院发布,基于量化分析挖掘出2025年11月的金股推荐。覆盖能源开采、军工、汽车、金属、交通运输、计算机、新能源电力设备、电子及银行行业等十余只优质标的,结合财务指标及行业景气度进行系统评估,重点推荐如山煤国际、新雷能、伯特利等股票,同时给出ETF投资选择。报告内容围绕企业业绩预测、估值水平及行业前景,结合市场行情给出操作建议,为专业投资者提供决策参考 。
本报告由民生证券研究院发布,基于量化分析挖掘出2025年11月的金股推荐。覆盖能源开采、军工、汽车、金属、交通运输、计算机、新能源电力设备、电子及银行行业等十余只优质标的,结合财务指标及行业景气度进行系统评估,重点推荐如山煤国际、新雷能、伯特利等股票,同时给出ETF投资选择。报告内容围绕企业业绩预测、估值水平及行业前景,结合市场行情给出操作建议,为专业投资者提供决策参考 。
本报告重点推荐2025年10月精选金股,涵盖电子、能源开采、交通运输等多个行业,结合财务数据(如EPS及PE预测)与行业前景,深入分析各重点标的的盈利趋势及估值水平,为投资者提供实用参考。报告还推荐了黄金、电池及通信设备ETF,涵盖主流投资工具,多维度挖掘投资机会。
本报告聚焦2025年9月重点推荐金股,覆盖有色金属、能源开采、汽车、电子、军工、交通运输、农林牧渔、非银金融、化工和食品饮料等行业。结合财务数据及估值水平,精选华友钻业、潞安环能、吉利汽车等龙头企业。同期推荐表现优异的化工、稀土及通信设备ETF,强调市场热点及行业成长逻辑,并辅以详实的行业分析和个股潜力解读,指引专业投资者重点关注的标的组合 。
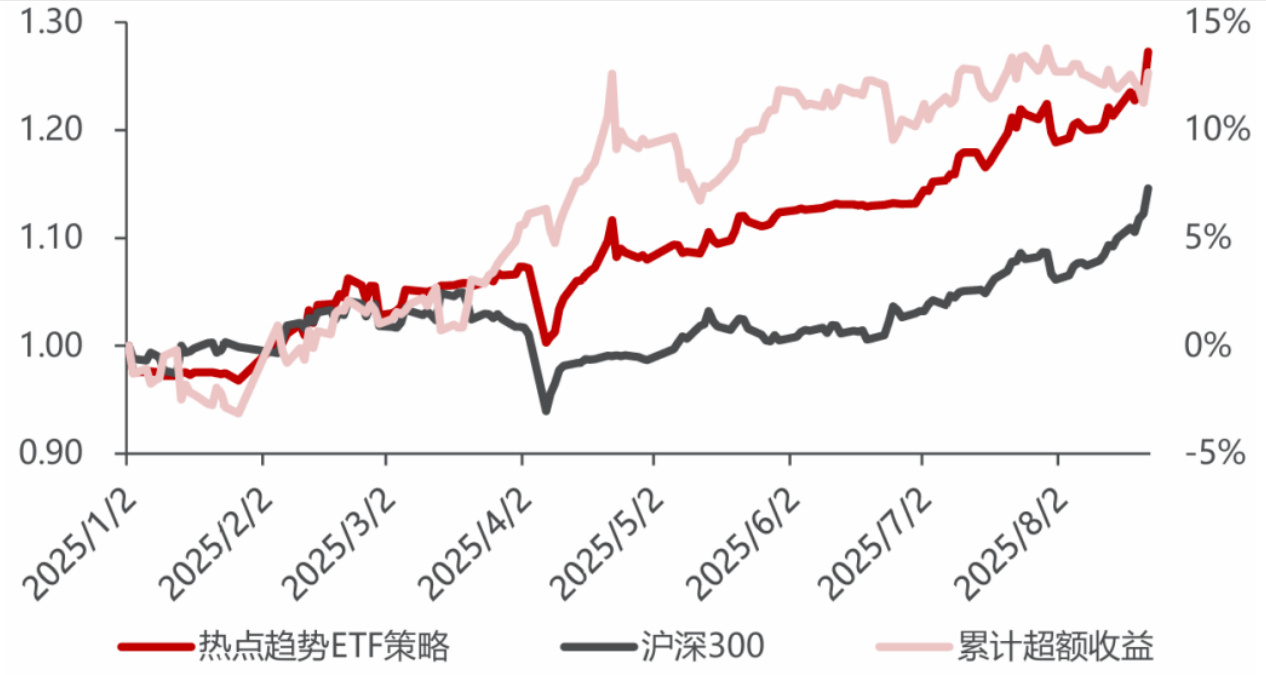
本报告基于三维择时框架分析当前A股市场走势,确认在流动性上升、分歧度下降和景气度回升的环境下,沪深300突破超买线但配合成交量新高,仍维持看多仓位。监测ETF资金流向,科创200等主题ETF受热捧,并提出了热点趋势ETF风险平价策略。资金流共振策略精选非银行金融、纺织服装、电子与计算机行业,表现稳健。市场风格呈现高动量高贝塔占优,研发费用占比和负债增速等Alpha因子表现突出,为投资提示多个量化因子维度的超额收益机会
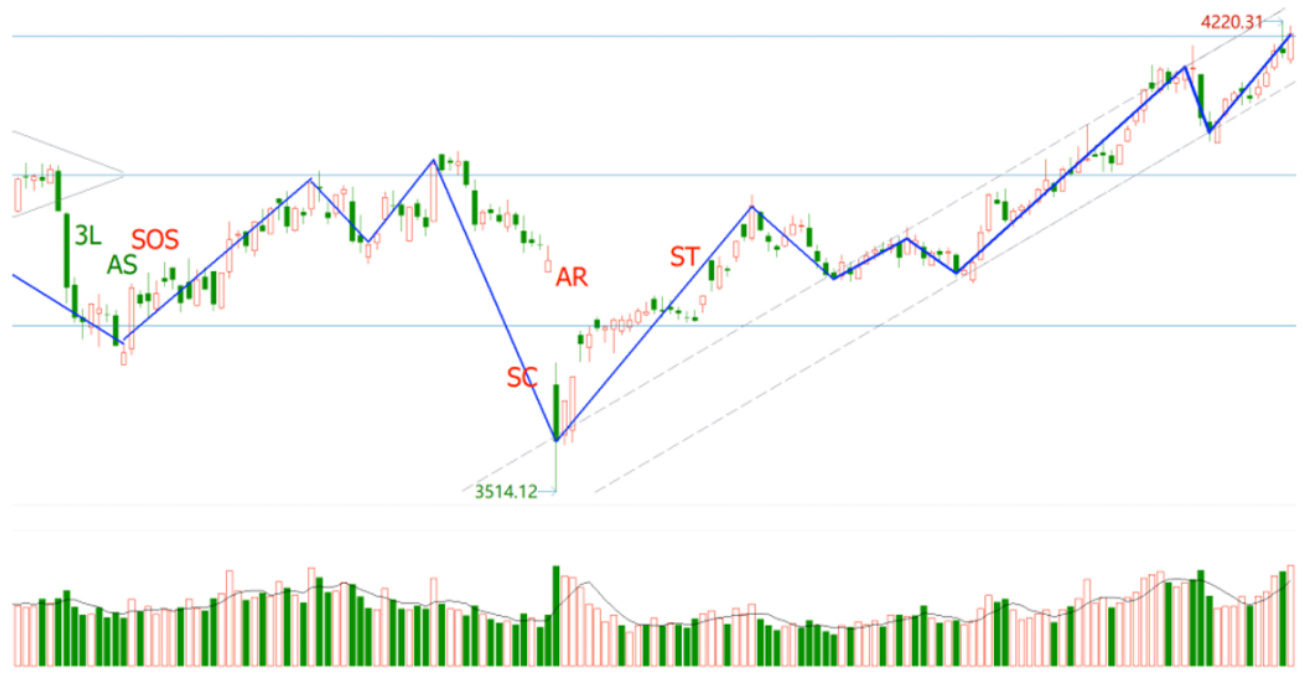
本报告基于分歧度、流动性和景气度三维择时框架研判短期市场仍有上涨空间,但需关注流动性见顶回落风险。重点监测ETF资金流向,近期港股通创新药等主题资金持续流入,推荐电子、有色金属、家电和机械行业。资金共振策略结合融资融券与大单资金流,显示资金对上述行业偏好。风格上高波动性和高流动性股票表现优异,估值因子表现弱势,多因子分析显示应付账款同比变化、营业收入同比增长和流动负债同比增长等因子表现较好,且大市值股票因子收益明显。
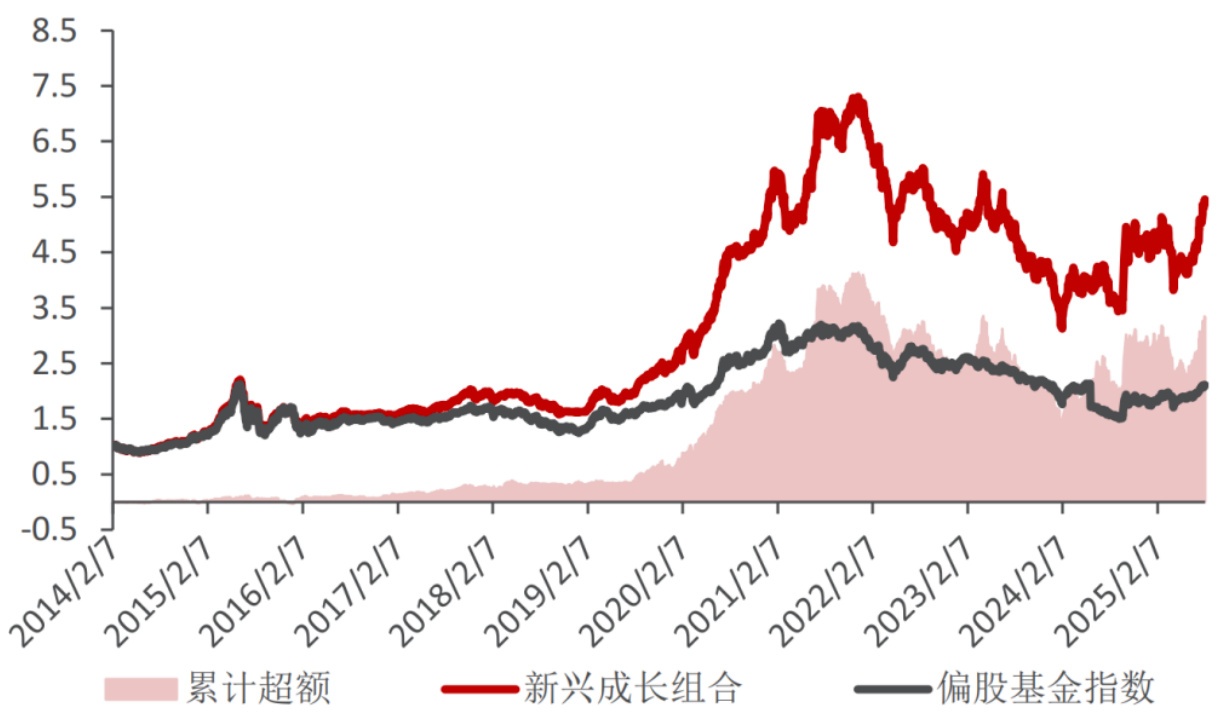
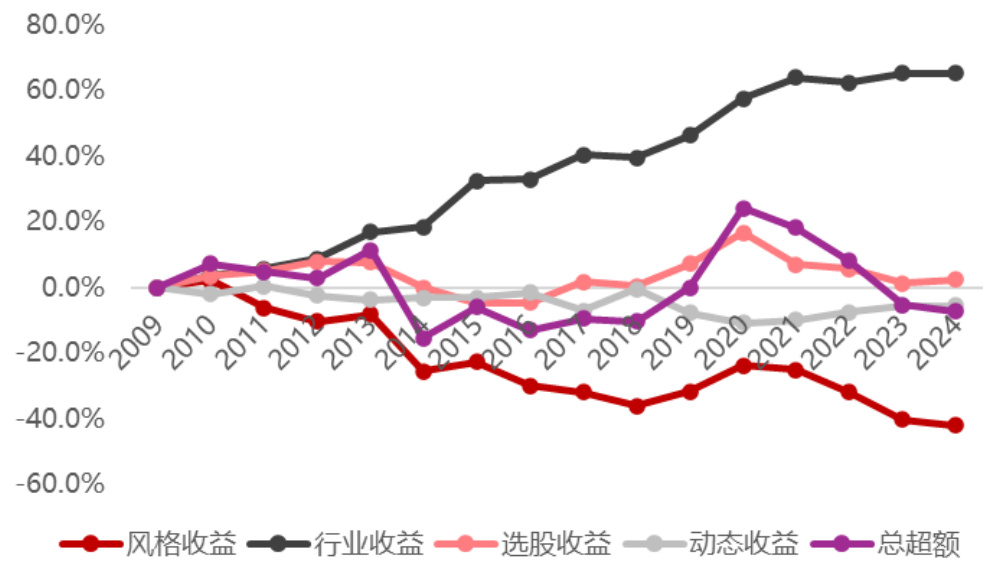
本报告系统分析了新兴成长型基金池的投资理念、定义标准及筛选方法,重点聚焦当前渗透率较低、预期空间大的新兴赛道,主营集中机械、TMT和电新行业。历史数据显示该基金池自2014年以来实现16.56%的年化收益,较偏股基金指数有显著超额,虽波动较高但弹性充分。基金池表现出强劲的行业配置能力,行业轮动及风格演变分析表明TMT为主要配置领域。重点基金经理画像揭示选股、行业配置能力均较出色,多个基金表现出良好的收益贡献结构,为投资者提供了优选基准和参考指引。
本报告由民生证券研究院发布,重点推荐2025年8月优选金股和ETF组合,涵盖能源开采、有色金属、汽车、计算机、电子等多个行业。报告详细列举了重点个股的财务预测指标,包括未来几年EPS和PE倍数变化,结合行业景气度和公司基本面分析,提出了具体投资观点。军工ETF、TMTETF和化工ETF也作为本期推荐,提供多元化投资选择,帮助投资者把握潜在市场机遇 。
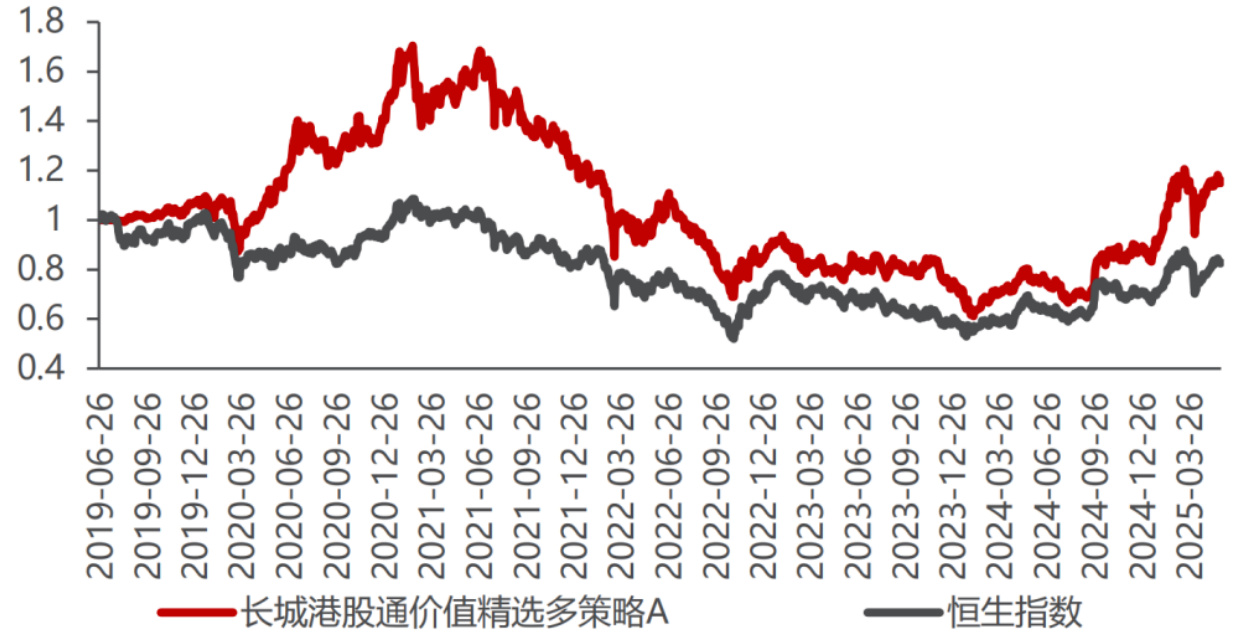
本报告系统分析了港股科技板块估值修复与成长性机会,指出随着流动性提升、南向资金净流入和中概股回归,港股估值接近多年均值。重点介绍了长城港股通价值精选多策略基金的配置偏好和良好风险收益特征,强调基金偏好TMT、医药等高成长板块,持仓个股估值较低且盈利增长稳健,基金经理采用自下而上选股策略获得超额收益,为投资港股科技提供参考
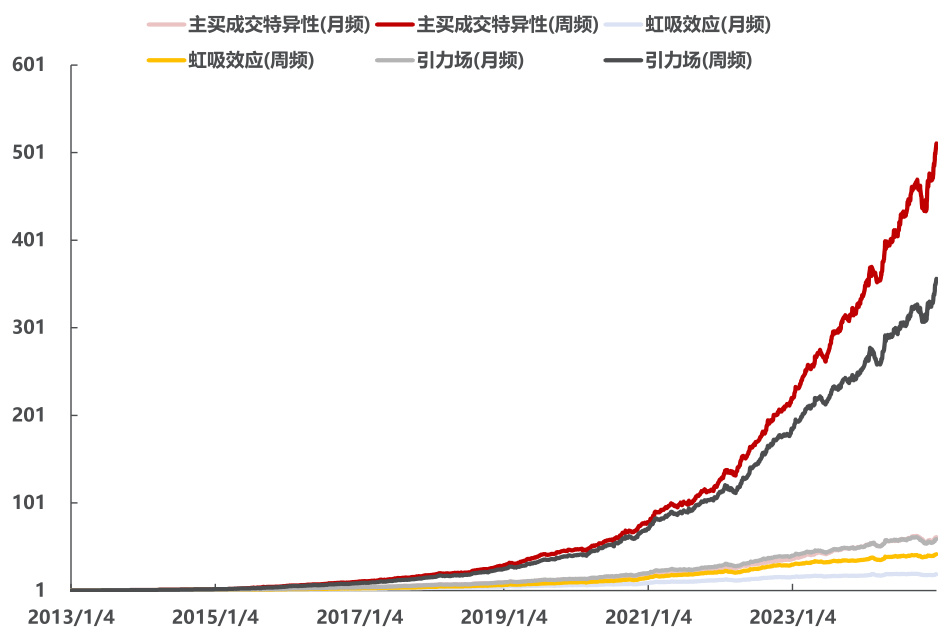
本报告基于沪深市场逐笔成交数据,构建“主买成交特异性”和“虹吸效应”两个资金流供需因子,并将二者等权合成“引力场”因子,用以捕捉资金流动的潮汐效应。主买成交特异性因子反映持续且特异性的买盘资金流入,虹吸效应因子刻画因热点转移引发的主卖资金逆转,二者均展现出显著的选股能力和稳健的历史回测表现,其中“引力场”因子多空年化收益达42.55%,多头年化超额收益达10.71%,在沪深300、中证500、中证1000及国证2000均表现优异。此外,因子在周频调仓下收益和稳定性明显提升,且相关性分析显示其偏低波动、低流动性及低估值风格,具有显著的alpha挖掘价值,为基于成交量的量化选股提供新思路与有效工具 。
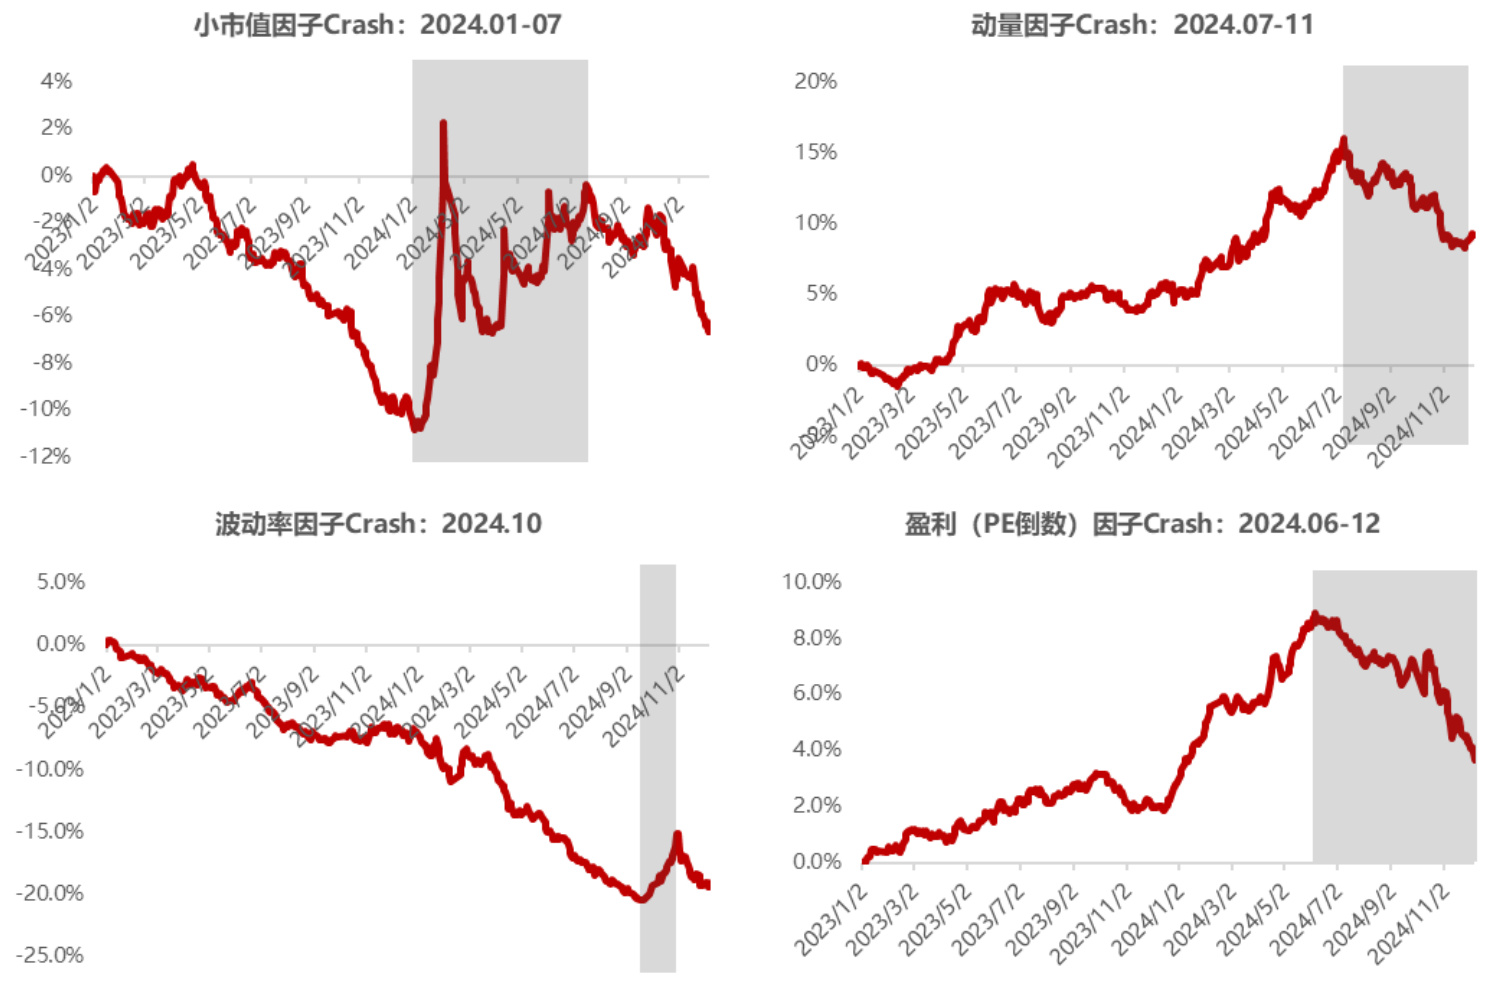
报告从权益、利率、黄金三个大类资产以及行业、风格、选股因子三大结构维度,结合多因子量化模型深入研判2025年市场配置机会与风险。权益市场性价比提升,科技与消费板块预期驱动明显;利率下行但因素背离可能导致反转风险;黄金受美元信用与财政赤字双重驱动,短期弹性或稍减。行业轮动加速,动量减弱,科技与制造领域胜率与赔率均衡配置价值凸显。成长风格逐步开启,大小盘均有机会,选股因子偏好分析师及技术类因子,盈利因子表现持续强势。整体结构择时与风险控制为2025重点。
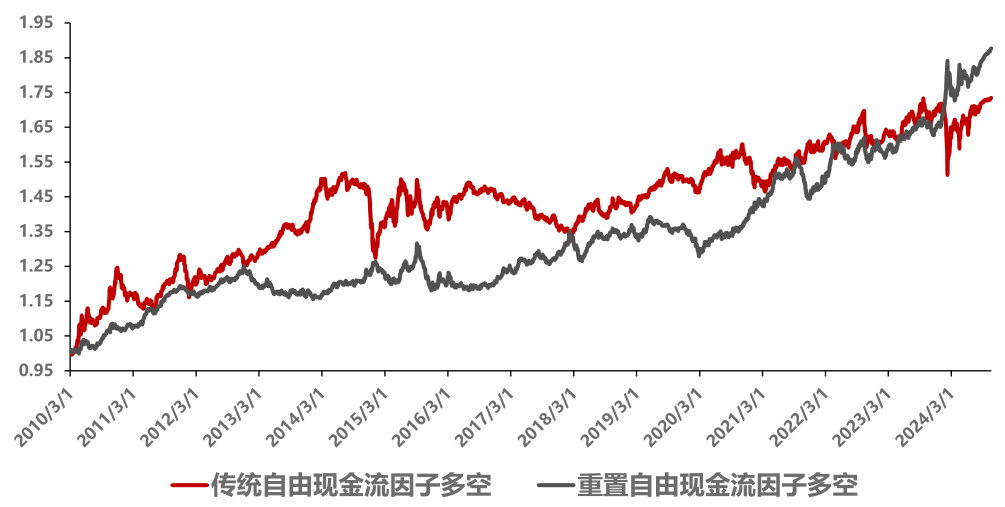
本报告基于斯蒂芬·佩因曼教授的现金恒等式,提出财务报表经营金融活动的二元分离方法,重构经营现金流和自由现金流计算,提升了现金流因子的预测能力和投资价值。引入自由现金流回报率(CFOR)对企业盈利质量进行刻画,将企业划分为四种经营模式,构建的现金牛选股策略在A股不同市值规模指数均表现优异,实现超额收益和稳定风险控制。研究强调现金流质量对盈利的“含金量”重要性,为量化选股提供坚实基础 .
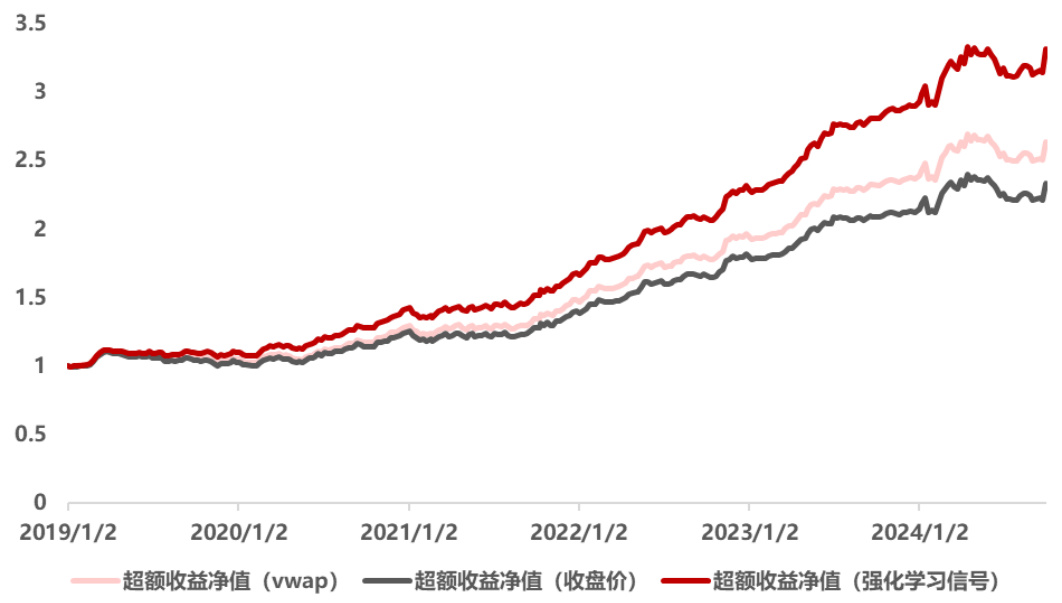
本报告基于深度学习和强化学习模型,探讨日内最佳交易时点选择对高频量化组合收益的增厚效果。研究表明传统线性因子难以捕捉有效交易信号,采用ALSTM深度学习模型结合集合竞价Level2因子,平均多空收益提升至0.26%。进一步引入SAC强化学习进行实时交易决策,信号多空收益提升至0.34%,在股票组合及宽基指数上均体现显著收益增厚,尤其午盘时段表现最佳,适合应用于股票及股指期货交易策略中 。
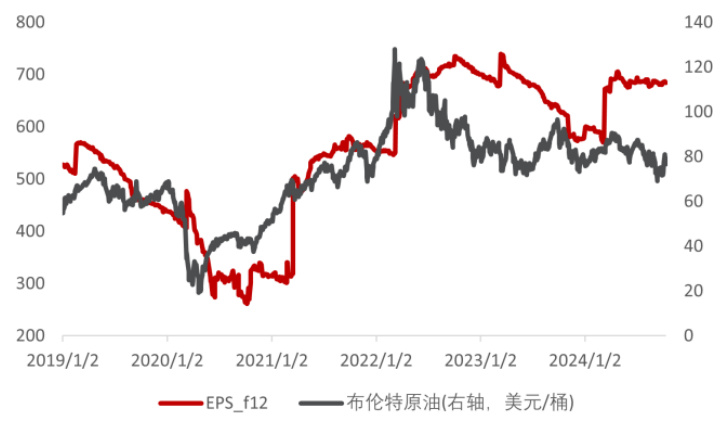
本报告全面解析沙特经济与证券市场,重点剖析石油产业在 GDP 及股市中的核心地位,并验证油价及美元指数为核心驱动力,探讨沙特市场配置逻辑。沙特市场长期收益波动大,但低相关性和高股息率使其在全球及新兴市场配置中具备防御优势,尤其在美股回调期表现出稳健韧性,具备较好的分散投资价值 。
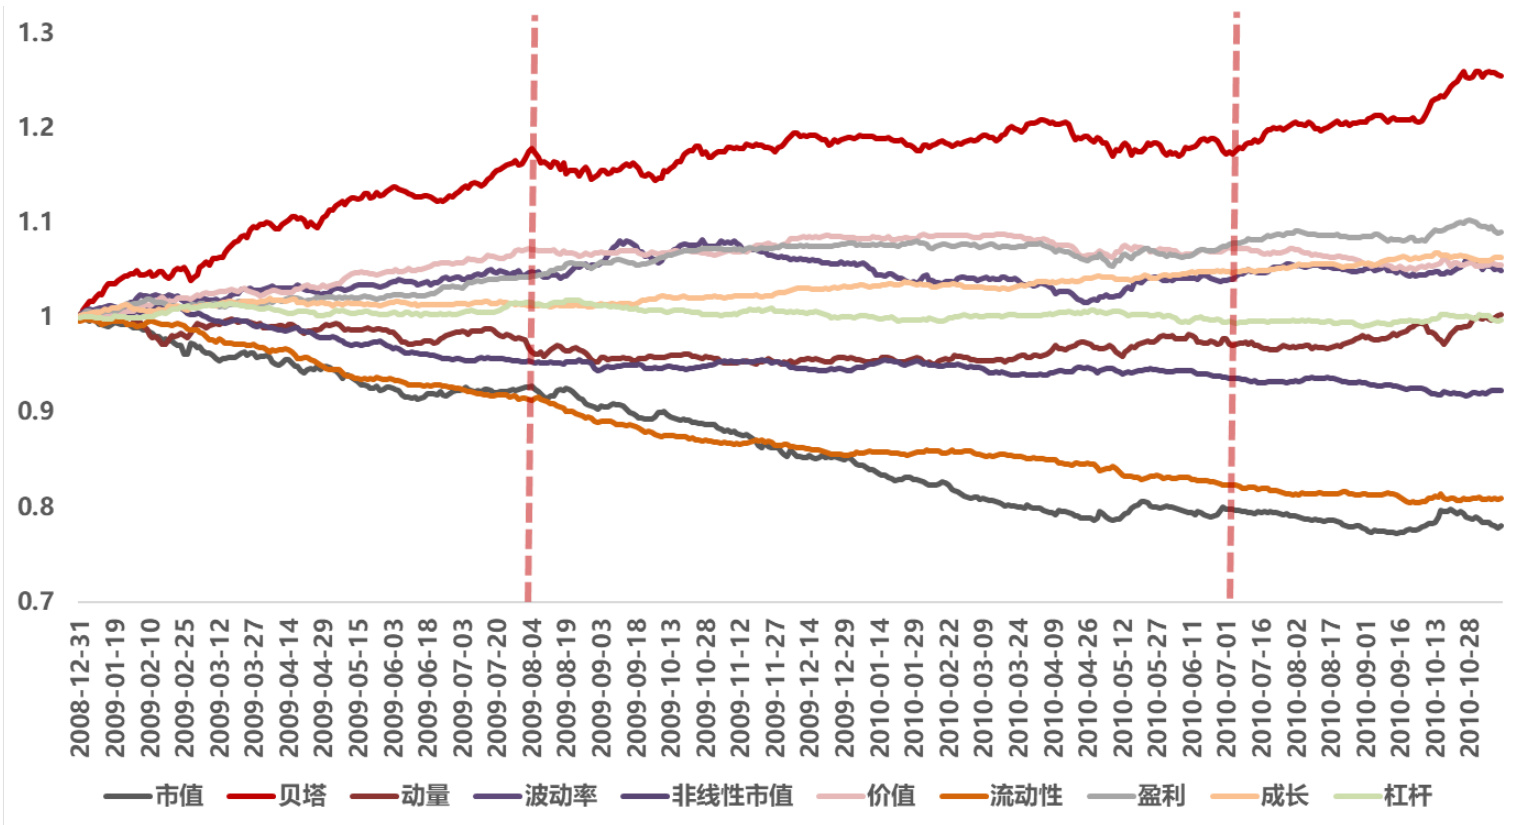
本报告基于A股近三轮牛市,从市场趋势角度划分牛市阶段,系统分析各阶段量化因子的表现差异,揭示了牛市不同阶段贝塔、价值、成长、情绪等因子的轮动规律,同时评估了基本面和机器学习因子的阶段性有效性,指出公募持仓嵌入因子表现突出,为阶段性因子配置提供量化依据与投资参考 .
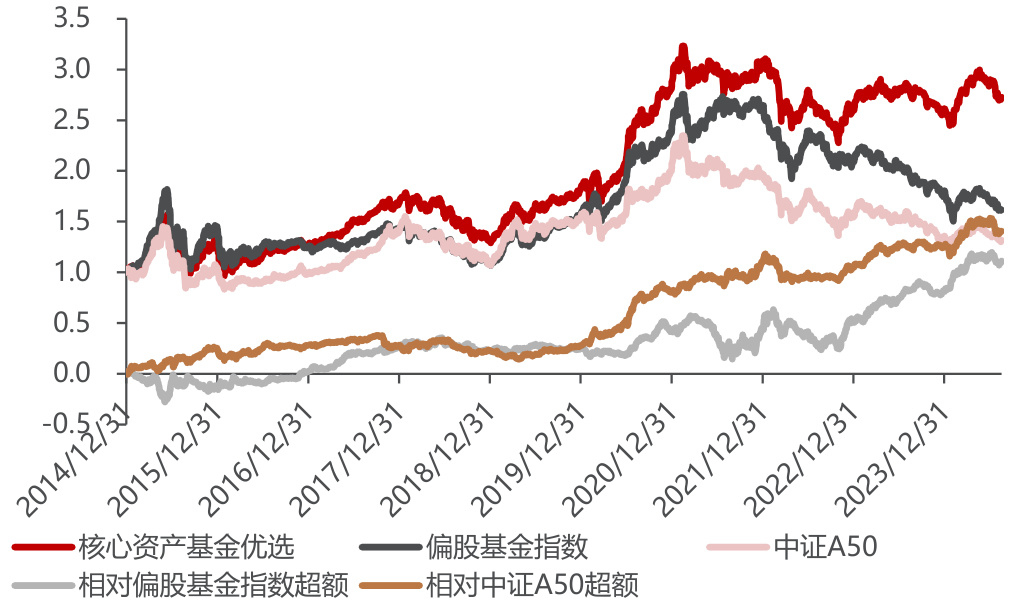
报告提出核心资产定义体系,覆盖赛道龙头、资源禀赋、商业模式及技术优势四大维度,构建核心资产股票池并选出重仓核心资产的基金。通过低Beta和高经营现金流指标筛选,构建核心资产基金优选组合,实现超过偏股基金和中证A50指数的年化超额收益,且波动较低,表现稳定优异。
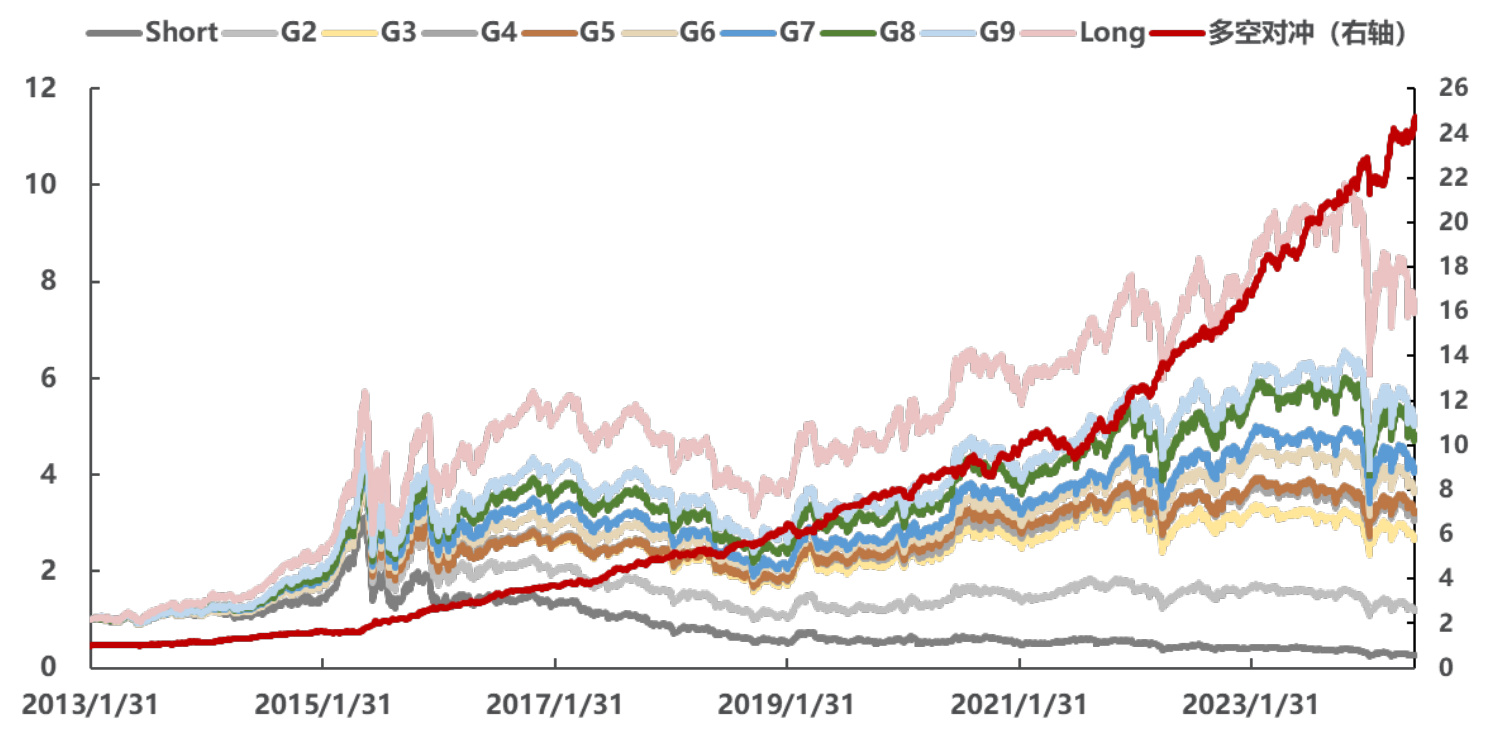
报告提出基于日内1分钟K线涨跌幅与成交量状态构建“主力波动率”因子,通过放量上涨/下跌、放量持续上涨/下跌四种状态反映主力资金行为,结合新的波动率计算方法显著提升因子稳定性与选股效果。主力波动率因子在沪深市场多个样本空间表现优异,多空年化收益超过33%,并成功应用于红利低波策略,显著提升长期收益,年化超额收益提升3%以上
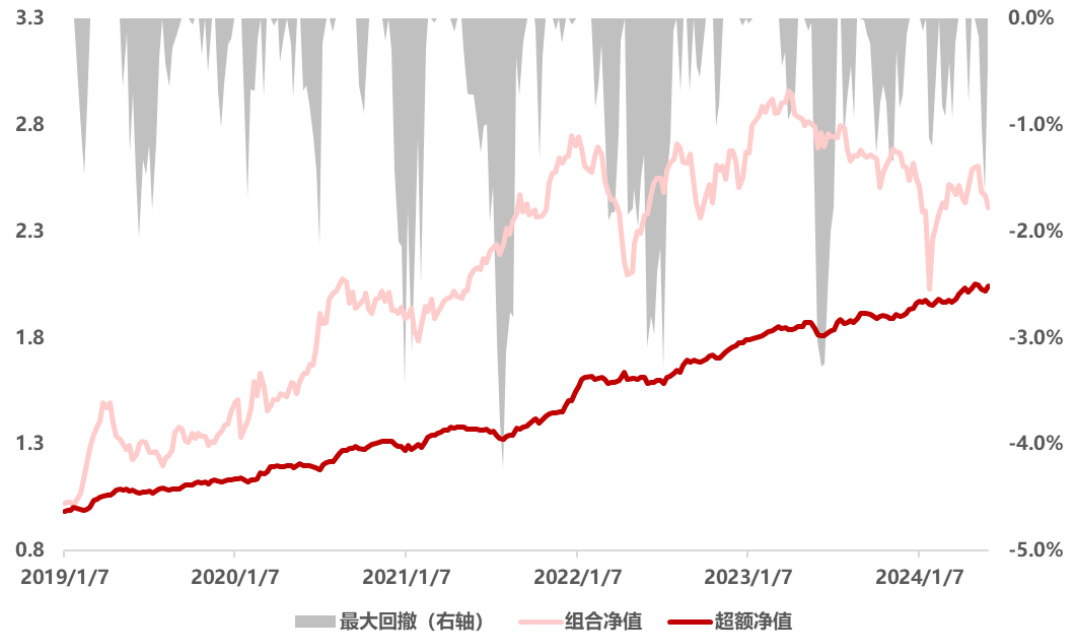
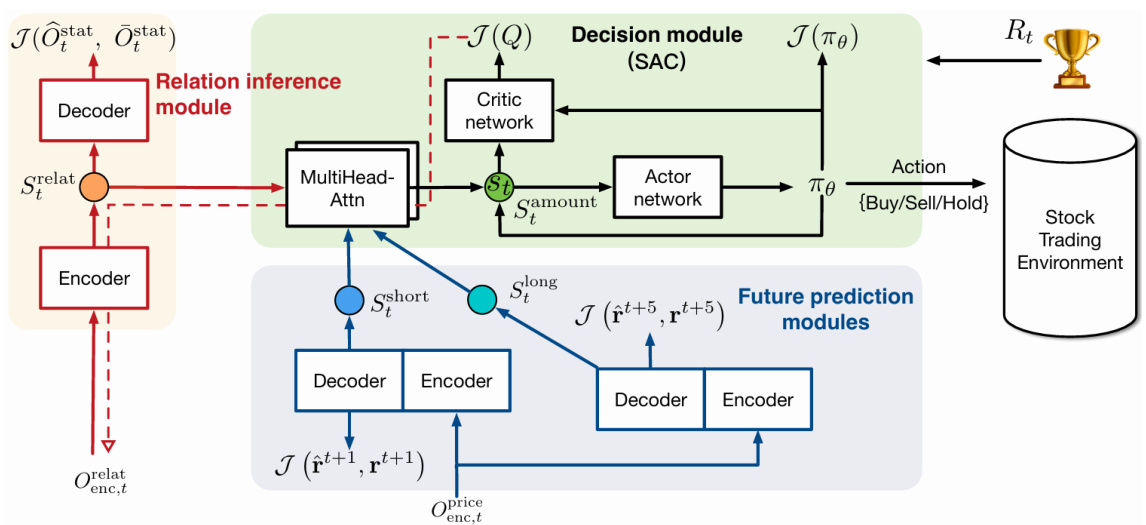
本报告系统介绍了基于SAC算法的StockFormer强化学习交易策略,结合3个Transformer模型构造综合市场状态输入,优化股票交易决策。在中证1000标的回测中,StockFormer策略实现年化收益32.7%、超额收益29.1%和信息比率2.57,显著优于传统Transformer指数增强组合。通过引入最大熵正则化与双Q网络设计,策略提升了探索能力和稳定性,对市场风格的快速适应能力明显,尤其在2023年表现优异。研究表明,强化学习结合深度学习在动态策略调整和风格择时方面展现出较高弹性和潜力,为量化投资提供新方向.
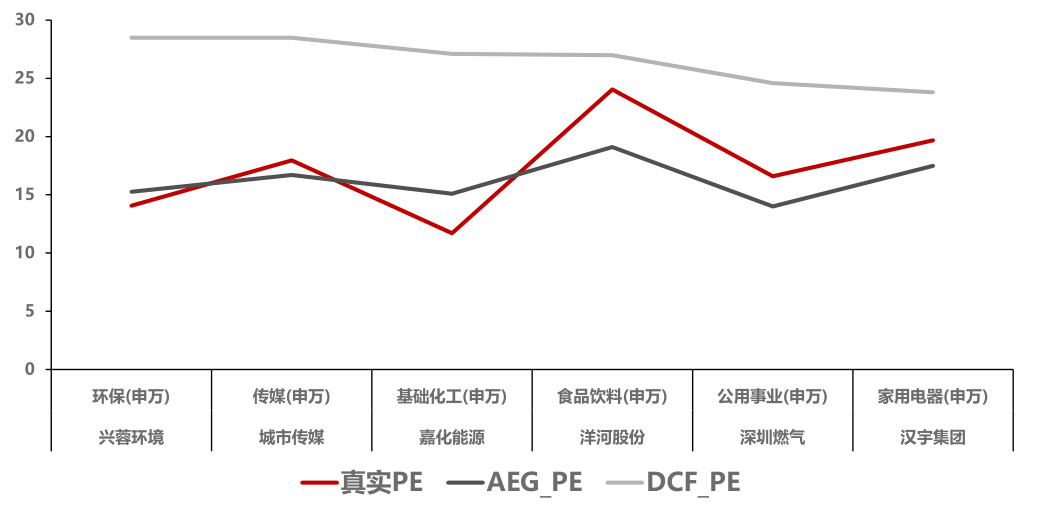
本报告基于超额收益增长模型(AEG)对传统PE估值的局限进行改进,系统引入带息收益、股利再投资及机会成本因素,解决了增速相同时估值不同的难题。通过构建AEG_EP因子优化组合,实现年化收益22.7%、夏普比率0.94,并基于AEG_EP设计两步筛选的估值潜力组合,近十年年化收益近30%,显著超越市场基准。报告还展示了基于带息收益的红利资产择时策略,优化PE估值稳定性,提高策略收益与风险指标,为价值投资与量化择时提供理论和实证支持。