基金季报2025Q4:港股仓位下降,增持有色金属和通信|民生金工
发表于 2026年1月23日上传于 2026年1月23日
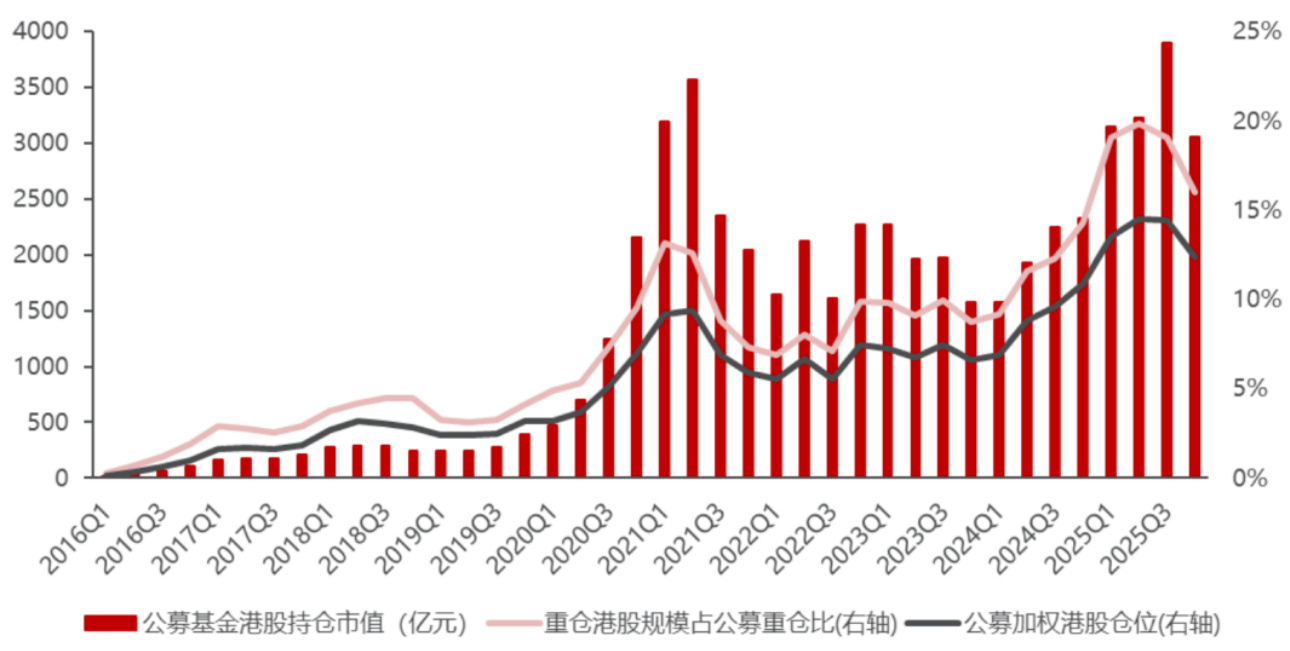
本报告基于公募基金2025Q4季报数据,发现主动权益基金规模略降但仓位仍高(约86%),公募显著减持港股(加权港股仓位降至12.41%),同时在行业上连续加仓通信与有色金属等周期/资源板块;固收类基金规模回升且久期维持在高位(中长期纯债久期约4.11年),FOF发行与规模回升、偏好增强动态交易与行业配置能力的偏股基金
本报告基于公募基金2025Q4季报数据,发现主动权益基金规模略降但仓位仍高(约86%),公募显著减持港股(加权港股仓位降至12.41%),同时在行业上连续加仓通信与有色金属等周期/资源板块;固收类基金规模回升且久期维持在高位(中长期纯债久期约4.11年),FOF发行与规模回升、偏好增强动态交易与行业配置能力的偏股基金
本报告分析当前流动性下行趋势下沪深300指数震荡走势,结合分歧度与景气度三维择时框架,提出震荡保持的观点。重点监测ETF及资金流动,发现电网设备主题指数大幅流入,推荐农林牧渔、建筑、电力及公用事业和石油石化板块。因子表现方面,高波动和高流动性风格占优,反转与现金流因子表现较佳,大市值盈利增长和分析师预期因子优于小市值研发强度和成长性因子,提供量化选股指导。
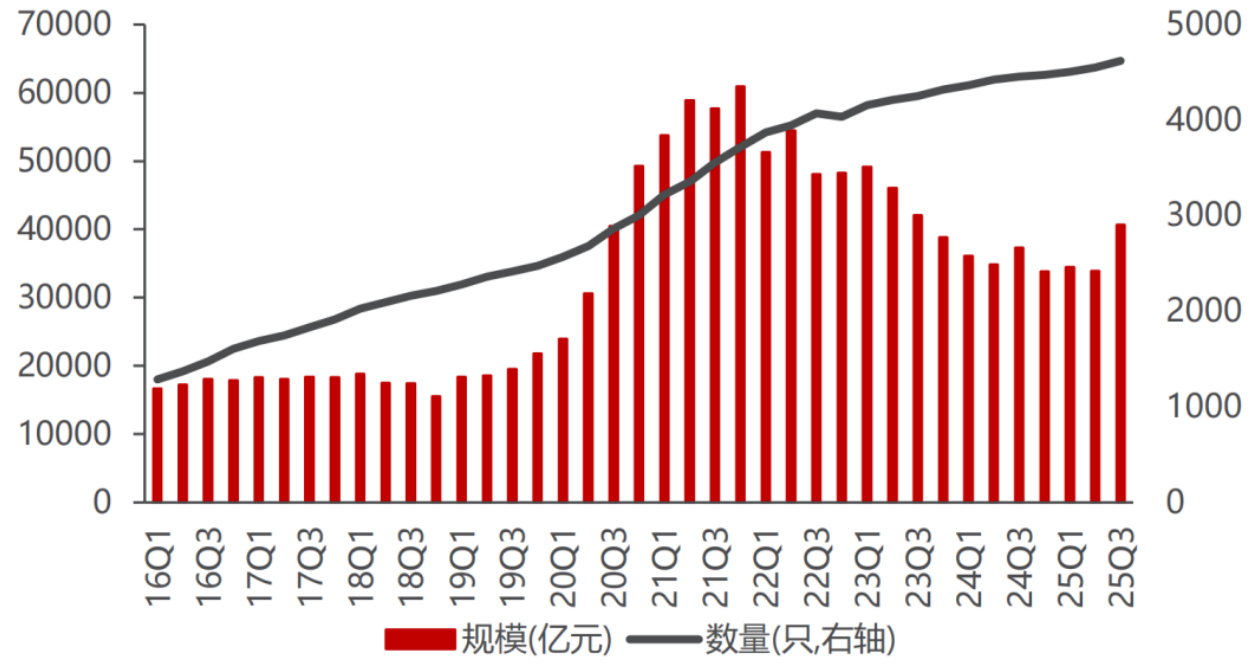
本报告总结了2025年第三季度公募基金市场主体变化,主动权益型基金规模大幅增长至4.1万亿元,仓位提升至87%,电子、通信等行业受到重点增持。价值型与成长型基金分别呈现不同配置偏好,FOF基金发行节奏加快,规模回升。债券型基金规模略有下降,久期保持较高水平,整体市场呈结构性分化趋势.
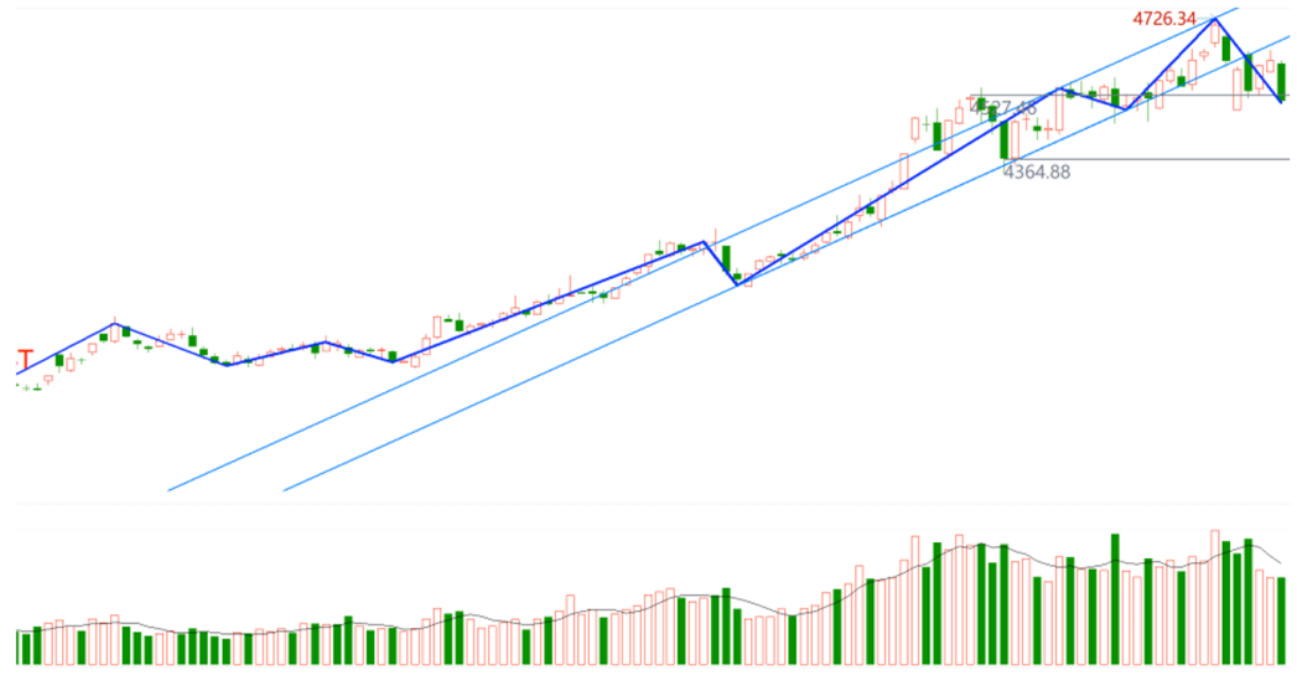
本报告通过三维择时模型分析当前市场处于流动性下降与分歧度上升的震荡盘整期,指数技术形态显示沪深300已跌破上升趋势线但仍有支撑。热点ETF资金流集中于卫星产业、电网设备、有色矿业等行业构成热点趋势策略,资金流共振策略推荐电力设备及新能源、食品饮料、石油石化等行业。风格因子呈现小市值强贝塔风格占优,成长与研发类Alpha因子表现突出,因子多头超额收益在不同宽基指数中差异明显。量化资金流策略自2018年以来表现优异,风险提示指出历史统计可能面临市场环境变化影响失效风险。
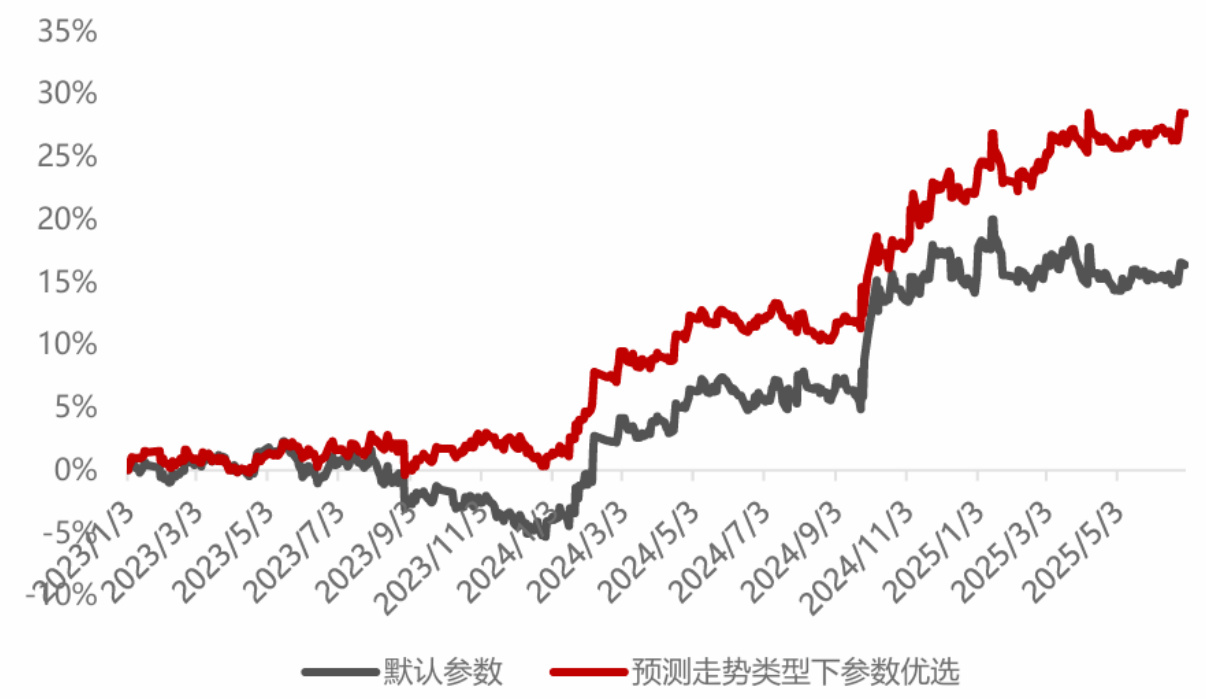
本报告系统研究了基于股指期货日内走势形态预测构建T0策略的框架。采用K-Shape算法对股指日内1分钟走势聚类为趋势上涨、趋势下跌、震荡三类,并基于多层感知机+GRU的混合神经网络进行走势形态预测,验证集预测准确率由随机的33%提升至约40%。结合预测结果,设计了基于日内ATR突破的CTA基线策略,并通过参数优化实现不同走势类型相适配。样本外回测表明,在沪深300、中证500、中证1000等多主力合约等权组合下,策略年化收益可达11.19%,最大回撤3.62%,显著优于无预测基线策略,在中证1000(IM)主力合约单独应用时年化收益超过30%,风险调整能力突出,展示了基于走势形态预测结合CTA框架构建高效股指期货T0策略的可行性与优势.
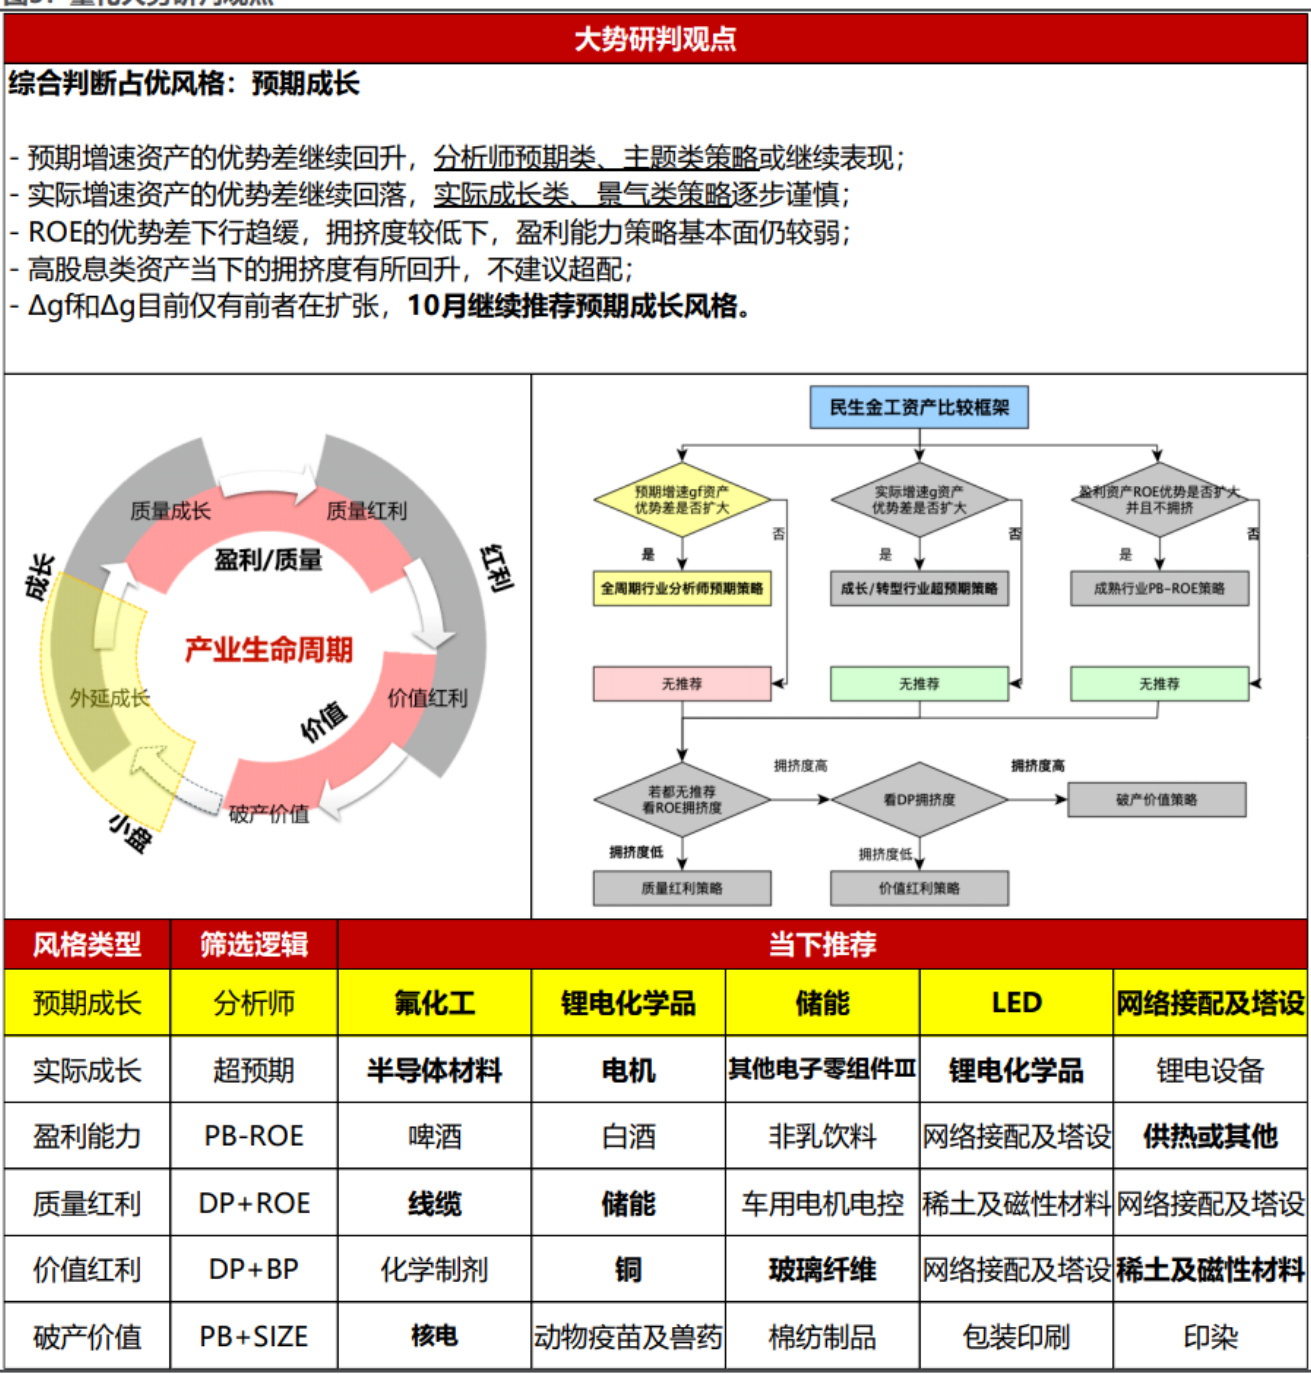
本报告基于产业生命周期视角,采用自下而上的量化大势研判框架,通过比较预期增长gf、实际增长g、ROE等资产优势差,分析当前A股风格轮动趋势及细分行业推荐。10月继续看好预期成长风格,结合分析师预期与主题轮动策略,推荐氟化工、锂电化学品、储能等行业。历年回测表明该框架具备稳定超额收益能力,为风格轮动策略提供系统化量化依据
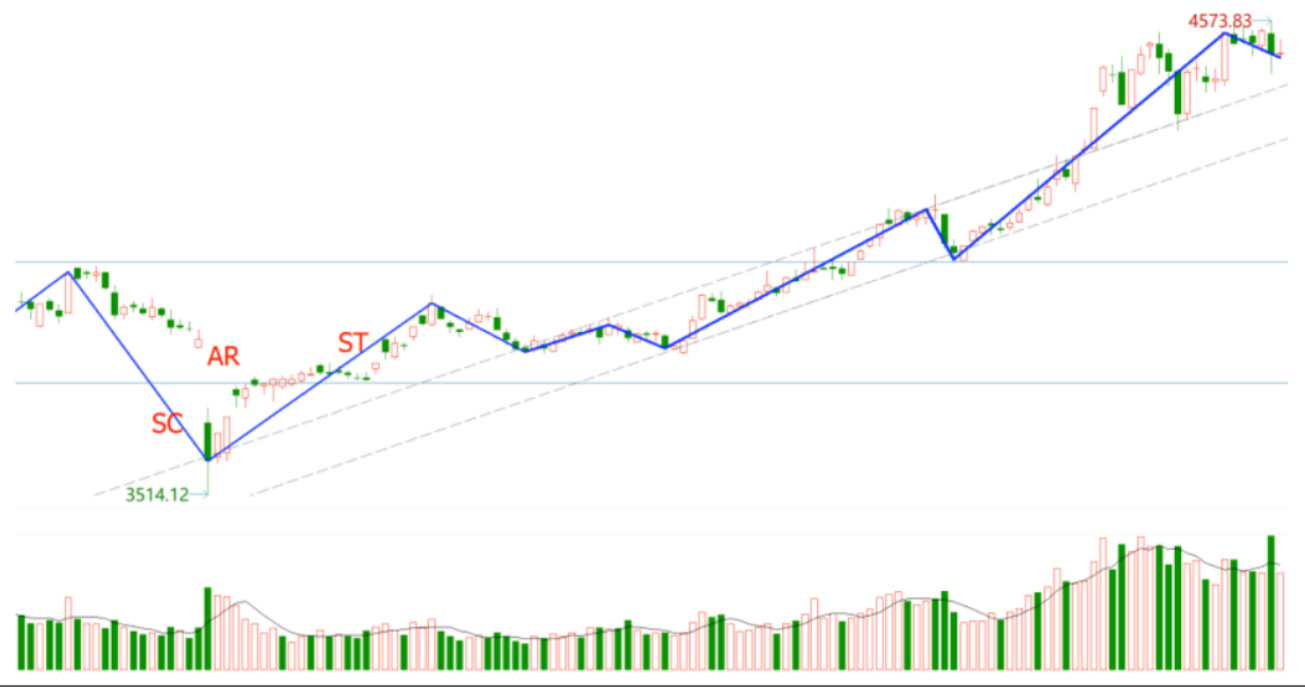
本报告基于三维择时框架、资金流动及因子跟踪分析当前市场,判断市场仍处于高位高换手状态且短期内继续上涨概率较低。重点关注融资融券与大单资金流的共振,推荐建材、建筑、石油石化及纺织服装行业机会。风格因子显示高成长高贝塔风格占优,估值因子表现疲软,且基金重仓股因子表现良好。
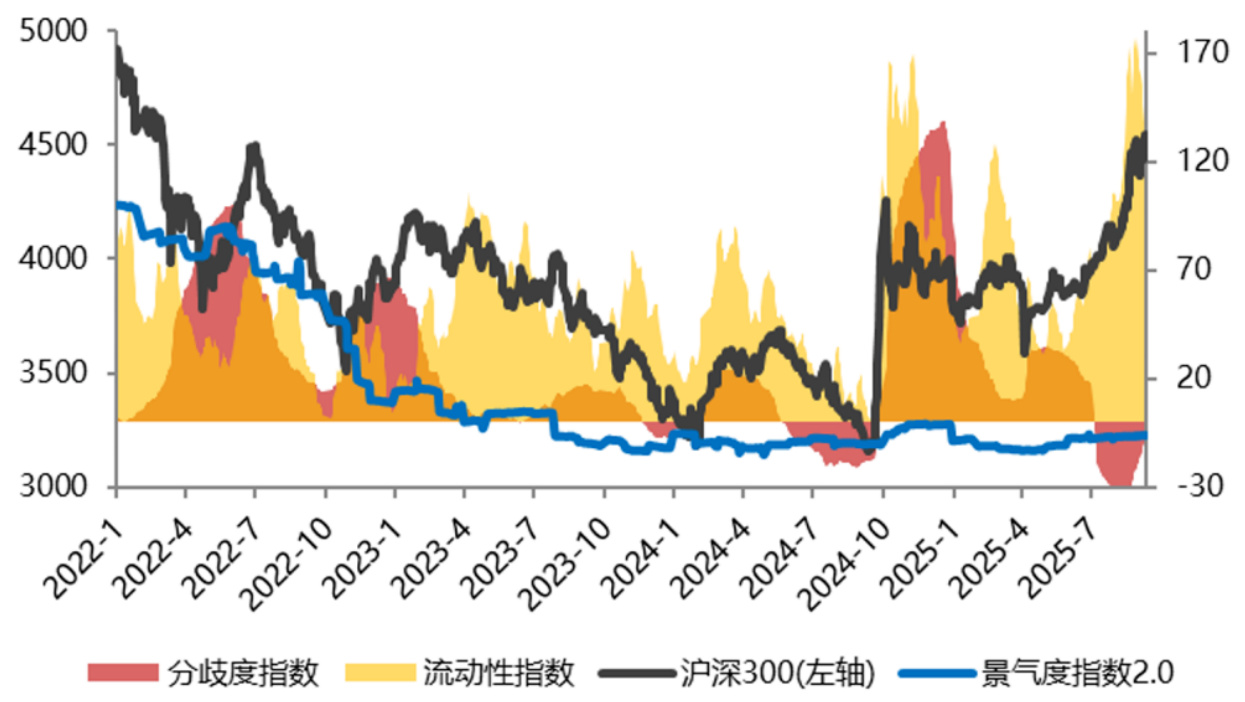
本报告基于分歧度、流动性和景气度的三维择时框架,确认当前市场流动性下行、分歧度上行,判断沪深300指数处于震荡调整期。ETF资金流动显示传媒、工程机械等板块强势,而资金共振策略推荐食品饮料、电力、公用事业等行业。因子表现方面,高成长及强贝塔风格占优,成长因子和单季度ROE同比差值等Alpha因子表现突出,综合量化策略与资金流动为投资提供参考 。
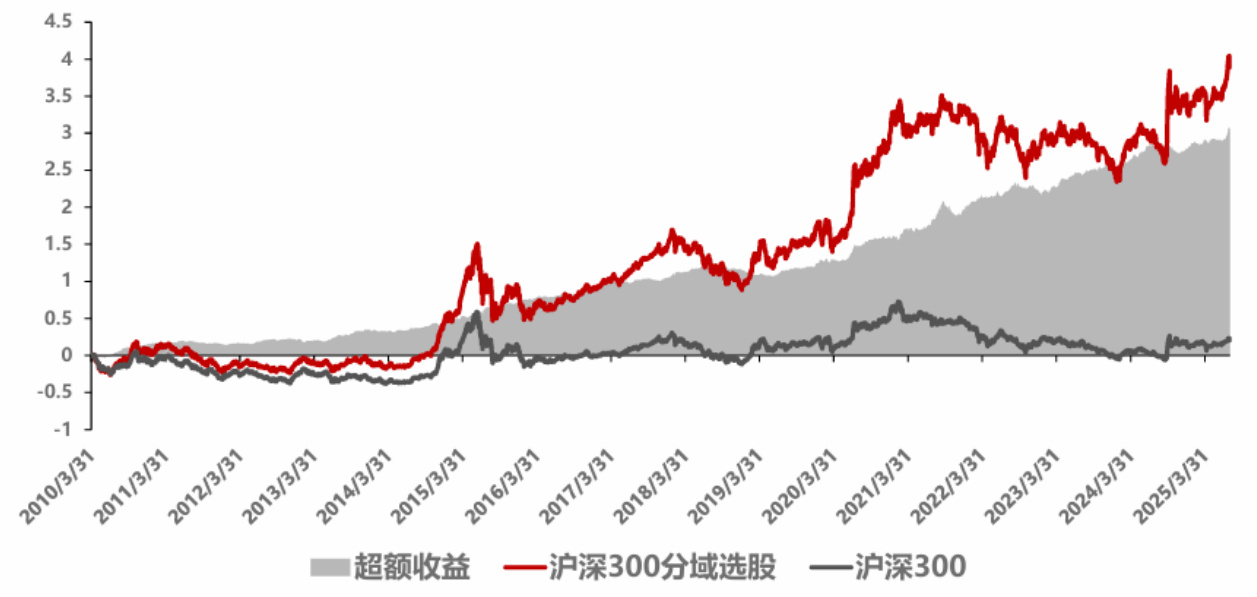
报告介绍了多种基于量化因子构建的股票组合策略,包括安全边际组合、竞争优势组合、AEG估值潜力组合等,均在2025年表现优异,实现显著超额收益。安全边际组合依托ROIC与估值安全边际选股,2019年以来年化收益超20%,夏普比率1.02,回撤控制较好。报告并系统阐述了基于研报覆盖度调整的指数增强模型,沪深300指数增强策略自2010年以来实现约10%年化超额收益,夏普比率达1.85,展现出良好稳定性与风险控制能力。
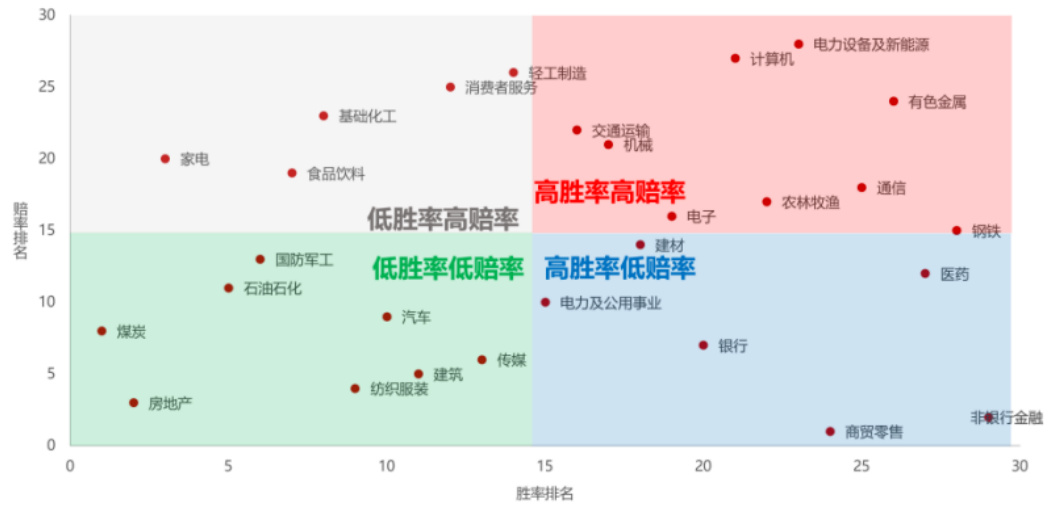
报告认为2025年A股牛市仍由流动性宽松主导,市场整体维持上涨但短期或进入震荡调整阶段,特别是两融交易过热迹象明显,且TMT板块因交易活跃可能受影响;寒武纪当前估值隐含业绩增速远高于历史对标宁德时代,投资需理性谨慎;大类资产方面,权益景气度整体平稳,利率将小幅上行,黄金表现乐观,地产压力显著加大,海外印度市场受外资流出及关税不确定性影响,配置价值有限;风格层面,推荐预期成长和小盘风格优先,行业策略强调胜率和赔率,重点推荐电力设备及新能源、有色金属、计算机、通信、轻工制造及钢铁等行业
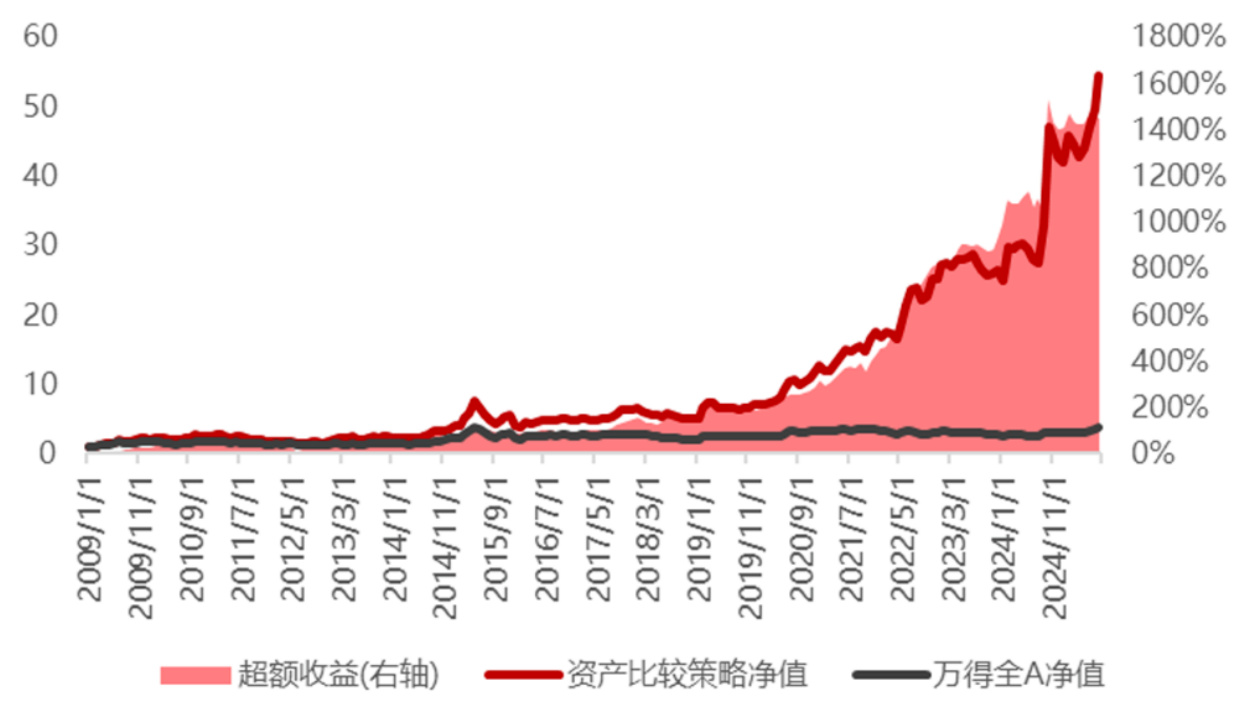
本报告基于产业生命周期和资产风格阶段划分,构建预期成长、实际成长、盈利能力、质量红利、价值红利及破产价值六大风格策略体系,通过优势差指标自下而上量化大势研判,发现9月预期增速资产优势持续扩张,实际增速资产优势回落,盈利能力策略筑底,宏观利率回升使高股息策略不宜超配。报告还结合回测结果验证策略稳定超额收益能力,推荐关注预期成长板块及细分行业投资机会 .

本报告基于分歧度、流动性、景气度三维择时框架判断当前市场处于震荡上涨阶段,但波动率上升叠加流动性回落风险仍存。通信设备为热点ETF流入主要方向,资金流共振推荐基础化工、通信、食品饮料及商贸零售行业。市场风格呈现大市值高成长占优,单季度ROE同比差值等Alpha因子表现强劲,策略回测显示良好超额收益及稳健风险控制。
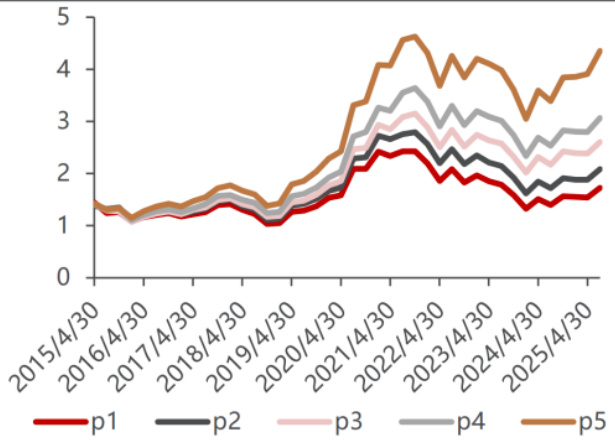
报告基于行为金融学视角,分析基金经理经验对投资决策与基金业绩的影响,构造“失误修正”与“迭代效率”因子,刻画基金经理从负反馈经验中学习与提升的能力。两因子双排序筛选出的经验迭代基金组合表现优异,持续跑赢偏股基金指数,选股能力突出且行业配置均衡,适合长期持有与跟踪投资
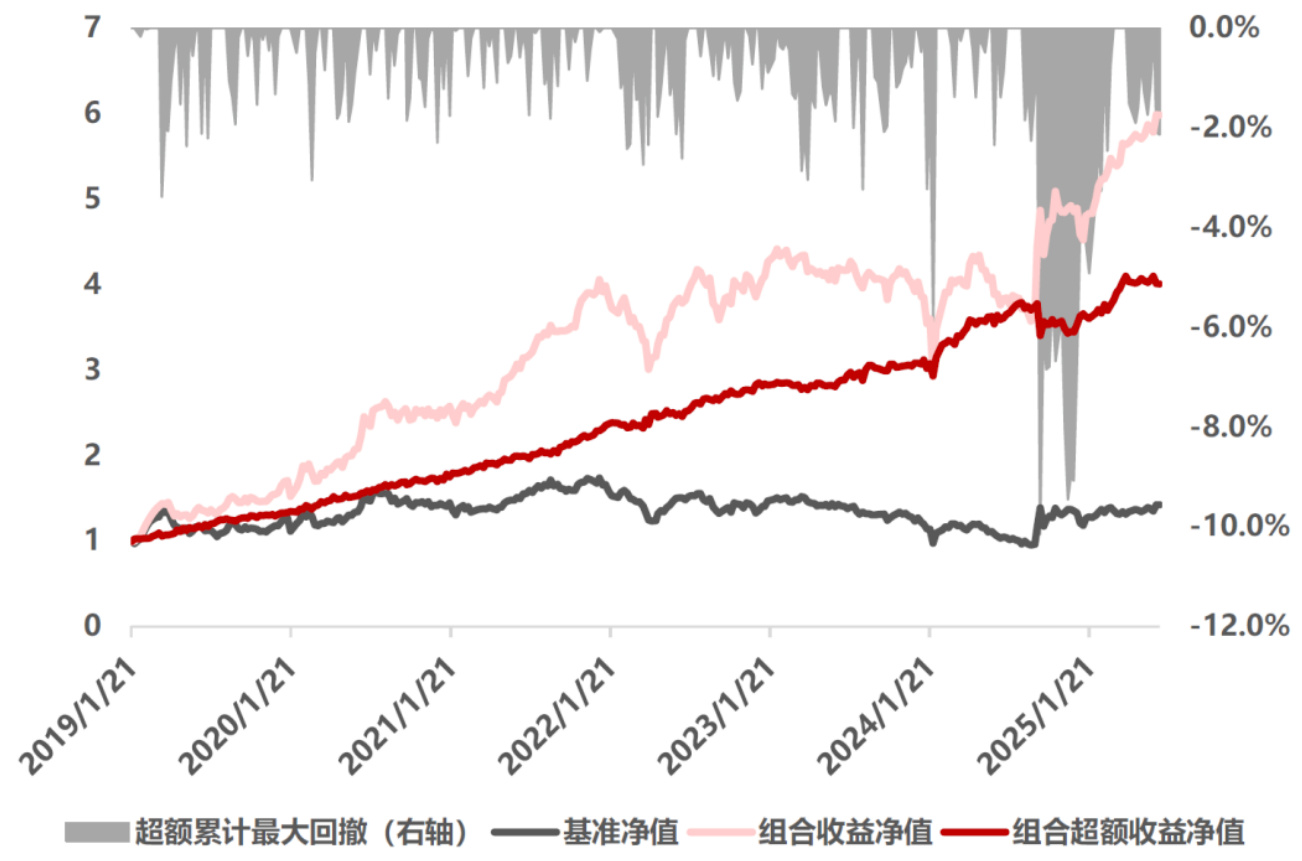
本报告详述三大深度学习因子(DL_EM_Dynamic、Meta_RiskControl、Meta_Master)在2025年7月表现优异,均实现稳健的正向超额收益。其中Meta_Master因子今年累计超额收益达36.8%,信息比率高达2.33,显示出深度风险模型及元增量学习技术显著提升因子预测能力和模型适应性。此外,报告还介绍了深度学习可转债因子,通过GRU模型有效挖掘转债市场定价逻辑,整体策略年化收益领先传统策略。各因子在沪深300、中证500、中证1000指数增强组合均表现稳定,回撤控制良好,揭示深度学习方法在量化选股及资产管理中的应用潜力
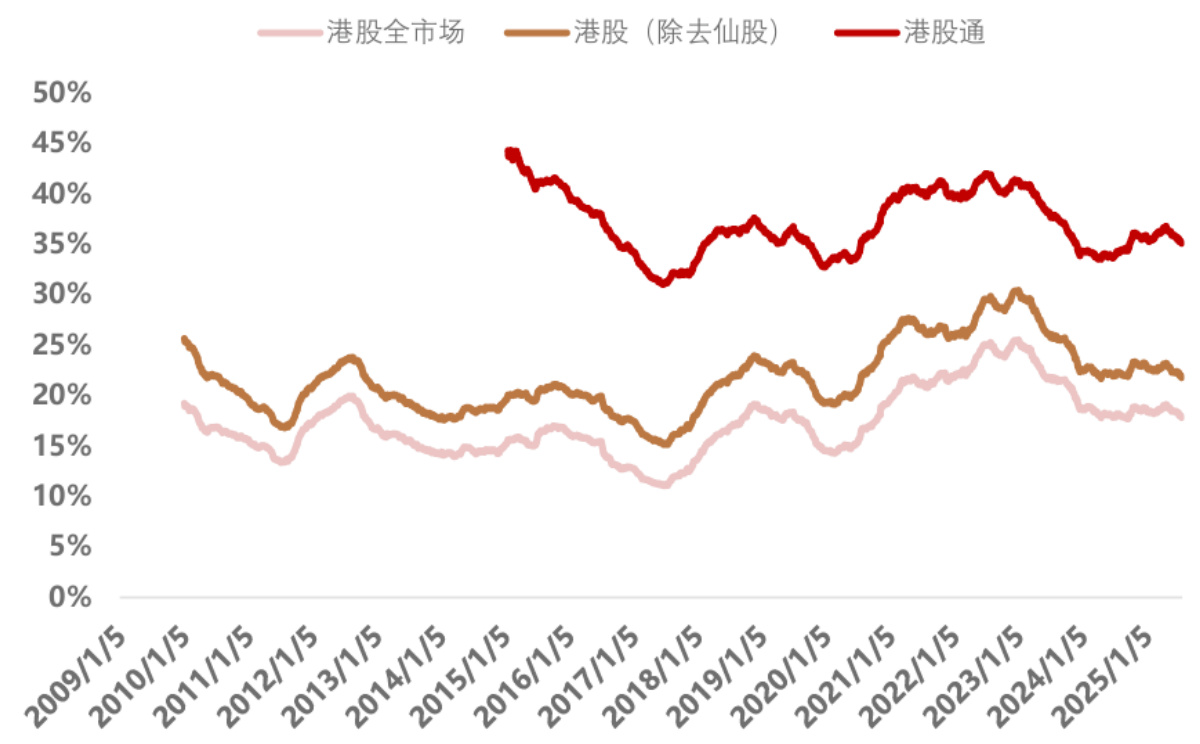
本报告系统梳理港股与A股的交易制度、市场结构、投资者构成、流动性、波动性及估值差异,详细分析港股财务报告的灵活多样性及跨会计准则差异。基于Barra风险因子模型,构建涵盖风格及行业因子的港股通及全市场风险模型,揭示关键因子收益表现及解释度,为跨境投资提供风险管理框架。同时深入探讨港股仙股泛滥原因及量化筛选方法,港股通标的行业市值集中度高,南下资金活跃度持续提升,标的市值占比达88%,交易额占比升至35%。
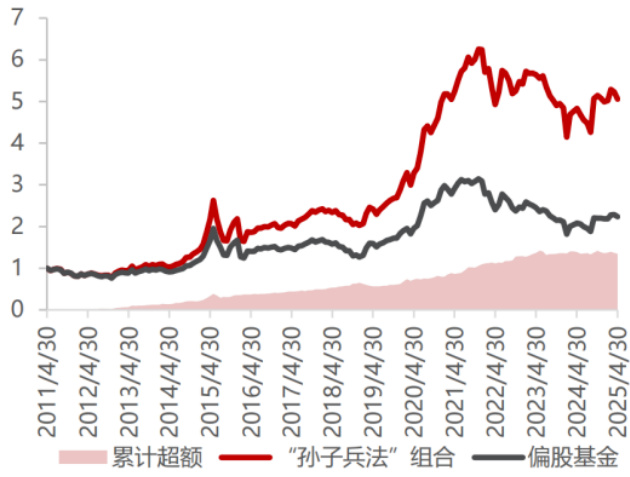
本报告介绍了“孙子兵法”基金池的构建理念及七大策略子池的历史业绩表现,显示长期稳健的超额收益能力。特别强调未知收益型基金池凭借残差动量因子选基,在多数年份跑赢偏股基金指数,并在市场上行期间获取更高收益,熊市中适度控制回撤。各子策略基金池,包括灵活交易型、选股先锋型、热点追踪型、风险规避型、低Beta型等,在历史上均表现出不同风格的投资优势和风险收益特性。报告还重点展示了样本基金画像,深度剖析其风格特征、行业配置及贡献收益,助力理解策略逻辑与运作机制

本报告系统介绍了周期成长基金池的选取理念、定义及筛选标准,并以史实数据展示了基金池的优异历史表现与行业配置均衡度。2025年年初,基金池在科技制造板块实现超30%收益,整体超额收益主要来源于行业配置、选股和动态调整,且基金池风格弹性强、受市场风格切换影响显著。报告还详细画像了基金池内主要基金,揭示其成长属性及行业集中度,为投资者提供深入的基金研究视角和配置参考 。
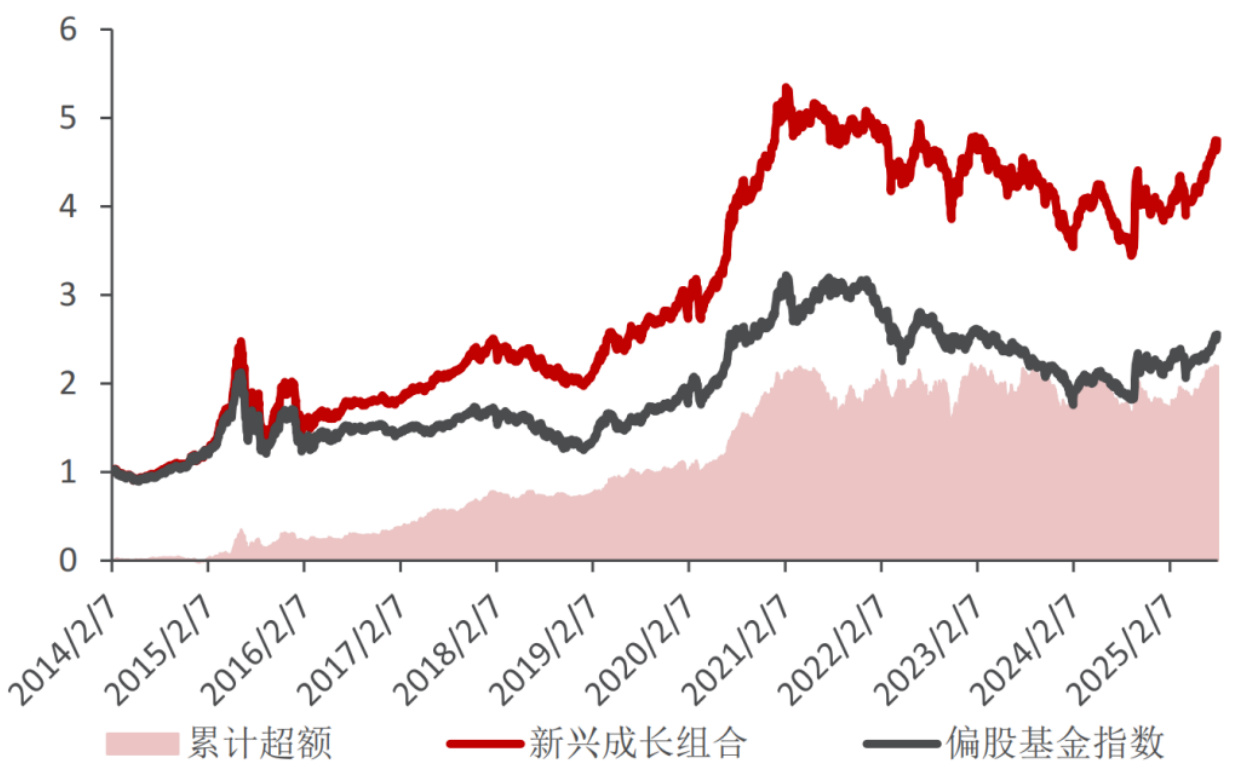
本报告围绕长期成长基金池的定义、筛选与表现分析。长期成长基金池历史超额收益稳健,年化收益率13.88%,超偏股基金指数5.05%。报告详述基金池行业配置、选股风格及具体基金经理画像,重点关注消费和周期制造行业,近期超额收益回升,行业与选股贡献均有所体现

