可转债研究系列之(二)应用遗传算法构建的可转债策略

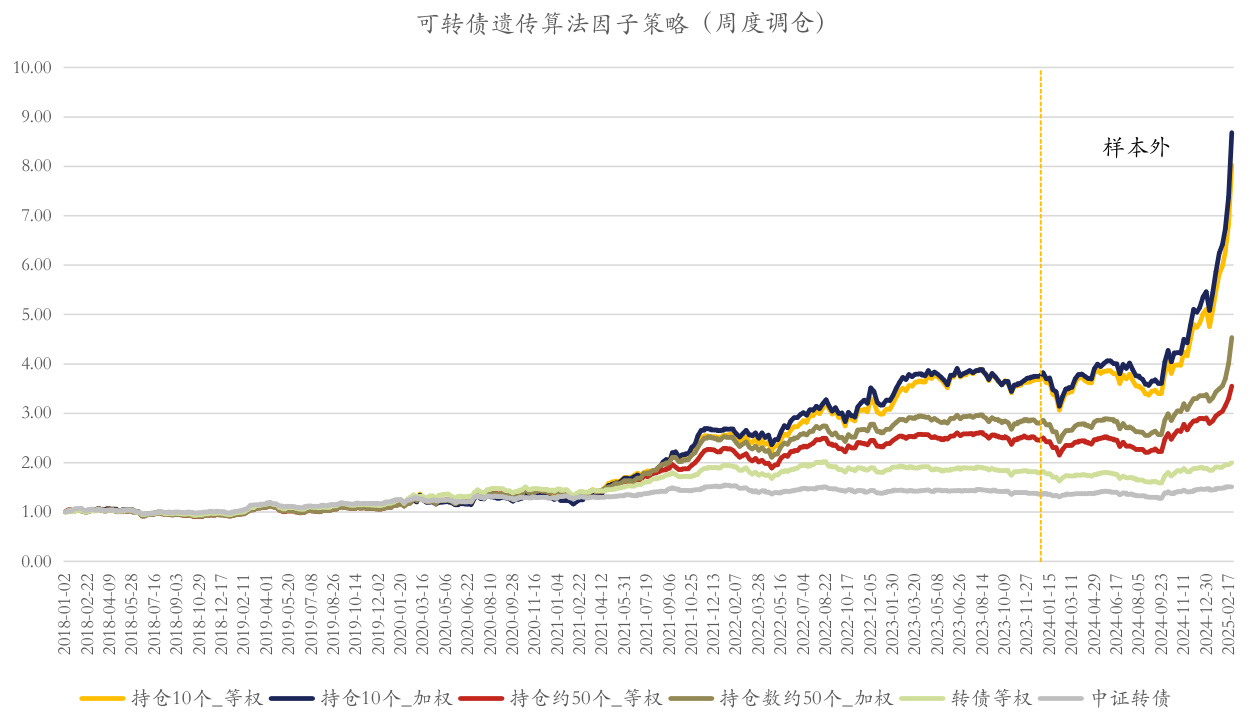
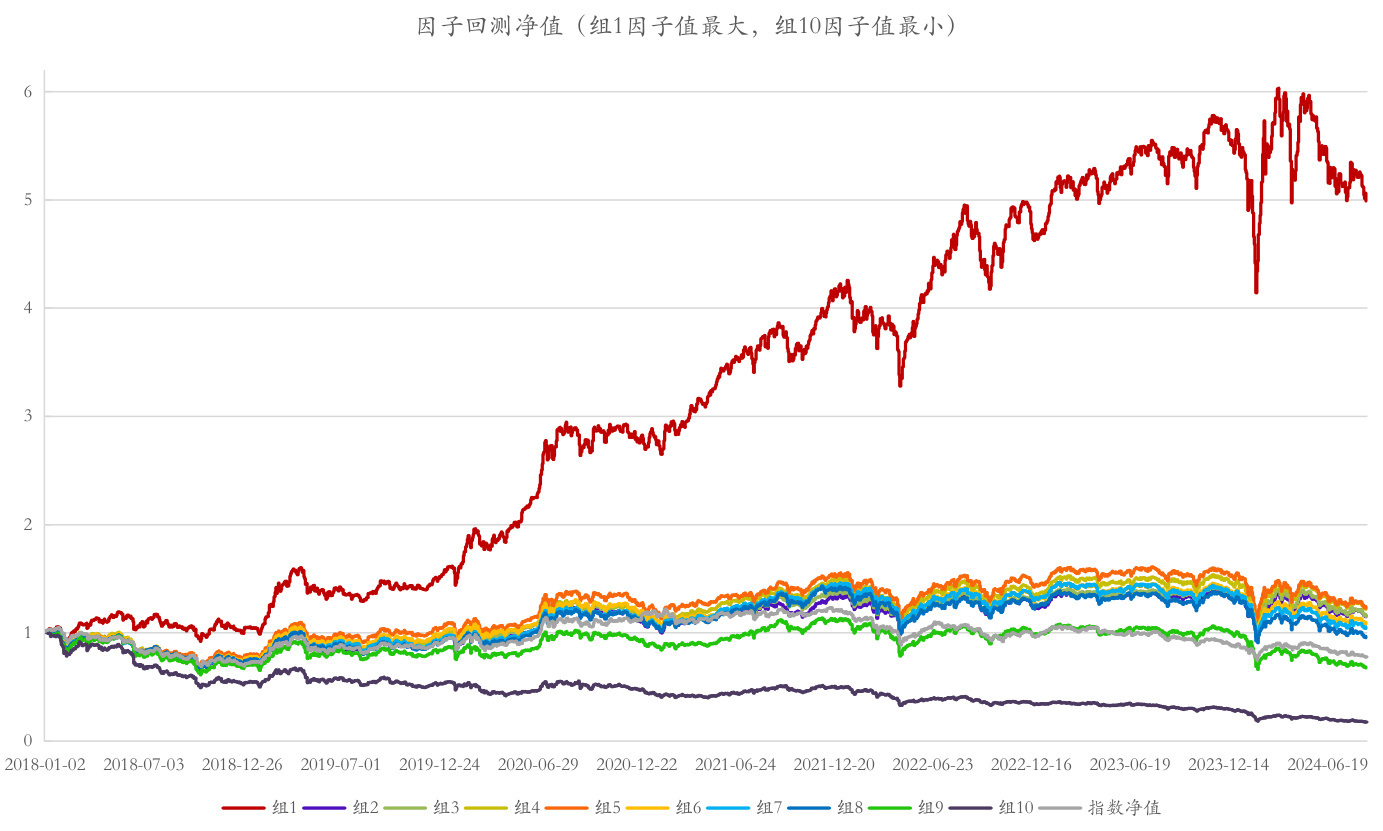
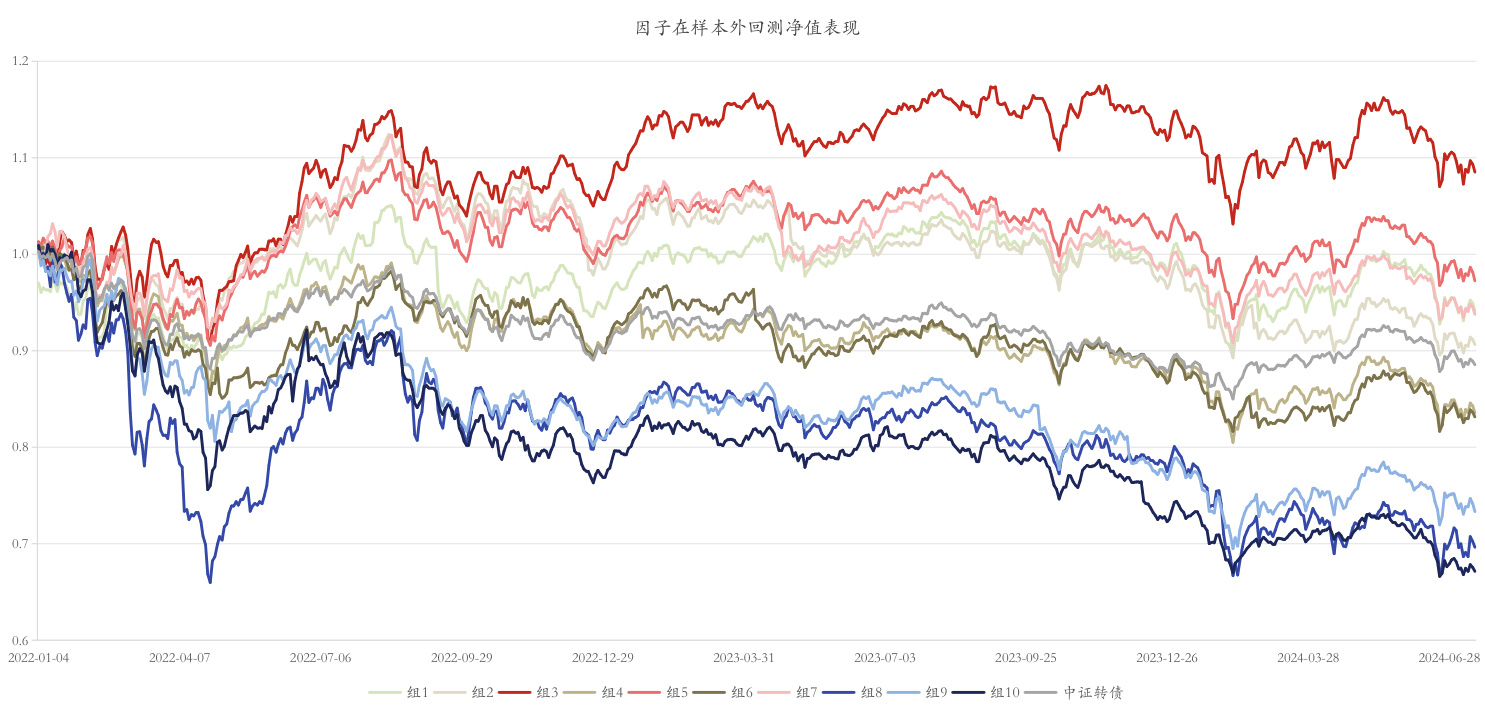
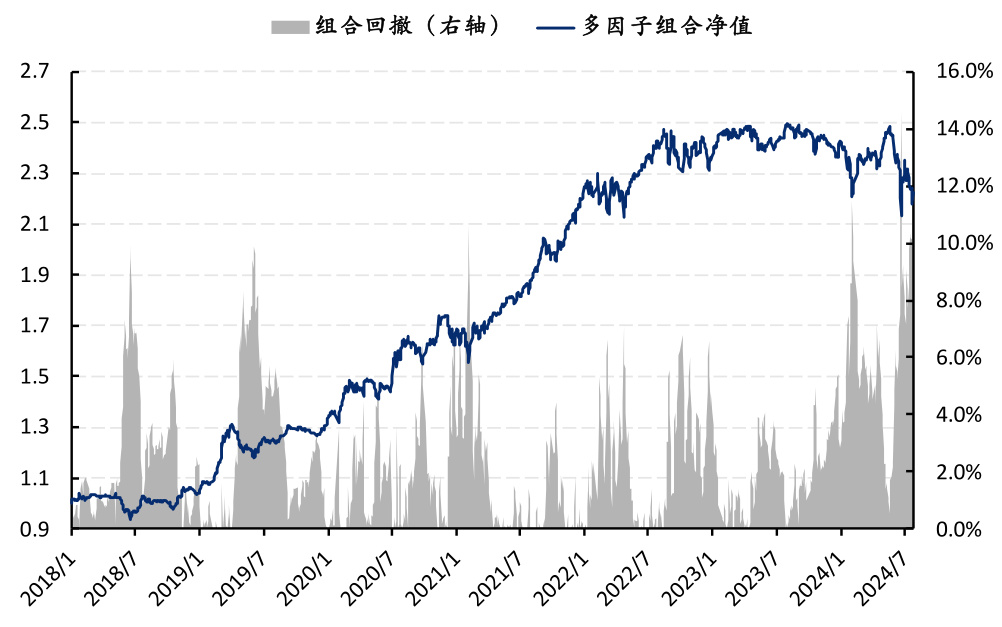
本文应用遗传算法基于可转债量价及基本面信息挖掘因子,通过非线性因子合成和策略优化构建多因子周度调仓策略,实证显示持仓10个加权策略年化收益35.3%,夏普1.43,最大回撤19.5%,显著超越传统等权和中证转债,且策略在样本外2024年验证保持优异表现,适合不同投资者操作需求,策略优化揭示持仓个数与仓位分配对收益和回撤影响显著,保留极值有利策略效果提升。报告充分展示遗传算法在可转债量化投资中的应用优势和模型稳健性
本文应用遗传算法基于可转债量价及基本面信息挖掘因子,通过非线性因子合成和策略优化构建多因子周度调仓策略,实证显示持仓10个加权策略年化收益35.3%,夏普1.43,最大回撤19.5%,显著超越传统等权和中证转债,且策略在样本外2024年验证保持优异表现,适合不同投资者操作需求,策略优化揭示持仓个数与仓位分配对收益和回撤影响显著,保留极值有利策略效果提升。报告充分展示遗传算法在可转债量化投资中的应用优势和模型稳健性
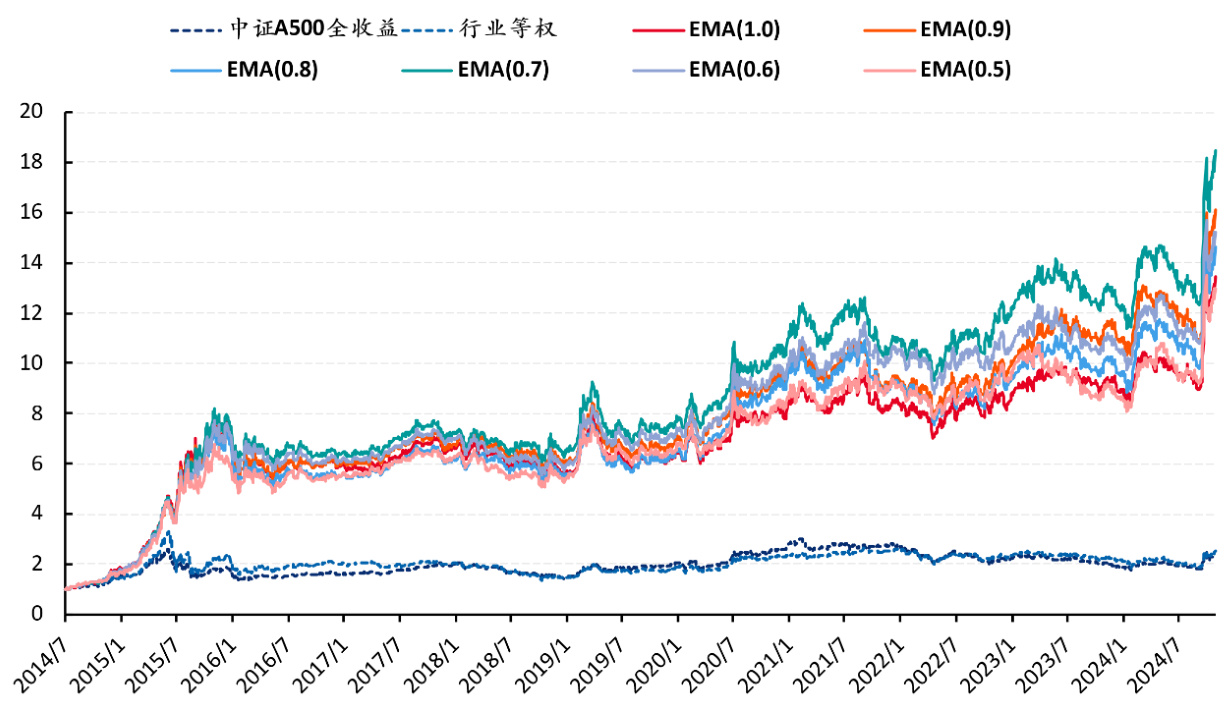
本文基于Wind中国行业指数构建中观层面的行业轮动策略,采用截面回归模型结合量价因子预测行业收益率。通过历史均值法、指数移动平均法及HP滤波法预测因子收益率,策略表现均优于基准,且适当风控(ES和DD)能提升风险收益比。日频调仓产生较高换手率,策略对交易成本敏感,后续可考虑降频优化和非线性模型改进。

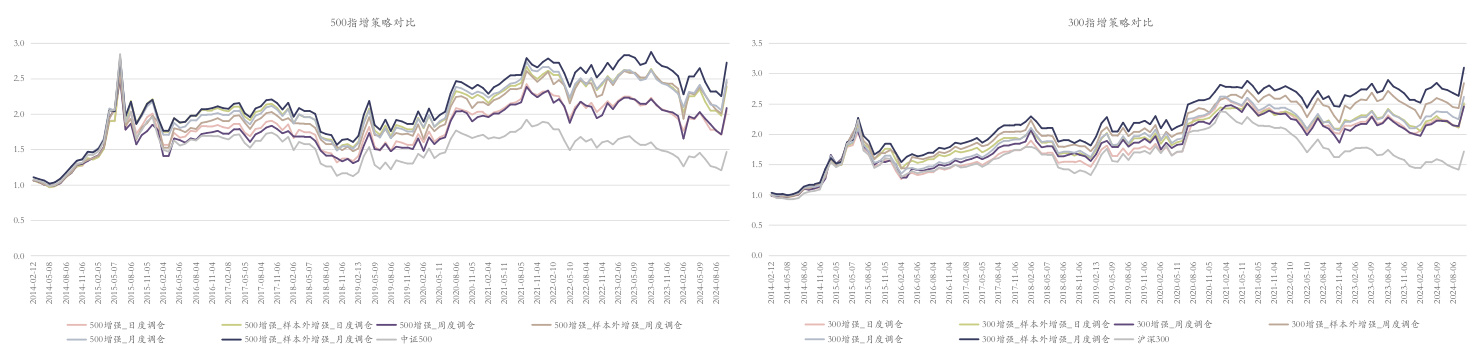
本报告基于复合选股因子,提出泛用性强的组合优化器,构建指数增强策略,并对沪深300和中证500指增强组合进行优化目标设定与约束控制,结合不同调仓频率展开回测。研究显示,样本外增强策略表现优于样本内,周度及月度调仓优于日度调仓,周度调仓结合策略表现和跟踪误差最优,有效提升超额收益及风险调整表现,最大回撤显著降低,跟踪误差严格控制在业界标准内,为指数增强产品设计提供实证支持

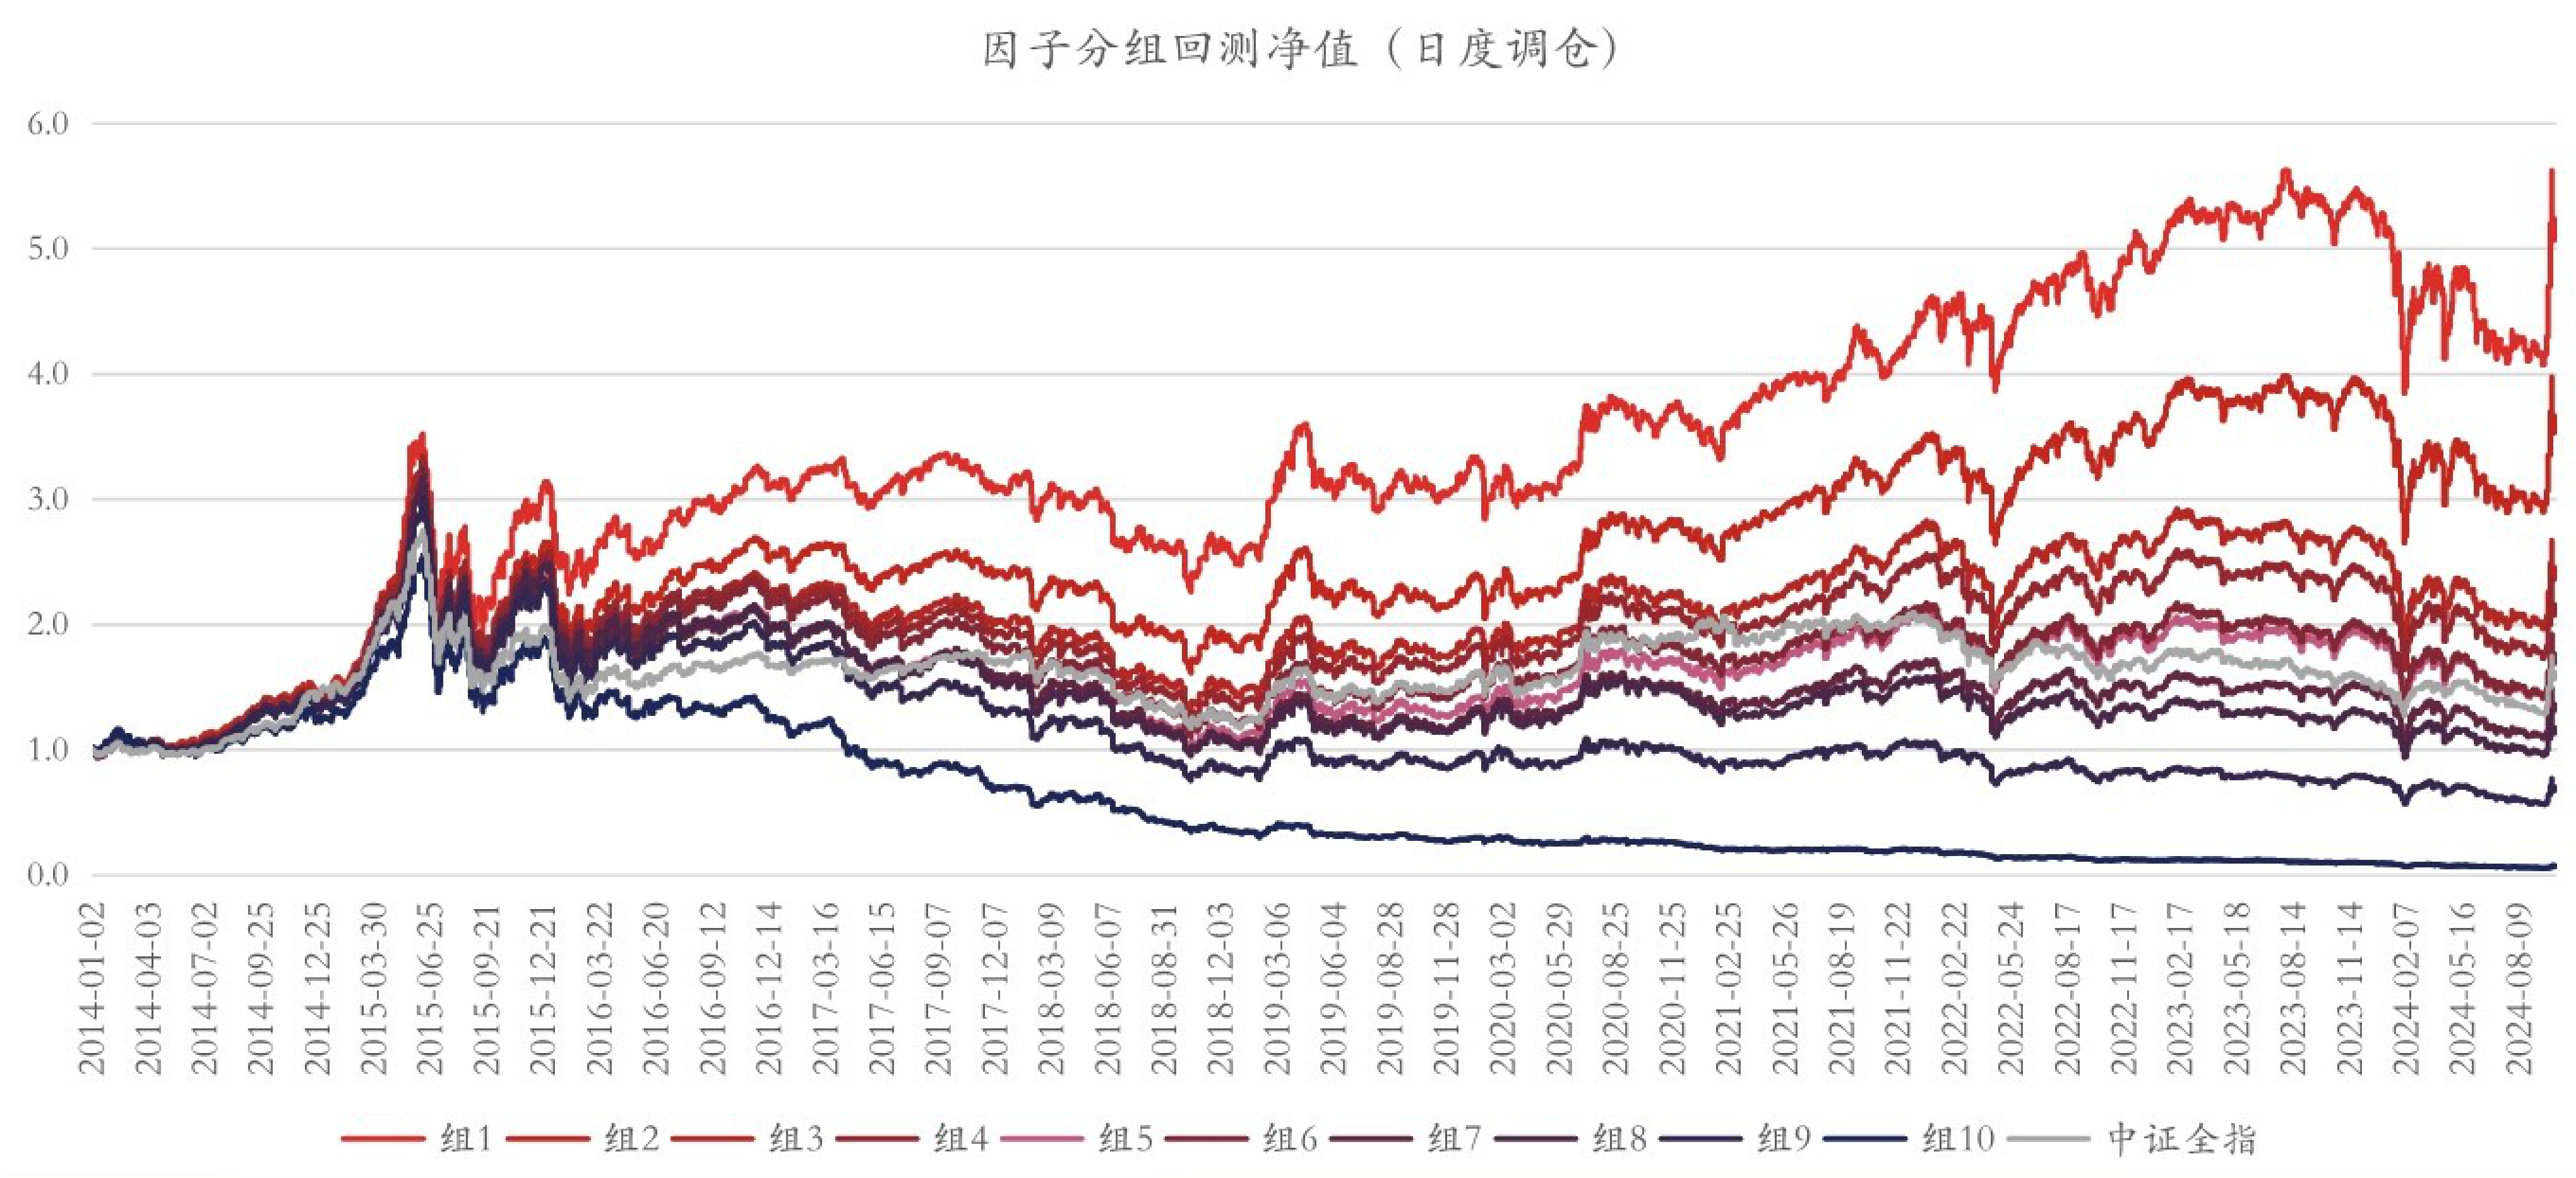
本报告基于系列(三)提出的多因子非线性合成方法,构建了一个复合选股因子,采用最大化IC_IR和交叉验证协方差矩阵估计技术,实现了因子权重动态调节。因子在中证全指、中证500和沪深300不同范围的多频调仓回测均表现出显著超额收益和良好单调性,多空组合策略更进一步提升风险调整收益指标,尤其周度调仓表现最佳。该复合因子具有较强的选股能力和稳定的超额收益,适合构建指数量化增强策略 。

本报告基于2018年至2024年A股可转债市场数据,通过构建B-S定价类因子、二叉树定价类因子和隐含波动率类因子,实证分析了不同因子的有效性。结果显示,B-S溢价率(21日)因子表现最佳,多头年化收益达到8.87%,夏普比率为0.86,且单调性较强。二叉树定价因子整体不及B-S定价因子,隐含波动率溢价率因子则显示出夏普率最高(0.95)和较好的单调性,适合作为择时指标。

本报告系统介绍机器学习在多因子选股模型中的应用,涵盖监督学习多种算法如线性回归、逻辑回归、支持向量机及集成学习算法,并基于沪深A股2010-2024年数据进行89个因子的滚动训练和分层回测。结果显示,线性回归模型表现最佳,非线性高斯核支持向量机多空组合年化收益率及夏普率领先,且非线性模型在回撤控制方面优于线性模型,适应市场风格变化更快。分析指出,过大的组合规模、有限的滚动训练长度及市场风格稳定期线性模型优越性是当前模型表现的驱动因素,为后续研究提供方向。

本报告基于遗传算法构建自动化量化因子挖掘框架,利用中证全指个股面板数据挖掘出15个非线性因子,通过最大化IC_IR加权法进行多因子合成并采用交叉验证优化协方差估计。合成因子实现年化收益27.3%、夏普1.05,最大回撤28.4%,表现持续优于基准,证明该方法具备稳定超额收益能力和鲁棒性