如何实现美股择时
发表于 2024年3月15日上传于 2025年7月22日
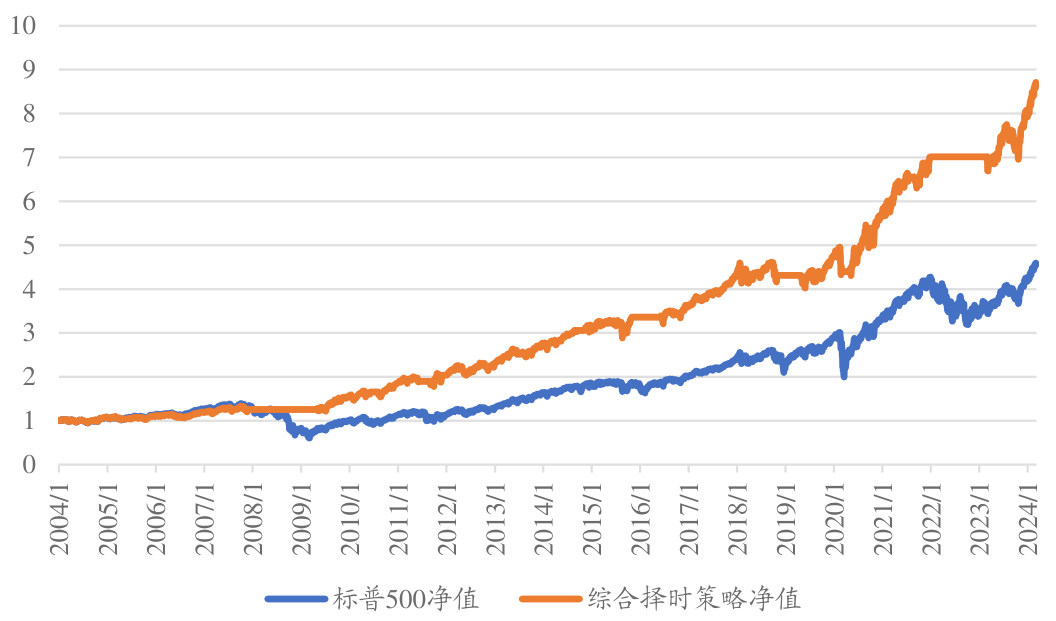
本报告围绕美股市场择时策略展开,重点在规避极端下跌风险,构建由中期景气度、资金流与金融压力及短期信用利差、隐含通胀、经济政策不确定性三大因子综合形成的择时指标。回测显示2004年至2024年期间,综合择时策略年化收益11.3%,最大回撤13.2%,显著优于标普500指数表现 。
本报告围绕美股市场择时策略展开,重点在规避极端下跌风险,构建由中期景气度、资金流与金融压力及短期信用利差、隐含通胀、经济政策不确定性三大因子综合形成的择时指标。回测显示2004年至2024年期间,综合择时策略年化收益11.3%,最大回撤13.2%,显著优于标普500指数表现 。
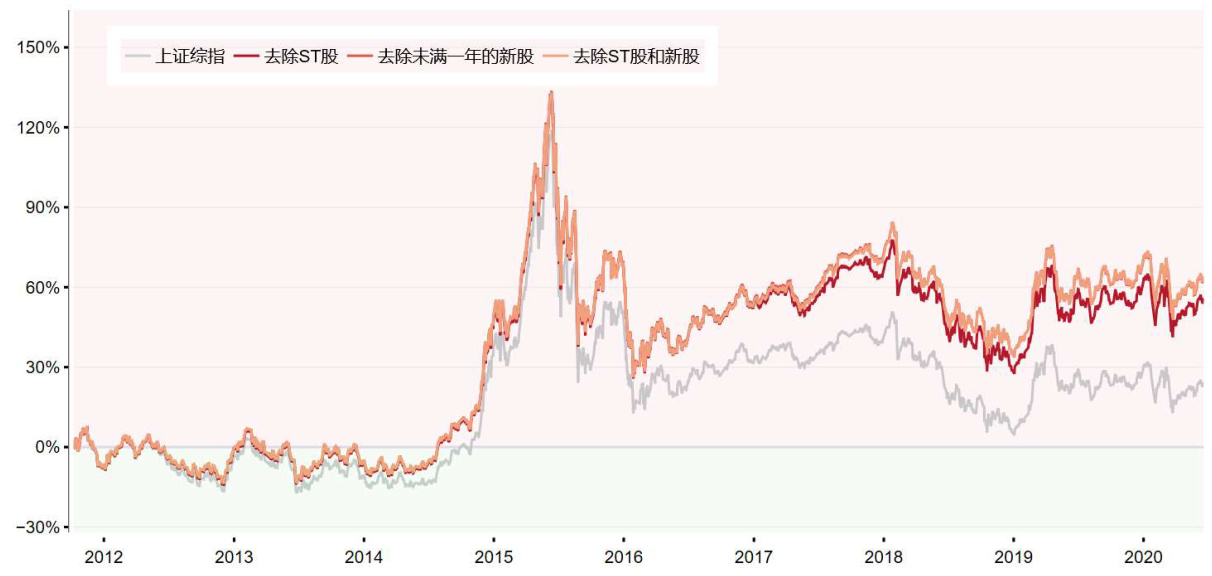
本报告围绕上证综合指数自2020年7月22日起实施的新编制方案,重点解析此次方案修订提升了指数的科学性和代表性。通过对比中美指数编制方案,报告详细介绍了剔除ST股、延迟新股纳入时间及纳入科创板股票的三大调整点。采用季度调仓回溯2011年10月至2020年6月的历史表现,新算法使得上证综指年化收益率提升至6.09%,夏普比率由0.12提升至0.28,最大回撤显著降低至45.89%。同时,结合富国上证综指ETF基金的跟踪表现,验证了新算法对投资收益和风险控制的积极影响,为投资者提供有效工具与投资策略参考 。