量化轮动:指数池扩容的组合方案
发表于 2026年3月20日上传于 2026年3月20日
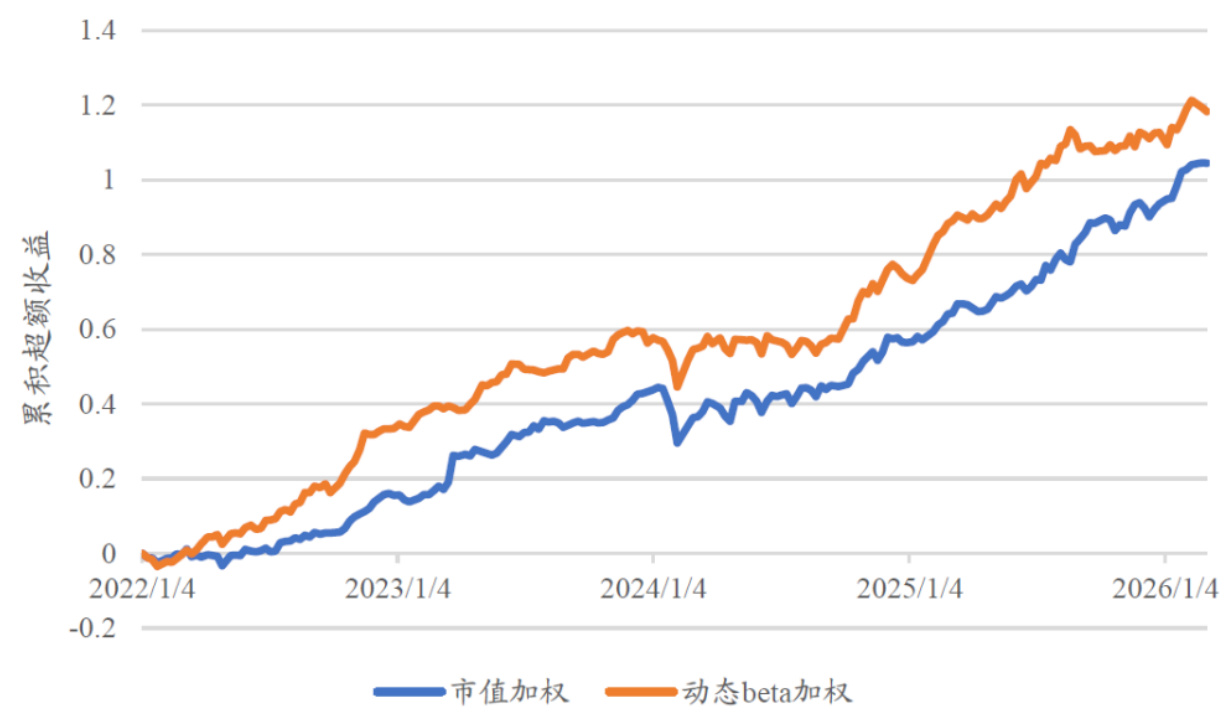
报告提出在周频量价行业轮动模型基础上,增加“主题指数信号加权”模块,通过两种合成方法(行业市值分布加权与成分股动态beta加权)把新兴主题指数纳入轮动池,实证显示以成分股滚动beta加权合成的信号能显著提升构建的轮动组合相对中证800的超额收益与风险收益比,且该方法适用于成分历史较短的主题指数与ETF拓展场景
报告提出在周频量价行业轮动模型基础上,增加“主题指数信号加权”模块,通过两种合成方法(行业市值分布加权与成分股动态beta加权)把新兴主题指数纳入轮动池,实证显示以成分股滚动beta加权合成的信号能显著提升构建的轮动组合相对中证800的超额收益与风险收益比,且该方法适用于成分历史较短的主题指数与ETF拓展场景
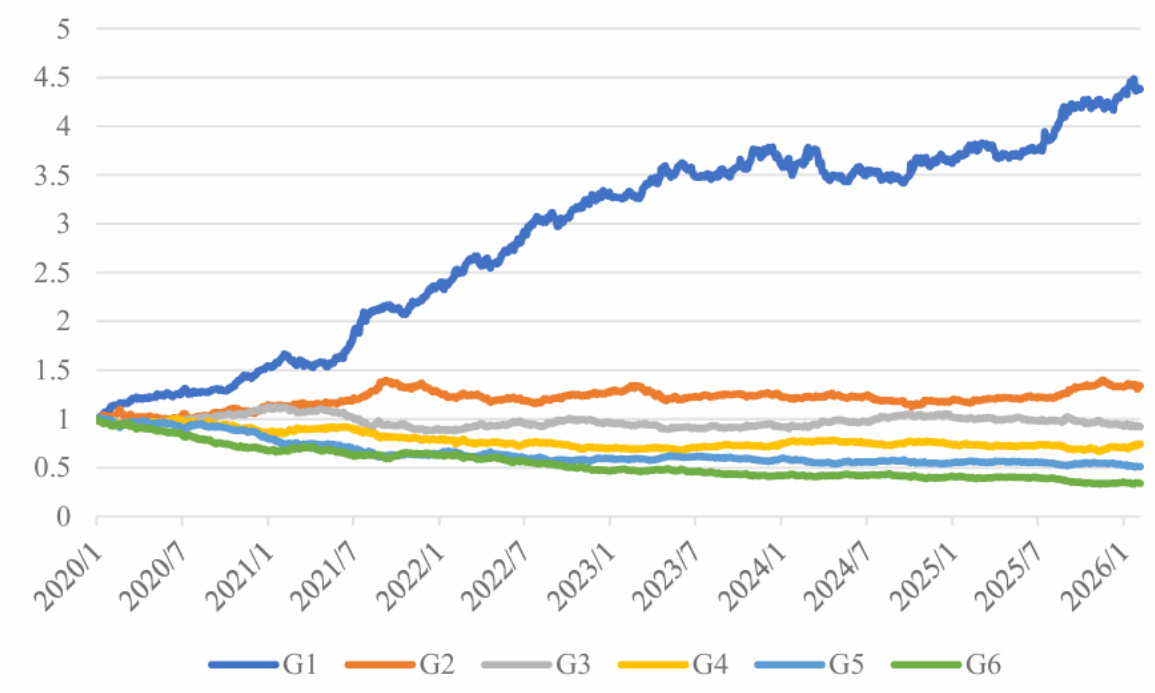
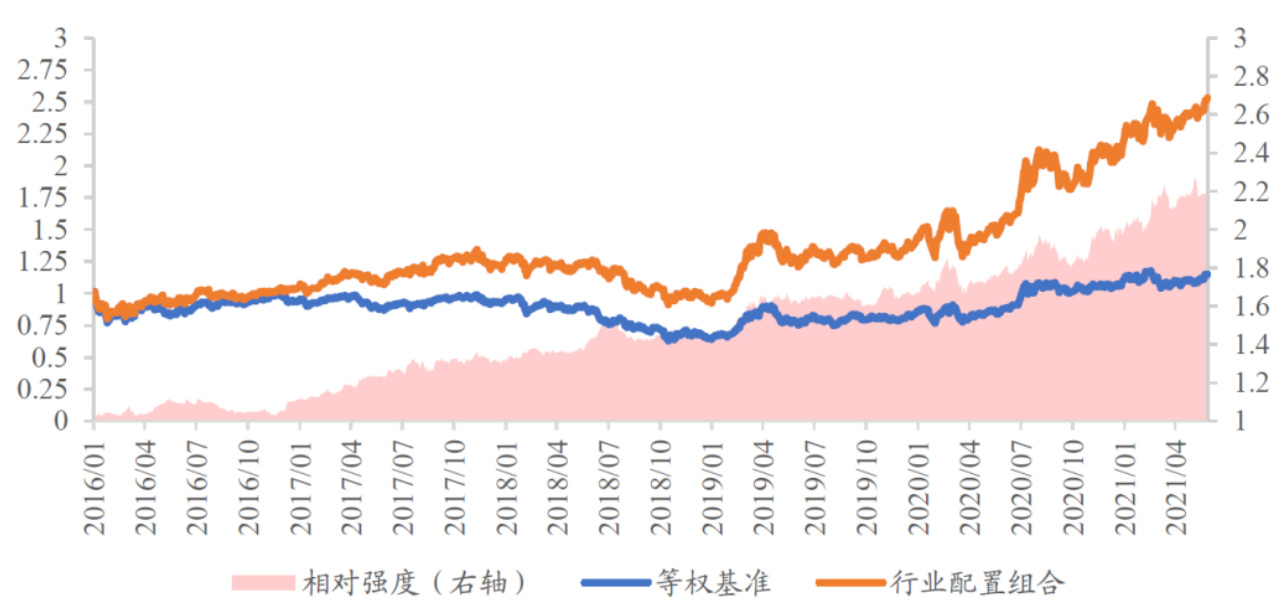
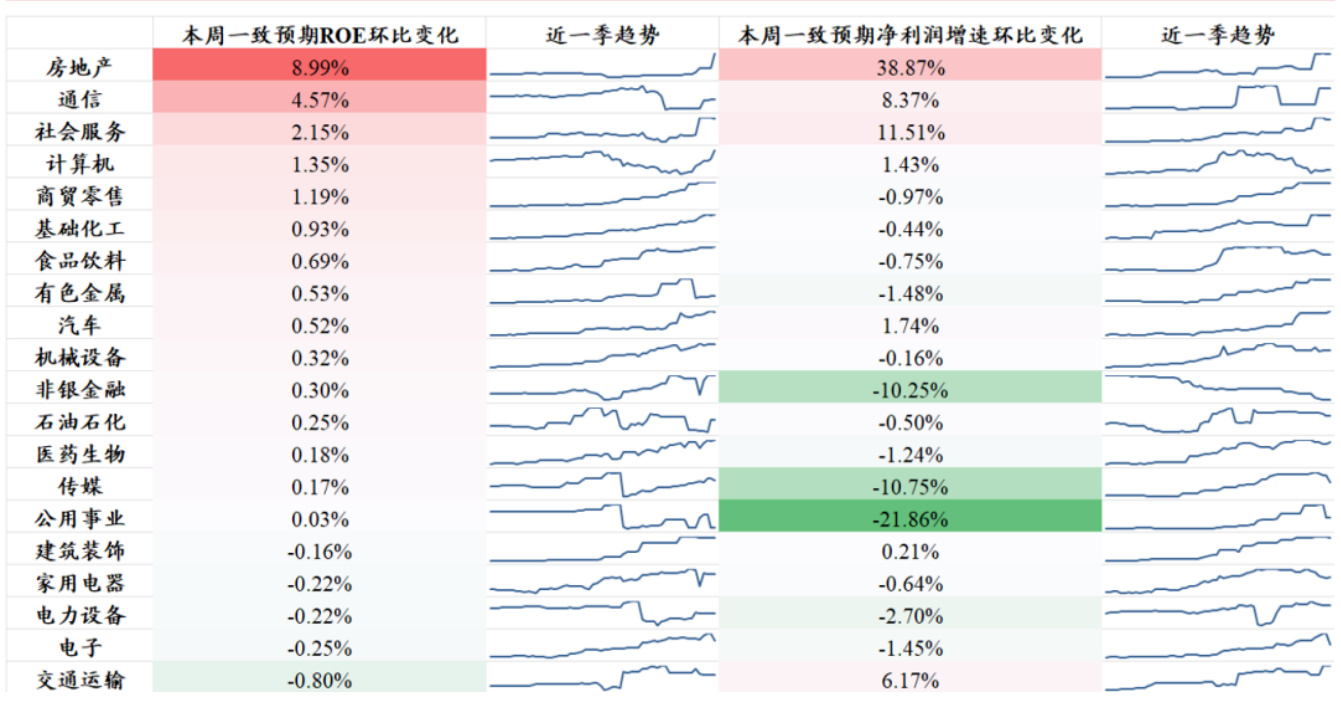
本报告提出基于景气度、分析师预期(Alpha Capture)、交易拥挤度、量价评分与风格适配度五维信号的行业配置框架,通过信号加权得到行业综合评分并进行分组回测,2020.1–2026.1期间多头组年化超额约31.5%,模型rankIC均值0.162且ICIR约2.31,显示长期有效性,但自2024年起表现承压,提示景气趋势性弱化限制了单一景气因子的有效性,本框架通过引入拥挤度与量价等维度作为风险预警与补充以提高稳健性
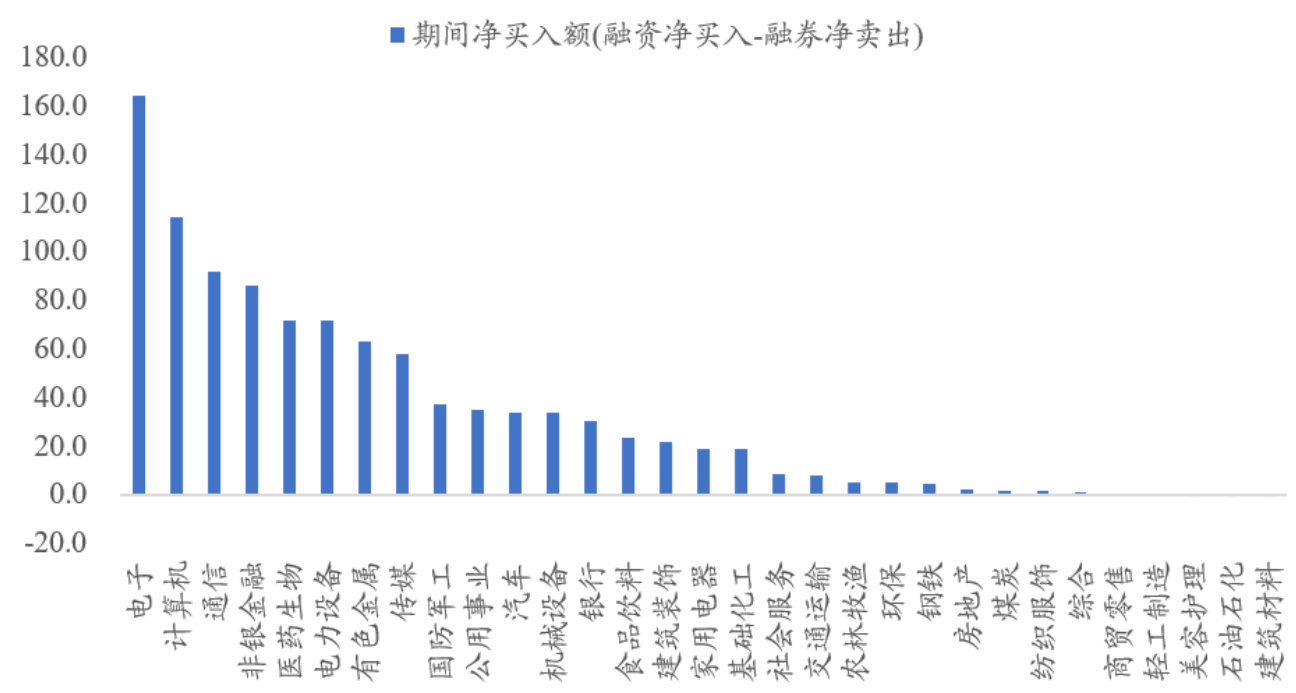
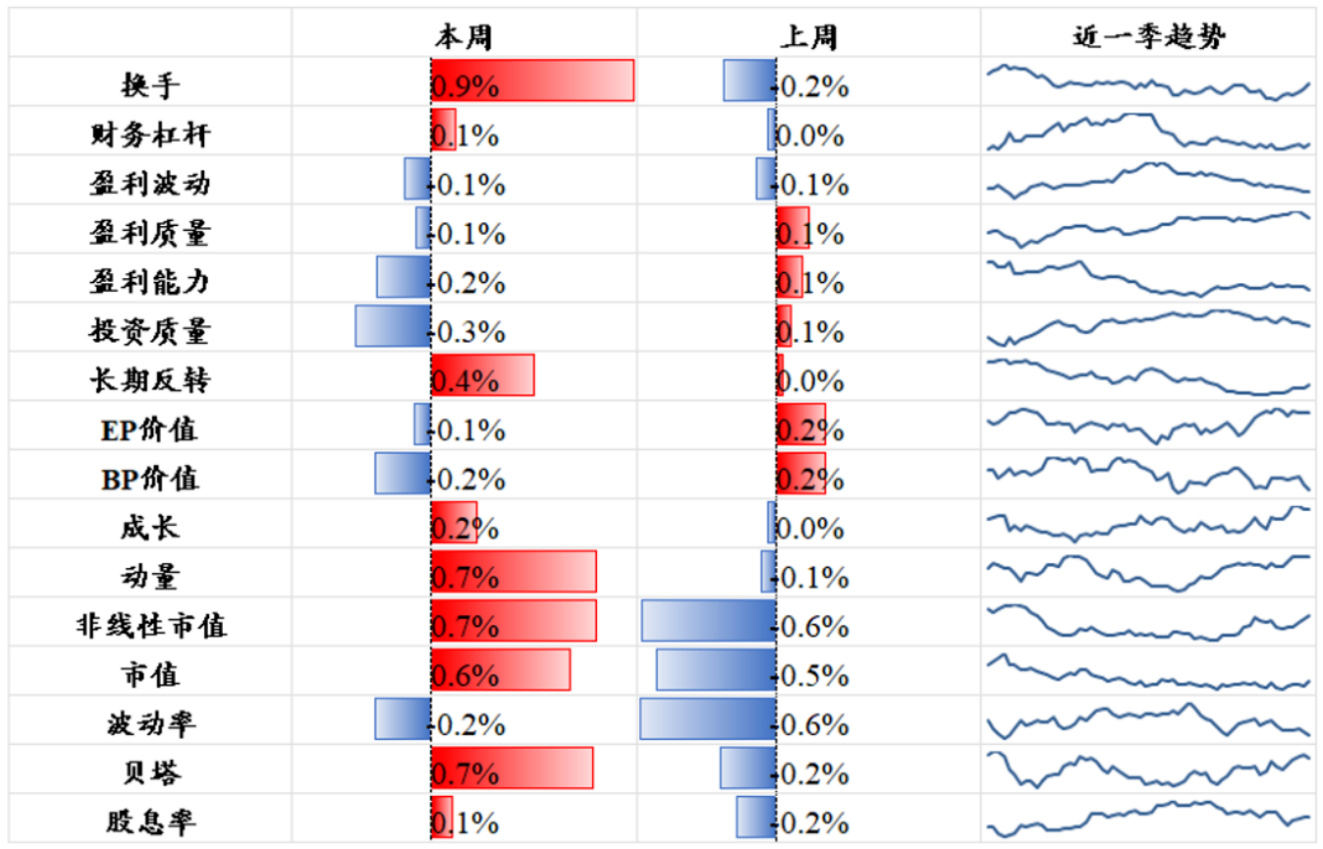
报告认为外生力量不会改变牛市上行方向,但会放缓上行节奏;重要资金流出宽基ETF、转向科技类标的,使科技(尤其AI硬件/芯片)成为本轮突围主线,同时微盘股有望在2月进入强势期;融资融券与风格因子数据亦支持小盘与科技题材分化的格局 .
报告判断:ETF规模扰动已提前透支A500主线行情预期,年末对冲/量化策略风险敞口收紧,但IM基差收敛后节后对冲策略有望重新建仓,成为推动小微盘在1月提前复苏的主要催化因素;同时,从中长期来看,微型股受流动性溢价与低退市率支持长期超额回报特征显著 .
本报告认为年末资金面扰动导致短期震荡,但不改A股慢牛的上行趋势;美元贬值和美联储潜在的宽松(降息)为A股提供外部流动性支持,市场主线已出现从科技向周期(化工、有色、交运等)切换的迹象,建议逢低建仓、优先配置小盘与周期类ETF(化工ETF、红利ETF、券商ETF)作为阶段性配置方向 .
本报告判断:科技板块内部已出现显著分化,资金在科技类板块内“缩圈”,市场整体风险偏好呈下行,但游资与量化产品仍带来局部活跃,量化高频新规主要压缩微秒级超高频策略,对大部分中低频量化影响有限;在此结构下,建议关注化工类ETF与券商ETF等相对确定性标的以把握切换节奏 .
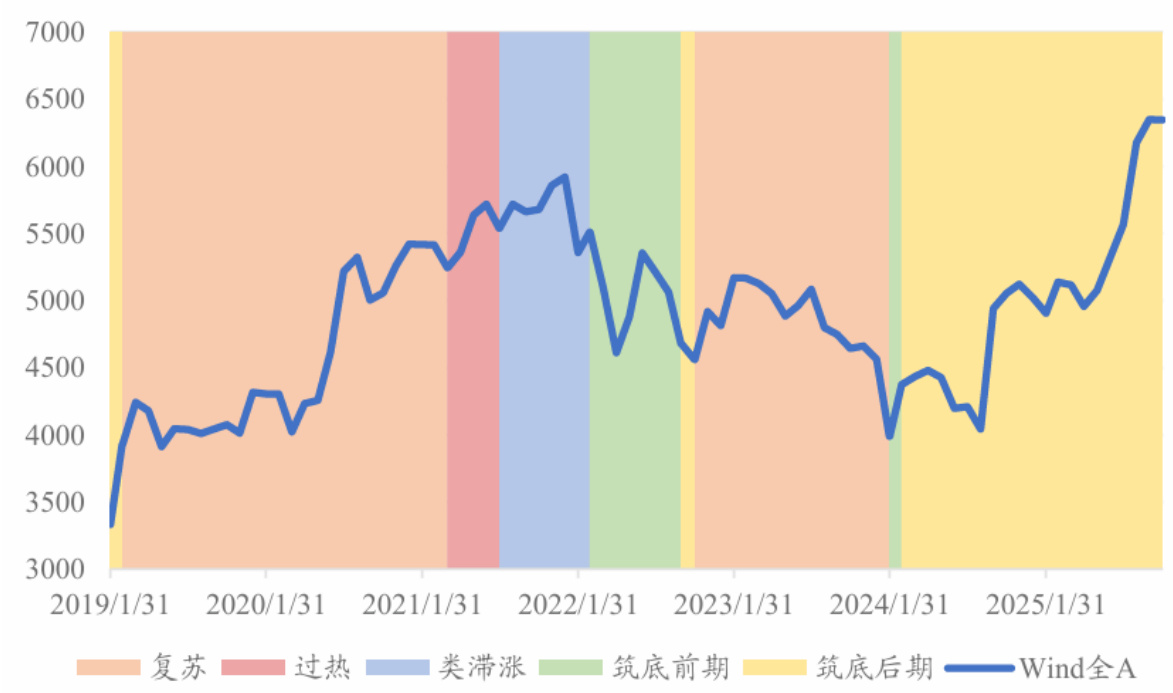
本报告判断中国经济由筑底后期向复苏转变,认为2026年复苏由三大超预期驱动:美国财政扩张、海外供应链重建带动出口以及房地产供需改善,A股结构性牛市路径为“先景气后质量、先周期后消费”;同时私募量化与新发产品的回暖将给小微盘股带来千亿级潜在增量资金,微盘牛市延续值得关注。
本报告指出当前市场可能高估了美国经济韧性,面临全球经济预期边际下修风险,11月债券配置价值显著提升。结合大类资产量化配置模型,本期进一步偏向国债,优化配置比例提升至58.7%,风险资产比例下降,体现稳健的资产配置策略表现 。
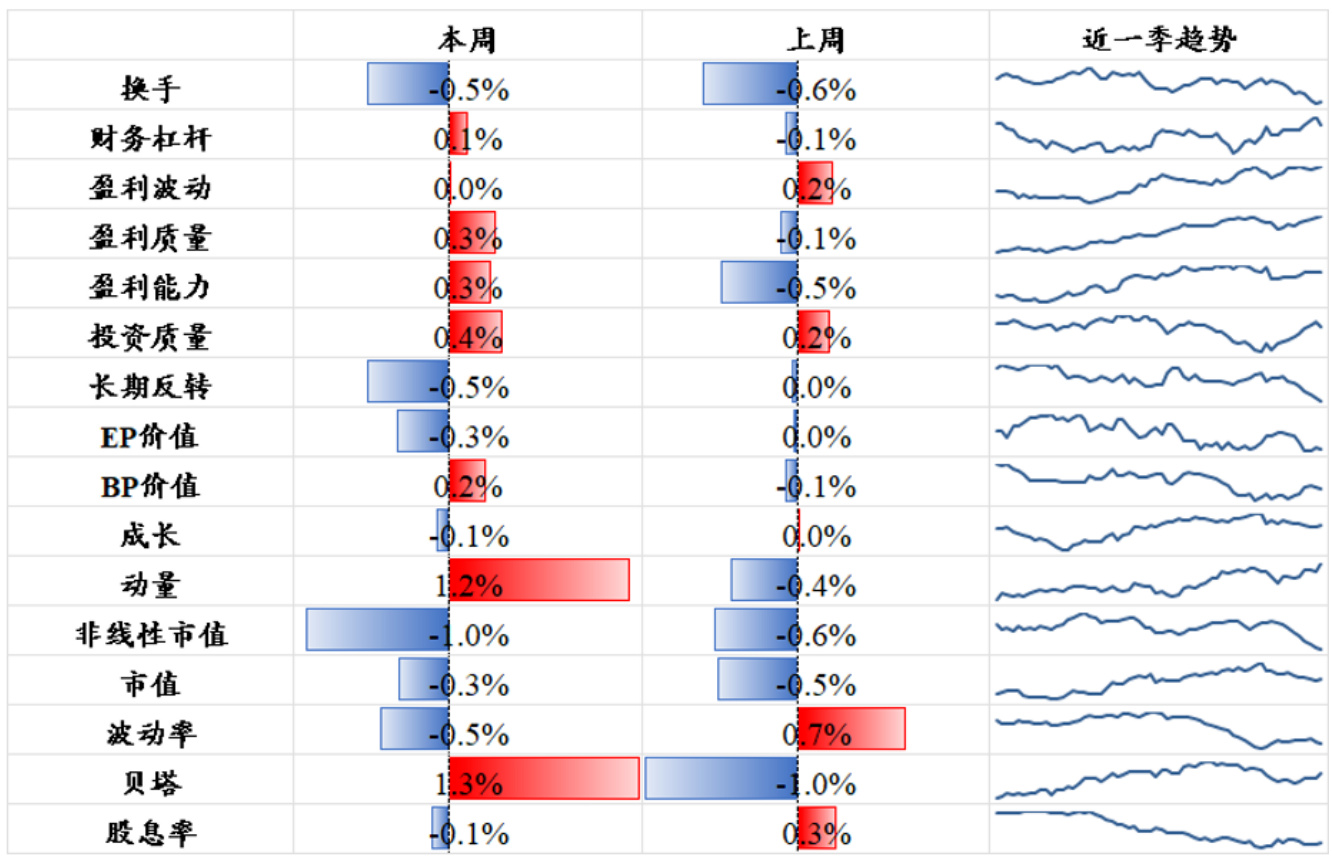
报告指出本轮A股重估行情定价较为充分,游资和居民资金流入速率放缓,美元贬值趋势的确立预计在11月底,将成为下一轮行情启动催化剂。看好红利ETF、券商ETF、化工ETF及恒生科技ETF等品种。资金活跃度整体平稳,游资加杠杆影响力减弱,公募主动权益基金份额下降,市场结构呈现资金调仓特征,风险偏好由科技转向机器人及新能源领域。行业景气度监测显示传媒等行业预期上行,融资融券资金分化明显,电子、通信行业领涨,两融余额虽持续上升但占比回落。风格因子分析表明价值因子优于成长,短期动量因子表现突出,小盘风格相对占优,反映市场哑铃配置特征 。
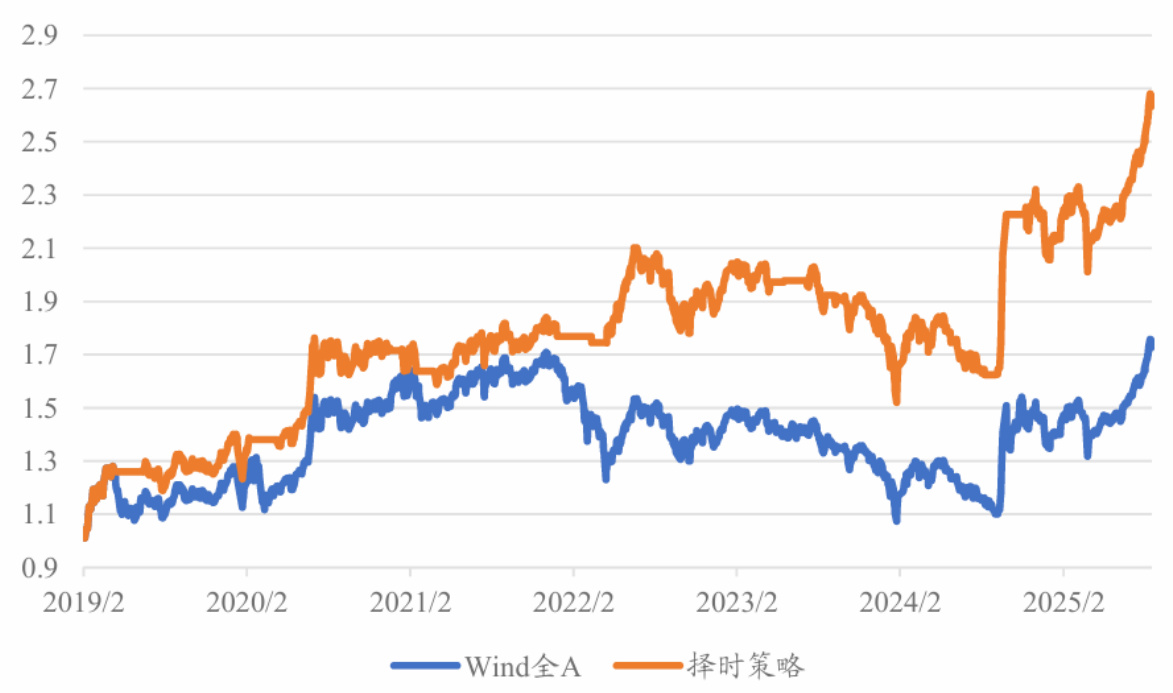
报告通过ETF资金流、龙虎榜活跃度和百度指数三大高频维度,构建了居民资金活跃度指标,实现对居民资金动向的实时追踪。指标显示居民资金当前观望,资金结构性腾挪与游资加杠杆并存,科技行情因居民观望和市场分化度高面临持续性风险。择时策略回测显示该指标具备风险规避能力,具一定投资参考价值 。
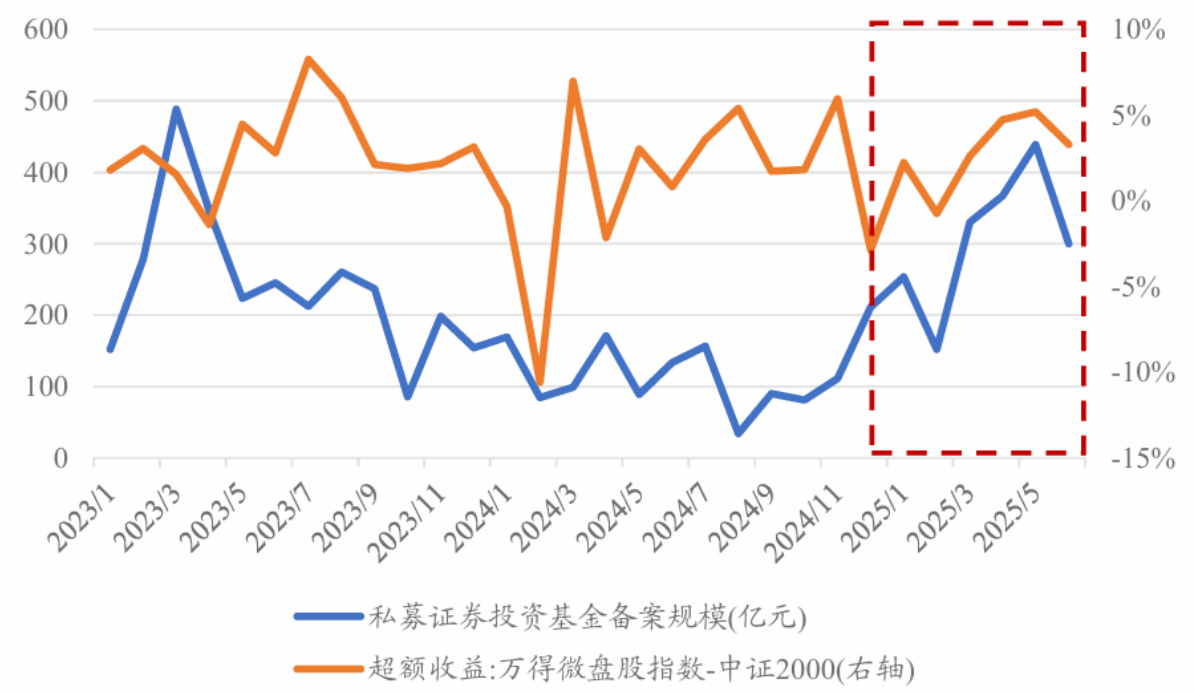
本报告指出2025年A股市场主导力量将由上半年的“量化牛”转为个人投资者主导的“全面牛”,私募量化资金的微盘暴露接近饱和,后续资金增量将主要来自游资和居民,主流偏好仍聚焦中证2000小盘股。重点推荐券商、恒生科技、公用事业等板块,警惧美联储降息预期回调风险。
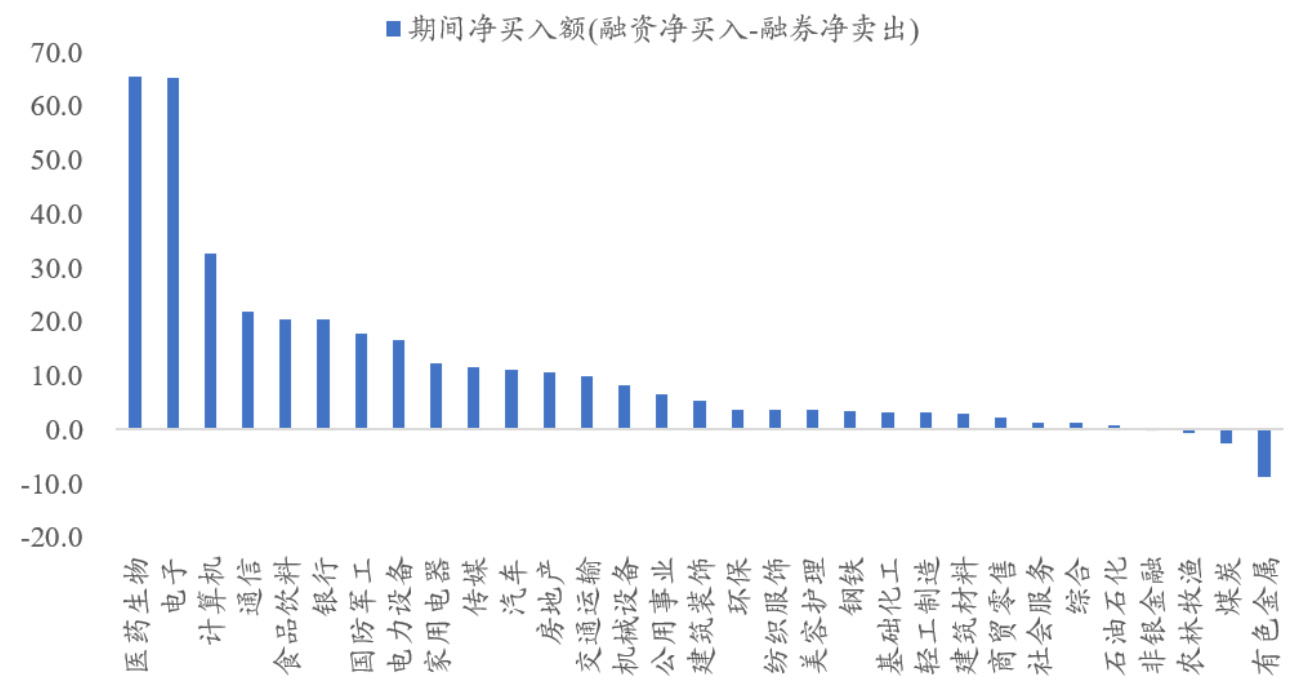
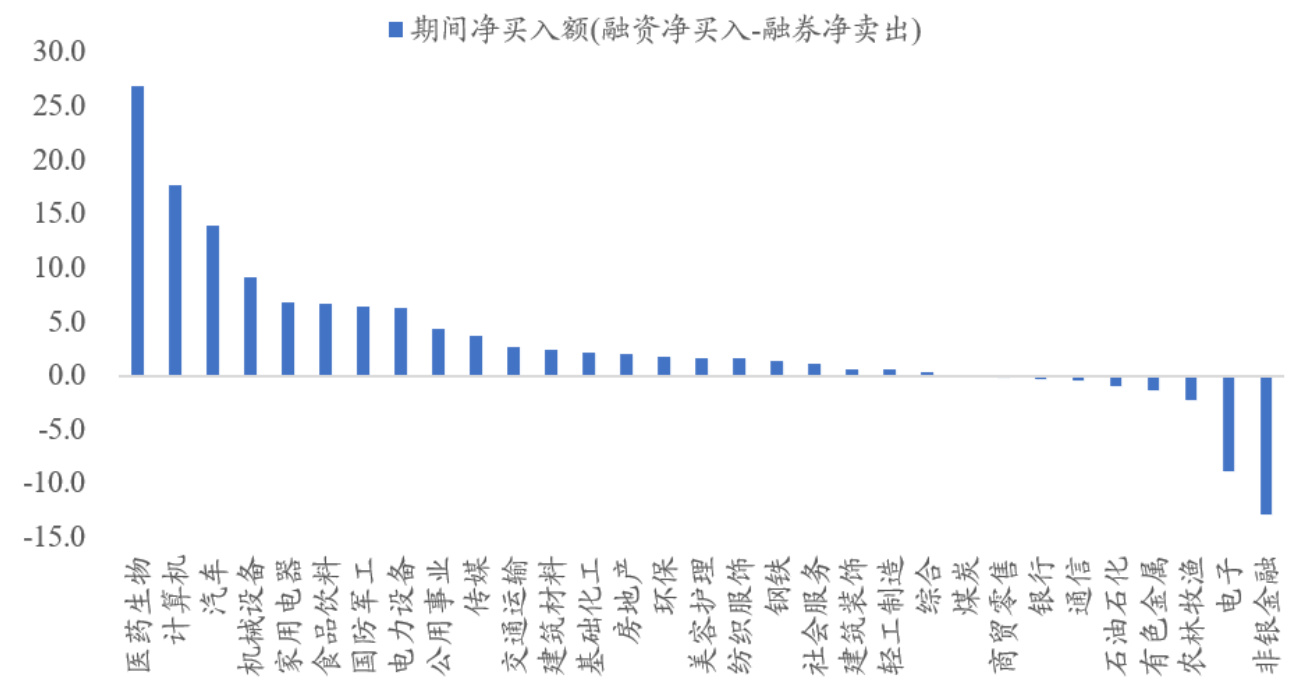
本报告深入分析当前资金流向及市场风格,指出近期游资活跃带动小盘股占优,公募基金超额收益依赖赛道押注但持续性不足,融资融券资金偏好医药、生物及电子行业,对行业景气和风格因子变化作细致跟踪,保持市场谨慎乐观态度,为投资者把握资金动向提供重要参考
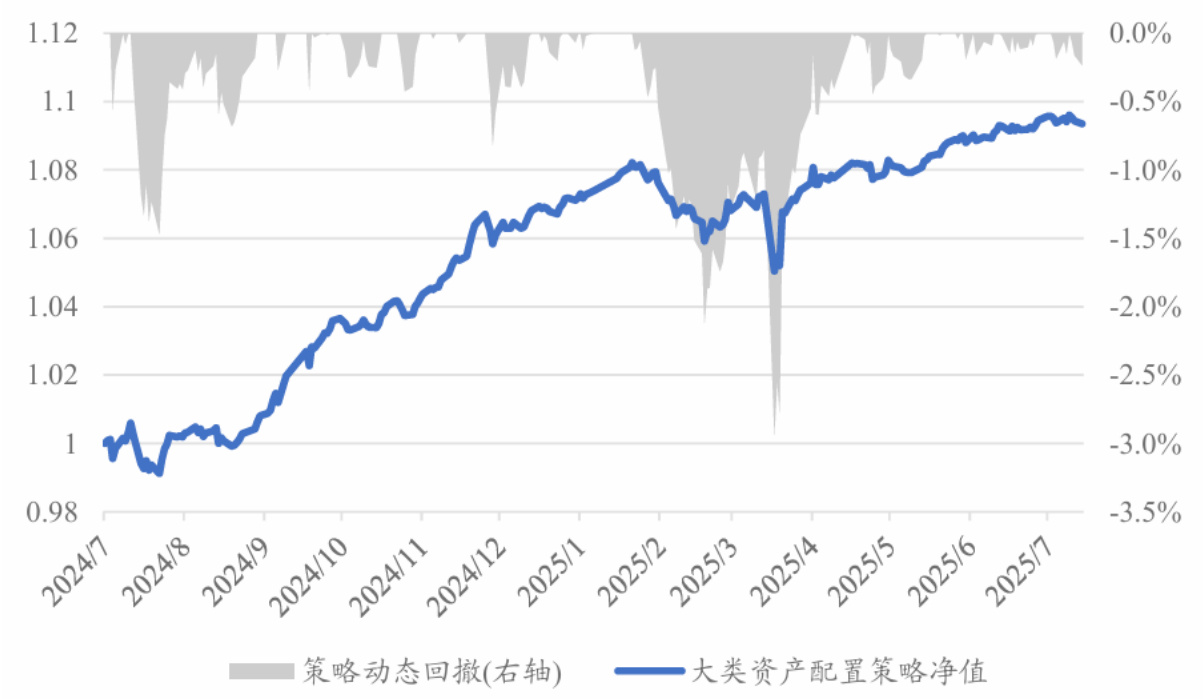
本报告对2025年8月大类资产配置形势进行分析,认为美国经济衰退风险有限且通胀将持续超预期上行。基于宏观评分模型,继续看多具备抗通胀属性的大宗商品如铜、黄金与原油,并维持美股中性及对中债谨慎态度。报告通过多维度数据支持资产配置方案,并展示策略近一年9.4%的稳健收益表现 。
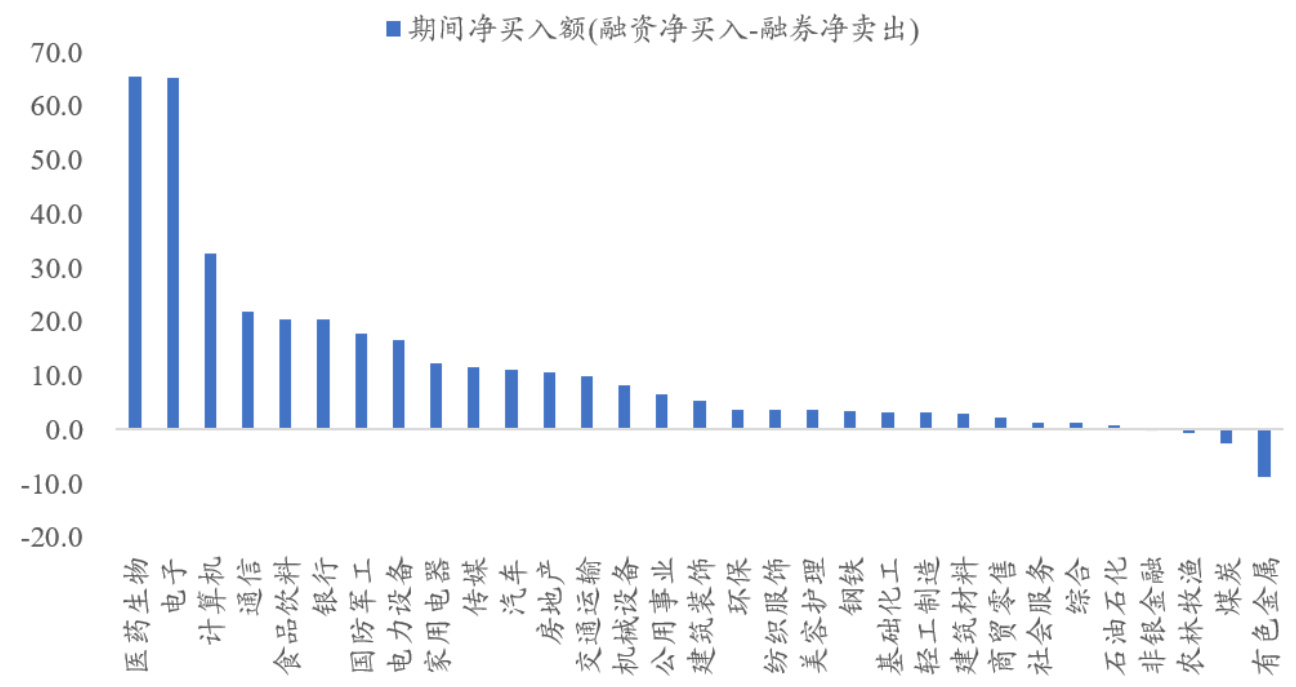
本报告分析了2025年8月中海外经济数据爆冷导致风险偏好回落,国内暂无边际利好刺激,权益市场呈现观望震荡格局。通过融资余额走势、行业景气度及两融资金流向,判断市场短期偏谨慎而小盘股具优势,哑铃策略逐步回归。风格因子显示价值优于成长,资金偏好高EP资产,动量切换,整体市场结构显示震荡调整态势
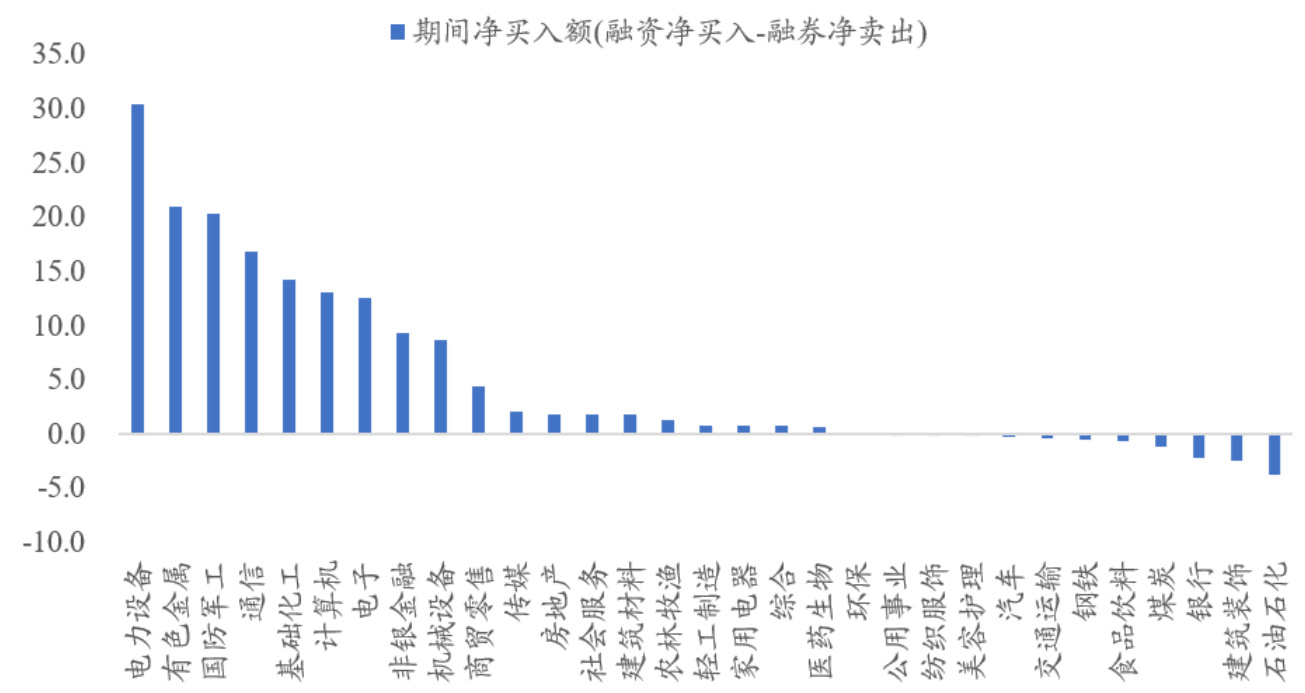
报告分析了7月市场环境下小盘股持续交易活跃的原因,指出美国美债超发压力缓和带来的流动性溢出效应持续,利好小盘及高风险偏好板块。TMT、新能源及军工行业景气度提升,机构仓位显著抬升,融资融券数据显示资金流入电力、有色及军工等板块明显,同时风格因子表现出价值优于成长,市值风格短期内由极致小盘向大盘偏移。整体看,7月小盘交易热度有望延续,市场持谨慎乐观态度
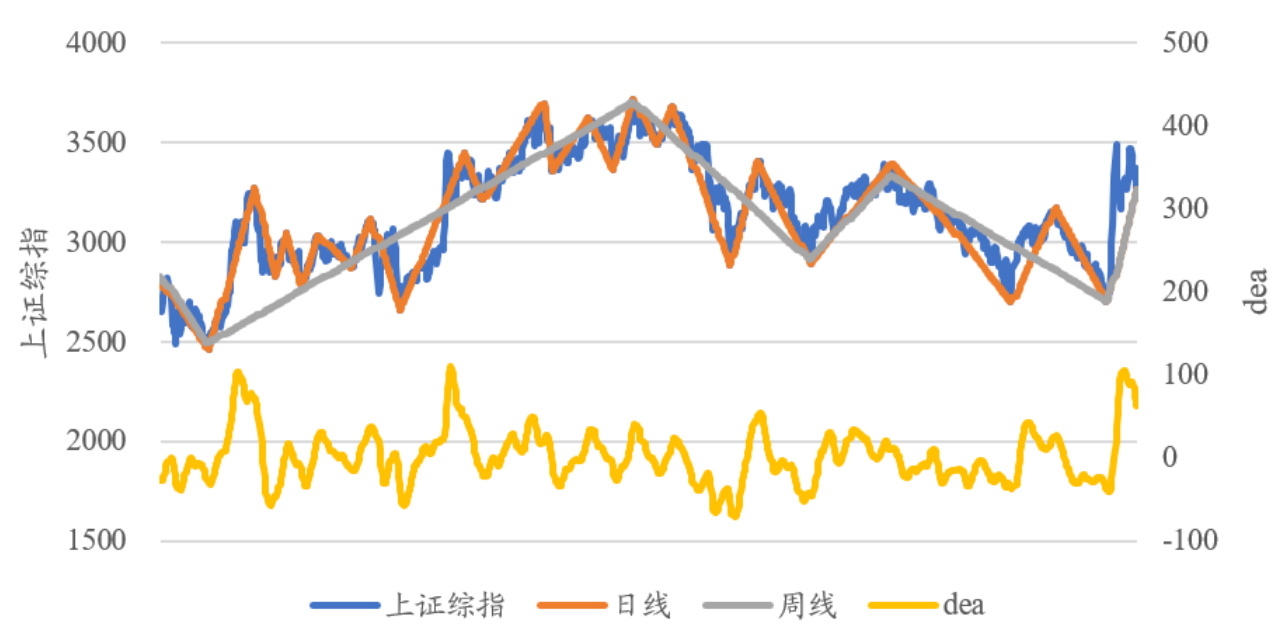
报告指出2025年7月市场仍维持高轮动特征,小盘股行情极有可能启动,主要受美元贬值、流动性溢出及投资者结构切换驱动。7月小盘股应重点选择盈利增速稳定、高股息及低波动性股票,动量因子表现较弱。行业层面,计算机、通信等行业净利润预期改善明显,融资融券资金流向也支持计算机等行业。BARRA风格因子显示短期极致小盘风格突出,价值因子表现优于成长因子。整体基于量化模型的判断仍存部分风险,但展望序列短期看多小盘风格。
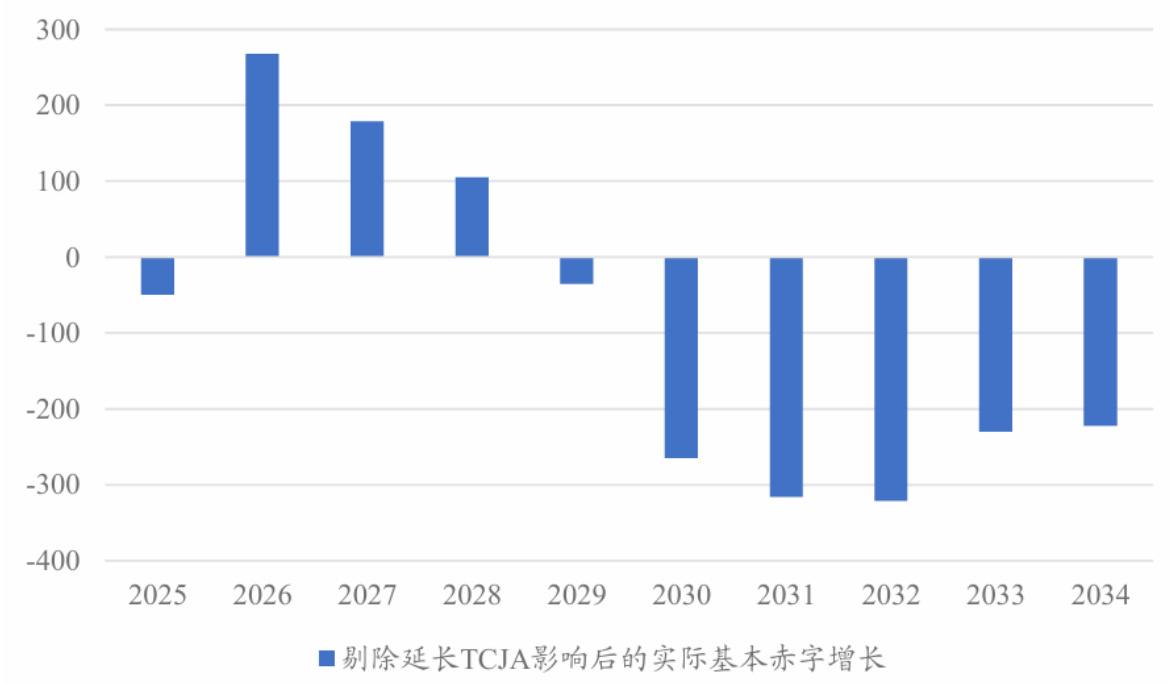
报告判断2025年下半年美国经济衰退风险较低,财政扩张将维持经济韧性,美债利率短期或受供给冲击上行但幅度有限,美元将延续贬值趋势。中国方面,贸易结构多元化缓解外部风险,地产下行压力减弱,消费受国补驱动稳健。政策稳健防风险导向下,A股流动性充裕风险偏好提升,投资机会聚焦小盘风格及TMT板块尤其是计算机行业。期指贴水极值显示6月下旬为较好加仓时点。整体市场或进入风险偏好主导的极致小盘行情,四季度布局超跌行业反转策略效果突出
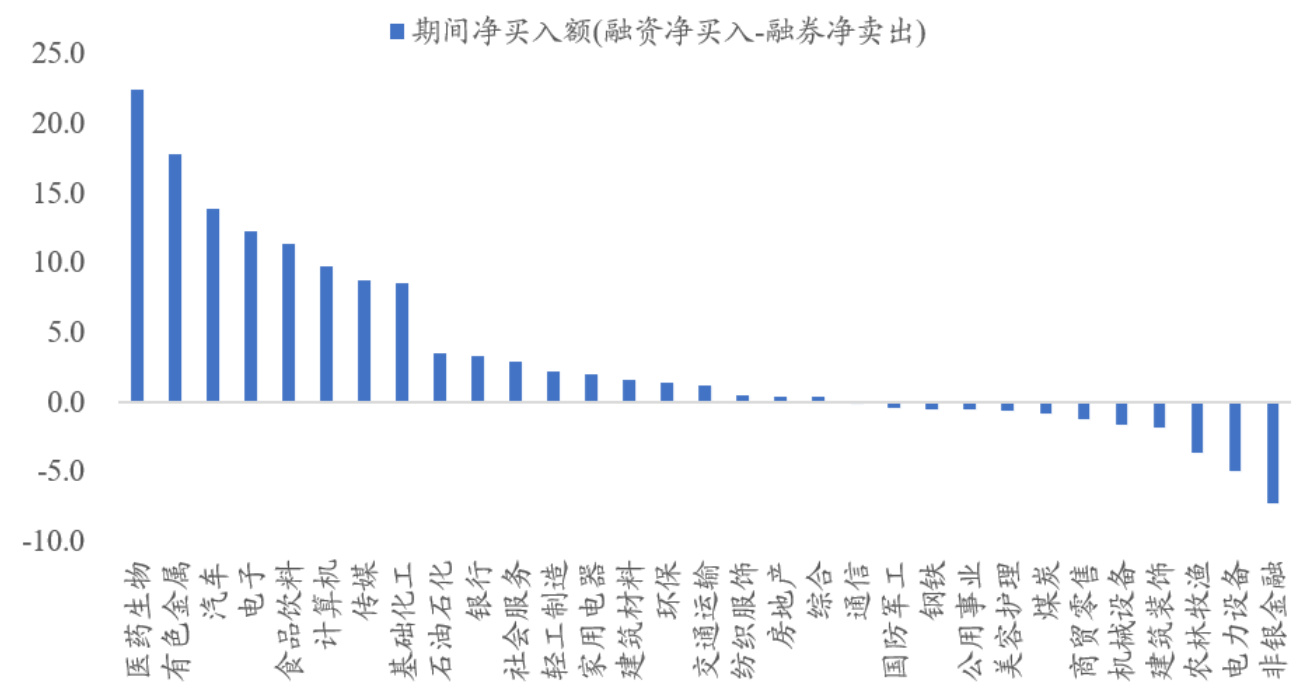
本报告分析了7月外围风险逐步落地及美元贬值趋势延续背景下,资金有望回流A股推动极致小盘行情的逻辑,重点推荐当前公募相对低配的计算机行业。融资融券数据显示医药生物、有色金属、汽车等行业资金净流入显著,风格因子表现指向价值与小盘股受偏好提升,市场风险偏好回升助力TMT板块特别是计算机板块的投资机会凸显 。