大类资产与中观配臵研究(四)——宏观量价双驱价值成长风格轮动模型
发表于 2024年12月18日上传于 2025年7月22日
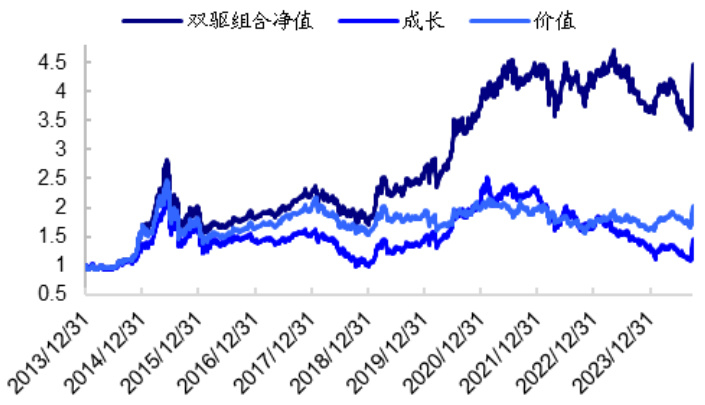
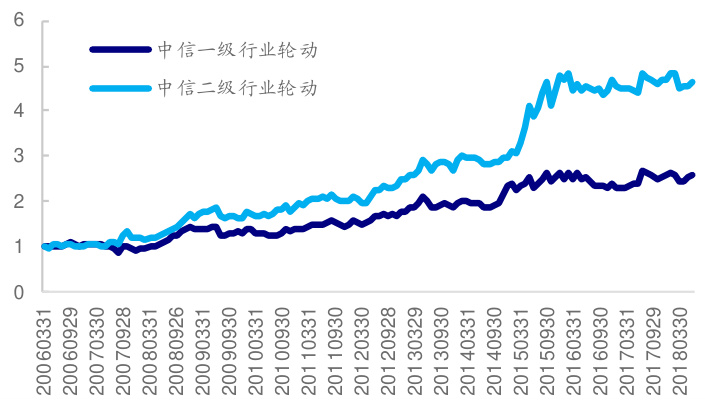
本报告基于宏观驱动的价值成长风格轮动模型,结合市场量价因子(动量、风格拥挤度及市场情绪),构建宏观量价双驱价值成长轮动策略。回测显示,该策略2013年至2024年年化收益14.94%,胜率79.07%,显著跑赢风格等权和宏观单驱策略 。基于该策略的ETF组合回测年化收益高达26.03%,相较红利及创业板ETF分别超额15.33%和20.68% 。
本报告基于宏观驱动的价值成长风格轮动模型,结合市场量价因子(动量、风格拥挤度及市场情绪),构建宏观量价双驱价值成长轮动策略。回测显示,该策略2013年至2024年年化收益14.94%,胜率79.07%,显著跑赢风格等权和宏观单驱策略 。基于该策略的ETF组合回测年化收益高达26.03%,相较红利及创业板ETF分别超额15.33%和20.68% 。
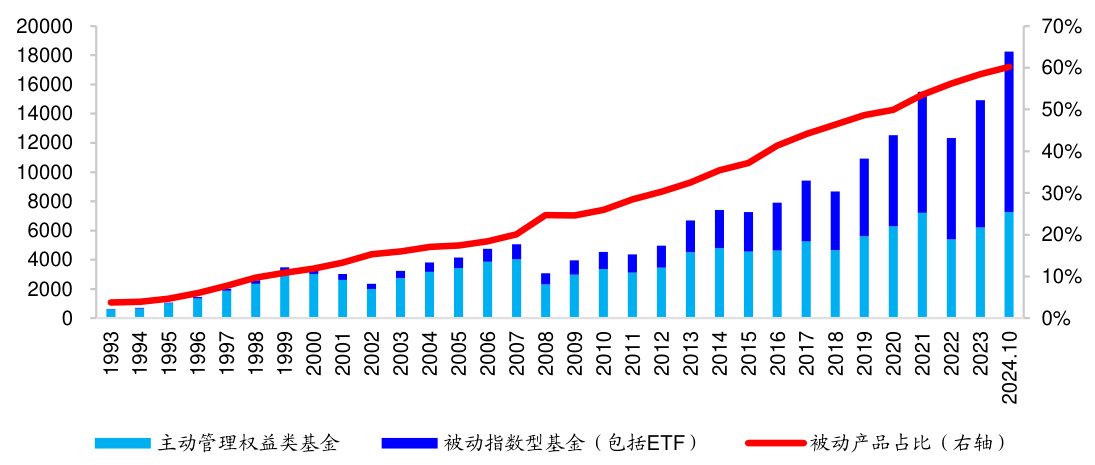
报告基于1994-2023年美股市场数据,系统分析了主动基金与被动基金的业绩表现差异。结果显示主动基金近十余年超额收益难以持续,且整体跑赢标普500的难度显著提升。被动基金尤其是SmartBeta产品表现优异,成长型SmartBeta的超额收益和胜率显著高于主动管理成长型基金,成为投资市场的重要替代选择。资金流向与市场龙头股集中度增强共同推动被动基金的快速发展。展望未来,若宽基上涨趋势或个股集中度发生变化,主动投资可能迎来新的发挥空间。
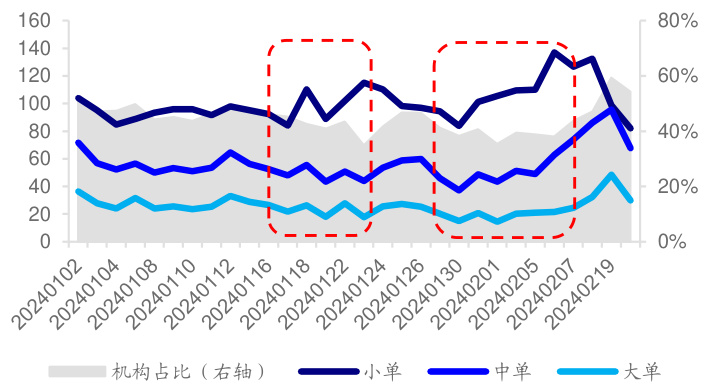
报告基于逐笔成交数据,分析了2024年春节前小微盘股回撤期间各类投资者持仓变化。发现机构投资者因算法拆单导致订单金额小幅减少,传统单纯以订单大小区分投资者类别造成识别偏差。改进识别算法后,机构在两轮回撤阶段累计持仓下降金额约170亿元,占全市场策略容量近40%,显示机构抱团拥挤度明显缓解 。
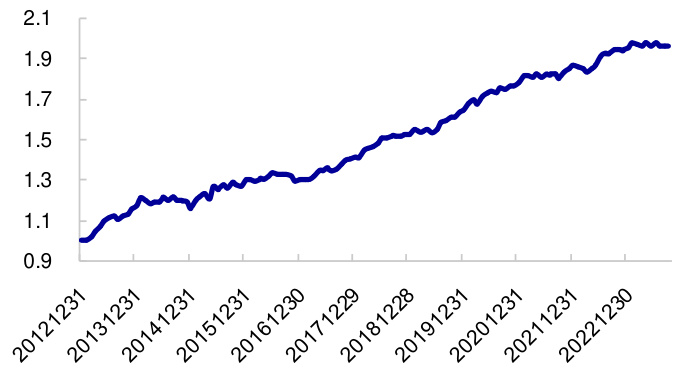
本报告系统分析了买入评级因子在A股的表现及相关影响因素,重点表明买入评级因子自2021年以来效果下降,2023年月均溢价趋近于零。通过剔除连续买入评级及无基本面支撑部分,构建“新增且有基本面支撑”的买入评级因子,有效提升选股表现,2023年月均溢价达0.55%,ICIR为1.51。基于该因子,在大市值股票池构建多因子Smart beta组合,实现2013-2023年14%以上的年超额收益。报告并指出该优选组合具备成长和价值双重风格,风险控制较好,策略延展性强。
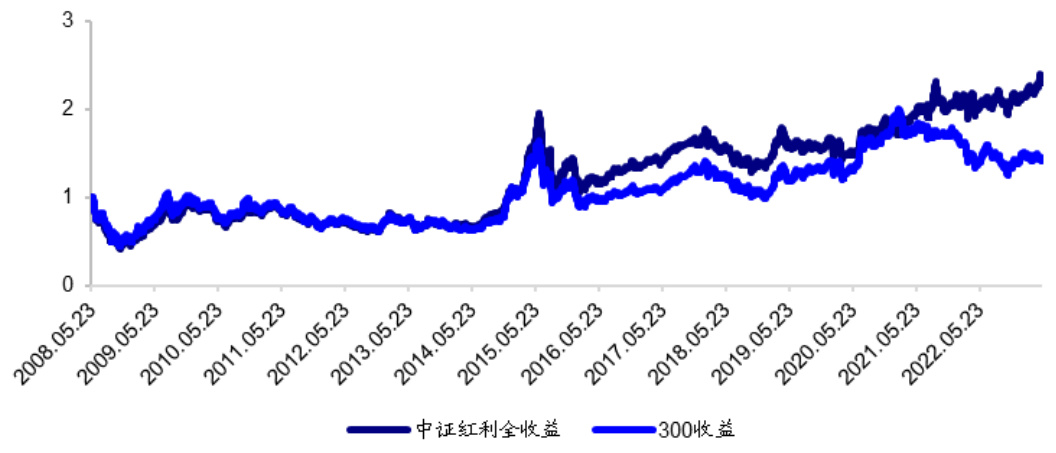
本报告系统分析了红利策略(狗股策略)的投资逻辑与有效性,指出在我国政策鼓励分红及国企改革推动下,A股上市企业分红水平持续提升。通过对中证红利指数成分构成、市值行业分布、估值及历史收益表现的详尽剖析,论证其股息率高、盈利稳定、估值较低,长期表现优于沪深300指数,凸显较高投资价值。同时,重点介绍大成中证红利指数基金产品管理背景、业绩及风险提示,为投资者提供专业参考。
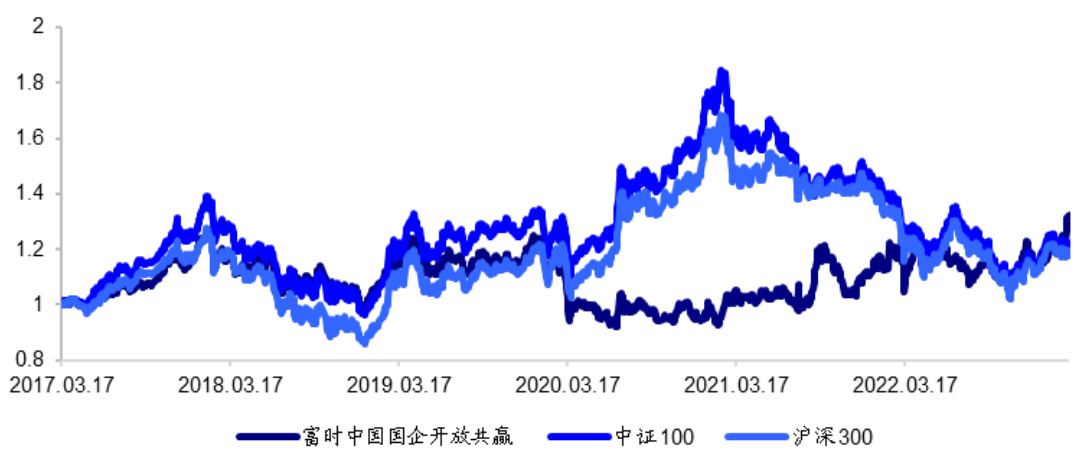
本报告系统分析了中国特色估值体系下上市国企的投资价值,指出国企具备经营持续性、科技成长性和高分红三大估值重构方向。通过深入解读富时中国国企开放共赢指数的编制方案、成分股分布和业绩表现,报告认为该指数具备股息率较高、营收增长快、估值上升空间大等优势,且风险调整后收益优异。同时,点评了南方富时中国国企开放共赢ETF及基金管理团队优势,为投资者提供具有中国特色国企主题的指数化投资解决方案
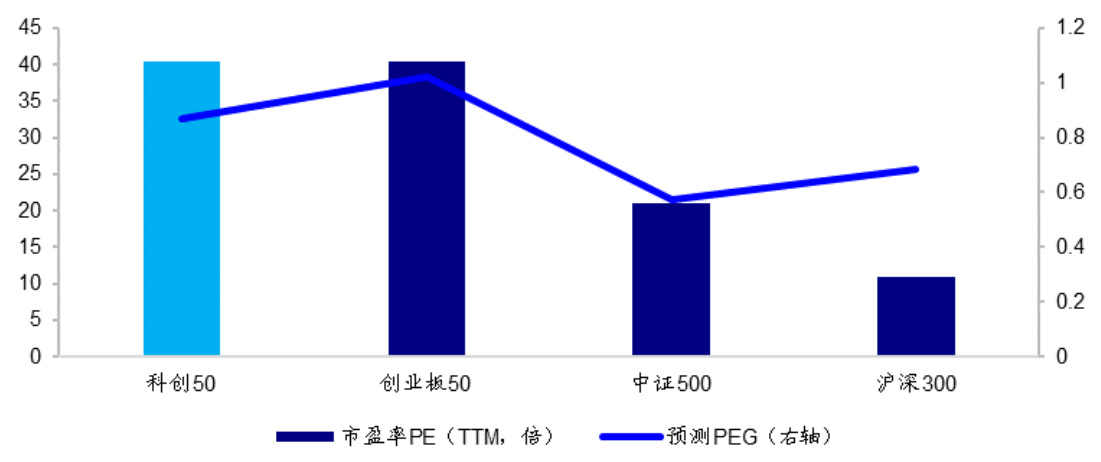
本报告系统分析了科创板及科创50指数的市场结构、成长性和估值优势,强调了科创板作为新经济科技创新企业的主阵地,兼具成长与估值的投资价值。重点介绍鹏华科创50增强ETF,依托鹏华基金成熟的量化投研体系和经验丰富的基金经理,力争在有效跟踪指数基础上实现超额收益。报告充分说明量化投资在科创50中择优选股的优势,并结合丰富实证数据支持策略实施的可行性。
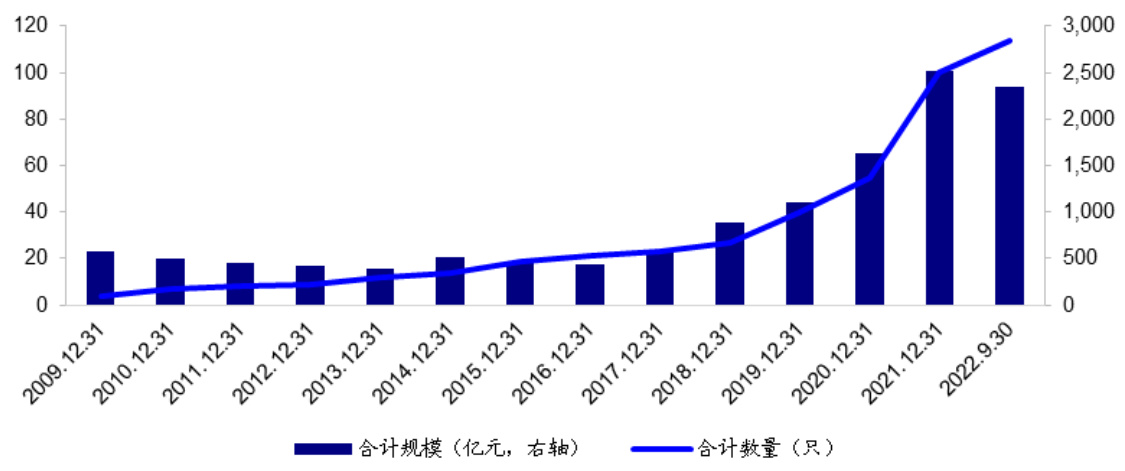
报告通过多维度分析了中证100指数的修订方案,强调行业均衡、ESG理念和互联互通标的三大升级,同时指出核心龙头股投资价值提升及指数盈利能力和研发水平显著优于沪深300,中证100指数表现出更强的可持续性和机构持股偏好,富国中证100ETF作为跟踪指数的ETF具备优良投资价值。报告结合多个数据图表展示核心龙头股超额收益及指数成分股结构优化等重要结论
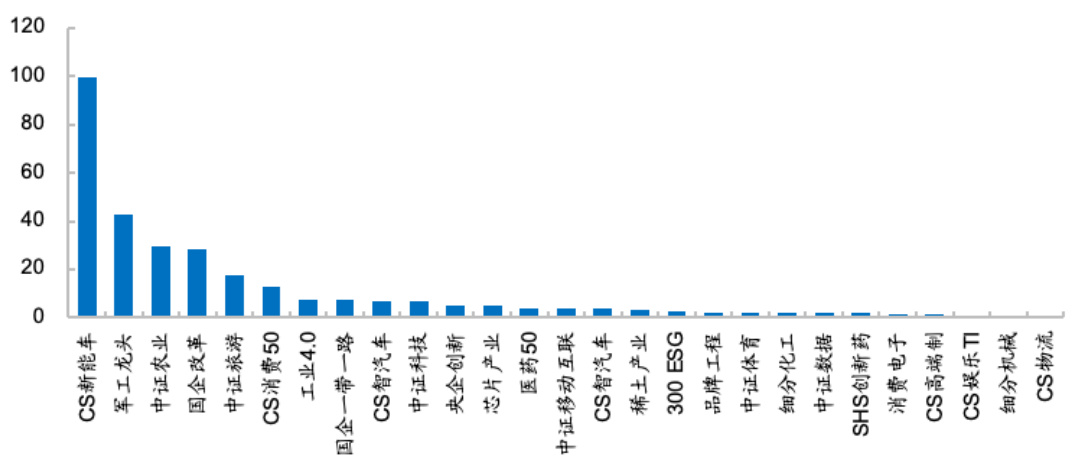
本报告系统介绍了富国基金量化团队及其ETF产品线,深耕指数增强领域十余年,布局全面覆盖宽基、行业主题与Smart Beta等产品线。重点剖析了富国旗下多只行业主题ETF的指数构建方法及历史表现,展示其通过选股功能实现了稳定的超额收益,体现“稳健增强”基因。报告涉及消费50ETF、科技50ETF、医药龙头ETF等核心产品及其业绩优势,辅助大量图表支撑,展现其量化因子与策略的有效应用,为投资者提供全方位指数增强标的与策略参考
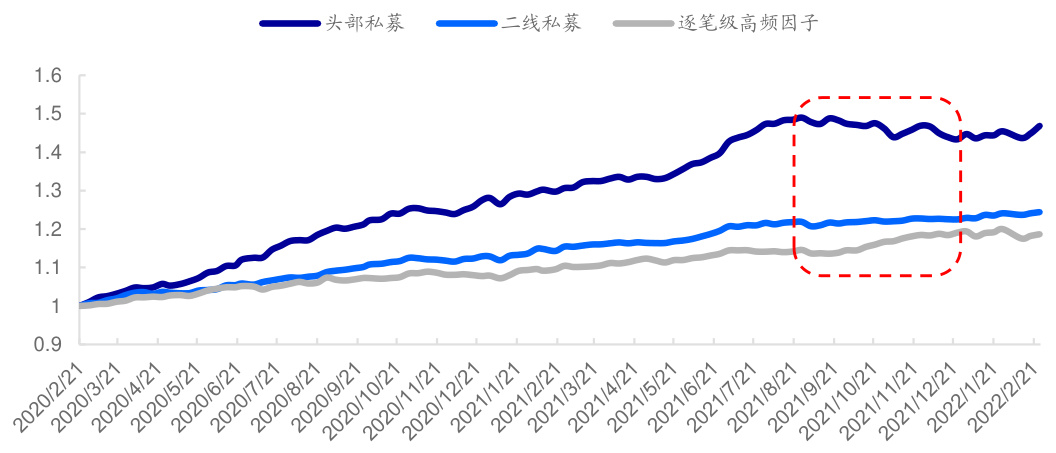
2021年量化私募产品规模迅猛扩张但四季度头部私募出现大面积回撤。本文基于海通量化团队高频因子研究,分析发现规模扩张主要通过降低交易频率及提升交易成本双重路径影响头部私募业绩。头部私募降频导致高频因子应用强度下降,转而加大基本面因子暴露,但后者在下半年失效。此外,本文指出高频因子拥挤导致失效趋势明显,未来依赖细粒度高频数据和深度学习模型尤为关键。基于规模与超额收益关系模型,周度换仓频率下高频因子适用规模约300-400亿元,规模控制是高频策略持续有效的关键
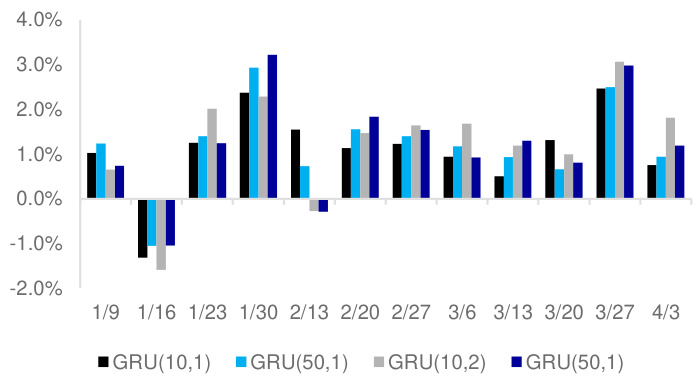
本报告基于深度学习架构构建高频选股因子,系统回顾了九种模型改进尝试。结果显示,引入正交层控制因子相关性、压缩输入特征集合、采用截面标准化、缩短验证集长度及调整预测目标为风险调整超额收益,均可提升因子周度选股能力及组合超额收益;高频特征频率提升、简单环境变量引入、延长训练集和提升模型复杂度效果有限或无提升。相关测试基于中证500增强组合和全市场选股验证,回测周期涵盖2014至2022年,体现了深度学习高频因子的稳定性与实用性 。

本报告系统梳理了量化投资在中国资本市场的发展与作用,重点分析了主动量化基金和指数增强基金的业绩表现及其风险控制能力。数据表明主动量化基金自2014年以来滚动5年超额收益持续正向,指数增强基金则风险控制显著,信息比率高且收益稳定。同时,量化基金与非量化基金相关性低,互补性强,有助于分散投资风险。报告还阐述了量化策略在风险管理、收益预测及处理大数据能力上的优势,结合典型优秀量化产品实例,强调量化投资赛道的长期价值和发展潜力。
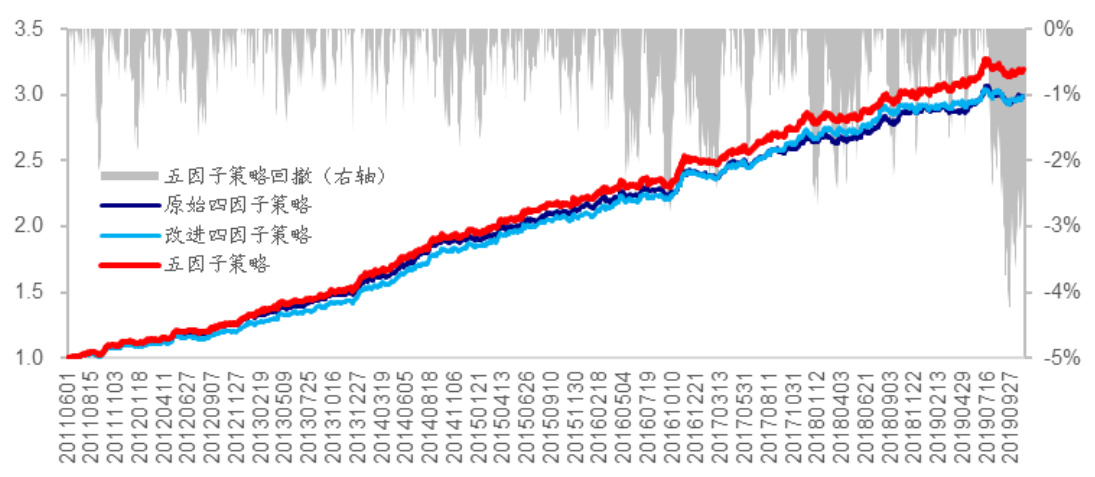
2019年三季度CTA多因子策略经历显著回撤,主要因事件冲击频繁及展期收益率因子失效。本文基于四因子模型进行归因分析,提出拥挤度择时及因子改进方法,构建了五因子组合,显著提升策略表现和风险指标。同时,强调CTA因子的风险因子属性,建议差异化模型与分散投资以优化组合性能。加入CTA策略可有效提升传统股债组合收益及风险调整表现。
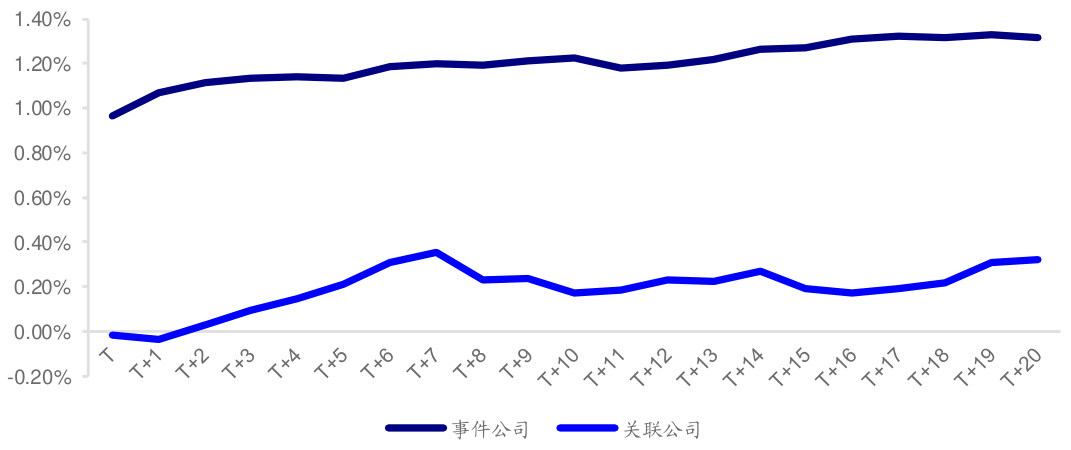
报告详细介绍了FactSet的三大核心数据产品(RBICS深度行业分类、供应链数据和GeoRev公司营收地理分布)及其在全球尤其是A股市场的应用价值。数据通过自下而上的精细行业划分、全面的供应链关系构建及区域化营收拆分,为量化基本面研究、事件驱动策略及因子构建提供了重要支持,显著拓展了传统量价和财报数据的边界。FactSet供应链数据通过网络图算法衍生多种因子,实现了显著Alpha,且与传统因子相关性低,展示了强大的市场应用潜力
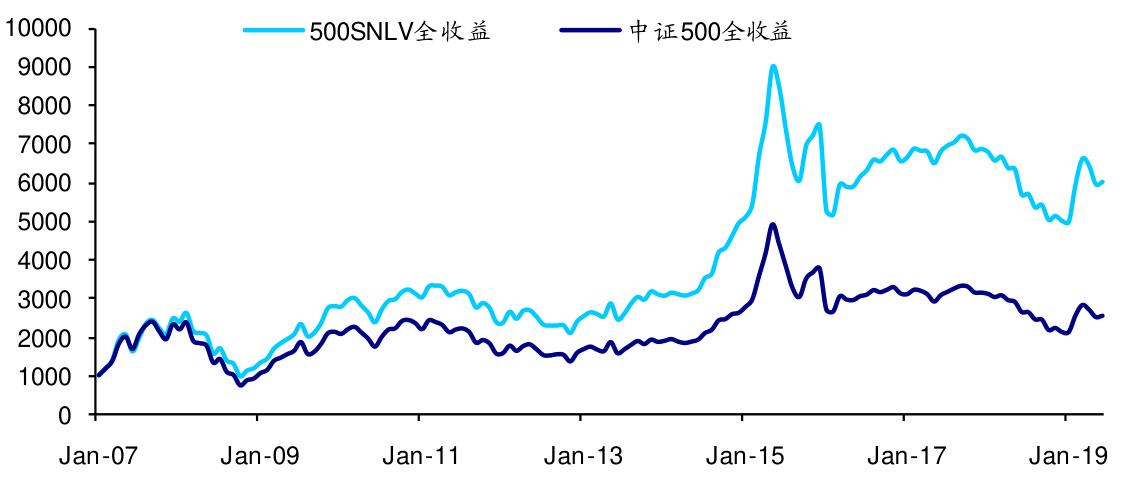
本报告系统分析了华安中证500行业中性低波动ETF的投资价值,基于Low Volatility因子的显著有效性及Smart Beta策略设计,通过保持行业中性和波动率倒数加权实现长期稳定Alpha收益。报告展示了该指数相较标的中证500指数具备显著超额收益及更优风险调整后表现,同时成分股的流动性和活跃度偏低,符合低波动特征。ETF产品透明度高、费率低并具备良好交易性。整体估值处于历史底部,具备较强吸引力,风险方面需关注市场风格切换及流动性等因素。

本报告深入分析创业板低波蓝筹指数及华夏创蓝筹ETF的投资价值,指出创业板行业结构高度契合中国新经济转型,低波蓝筹指数具备低波动、高财务质量特征,通过盈利、会计稳健、投资稳健等多维质量因子构建,历史表现优越且因子拥挤度适中,华夏基金作为优秀ETF管理人优势突出,创蓝筹ETF在风险收益比上显著优于其他创业板基金,是较优选择 。
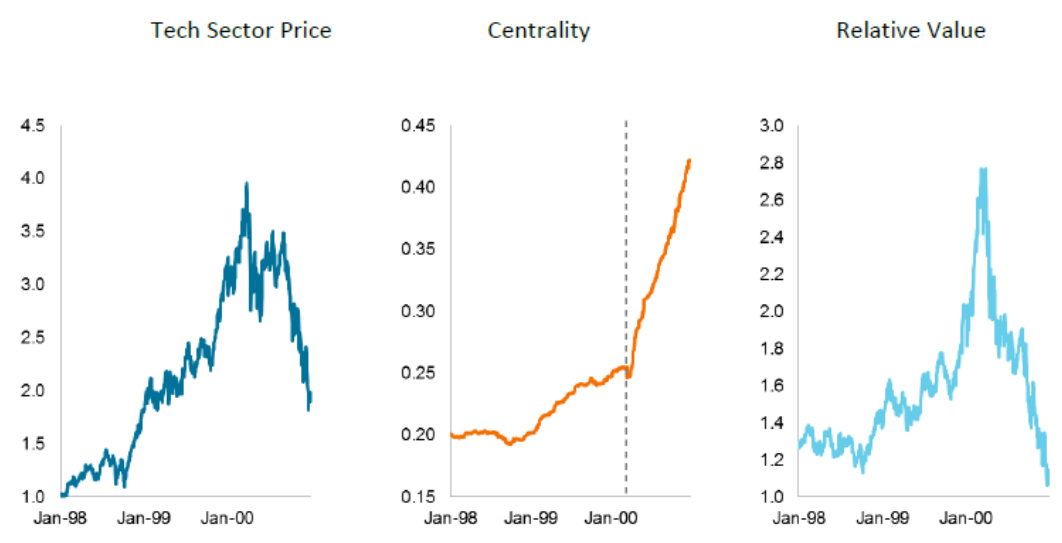
本报告围绕拥挤交易对板块轮动和因子择时的影响,提出资产集中度与相对估值用于识别泡沫阶段,并构建策略实现超额收益。此外,揭示了动量溢出效应的统一机制,探讨了分散化投资对抗重大回撤的价值,分析基于宏观敏感性的资产配置以及宏观因子预测债券收益的有效性,进一步扩展到公司债因子投资和供应链网络驱动的Alpha来源,提供丰富的量化因子和策略洞见 .
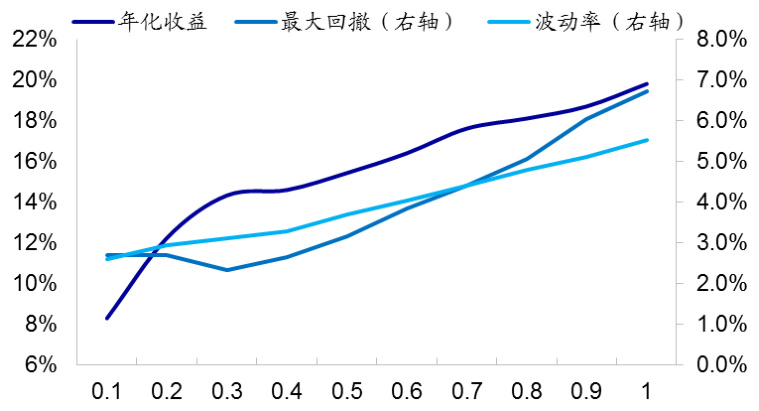
本报告围绕因子敞口上限设置对沪深300和中证500优化组合的影响开展研究,发现敞口上限越大,组合超额收益越高,但回撤和跟踪误差也增加。沪深300组合受行业中性约束实际敞口难提升,超额收益增幅有限;而中证500组合敞口提升显著,超额收益增幅更大。因子种类越多,单因子贡献越小,实际敞口降低。提出滚动设定敞口上限方法,将前期平均实际敞口作为最新敞口上限,方法灵活且适用多种收益率预测模型,能稳定获得较优收益表现.