创业板综指:量化的下一站星光?
发表于 2023年11月24日上传于 2025年7月22日

本报告聚焦创业板综合指数,分析其在中国新经济转型背景下的投资价值。创业板综指覆盖中小成长和高科技企业,具备利润增长快、估值性价比高等优势,长期收益和风险调整后表现优于创业板指。结合国家科技创新支持政策和市场风格转变,创业板综具备高成长潜力且适合量化策略应用,具有重要配置价值。
本报告聚焦创业板综合指数,分析其在中国新经济转型背景下的投资价值。创业板综指覆盖中小成长和高科技企业,具备利润增长快、估值性价比高等优势,长期收益和风险调整后表现优于创业板指。结合国家科技创新支持政策和市场风格转变,创业板综具备高成长潜力且适合量化策略应用,具有重要配置价值。

本文探索了融合不同频率特征(如日度、60分钟、30分钟)构建多颗粒度深度学习选股因子模型。通过“多颗粒度输入一次性训练”和“单颗粒度训练输出集成”两种方法比较,发现输出集成在收益表现上优于单颗粒度模型,10日标签费前年化超额收益最高可达31.5%。引入双向注意力GRU(AGRU)进一步提升模型记忆能力,使得Rank IC超过0.12,Top10%和Top100组合费前多头超额收益分别达33%和40%。微软亚研院的多颗粒度残差学习网络被复现验证,但表现不及输出集成模型。基于双向AGRU多颗粒度模型构建的中证500及中证1000周度指数增强组合,在无成分股约束条件下分别实现15%-20%和25%-30%的年化超额收益,2023年YTD超额收益分别达10%-16%及15%-18%
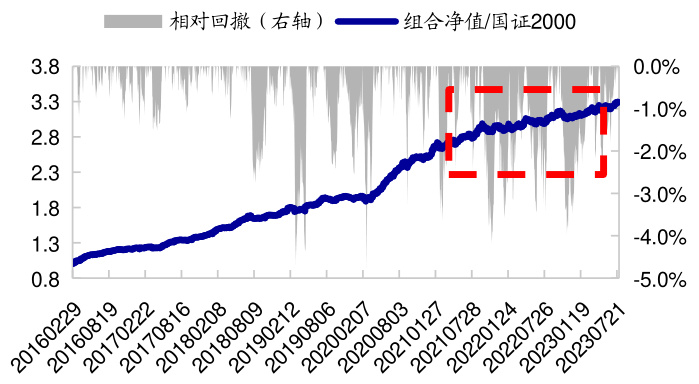
本报告基于国证2000指数,探讨传统风控模型限制下的指数增强策略收益下降问题,提出脱离风控模型构建小盘价值和小盘成长策略。研究发现小盘策略组合年化超额收益可达23%-26%,信息比高于传统框架。通过限制选股池、复合多风格组合及增加持股数等手段,可有效降低跟踪误差和风险。报告还展示了多种复合策略的业绩表现与行业偏离,为提升增强组合的风险收益提供参考与思路 。
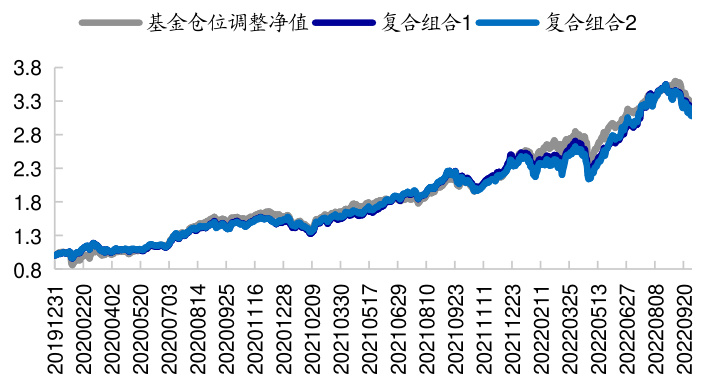
本报告聚焦于金元顺安元启基金2020-2022年连续3年年化收益超20%的稳健表现,分析其持仓与因子暴露特征;发现基金风格稳定且偏向小盘价值,活跃调仓策略带来额外alpha;基于多因子模型构建的小盘价值优选组合表现优异,年化收益高达51%,风险指标接近基金水平,且自2013年以来超额收益持续稳定,有助于量化策略的设计借鉴