2025年度量化选股策略
发表于 2024年12月20日上传于 2025年7月22日
报告回顾了2024年量化基金市场及多策略表现,指数增强策略稳定跑赢基准,超预期股票策略高弹性,2025年建议高股息资产防守、超预期资产进攻,基于政策支持、资产性价比和市场流动性分析 .
报告回顾了2024年量化基金市场及多策略表现,指数增强策略稳定跑赢基准,超预期股票策略高弹性,2025年建议高股息资产防守、超预期资产进攻,基于政策支持、资产性价比和市场流动性分析 .
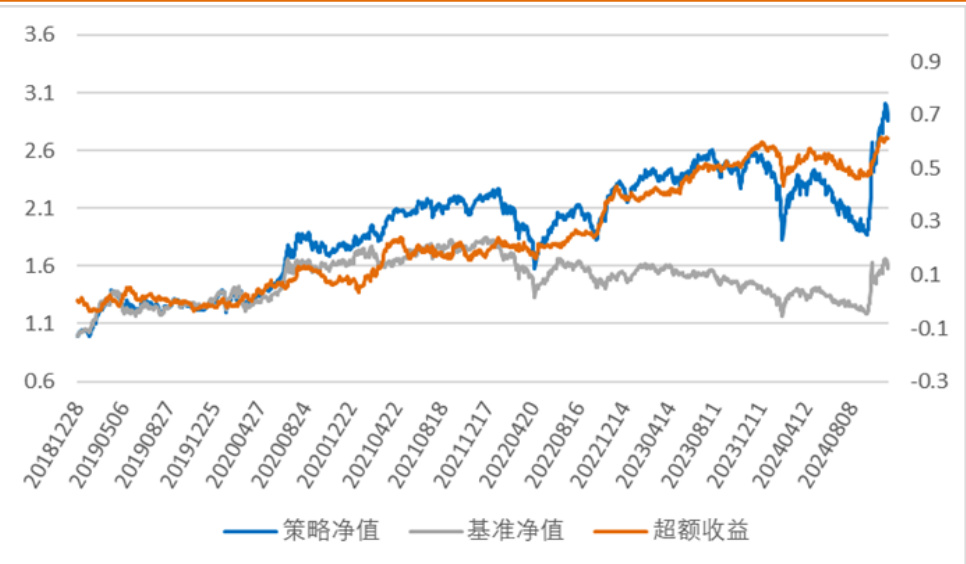
本报告基于盈利超预期(PEAD)现象,构建多维度超预期因子体系,包括标准化意外收益(SUE)、净利润同比超预期、分析师超预期及研报标题超预期,筛选出超预期股票池。结合量价增强因子构建超预期精选策略,实现策略年化超额收益达11.87%。同时,报告展示了中证500与中证1000指数增强策略的优异表现,年化超额收益分别达到11.00%和11.86%,为指数增强投资提供参考框架和具体因子方案,体现策略稳定性和较优风险收益特征
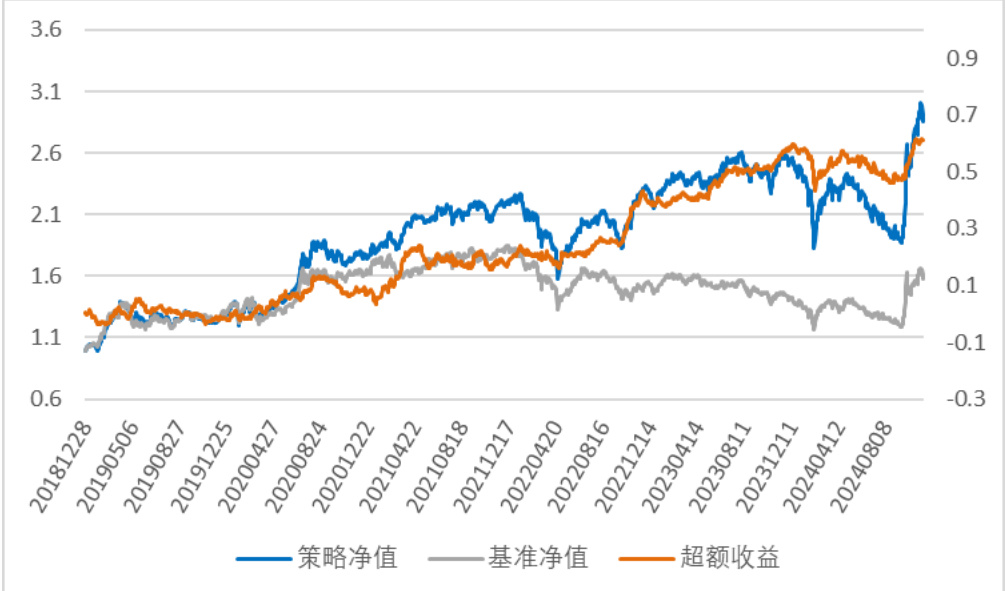
报告系统分析了多种超预期因子在Wind全A市场的有效性,构建了基于分析师超预期和净利润同比超预期因子的超预期股票池,进一步结合量价增强因子优化精选策略。回测显示该策略年化收益达20.21%,超额收益明显,但波动率和最大回撤较高,表现出较强弹性。未来将侧重提高策略稳定性与弹性调整能力。
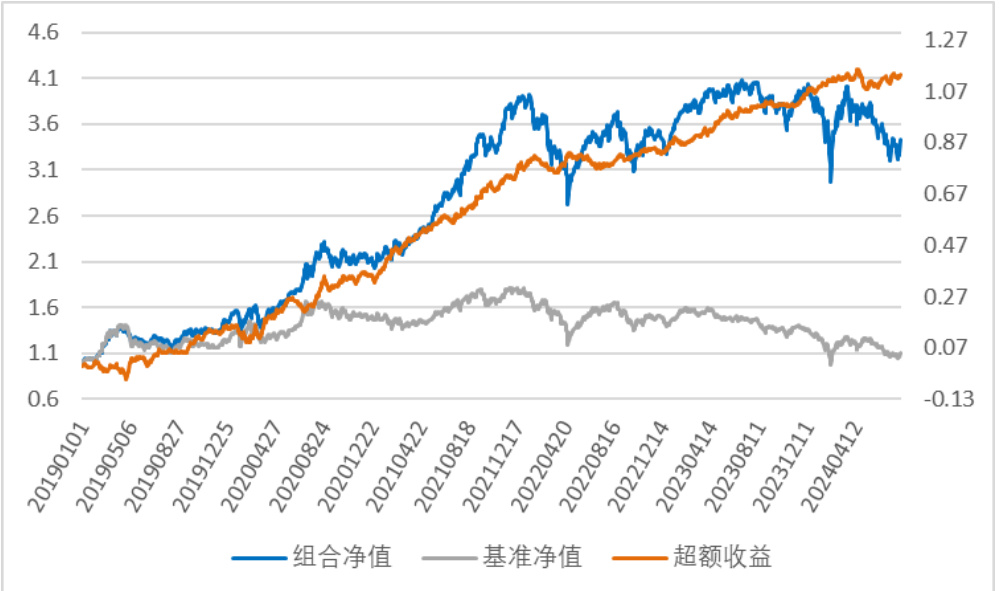
本报告围绕Post-Earnings-Announcement Drift (PEAD)现象,基于多个超预期因子(标准化意外收益SUE、净利润同比超预期、分析师超预期及研报标题超预期)构建超预期股票池。最终以分析师超预期和净利润同比超预期组合为基础,结合技术面与资金面增强因子,设计超预期精选股票策略。2024年策略整体表现优异,年化收益率达25.61%,但面临市场波动和回撤风险,策略持股20只最优
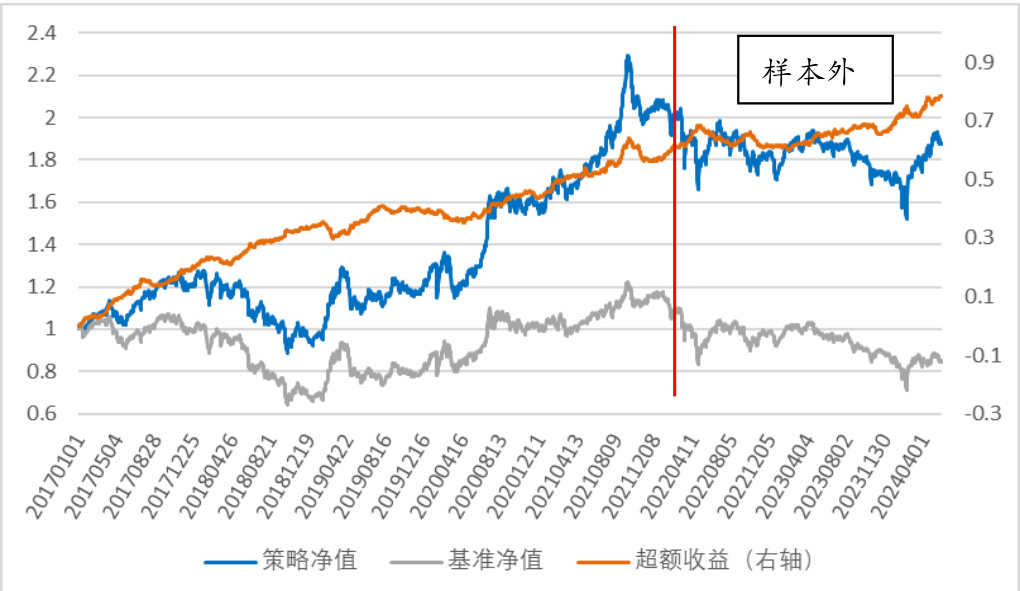
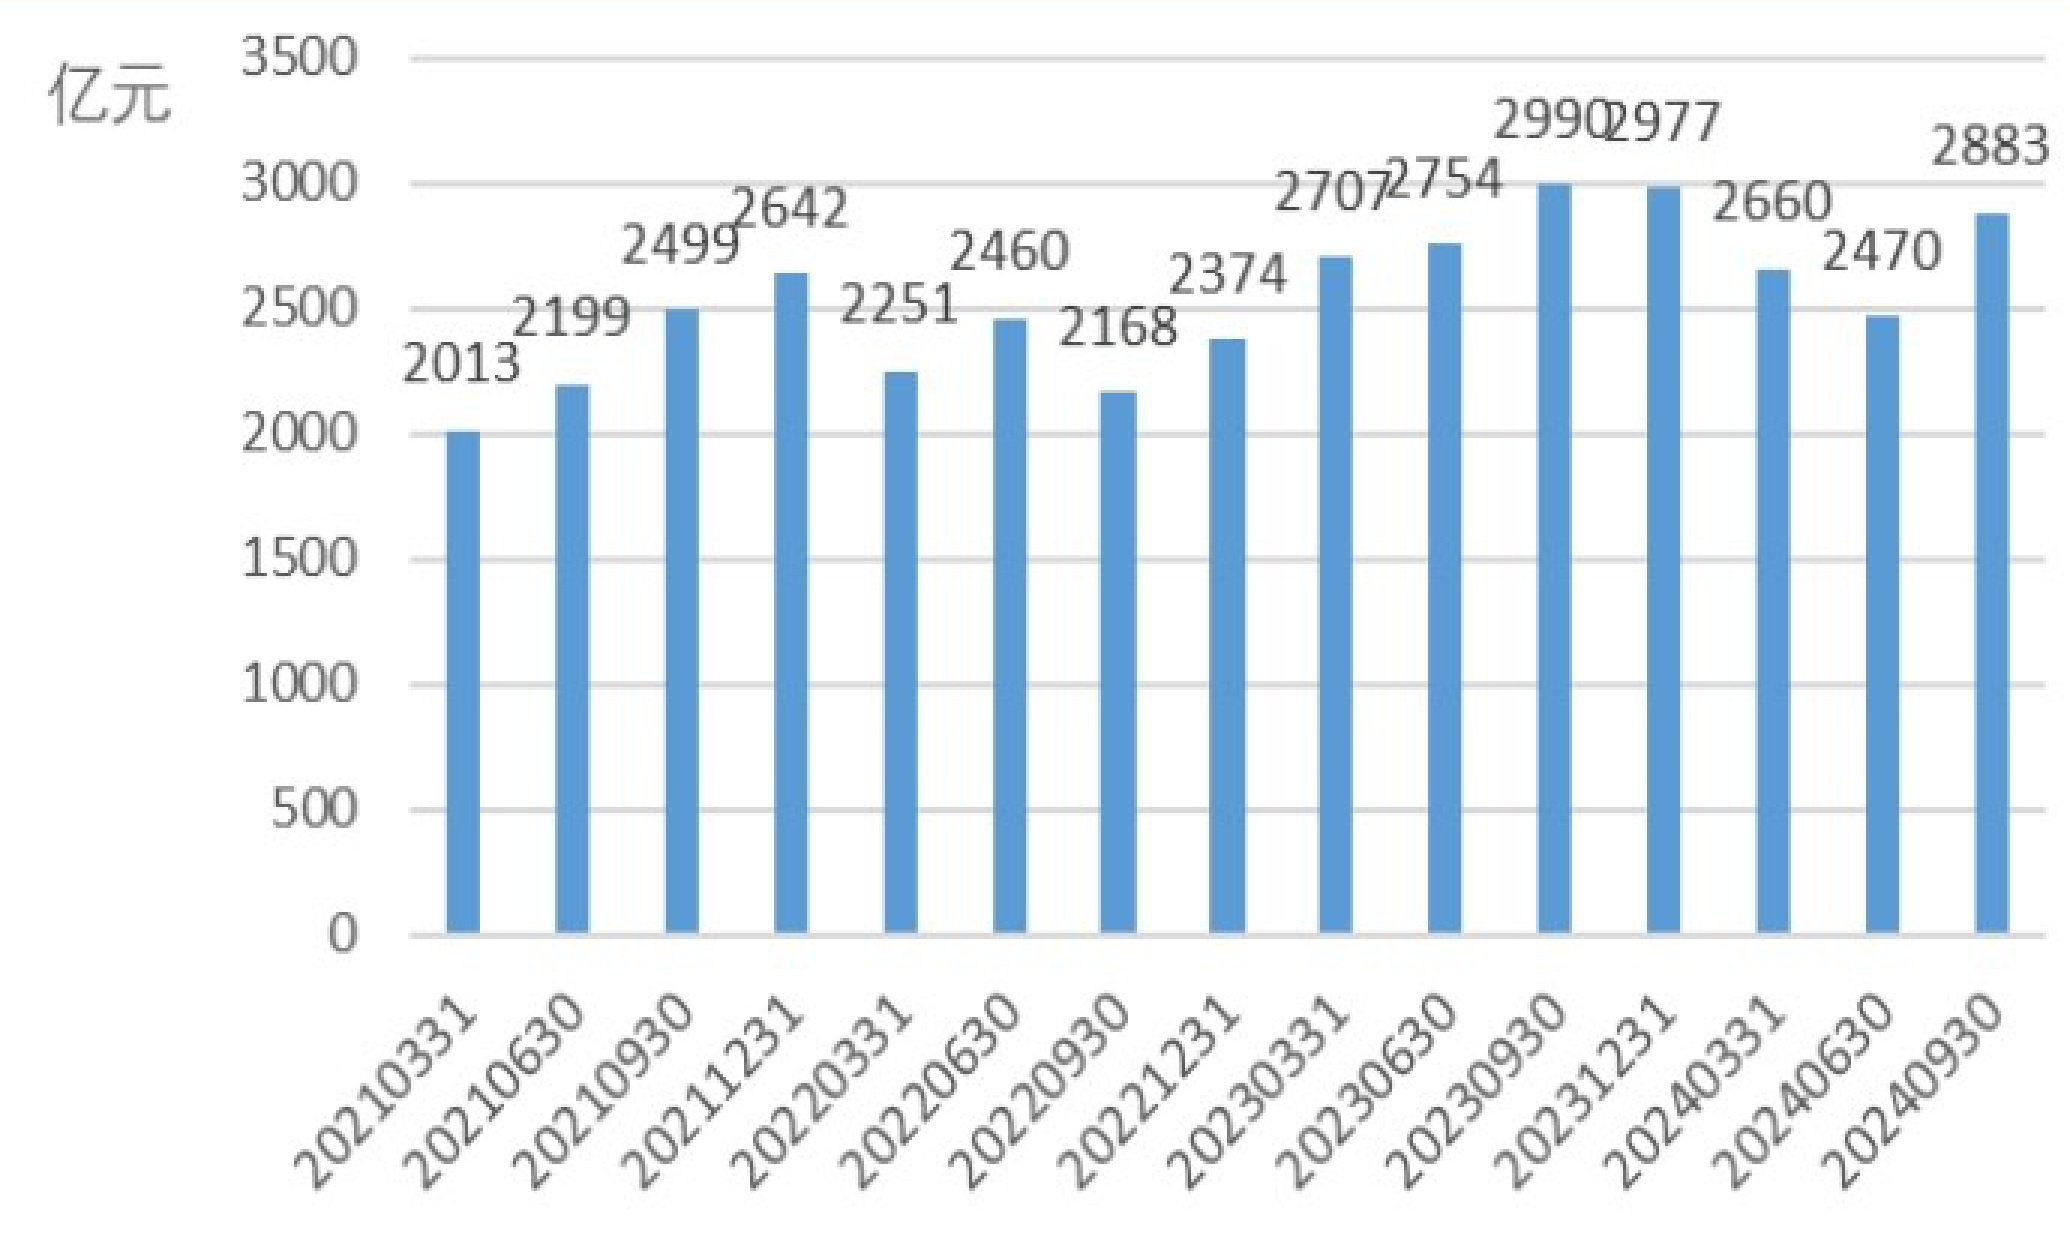
2024年上半年量化基金市场规模略降至2660亿,主动型基金规模降幅最大,收益表现不及指数型和对冲型基金。报告利用国证风格指数,通过收益数据方法,发现价值风格、大盘价值风格优于成长和小盘风格。中证500和中证1000指数增强策略均实现显著超额收益,尤其价值相关估值因子贡献突出。政策利好红利股、宏观环境不确定及长期资金导入助推价值风格布局,建议下半年继续配置价值风格资产 。
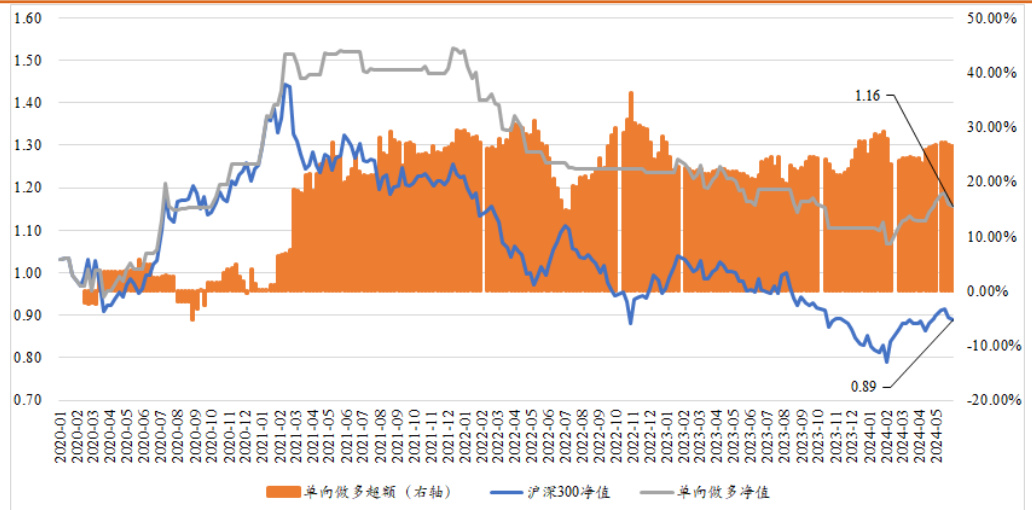
本报告基于支持向量机模型构建沪深300指数择时策略,采用12个精选特征向量,包括换手率、MACD等指标。自2020年以来,双向多空策略累计收益率达49.95%,显著超越沪深300指数,且最大回撤较低,显示出较好的风险控制能力。模拟实盘交易和模型精准率分析均验证策略有效性。报告还对本周行情进行了买入预测,并给出投资建议及风险提示。
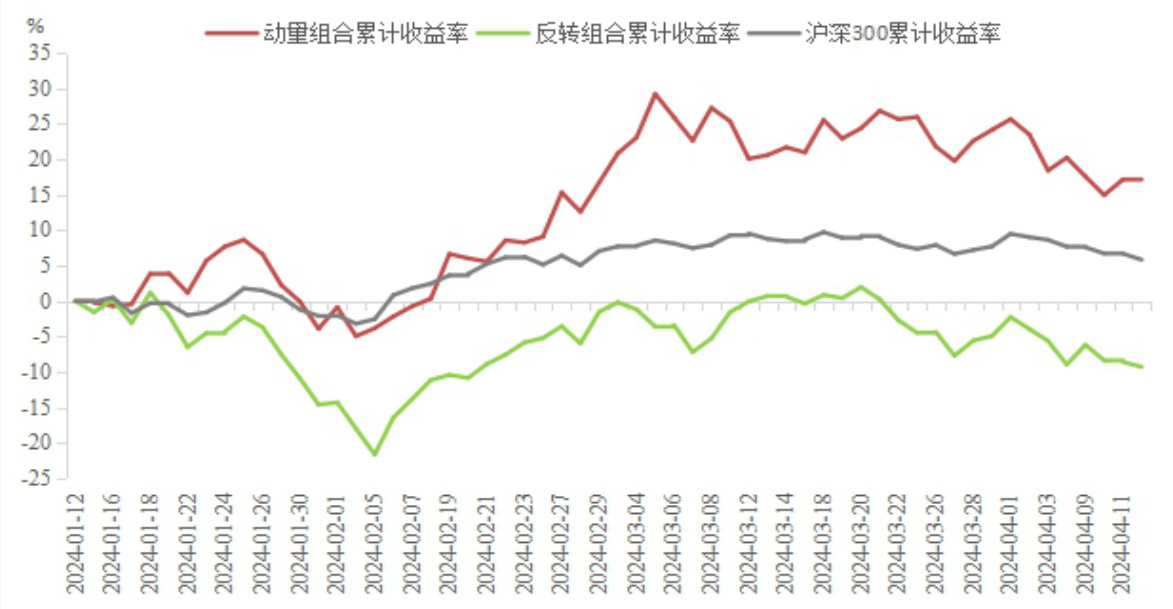
本报告系统梳理了股票类、基金类、大类资产配置、择时和衍生品类金融工程量化策略,涵盖Alpha动量与反转、行业Alpha、指数增强、多因子、资金视角ETF轮动、PB-ROE策略、自适应均线择时和支持向量机择时等多个策略,结合历史回测与实盘表现,展现其超额收益与风险控制能力 .
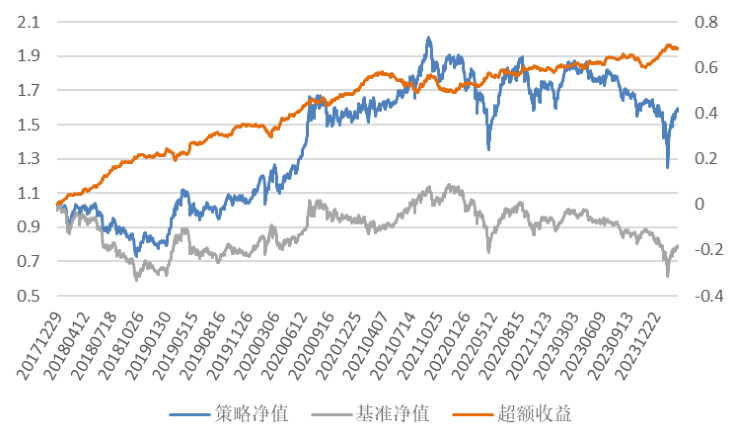
本文基于中证1000指数,扩展并改进多因子量化选股策略,新增北向资金和技术因子,结合因子加权方法构建指数增强策略。回测结果显示,等权和IC加权策略均实现超额年化收益超12%,2024年初至2月底策略仍实现7.28%超额收益,且成长因子与技术因子表现突出,成长因子Sharpe和Calmar比率均超2,策略波动率和最大回撤较优,风险指标良好。该策略有望捕捉小市值股票潜在机会,为投资提供实证支持。

本报告基于理论推导与实证研究,构建了结合估值PB分位数和预期ROE的行业轮动ETF策略。经测试,PB分位因子和预期ROE因子在行业轮动中表现优异,且结合二者构建的PB-ROE六象限模型,第三象限(高PB高ROE)和第五象限(低PB中ROE)的组合具有明显超额收益。通过引入行情指标、资金强度和预期财务指标进一步优化策略,改进后的组合年化超额收益提升明显,且在沪深300个股选股中延续了有效性,整体体现了PB-ROE框架的较强择时与选股能力,为ETF投资提供了实操路径和理论支撑 .
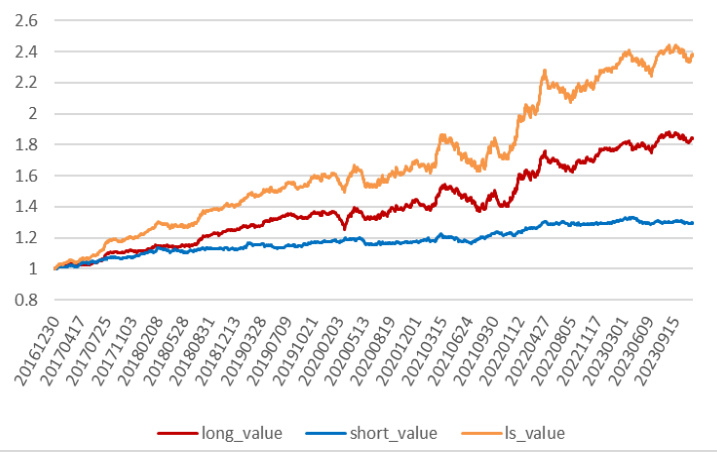
本报告构建中证1000指数增强策略,通过估值、质量、成长、分析师四大类因子的单因子检验和相关性分析,选取表现优异且相关性低的因子进行合成。采用等权、筛选等权、IC均值、ICIR加权四种方法构建组合,最终IC加权策略表现最佳,超额年化收益达10.89%,夏普比率为1.85,最大回撤6.58%,2023年超额收益为1.53%。成长类因子表现突出,年化收益达16.89%,Sharpe比率2.78。报告详实展示了因子分层和多空组合净值曲线,实现策略风险收益配置的优化
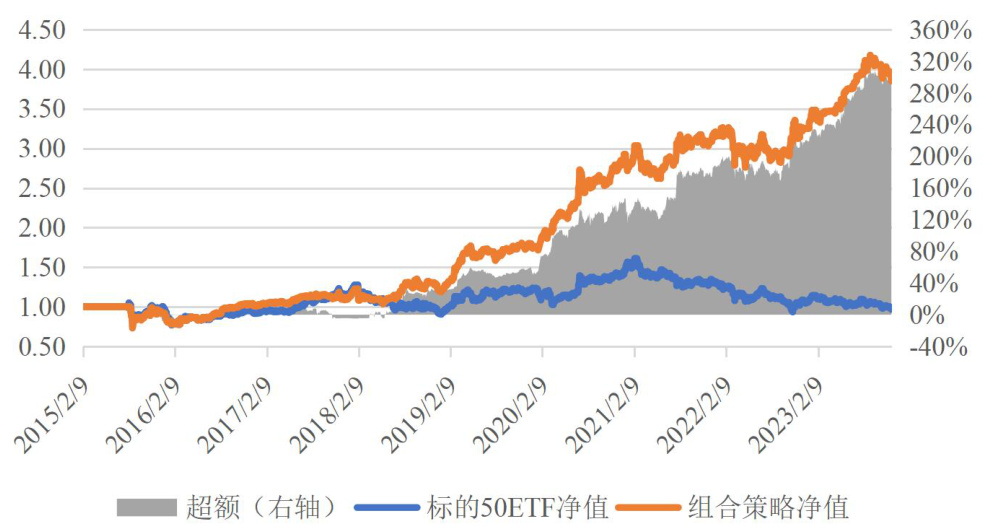
本报告基于期权市场成交PCR、持仓PCR及波动率SKEW三个指标构建组合择时策略,通过统计分析和参数优化确定三大子策略的开仓和平仓逻辑。成交PCR反转逻辑强,持仓PCR趋势结合反转,SKEW指标则反应市场情绪波动。各子策略回测年化收益分别约为14%、11%、10%,组合策略年化收益达17%,夏普比率0.8,组合策略展现出高稳定性及良好互补性,且有效捕捉市场关键转折,尤其适用于50ETF标的,研究强调做空信号重要但在当前市场做空受限,单多头策略收益略减但赔率提升
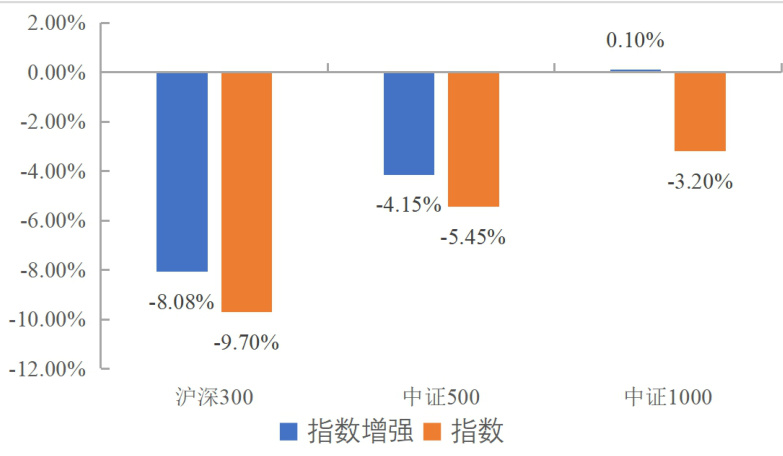
2023年前11个月基金市场稳步发展,量化基金整体跑赢沪深300约4个百分点,指数增强型基金表现优于对应基准。报告重点回顾了多类量化策略,包括弹性资产配置策略、基于北向资金的ETF轮动策略、多因子策略及择时策略。北向资金视角下ETF轮动策略2023年超额收益达24.23%,且月度胜率81.81%,行业动量资产配置策略累计收益率达24.26%,显著跑赢基准。报告还深入解析了中证500指数增强策略、多因子风格因子的表现及拥挤度,提示继续关注低估值和低波动资产,警惕分析师预期因子拥挤风险。择时策略方面,自适应均线、支持向量机及市场相关性择时均取得超额收益,整体偏谨慎。期权策略中波动率偏斜套利和日内趋势跟踪买方策略均表现稳健,期权品种丰富有望带来更多交易机会 .
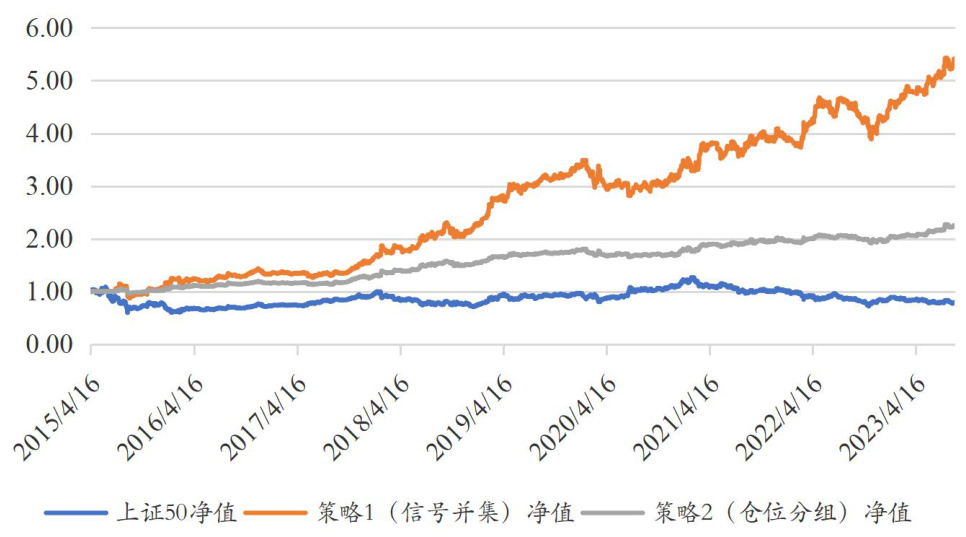
本报告深入分析沪深300、上证50和中证500等主要股指期货品种的基差和期限结构指标,通过参数优化构建基于这些指标的择时策略,并采用多信号组合方式形成择时模型。实证结果显示,期货基差及期限结构指标与对应指数涨跌存在正相关,且基差指标关联性更强。结合历史分位阈值的多空择时策略,策略在中证500指数上表现最佳,年化收益率近30%,夏普比率超过1.2,上证50和沪深300策略表现次之,且均体现逆势择时特征,即在市场下行阶段策略收益及超额收益明显优于市场行情,提供了以股指期货为核心的有效择时工具参考
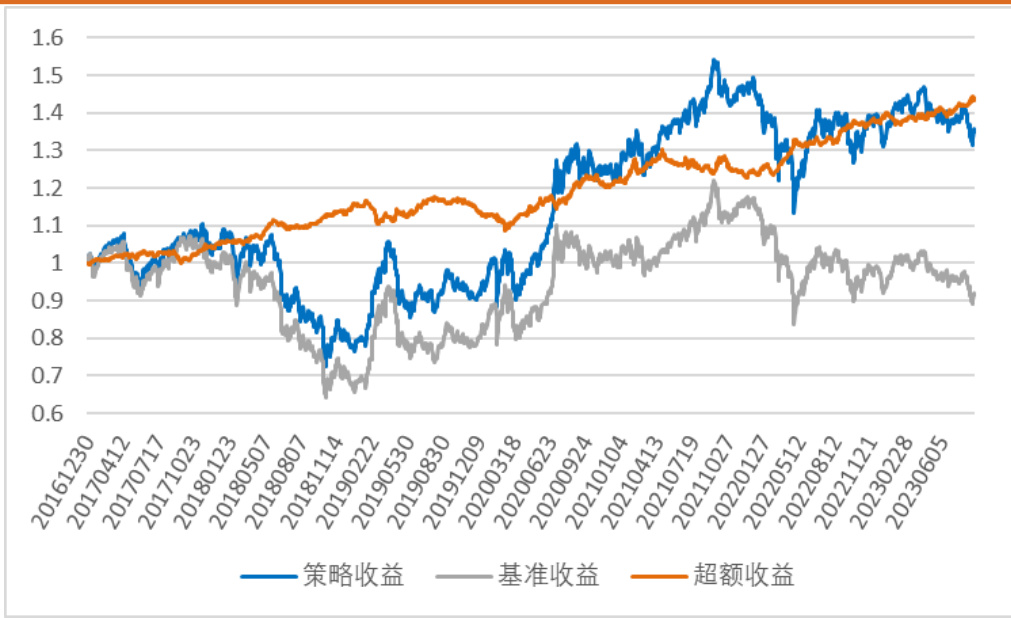
本报告基于遗传规划算法,挖掘和合成多因子量价指标,构建中证500指数增强策略。报告扩充时序函数集,以IC均值为适应度,训练得出15个有效遗传规划因子,合成因子表现优异,年化收益达17.84%,搭建指数增强模型,回测显示超额年化收益6.06%,夏普比率和Calmar比率均良好,验证了遗传规划在量化因子挖掘的有效性,为因子投资提供新思路。
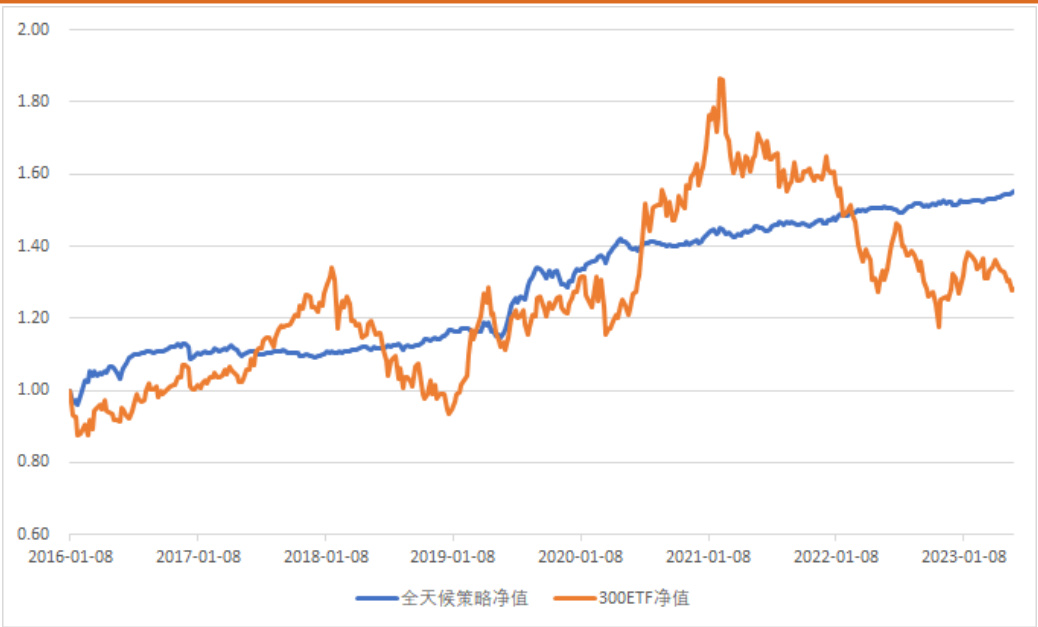
本报告系统梳理了量化大类资产配置策略的发展历程与主要方法,涵盖均值-方差模型、Black-Litterman模型、风险平价、动态调整、因子配置及机器学习等策略。以全天候策略为核心,通过风险平价方法动态调整资产配置,实现了在2016至2023年期间优于300ETF的稳健收益与较低风险。报告结合宏观经济周期对资产实行配置匹配,展示了策略在实际ETF市场中的显著超额收益与风险控制优势,为资产配置提供量化投资的实践路径和未来展望
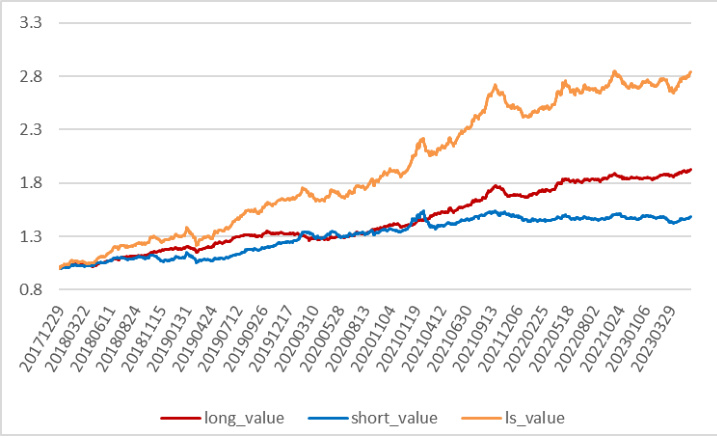
本报告系统介绍多因子量化选股中因子加权与正交技术,重点比较四种加权方法(等权、筛选后等权、IC均值加权、ICIR加权)在六大类风格因子(质量、成长、北向资金、分析师预期、技术因子)上的应用效果。通过正交处理显著降低因子间相关性,提升了模型稳健性。在中证500指数增强策略构建中,基于正交因子的策略较原始因子策略表现更优,年化超额收益达11.68%,信息比率为2.28,Calmar比率为1.52。报告详尽回测结果显示,筛选后等权与IC加权方法在多数因子中表现最好,提供了实用的因子合成建议与量化实操指导。
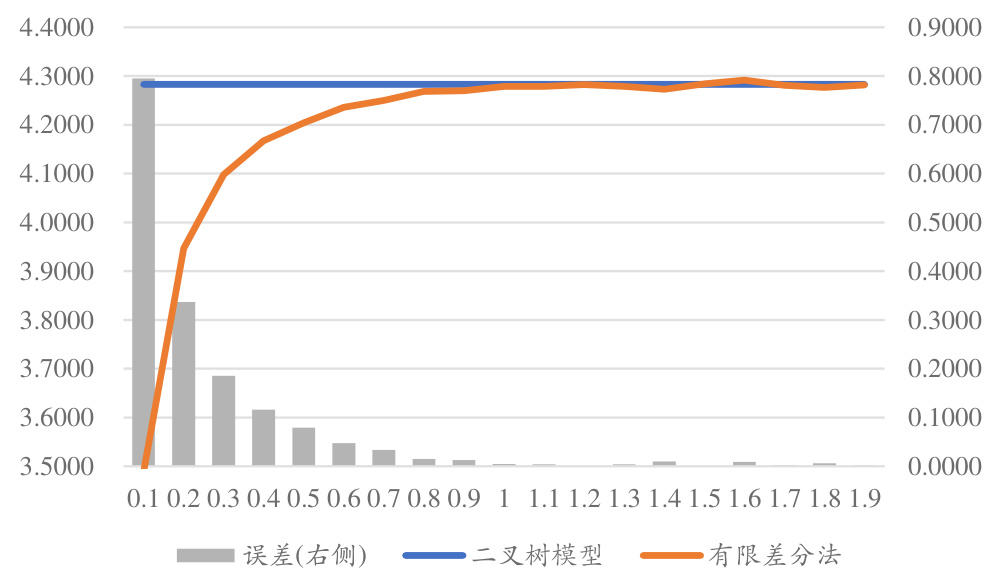
本报告系统介绍了树模型、蒙特卡洛模拟和有限差分法三大期权定价方法的理论基础与数值实现,重点比较各种方法在美式期权、障碍期权和亚式期权上的定价效果与效率。研究发现:有限差分法定价美式期权效率显著优于二叉树法且准确度相当;对于障碍期权,有限差分法定价误差最小且运行最快,重要性采样和条件MC为蒙特卡洛模拟的有效改进;亚式期权定价依赖蒙特卡洛模拟,低差异序列Halton模拟显著提升收敛速度和稳定性,符合理想定价需求。整体来看,有限差分法精度高、效率优,适用于边界明确的期权,蒙特卡洛方法灵活性强,适合复杂结构期权,且结合多种方差减小技术可显著提升定价效率与准确性。
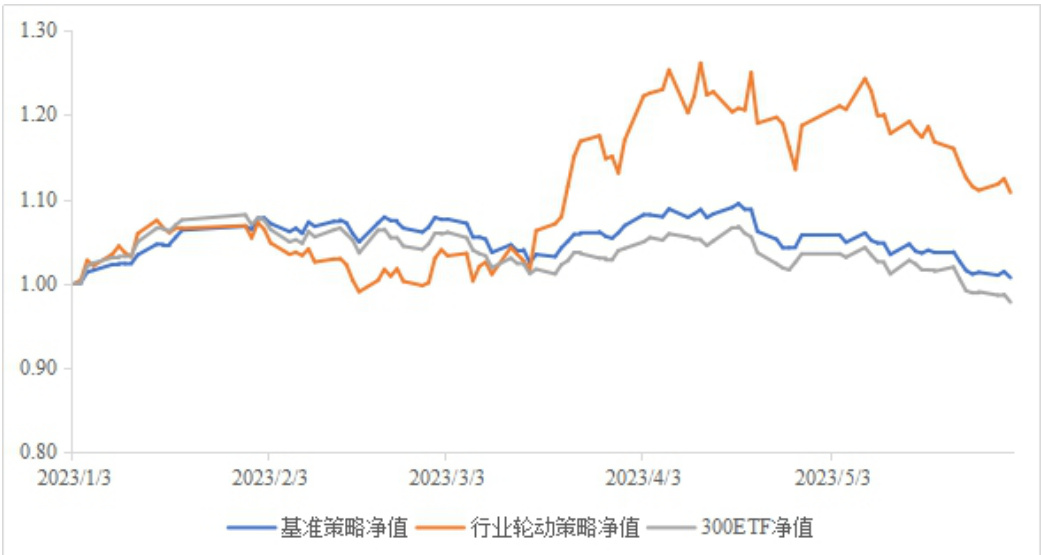
本报告综合回顾了2023年前5个月基金市场表现,涵盖量化基金表现、资产配置、多因子指数增强策略、择时策略及衍生品策略。指出指数增强策略虽面临挑战,但中证500增强策略表现优异,实现年化超额收益约11%。弹性资产配置(FAA)策略在ETF市场取得正收益且优于基准。基于北向资金的ETF轮动策略及行业轮动策略显著超额收益。期权策略中,波动率偏斜套利与日内趋势跟踪策略表现稳健,波动率套利回撤小且收益稳定,日内趋势策略收益高但波动较大。资产配置方面建议短期关注美容护理、电力设备、汽车行业,长期关注机械设备、传媒及电力设备行业。市场相关性及ERP指标显示市场性价比较高,具备配置优势