Meta-Learning Neural Process for Implied Volatility Surfaces with SABR-induced Priors
发表于 2025年9月15日上传于 2025年9月16日
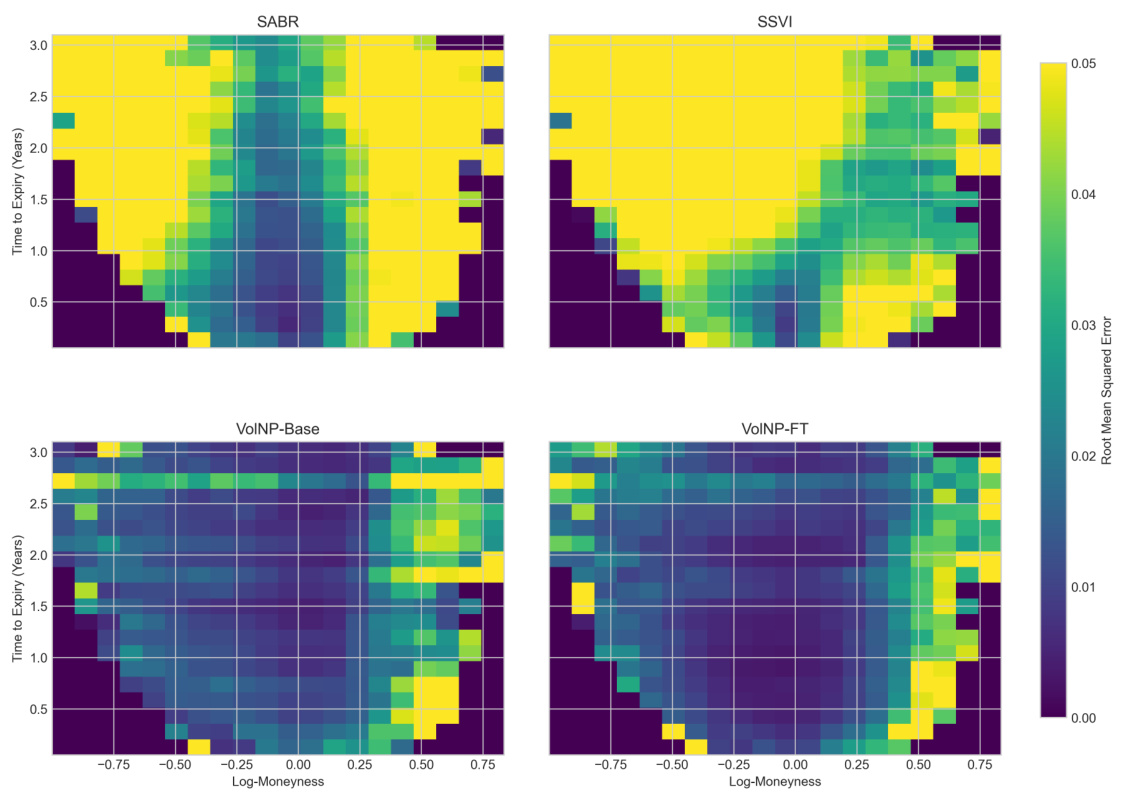
本文将隐含波动率曲面构建问题重新表述为元学习任务,提出基于注意力机制的Volatility Neural Process模型。通过对SABR模型生成的数据进行预训练,再对市场数据微调,显著提升了隐含波动率曲面的重构精度和稳健性。实证结果显示,该方法相比传统SABR、SSVI及高斯过程模型,能有效抑制大误差,尤其在样本稀疏的中长期到期区域优势明显,为实际期权定价与风险管理提供了理论与方法支持.