固态电池设备行业深度报告
发表于 2026年4月3日上传于 2026年8月4日
本报告聚焦固态电池设备行业的产业化进程与增量设备市场,梳理前段干法电极、中段叠片/等静压/胶框印刷、后段高压化成分容等关键工艺环节的设备需求与技术壁垒,指出整线设备市场集中度提升、干法电极与等静压设备具备显著增量潜力,并给出核心龙头及投资路径的组合建议与风险提示 。
本报告聚焦固态电池设备行业的产业化进程与增量设备市场,梳理前段干法电极、中段叠片/等静压/胶框印刷、后段高压化成分容等关键工艺环节的设备需求与技术壁垒,指出整线设备市场集中度提升、干法电极与等静压设备具备显著增量潜力,并给出核心龙头及投资路径的组合建议与风险提示 。
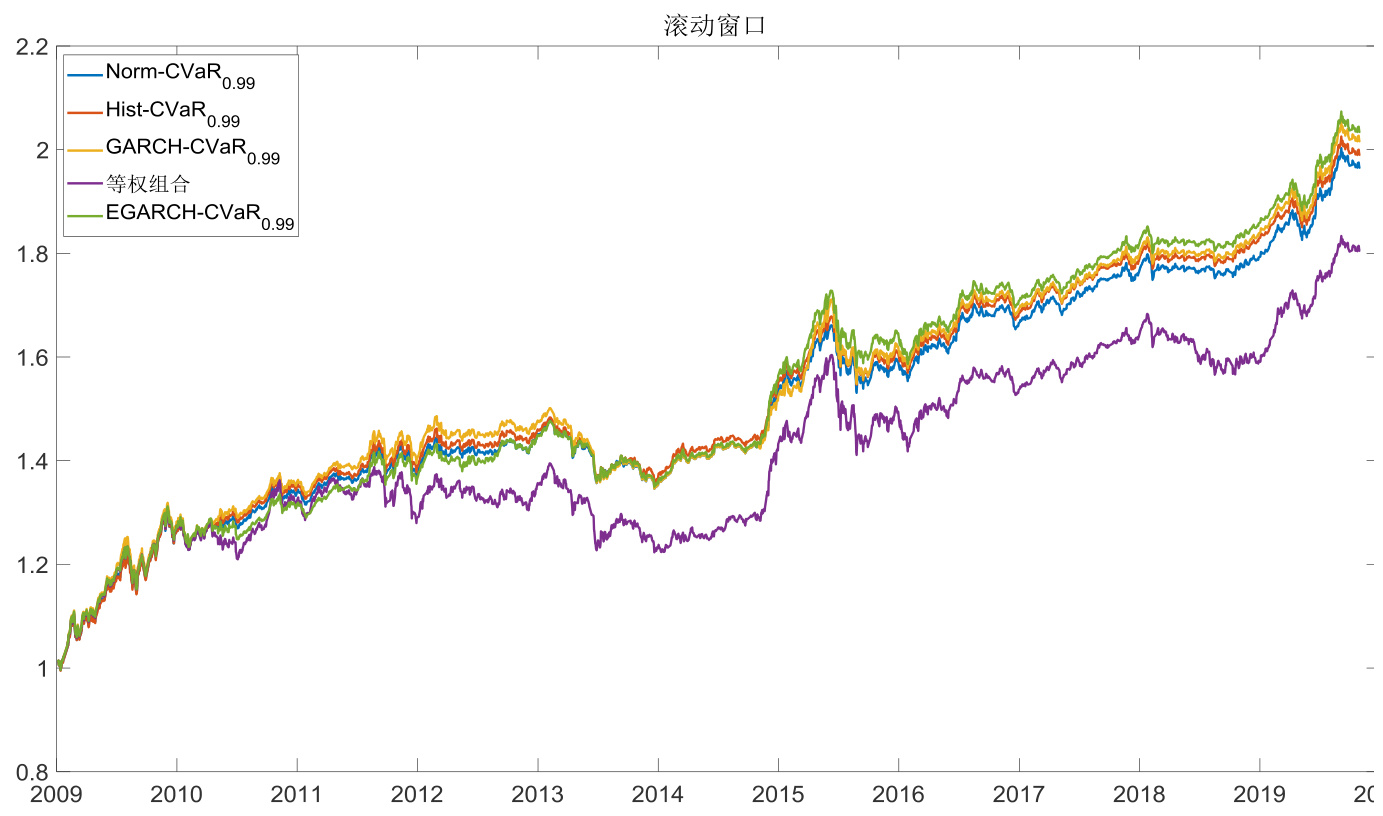
本报告基于条件风险价值(CVaR)作为资产组合优化目标函数,采用多种风险价值(VaR)估计方法,包括正态分布法、历史模拟法、GARCH调整法及EGARCH方法,进行多资产组合优化。样本外回测结果显示,运用EGARCH调整法构建的组合在年化回报、波动率及夏普比率等指标上表现优越,凸显了尾部风险控制的重要性,同时指出风险与收益的权衡关系。报告建议进一步采用高阶或灵活的风险模型提升资产配置效果。
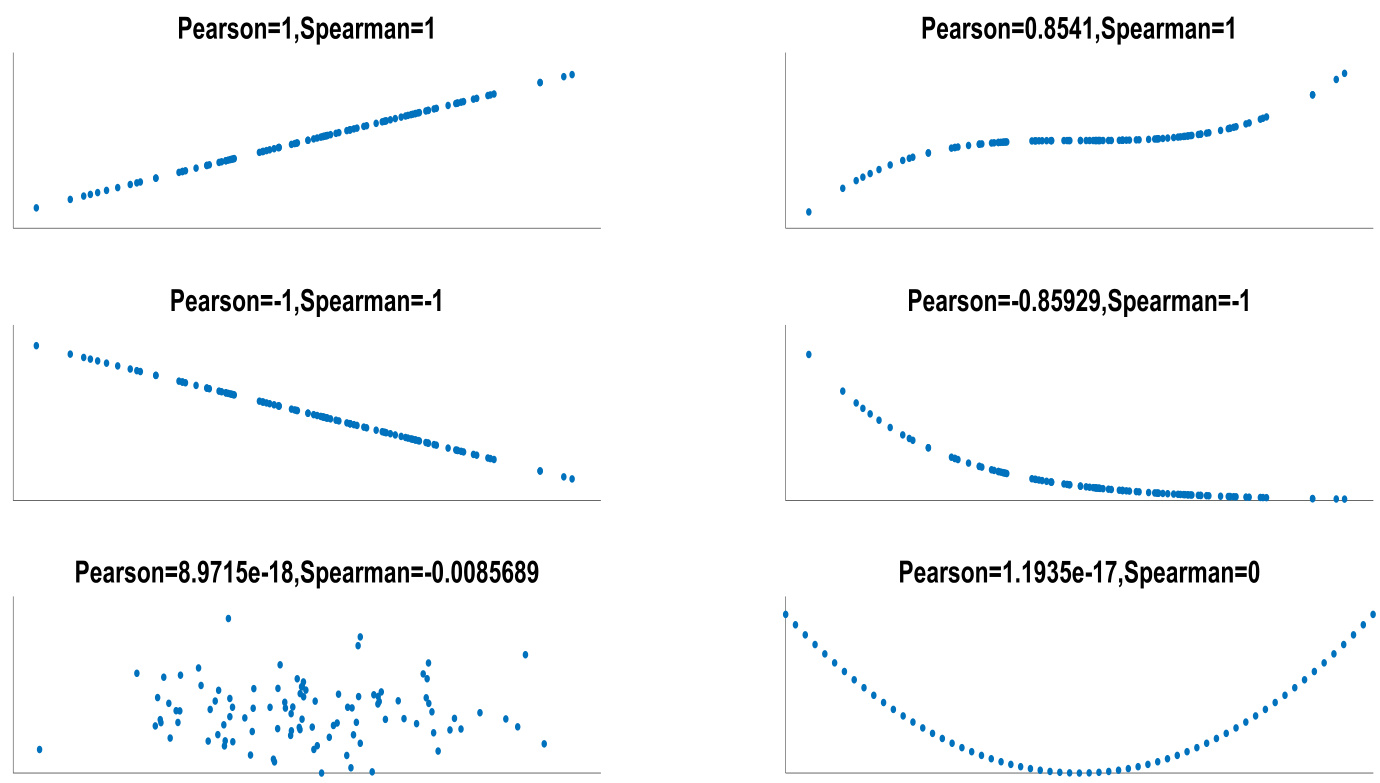
本报告系统讲解了资产相关性分析中常用的Pearson、Spearman、Kendall和Copula四种方法,阐述各自的假设条件与优劣,结合随机抽样数据计算沪深300指数、中证国债、中证货币基金和SGE黄金间的各种相关系数,揭示不同方法间可能存在的不一致性及尾部相关性问题,强调要综合多种衡量指标科学判断资产相关性,避免单一指标引发的误判风险,为资产配置中分散风险提供了数据支撑和方法指导。
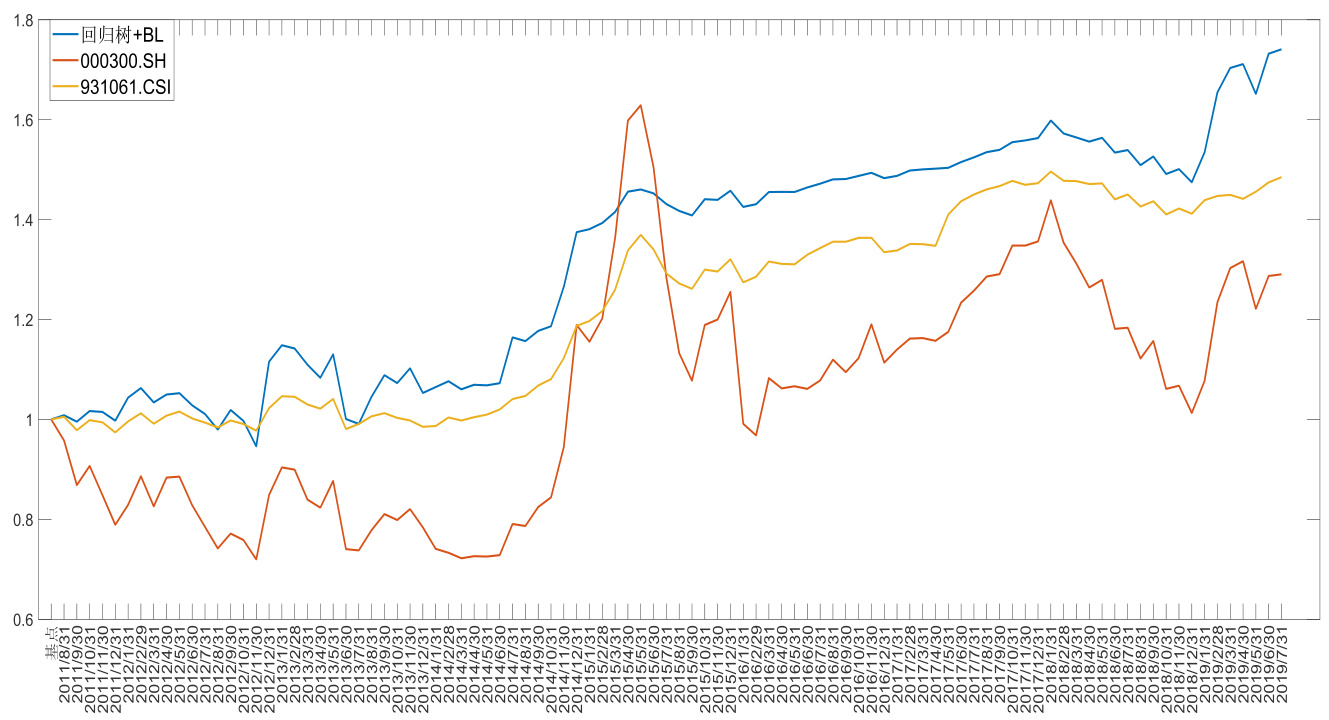
本报告基于Black-Litterman (BL) 模型,结合回归树机器学习算法,采用宏观经济变量预测四类大类资产(权益、固收、货币、商品)的预期回报,估计主观观点与不确定性参数,构建优化资产配置模型。样本外回测显示该方法取得约74%累积回报,明显优于沪深300和基准策略,验证回归树辅助BL模型提升资产配置效果的可行性与有效性
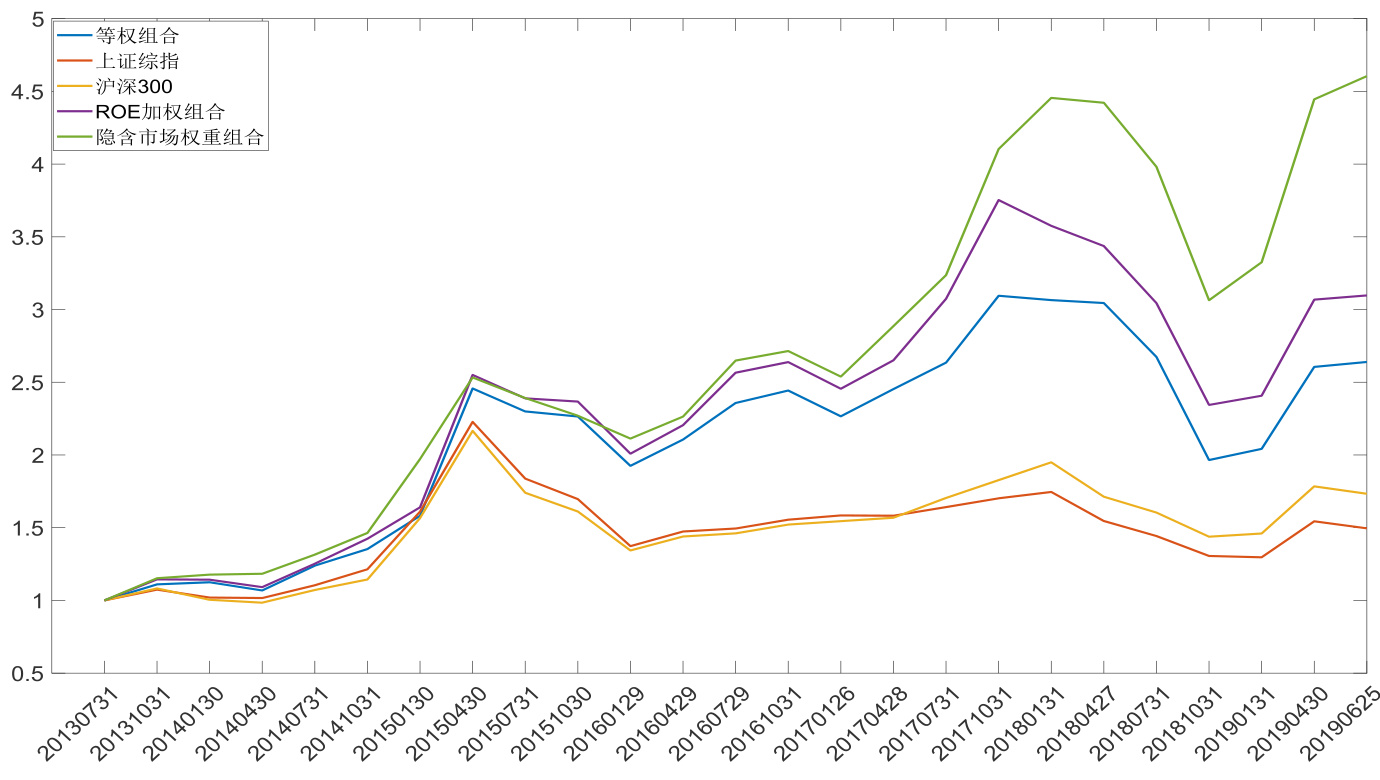
本报告基于混合型开放式基金定期报告构建股票投资组合,结合行业市值占比及其变化筛选行业,以回报和ROE选择个股,控制股票数量为30只,构建隐含市场权重组合并进行样本外回测,结果显示该组合在收益和风险指标上均优于上证综指和沪深300,且通过加入国债ETF风险平价组合实现风险降低,同时强调基金持仓变化不能简单作为市场涨跌信号。
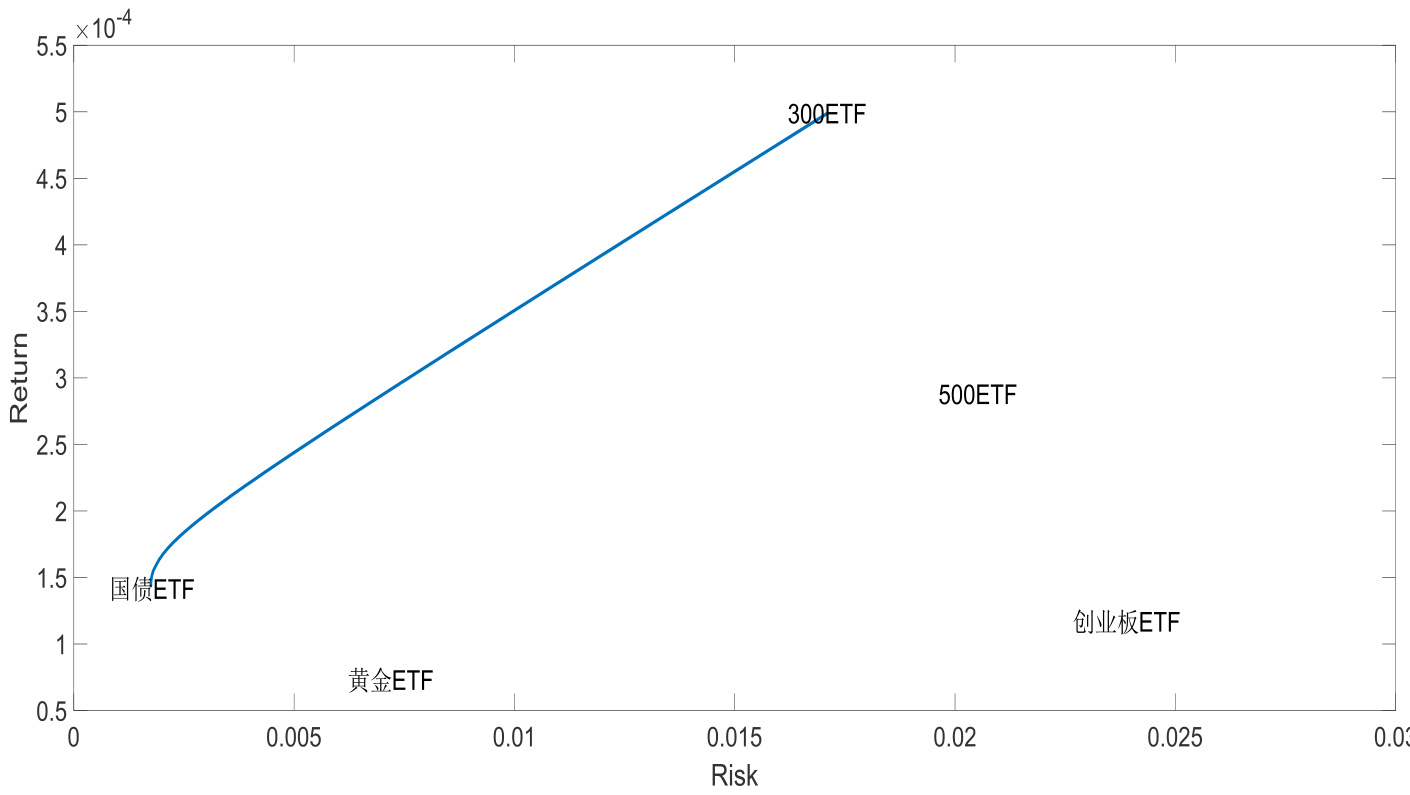
本报告系统介绍了资产组合优化的核心概念,包括决策变量、目标函数与约束条件,强调凸优化中局部最优即全局最优,详细讲解了线性规划与二次规划问题,并通过多资产历史回报数据示例,展示风险最小化、夏普比率最大化等传统投资组合优化方法的应用和Matlab代码实现,附有效前沿图展示组合风险与收益的权衡,为资产配置提供理论基础与实践参考
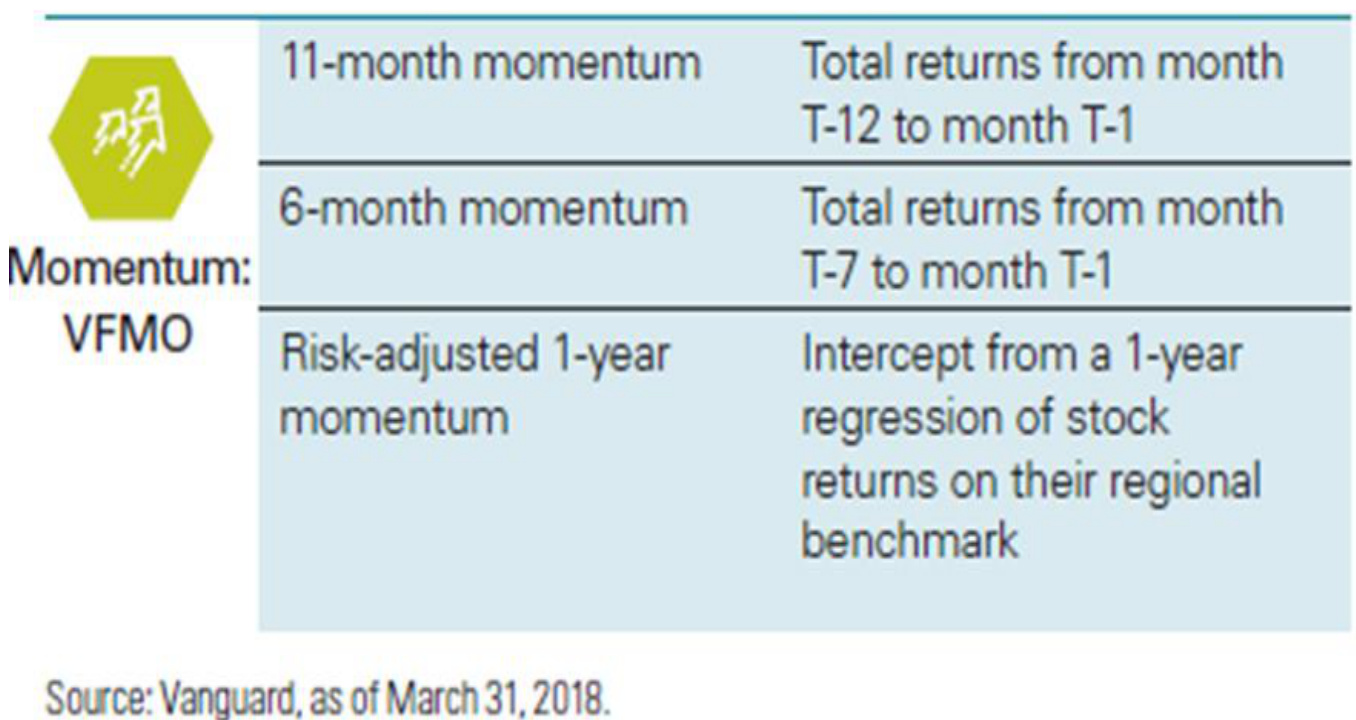
报告基于Vanguard的VFMO框架构建动量和反转组合,利用上证指数成分股数据回测显示,上证A股无显著动量效应但反转效应明显,尤其体现在小市值股票组合中。动量组合收益主要由小市值贡献,且反转组合总体表现优于动量组合,反映A股市场的独特交易情绪和行为特征。
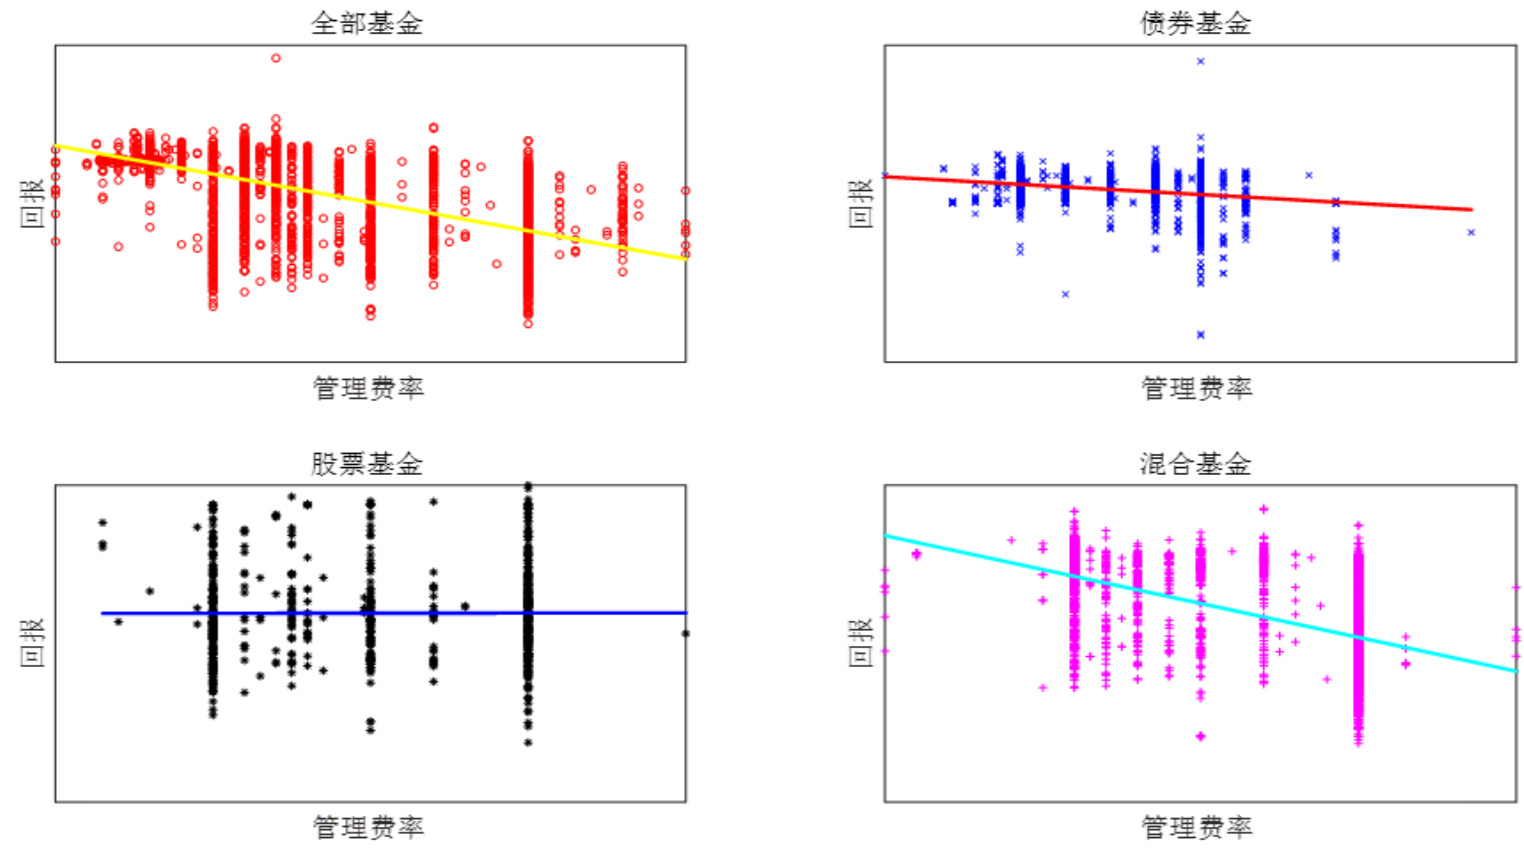
报告通过定量与定性数据,基于2018年公募基金业绩,分析基金特征(成立年限、管理费率、任职天数、基金经理年限、学历、性别等)对业绩的影响,发现女性基金经理、基金经理年限、封闭运作和基金规模等因素显著影响债券型和混合型基金回报,为FOF资产配置提供参考依据。
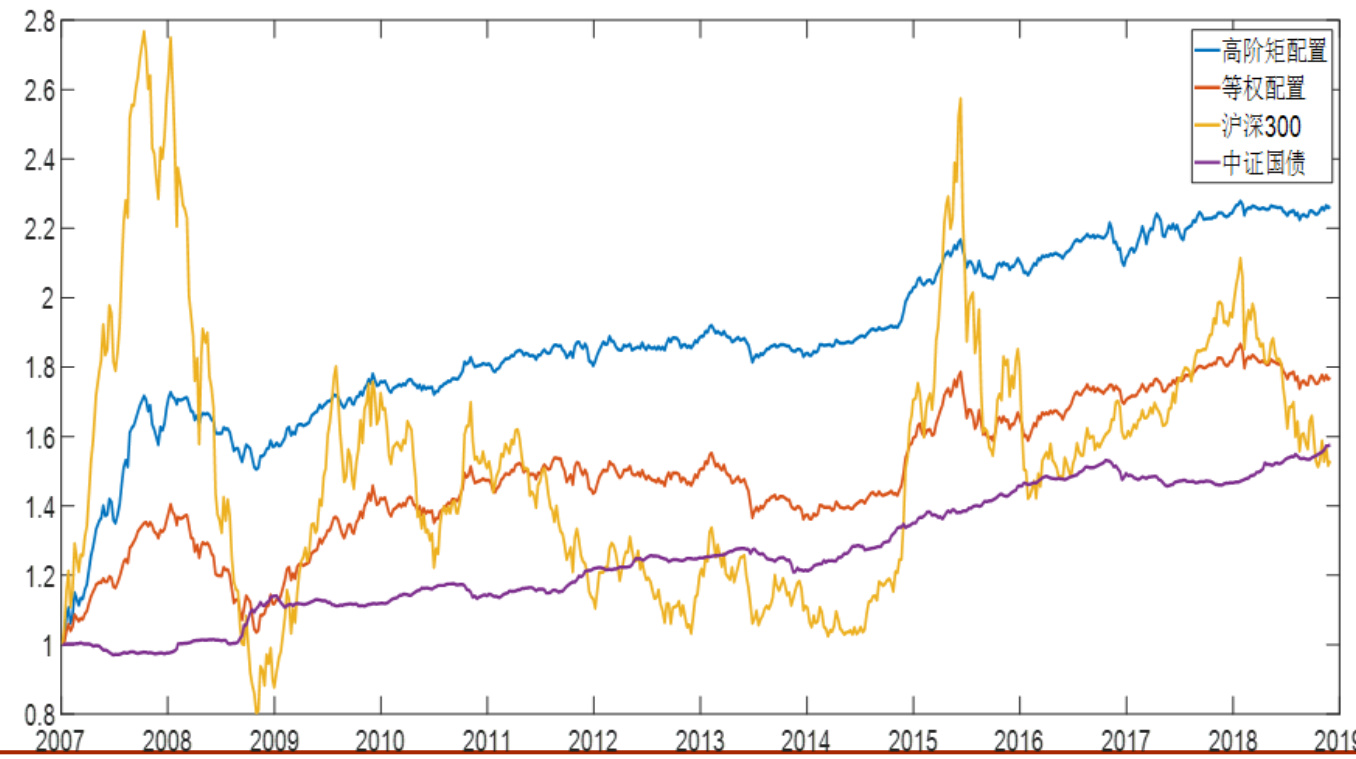
本报告基于均值方差模型,在资产配置中引入协偏度和协峰度两个高阶矩变量,构建了考虑资产收益分布偏度和峰度特征的优化目标函数。通过对我国主要ETF资产的日周度数据进行滚动窗口样本内参数估计和样本外回测,发现高阶矩资产配置方法在回报和风险控制方面均优于传统等权配置和沪深300基准组合,夏普比率显著提升,最大回撤明显降低,体现了模型更好地捕捉极端事件风险的能力,为资产配置提供新的理论和实证支持.
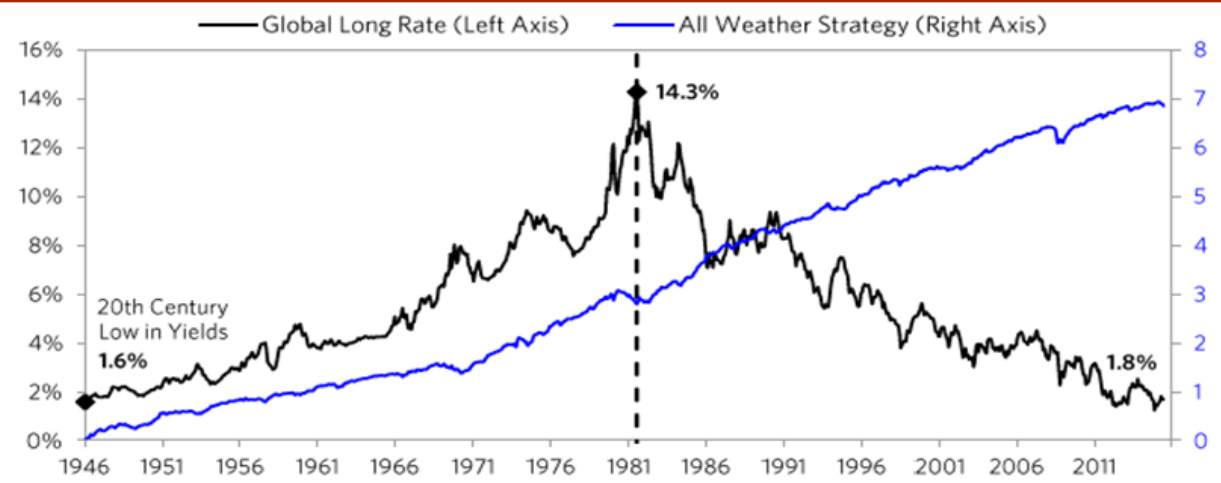
本报告系统分析了风险平价资产配置方法的稳定性,通过滚动窗口和递归窗口两种维度结合权重调整频率差异,从2005年至2018年不同资产组合的回测数据来看,风险平价方法展现了较低波动率、较高夏普比率和较小最大回撤的优势,特别是以沪深300、中证500与债券组合表现最佳,但其稳定性是以牺牲潜在高收益为代价。该方法在2018年市场震荡期间表现稳健,适合风险偏好较低的资产配置需求 。
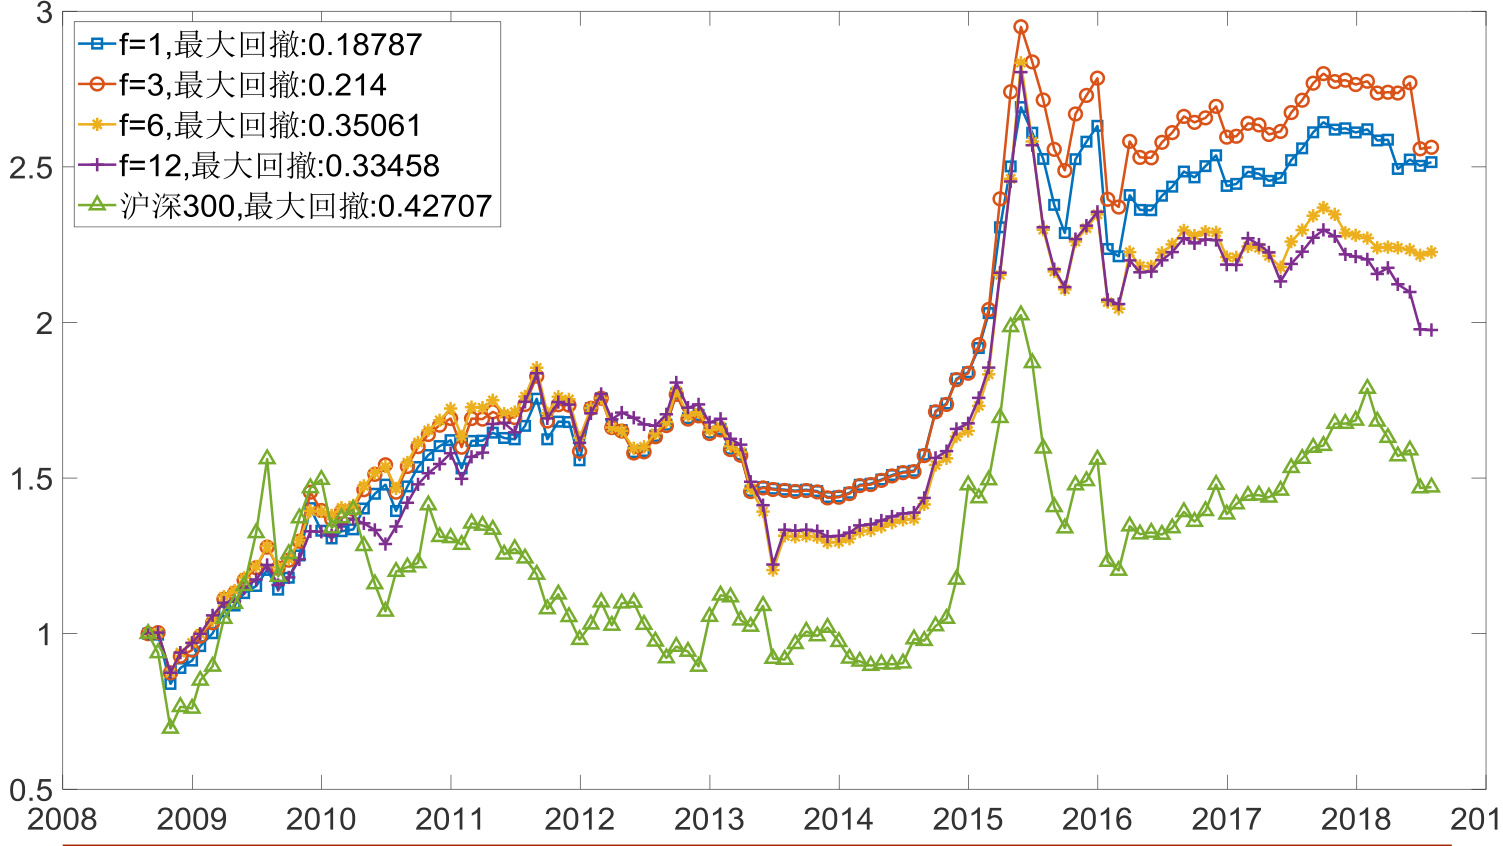
本报告围绕新兴市场资产配置的挑战,结合权重调整频率和协方差矩阵的改善方法,实证显示较高频率的调整能提升组合表现,且改善协方差矩阵有助于进一步提升配置效果,投资组合表现优于沪深300和传统70/30配置 。
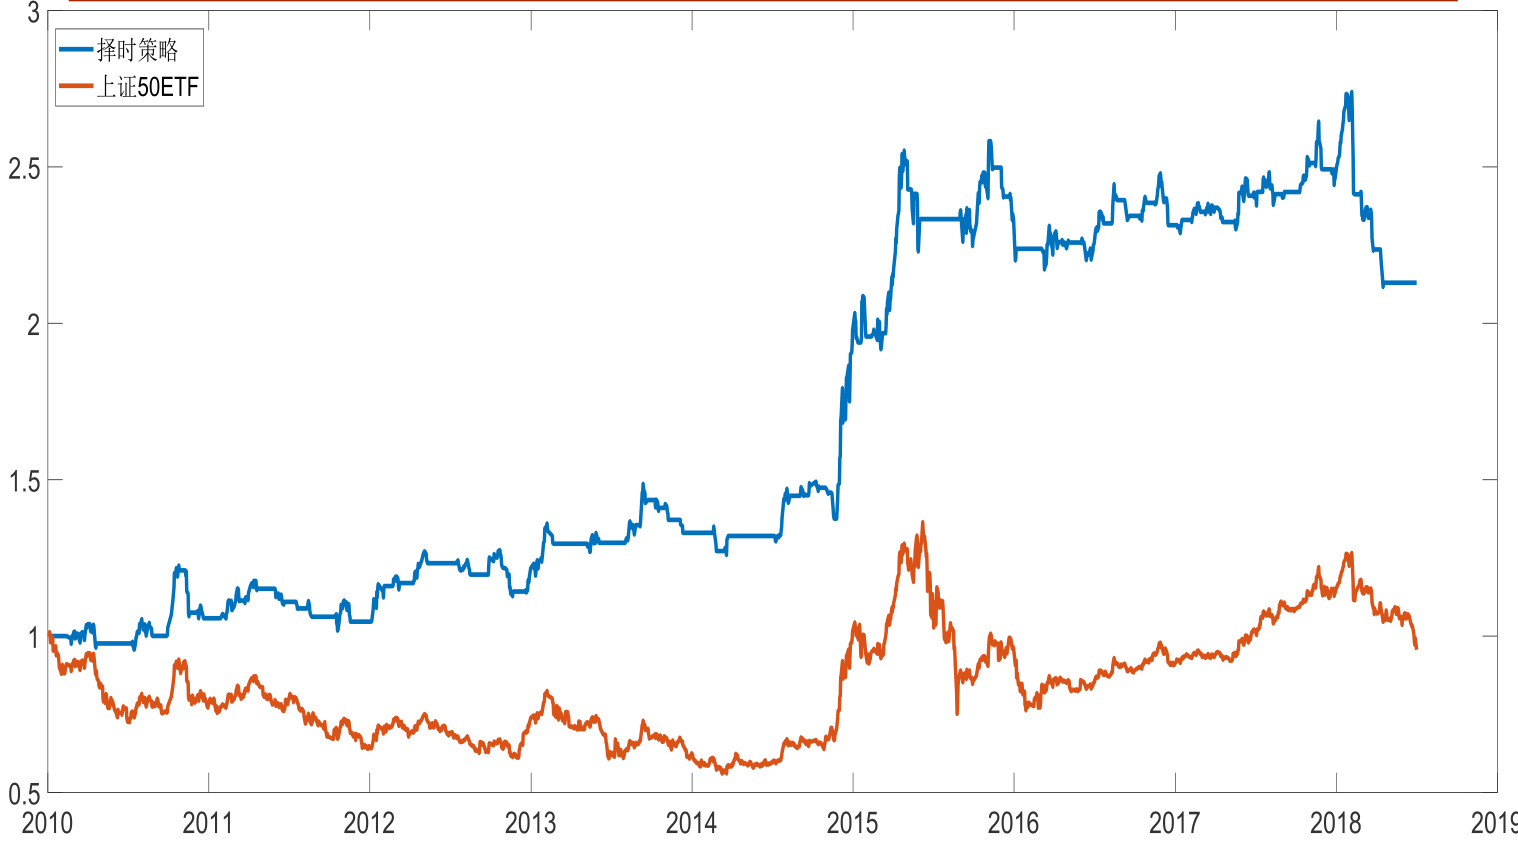
本报告通过对上证50ETF动量效应的时间序列模型建构,提出择时策略并验证其优越表现;结合择时信号构建50ETF期权交易策略,实现以小搏大的投资理念,策略回报和风险控制均具优势,最大回撤显著低于直接持有ETF,期权交易最大亏损为权利金损失,收益最高可达12倍以上,充分体现动量效应在中国市场的应用潜力。
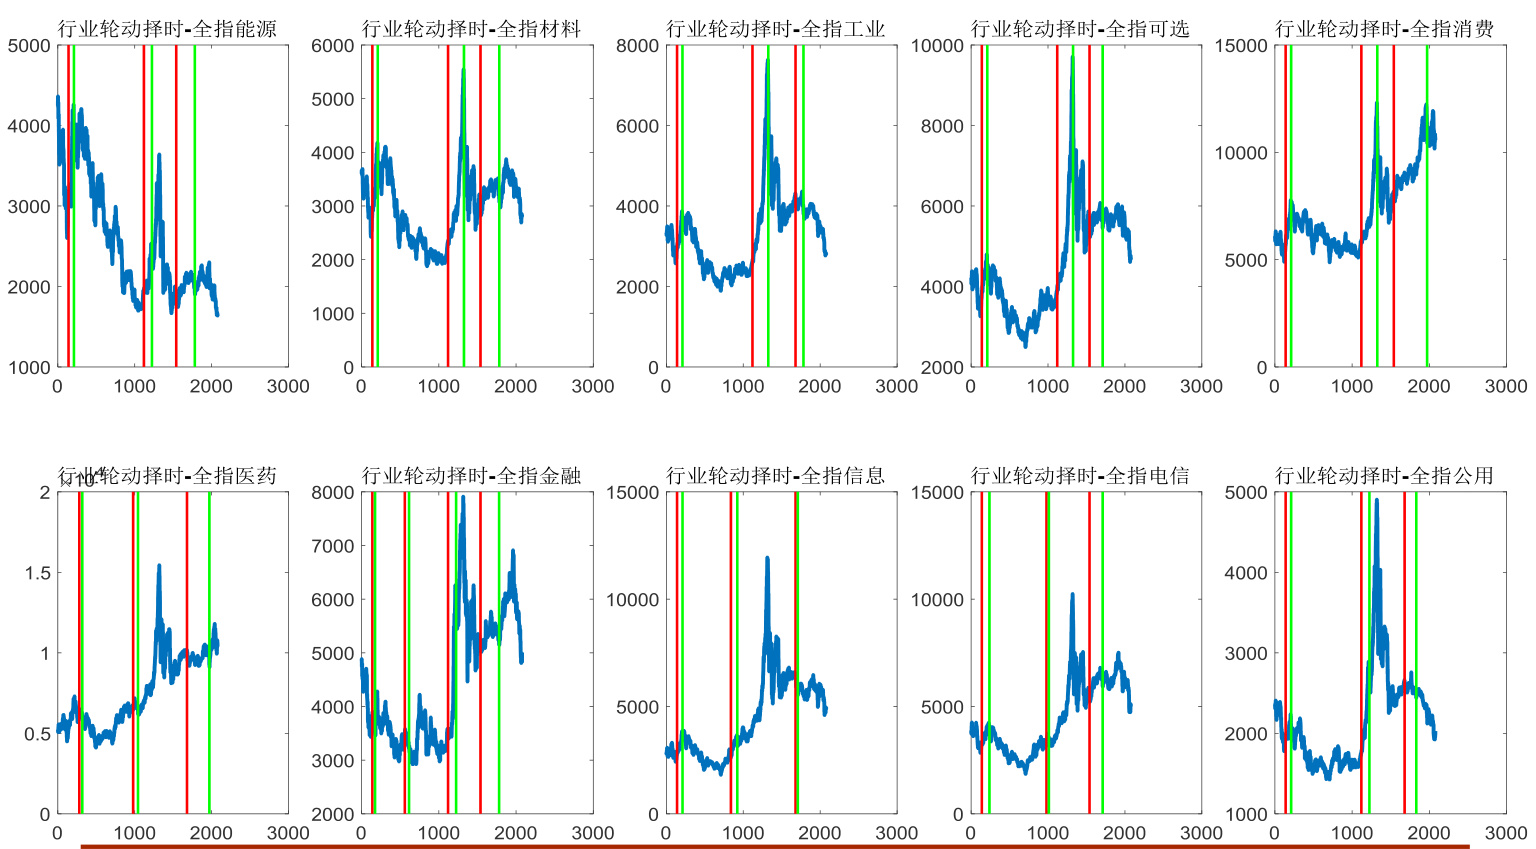
本报告基于Hodrick-Prescott商业周期模型,结合中美市场数据,研究商业周期四阶段(早期、中期、后期、衰退期)对行业轮动的影响。通过对中证全指10个一级行业的回报率、行业间相关性及择时策略回测显示,周期模型的行业轮动择时策略显著优于沪深300指数,但受限于标的和市场特性存在一定局限。报告强调我国ETF市场仍有较大发展空间,辅助行业轮动策略实际应用

本报告系统阐述了期权价格的主要影响因素及其标准化的希腊字母指标(Delta、Gamma、Vega、Theta、Rho),并结合Black-Scholes模型解析其计算方法与相互关系。报告通过具体示例和实盘数据展示了各希腊字母的实际应用及其在期权价格敏感度分析中的作用,最后介绍了买入跨式和卖出跨式策略的基本构建与风险收益特征 。