申万情绪指数2.0
发表于 2017年6月2日上传于 2025年7月22日
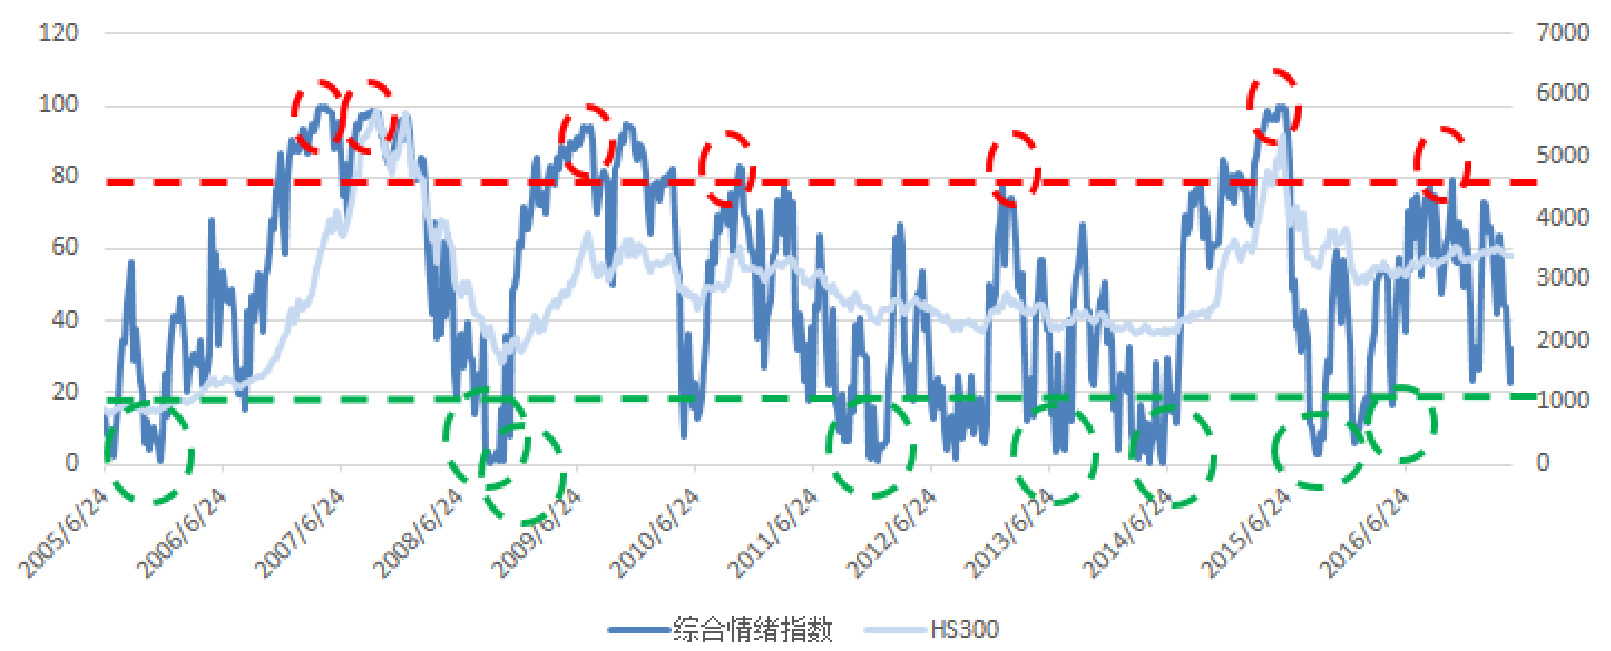
本报告全面梳理并更新了市场情绪指数的构建方法,基于市场、资金、大股东行为及技术面多维度指标,构建了反映A股市场情绪的综合指数。报告采用偏最小二乘法(PLS)优化指标权重,使情绪指数与沪深300指数相关性最大化,展现情绪指数在判断市场反转及阶段性行情中的作用。同时,从资金流向、股东增减持、技术指标得分等多个角度细化了情绪的内涵,支持投资者进行多维度市场情绪分析和择时决策
本报告全面梳理并更新了市场情绪指数的构建方法,基于市场、资金、大股东行为及技术面多维度指标,构建了反映A股市场情绪的综合指数。报告采用偏最小二乘法(PLS)优化指标权重,使情绪指数与沪深300指数相关性最大化,展现情绪指数在判断市场反转及阶段性行情中的作用。同时,从资金流向、股东增减持、技术指标得分等多个角度细化了情绪的内涵,支持投资者进行多维度市场情绪分析和择时决策
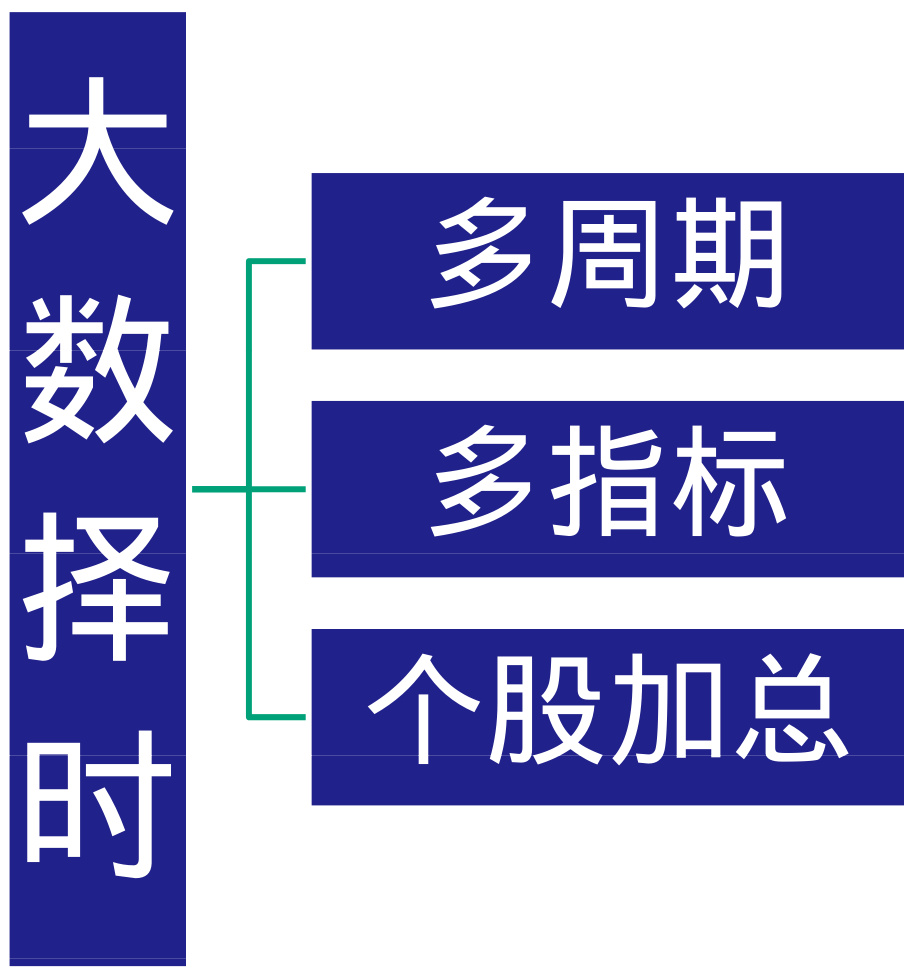
本报告介绍了“大数择时”方法,将长、中、短线32个技术指标应用于单只股票的多周期、多指标计算,通过加权汇总个股得分获得指数层面的择时信号。报告详细阐述了市场状态刻画的五大逻辑维度:折返、缠绕、反复穿插、波段过多和平坦,且用多幅图示展示了这些市场状态的量化定义及其与价格走势的对应关系。最后强调状态判断在策略选择与优化中的重要作用,为主动量化投资提供精细的市场描述工具。
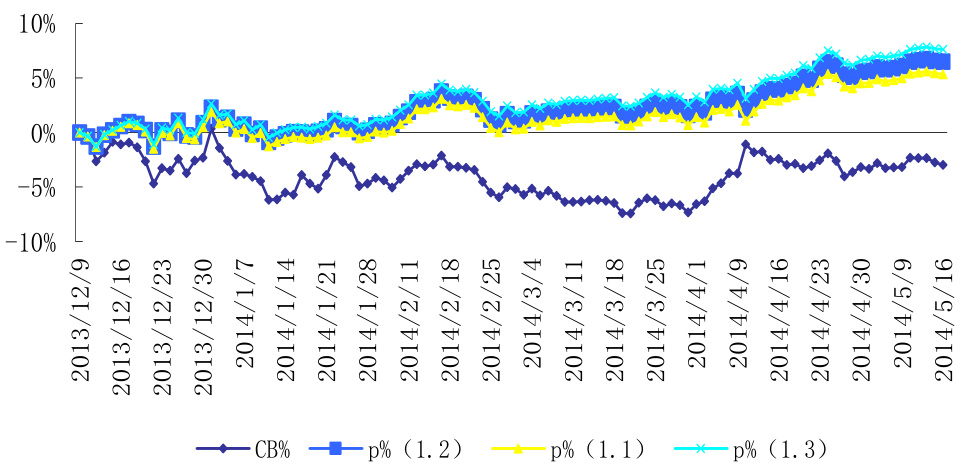
本报告系统介绍了可转债套利的基本原理,分析转债内含看涨期权特征及定价框架,详细探讨了转债隐含波动率的历史走势与影响因素,通过期权工具实现转债组合的增强和套利。重点实证了转债加卖看涨期权(Covered Call)策略在平安、民生、石化等标的上的表现,以及构建稳定弹性组合的方案,为转债投资者提供套利与风险控制的实用思路与操作框架。
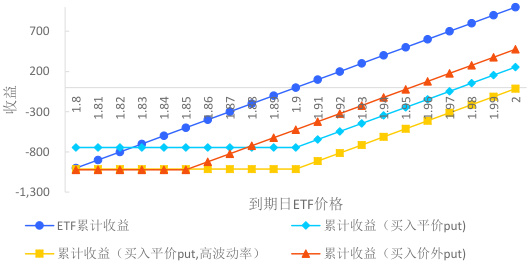
本报告系统探讨了ETF期权在指数基金管理中的应用,重点包括看跌保护策略和卖出看涨期权增加收入两大类策略。通过Beta分解方法实现对非期权标的指数基金的部分保护,同时分析了Beta估计误差、期权期限选择和期权杠杆非线性风险,报告结合实证数据及图表展示了看跌保护和卖出看涨期权策略的风险收益特征,为指数基金配置提供了丰富的量化交易思路和风险管理框架。
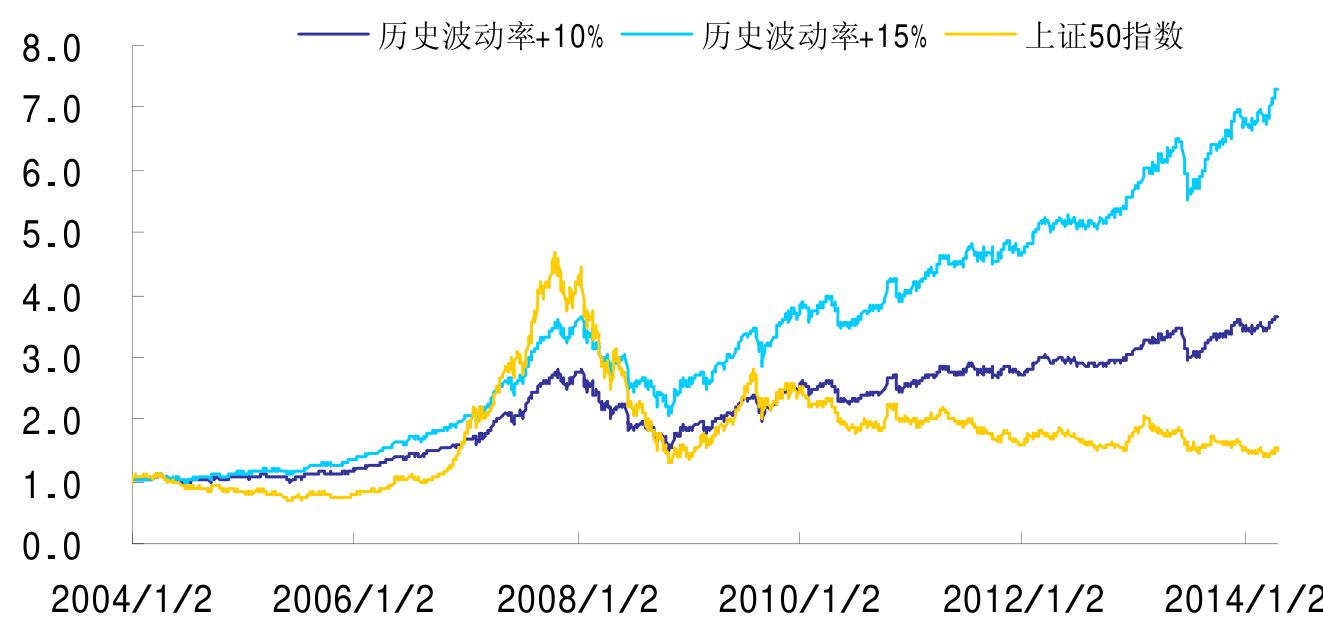
本报告从我国期权市场隐含波动率的高估现象出发,系统阐述多种风险可控的期权卖空策略,包括备兑卖出看涨期权、卖出看跌期权结合现货的策略以及高息票据等结构性产品设计,分析其风险收益特征、适用场景及海外成熟市场经验,结合典型案例和回测图表展示策略的有效性和收益增强潜力。
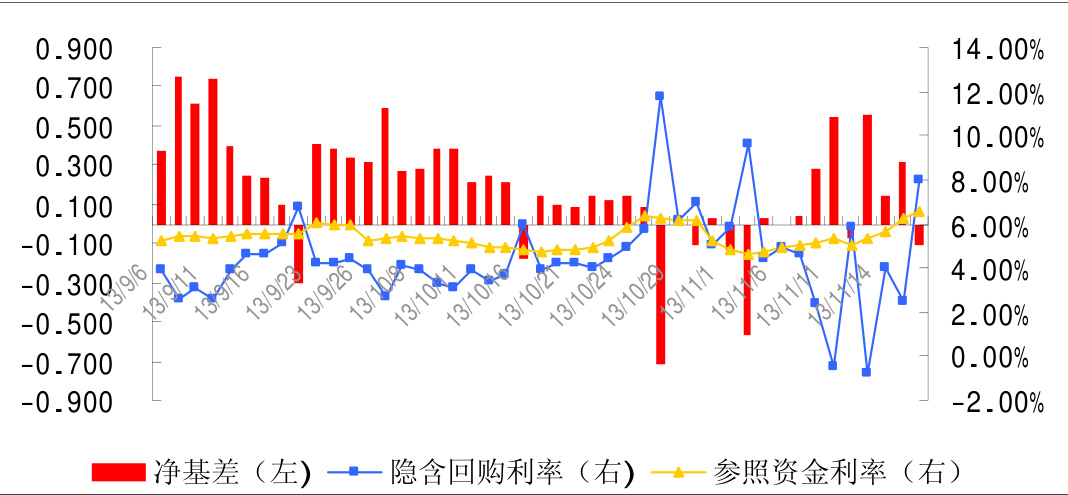
本报告系统研究了国债期货转换期权的定价、市场价值及其在套利中的应用。报告通过持有成本模型和两资产交换期权模型,结合市场净基差和流动性情况,测算转换期权价值,并提出基于含权回购利率调整套利空间的定价方法,为理解和把握国债期货合理价格提供理论依据和实证支持
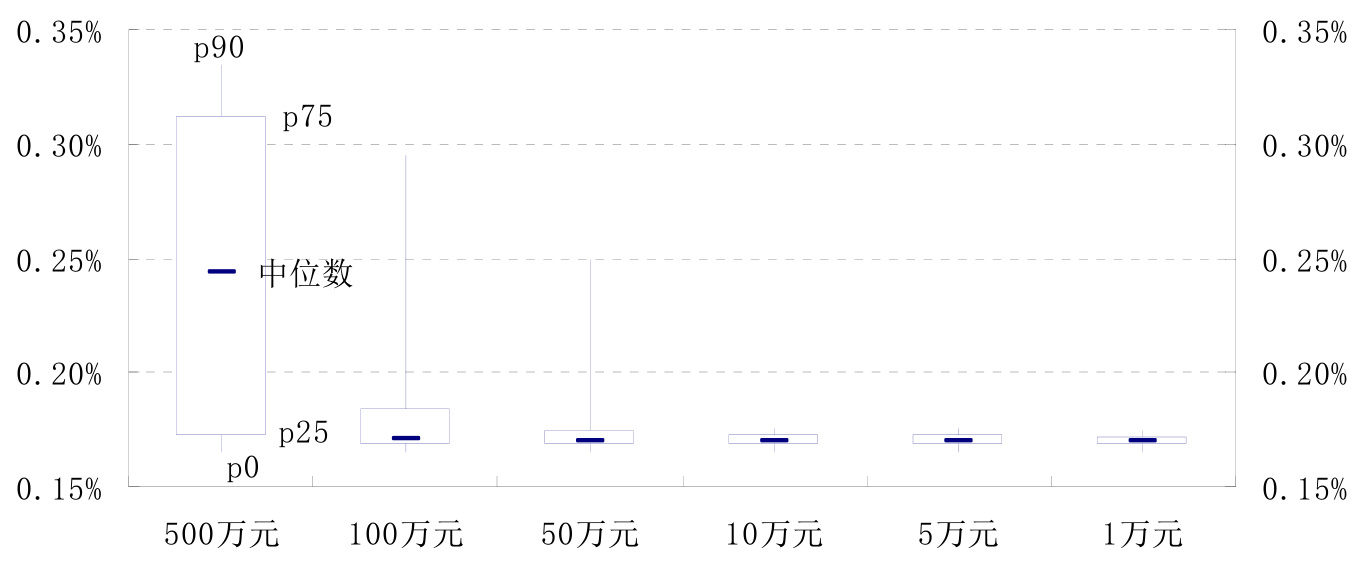
报告系统梳理ETF绩效评估问题,提出基于超额收益、跟踪误差及冲击成本综合构建的ETF绩效参数,具备90%置信度衡量投资标的优劣。研究显示,不同成交额下冲击成本差异显著,影响ETF实际交易成本与投资回报,报告通过丰富实证数据对沪深300及行业ETF绩效进行测算与比较,揭示流动性与超额收益的关键作用,为ETF投资标的选择提供科学工具和实操建议
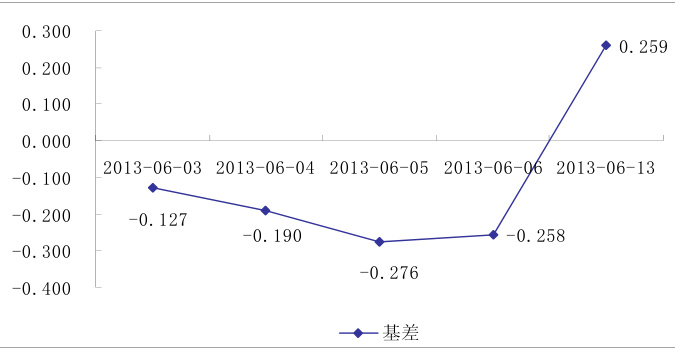
本报告系统介绍国债期货基差交易和期现套利的理论原理、核心指标及实战策略。通过细致分析基差、净基差、隐含回购利率等指标,结合价格敏感性和流动性差异,精确刻画建立基差头寸的无风险套利机会。进一步探讨国债ETF与国债期货间的两种套利模式——赎回套利与价差套利,结合实证数据测算套利收益和风险,全面呈现国债期货套利策略的复杂性及操作要点,为投资者量化交易提供实操指南

本报告深入分析了国债期货套期保值的必要性、定价机制及实施流程,系统推导了不同债券类别和期限的套期保值比例计算方法,揭示了收益率贝塔、短期资金利率与转换期权对套保比例的影响,强调国债期货价格与理论价格的一致性对套保效果的重要性,并提出信用利差交易的应用策略,为投资者提供全面系统的国债期货套期保值操作指南和风险管理建议。
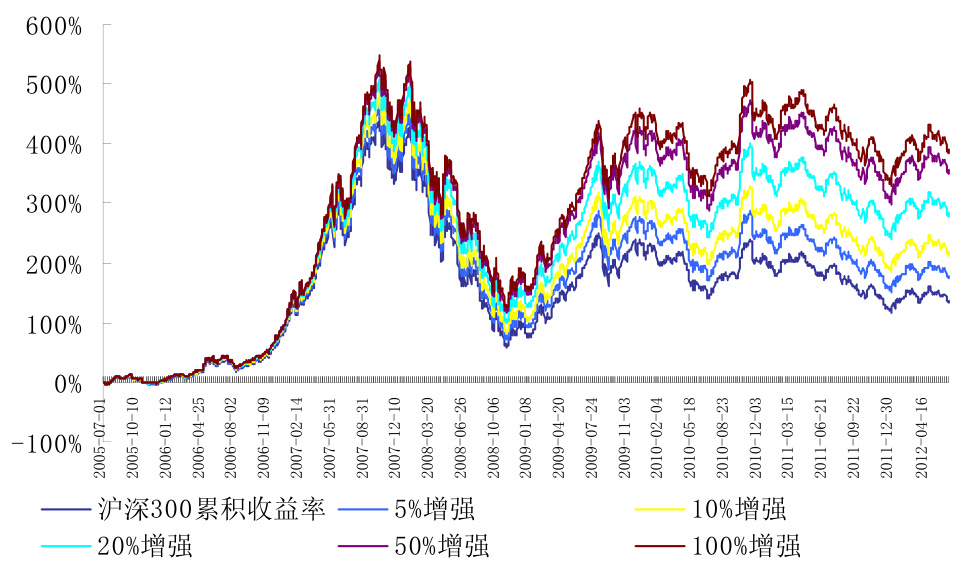
本报告研究配对交易在中国市场的指数增强应用,针对无法做卖空的限制提出配对增强策略。通过沪深300和中证500指数回测,分析增强比例、开仓参与比例和交易成本对效果的影响,发现中证500更适合配对增强。报告进一步探讨高频数据环境下传统配对模型失效,提出提高开仓点和强化止损两阶段优化方案,有效降低亏损风险,提升收益稳定性,为指数增强提供稳健量化实现方案
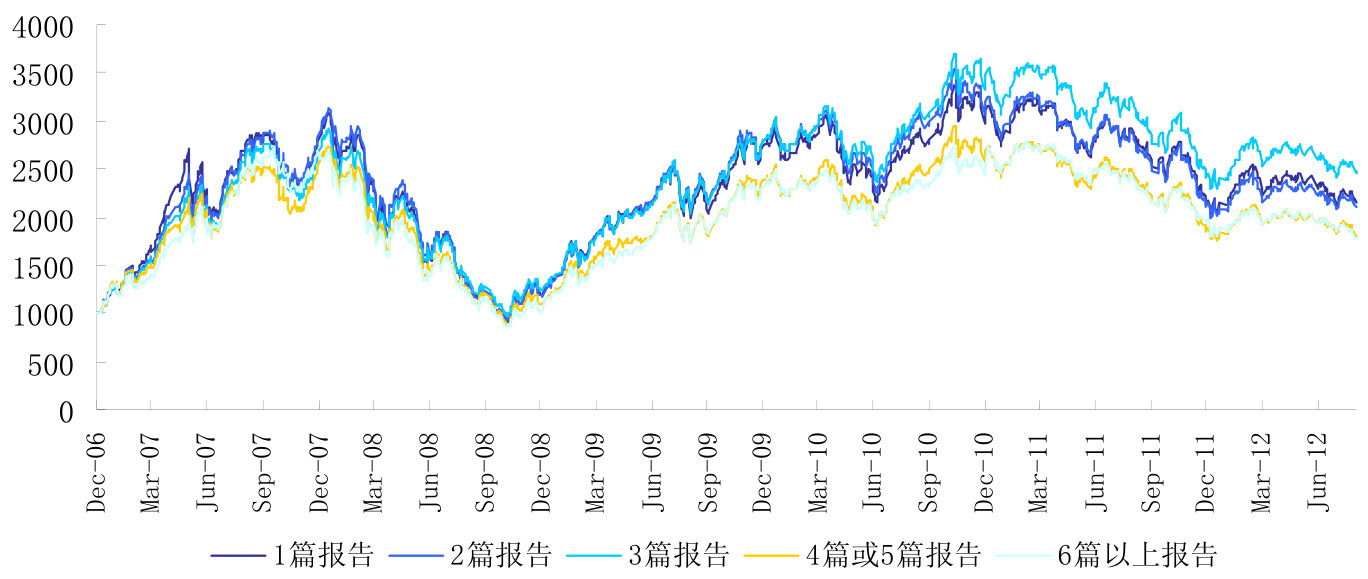
本报告基于卖方分析师预期及研究报告数据,系统分析分析师行为特征及其对股票估值和成长因子表现的影响,挖掘基于分析师预期的量化选股机会。结果显示,中等关注度股票(被3篇重点报告覆盖)表现优异,业绩大幅超预期股票在公布前后存在显著超额收益。结合预期净利润变化率和反转因子构建的量化策略,2007年以来在全市场范围内取得116%的超额收益,信息系数0.894,但需注意策略较高的换手率。报告对预期与历史数据因子进行了对比,证明基于预期的成长因子表现优于历史数据因子,为量化投资提供了新视角
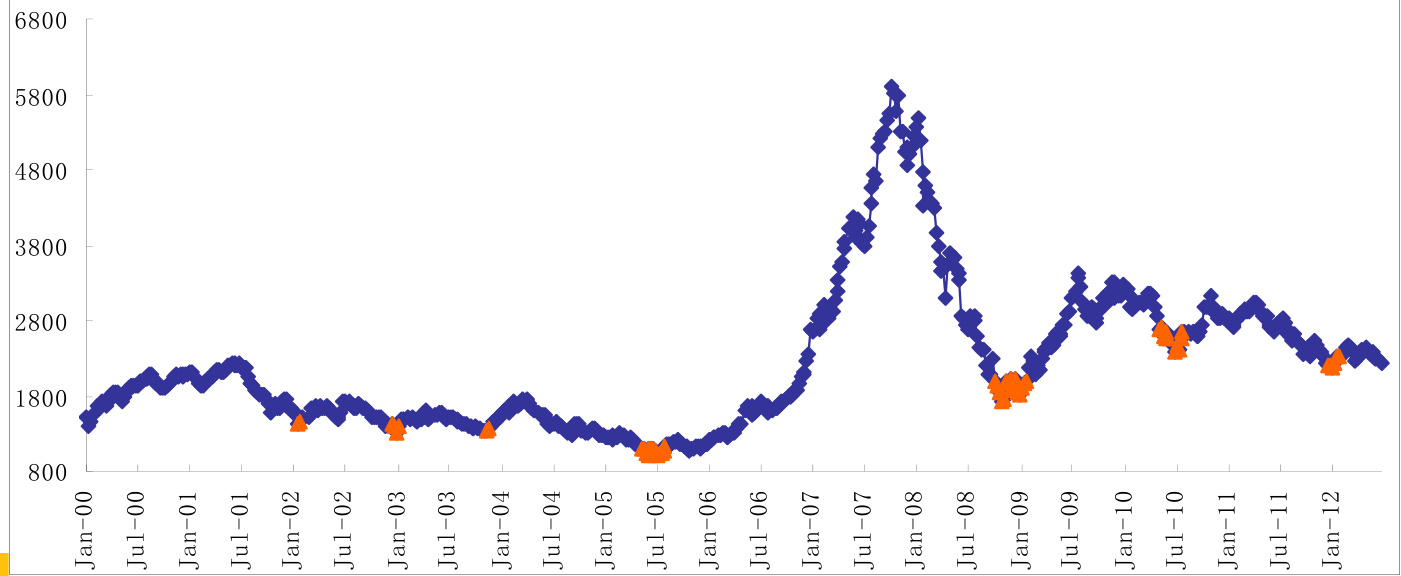
本报告系统分析了上海股市底部的界定、形态演变、时空特征及估值趋势,构建了涵盖基本面、市场面和参与者行为的股市底部研判指标体系,并实证验证模型信号在不同阶段的有效性,结合市场风险补偿系数和资金流向,给出当前市场主要判断和风险提示,为投资者底部建仓提供系统参考
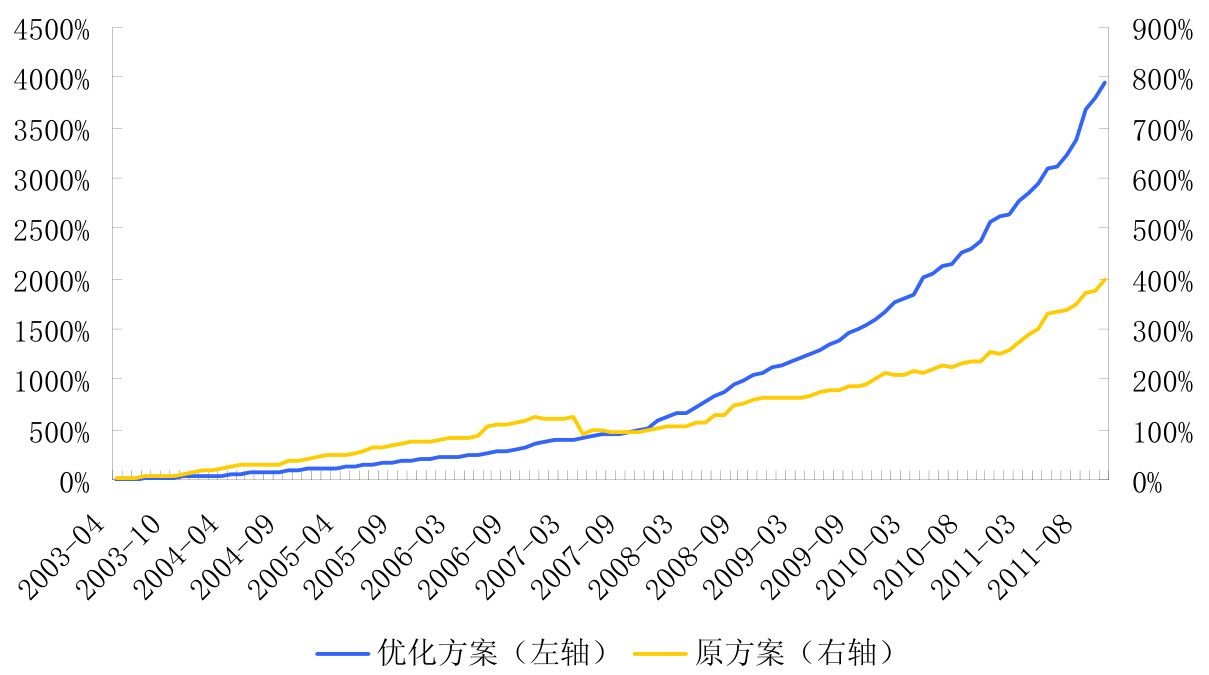
本报告系统研究了股票配对交易策略在中国A股市场的可行性。通过协整检验和相关系数筛选适合的股票对,设计了基于价差的均值回归套利信号,并对开仓点位进行了优化。结合14个行业的实证回测发现,采用合理的信号参数、止损和资金管理方案,配对交易能够实现稳定的市场中性绝对收益,年化收益率在30%-50%以上,多数行业回测表现优异。研究还指出交易成本、保证金比例及资金分配对策略收益影响显著,建议审慎控制冲击成本和保证金比例,以提升资金利用效率。未来随着信用交易体系完善,配对交易在A股市场具备广阔发展前景。

报告系统分析了指数基金管理中的调仓和交易策略,重点研究了沪深300指数基金的调仓起始时间、持续时间对跟踪误差及超额收益的影响。发现调仓起始时间和持续时间对跟踪误差影响有限,合理拆单策略能显著降低市场冲击成本,动态拆单策略(如Volume Inline、Price Inline)相比静态策略执行效果更优,且根据股票市值和实时流动性调整下单策略可提升执行效率与效果 。
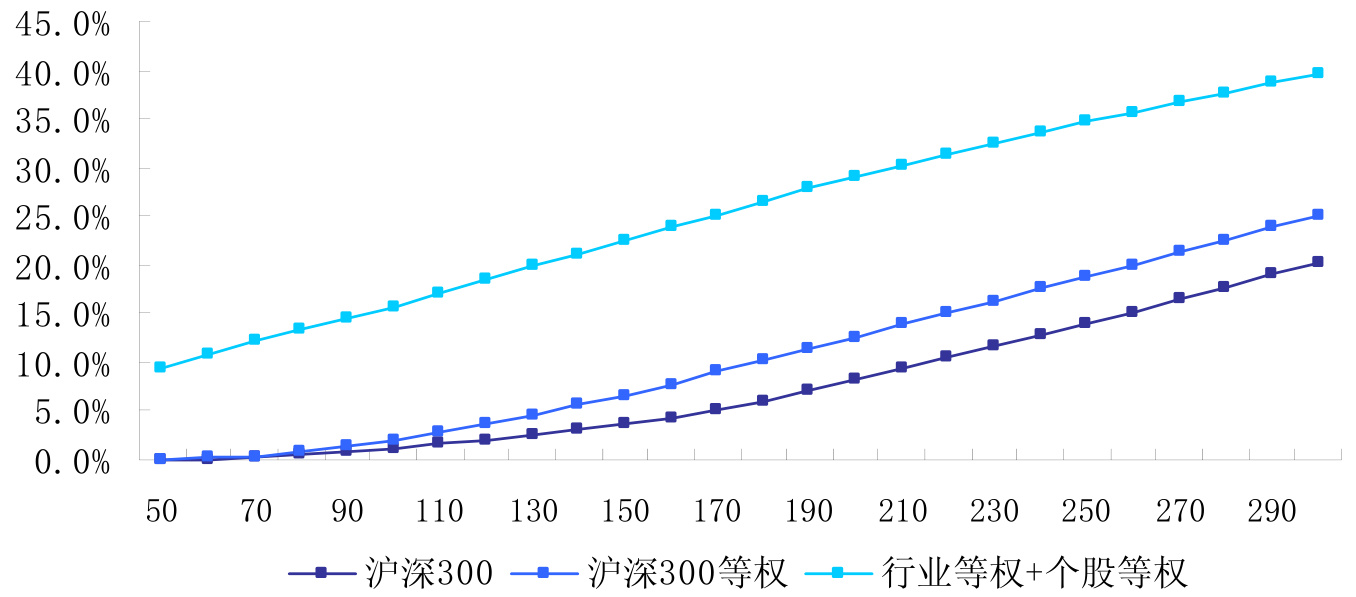
本报告系统分析了以成交金额衡量股票及市值加权指数流动性的方法,提出成交剩余比例用于非市值加权指数流动性对比,并探讨低波动率指数的收益优势及其面临的流动性及调仓难题,为指数产品设计提供流动性视角的实证依据 。