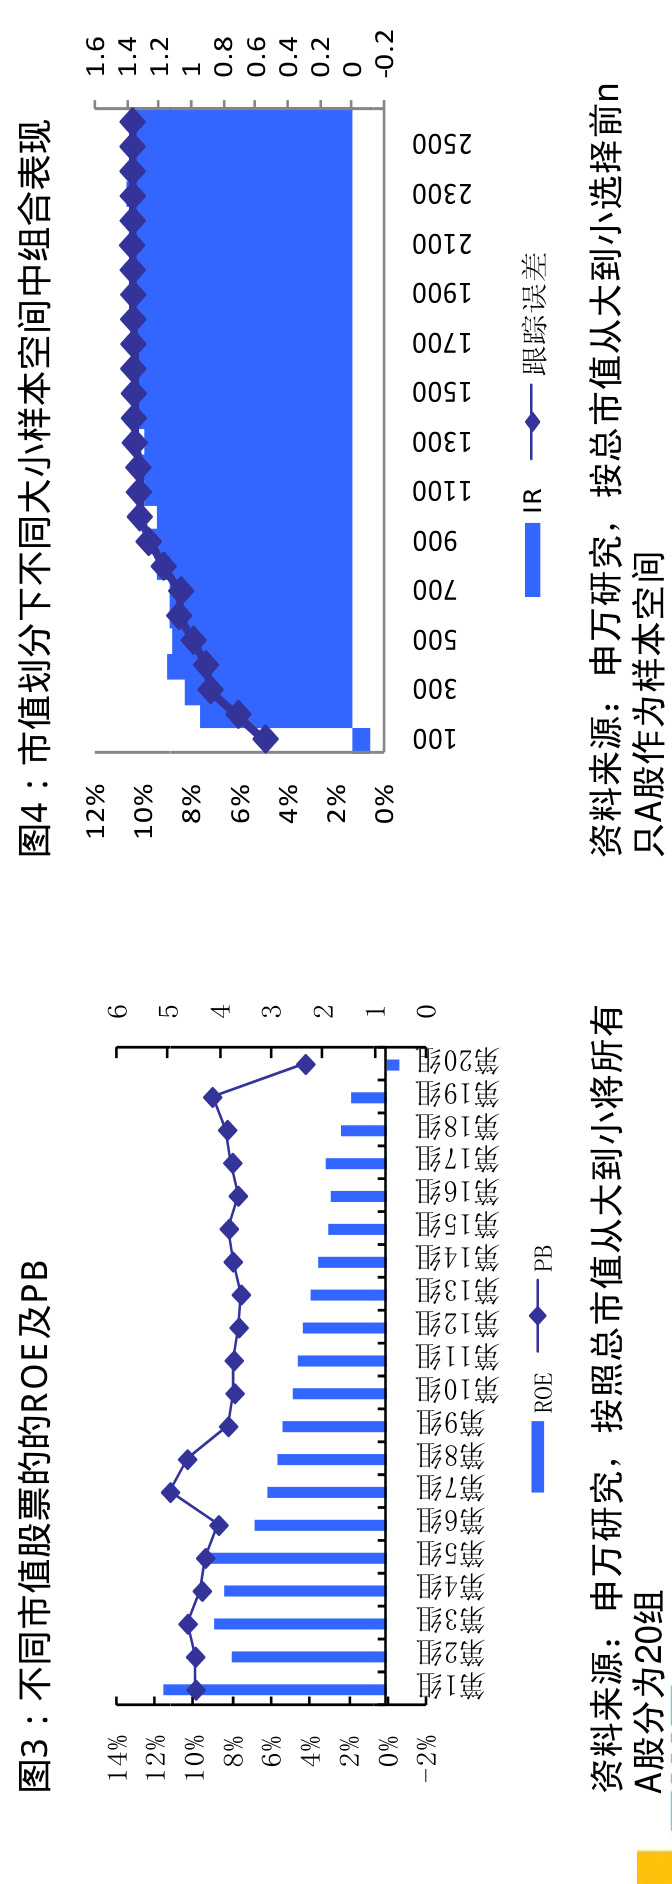
量化策略样本空间的大小与优化 ——2013年夏季金融工程研究之八申万研发表于 2013年1月1日上传于 2025年7月22日本报告围绕量化策略的样本空间大小对组合表现的影响展开研究,提出样本空间的科学选择和优化方法,分析市值划分和流动性剔除对不同股票子集的收益表现以及跟踪误差的影响。结果显示,合理的样本空间大小能够提升策略信息比率和组合表现,流动性剔除需分板块执行以避免行业偏差,且换手率剔除比例约10%时效果最佳。