华泰柏瑞量化指数年化信息比率高达 5.48!量化及增强指数基金 2014 年上半年业绩点评
发表于 2014年7月4日上传于 2025年7月22日
本报告全面点评了2014年上半年国内量化及指数增强基金的业绩表现,重点关注华泰柏瑞量化指数基金以11.54%的超额收益和5.48的信息比率领跑市场,基金资产规模稳健增长且持仓结构显示良好的金融非金融偏离控制。报告还细致对比了多只优秀量化基金的表现及持仓行业分布,为投资者提供量化基金优势与风险控制的综合分析依据
本报告全面点评了2014年上半年国内量化及指数增强基金的业绩表现,重点关注华泰柏瑞量化指数基金以11.54%的超额收益和5.48的信息比率领跑市场,基金资产规模稳健增长且持仓结构显示良好的金融非金融偏离控制。报告还细致对比了多只优秀量化基金的表现及持仓行业分布,为投资者提供量化基金优势与风险控制的综合分析依据
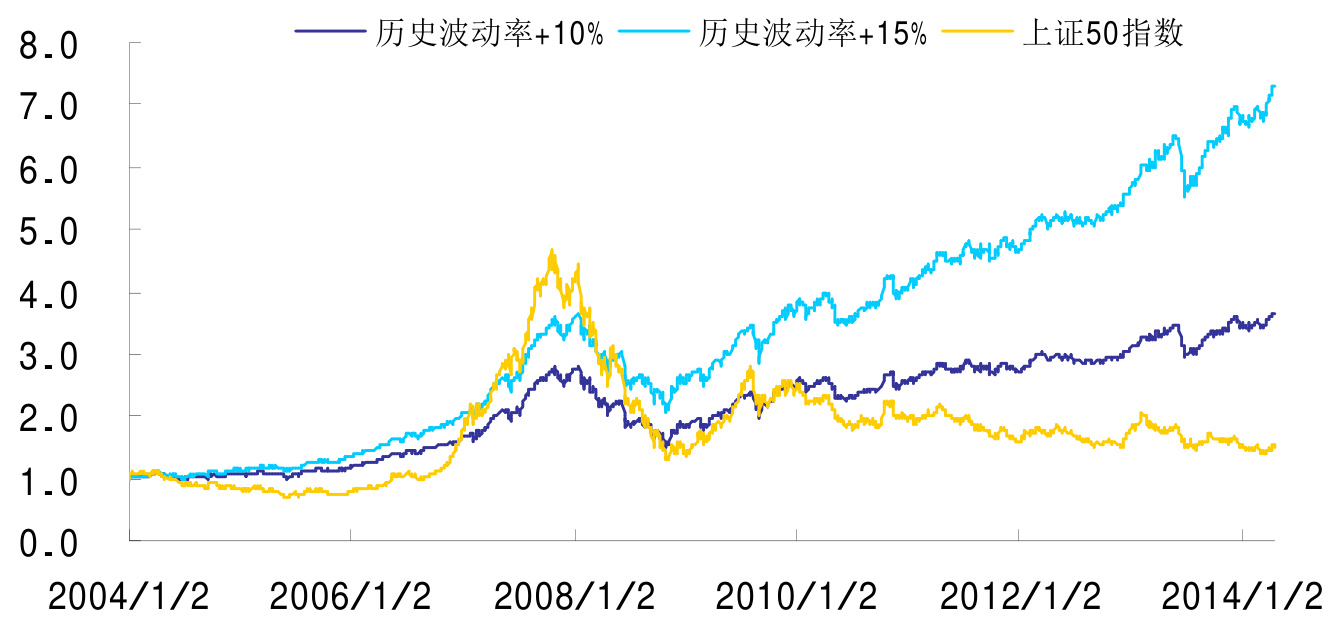
本报告系统梳理了我国期权推出初期隐含波动率高估的现象,详细介绍了多种风险可控的期权卖空策略,包括备兑卖出看涨期权、卖出看跌期权、备兑卖出ETF看涨期权以及高息票据产品的构建原理和收益风险特征。报告还深入探讨了做空波动率的主要组合策略及Short Gamma策略的应用与模拟,重点分析了期权隐含波动率与实际波动率的关系对短期空头策略收益的影响,为期权空头交易提供实用指导与风险管理建议
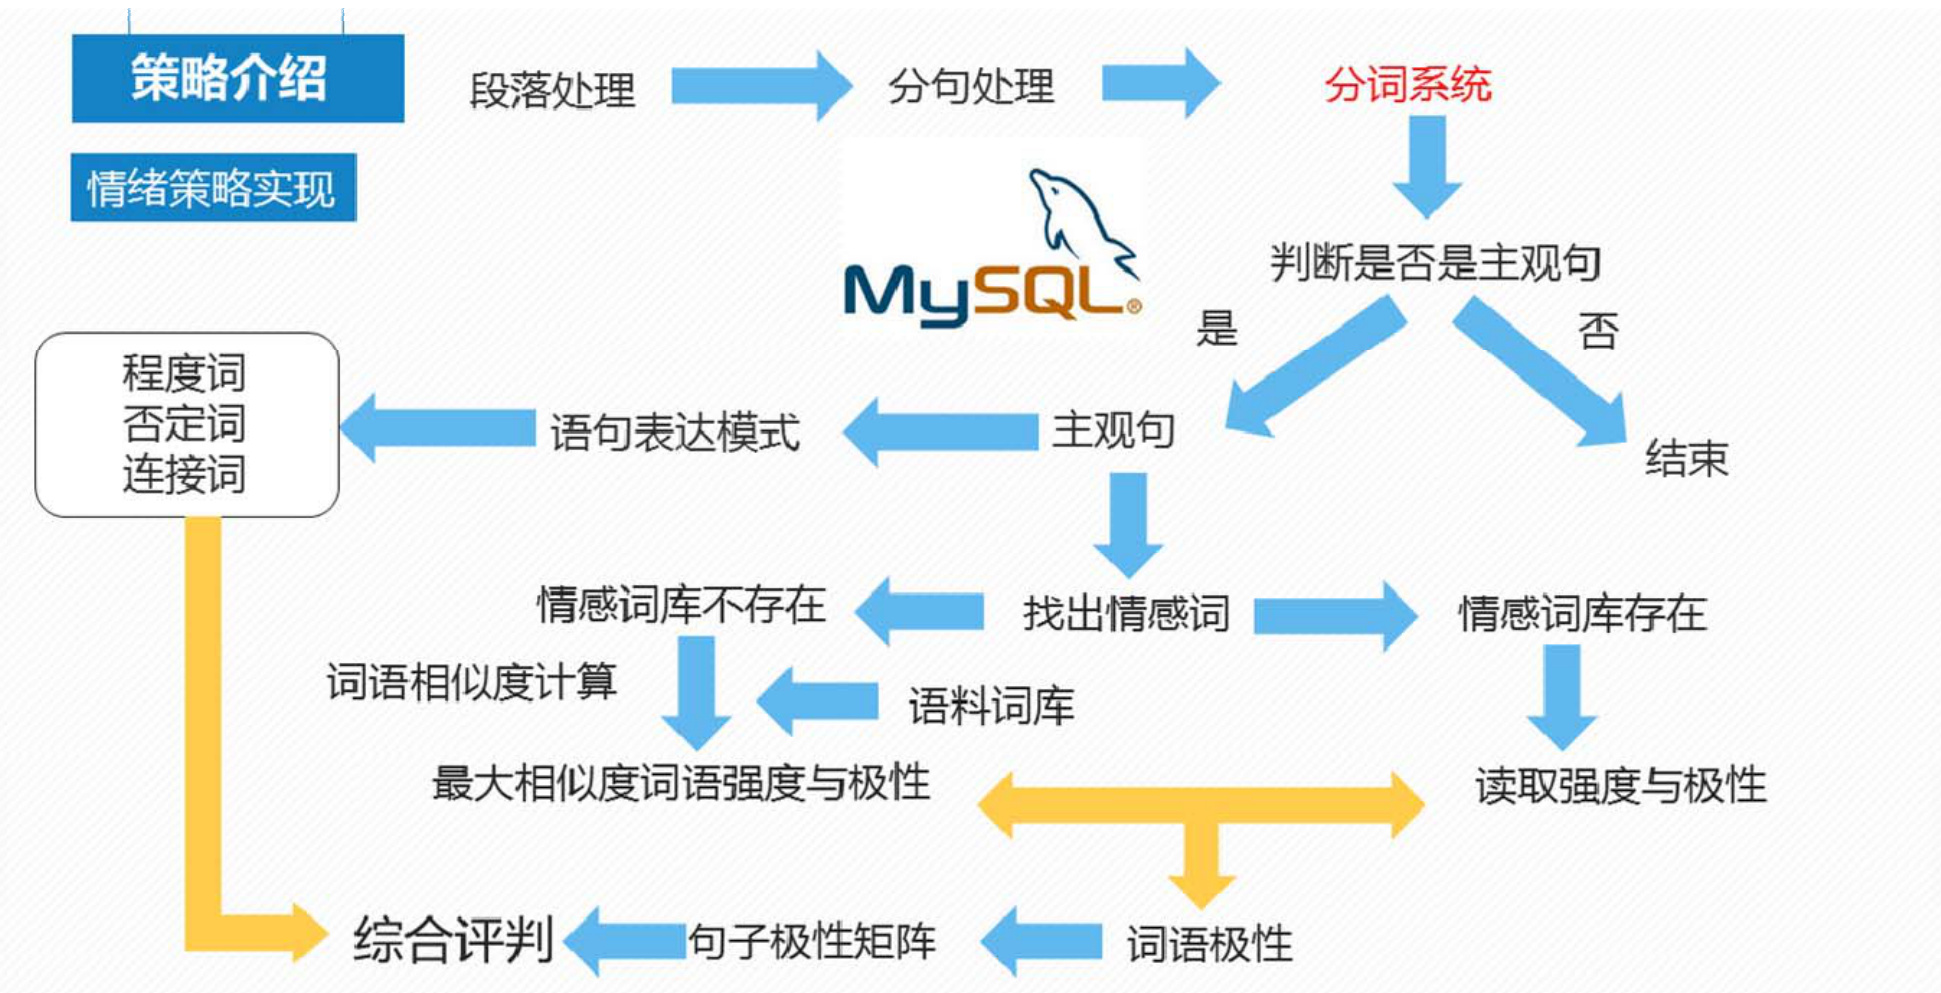
本报告介绍了基于舆情数据挖掘的量化投资策略开发,包括关键词策略、评论热点策略和情感词策略。报告详细阐述了系统架构、数据获取与处理流程,利用文本信息实现投资者情绪量化,提出情感识别模型并构建多样化交易策略,当前情绪分析准确率达60%,后续将开展历史回测及自动预警功能开发,为股票行情理解和预测提供新视角和工具。
本报告系统阐述期权作为主动投资工具的本质和功能,详解期权的标的关联、时间价值、隐含波动率及杠杆特性,揭示期权推出对市场的深远影响,并归纳五大主动投资期权策略,辅以丰富图表说明期权联动交易、保险及流动性改善策略,为投资者开启期权多维度应用提供理论和实操指导 .
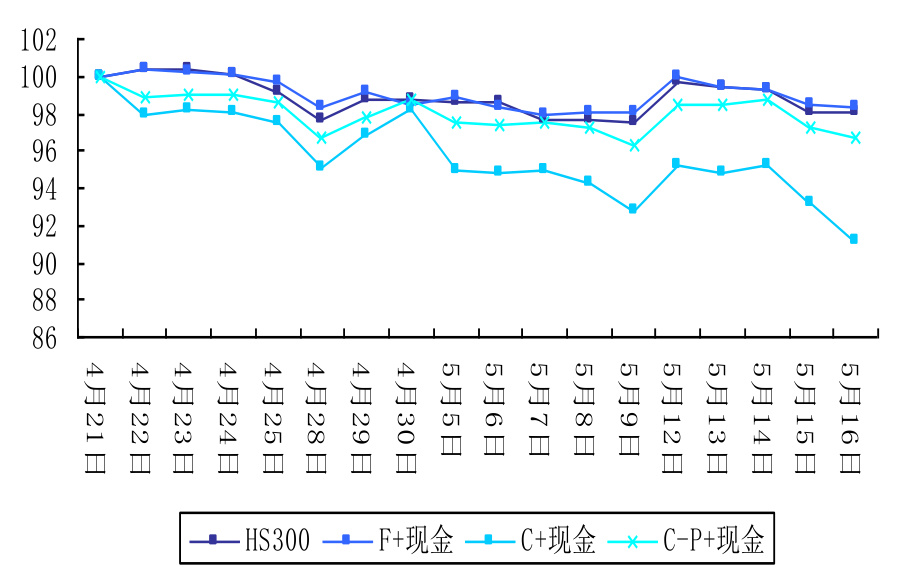
报告对比研究了股指期权与股指期货在方向性交易和避险策略中的应用与表现,详细分析两者资金使用、价格影响因素、盈亏平衡点和风险管理。通过模拟不同市场行情,展示了期货与期权的收益风险特点及对指数复制的效果,重点剖析了期权五个希腊字母对价格变动的影响及隐含波动率对期权价格异常波动的作用。避险策略部分对股指期货、买入看跌期权及环形期权组合进行了资金占用和避险效果比较,明确指出期权组合避险的结构性优势及高成本特征,并讨论了期权组合空头复制现货空头的alpha对冲优势及平仓时的细节风险。报告帮助投资者理解期货与期权的差异及各自优势,为策略设计和风险控制提供了实用参考
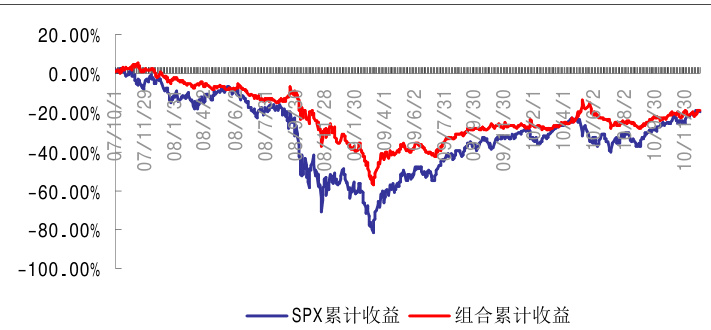
本报告系统梳理了隐含波动率的核心概念,比较了BS隐含波动率与无模型(MF)隐含波动率的内涵及预测能力,指出MF隐含波动率在期权市场有效时对未来波动率的更优估计。详细介绍了VIX指数是MF隐含波动率的应用,并分析VIX计算中的误差来源。最后结合VIX和HSVI等波动率指数,展示了同时做多标普500指数与波动率指数的投资组合表现,验证了波动率指数在熊市对冲风险的有效性。
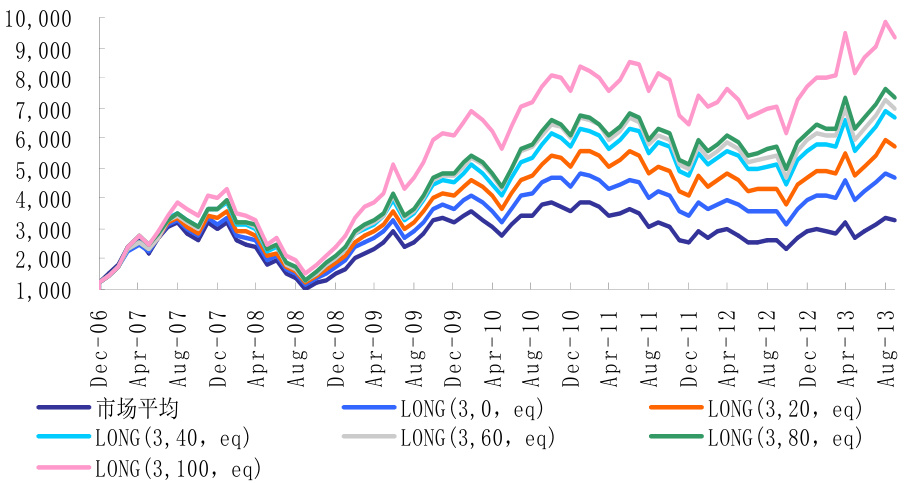
本报告提出事件选股的新思路,构建事件因子体系,将事件作为选股因子,采用月度调整方式解决仓位与资金分配难题。覆盖业绩、股权、融资、分配及交易五大类39个事件,分三层次逐步构建事件因子选股策略。基于多种事件得分构建的多头及空头策略显示良好表现,尤其是综合考虑事件时间效应的因子得分3多头策略信息比率最高,且行业中性处理显著提升策略稳定性和收益表现。事件因子策略超越传统事件选股策略,top20组合表现尤为突出,孕育牛股机会,为量化选股提供创新工具和有效路径
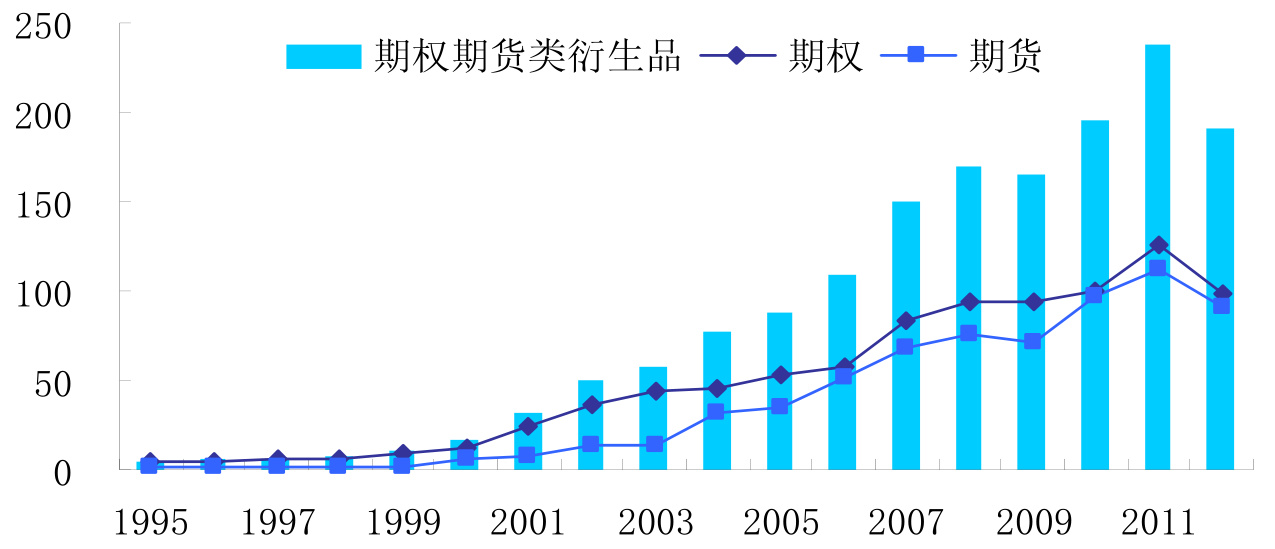
本报告深入分析了全球及中国股指期权和股指期货市场的运行机制与投资者结构,重点介绍了基于期权期货平价理论与期权相对价格的套利策略。通过对香港、台湾、韩国等成熟市场与中金所仿真交易数据的实证研究,发现中金所期权期货套利空间相对较大,策略年化收益率可达10%以上,提示流动性风险和保证金风险需重点关注。报告还详细说明了股指期权合约条款及交易细节,为套利策略设计与风险控制提供理论支撑和实务指导。
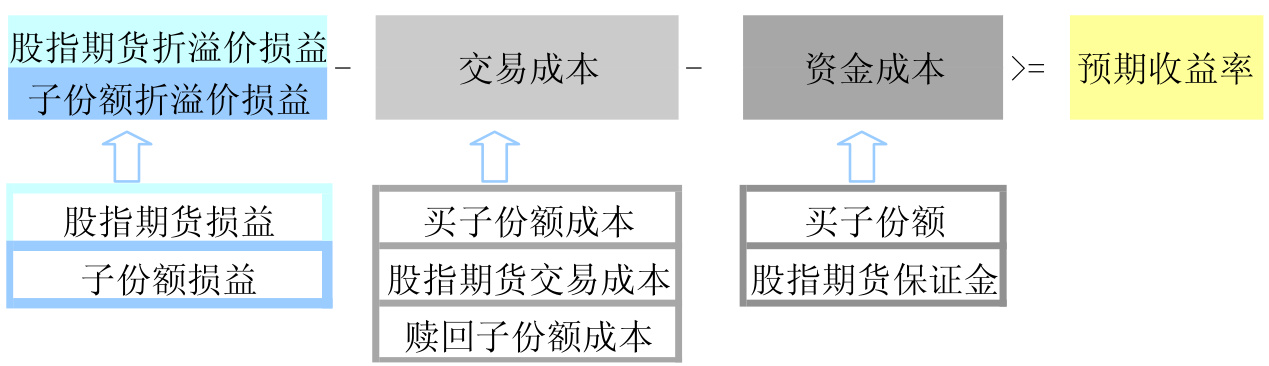
本报告系统梳理了2013年金融创新产品的发展趋势,包括国债期货即将推出,泛资管时代下机构竞争加剧,以及多空分级基金、杠杆基金、场外衍生品等杠杆产品家族的快速壮大。详细阐述了杠杆产品多样化交易策略及其相互复制性,介绍了国债期货策略的多样化和场外期权的广泛应用,重点分析了多空分级的结构特点及其套利优势。报告还关注了货币基金套利环境变化及ETF折价套利机会,探讨了行业ETF轮动策略和财务分级指数增强的套利空间,并深入剖析了多空子份额与股指期货套利机制及影响因素,为创新资产配置和投资策略提供理论与实践指导 .
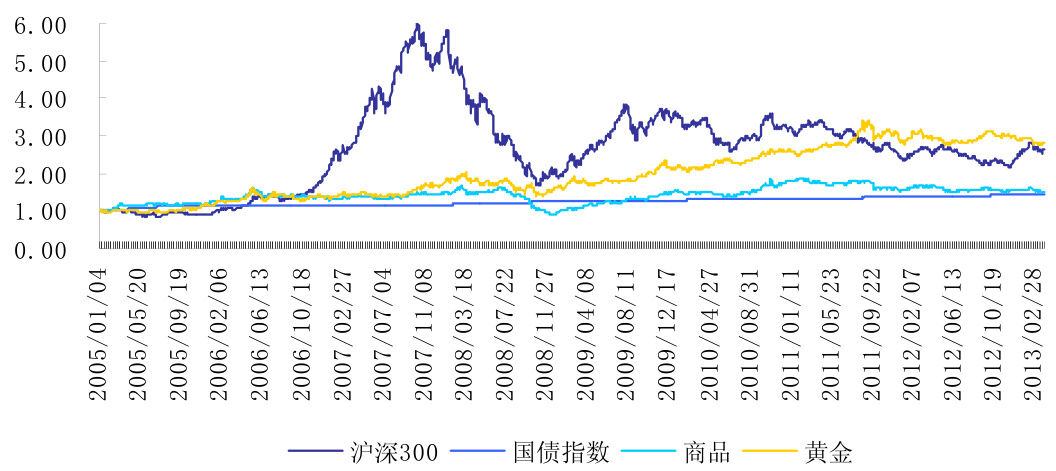
本报告系统梳理了ETF创新产品的发展现状及其带来的投资策略变革,涵盖跨境ETF、货币ETF、国债ETF及杠杆ETF等多类产品特点。详细分析了创新ETF申赎机制对套利及流动性的影响,探讨了现有沪深300ETF面临的竞争及杠杆ETF的波动率衰减效应。报告还总结了货币基金套利机会、黄金期货期现套利的难点与改进思路,提出利用多资产配置策略降低组合波动、提升夏普比率的投资方法,为投资者利用ETF创新产品实现大类资产配置提供了理论依据和实操指引 .
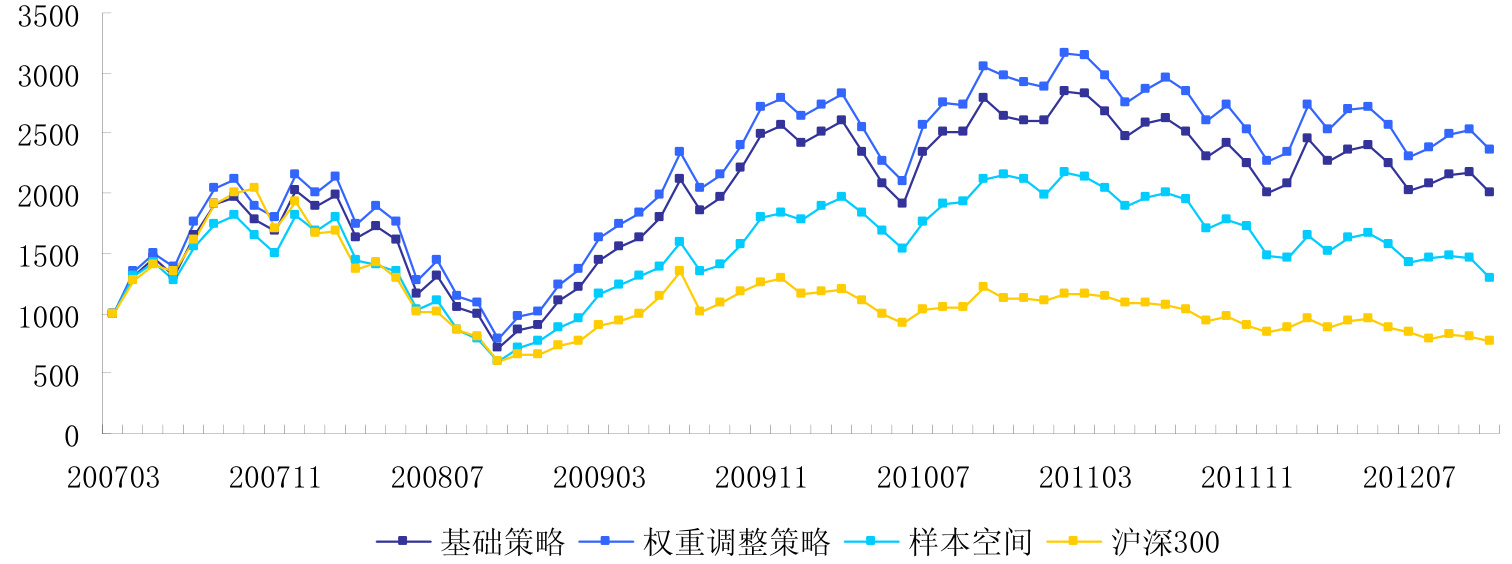
报告基于2007-2012年数据,系统梳理了九大类31个市场因子,增添预期数据因子,分析不同市场阶段因子表现和周期性。成交金额因子表现最佳,牛市中估值因子表现突出,空头市流动性因子更有效,中短期因子呈现反转特征。基于“低估 + 反转”动态权重模型显著跑赢基础策略,极端样本和微利股处理对因子效果影响显著 .