低频因子动量与宏观利率相关性研究
发表于 2021年9月1日上传于 2025年7月22日

本报告从时间截面角度研究低频宏观因子动量与宏观利率涨跌的相关性,发现低频因子动量间不存在显著相关性,但多个因子差分动量与利率呈正相关,如工业企业营业利润累计增速、PMI原材料购进价格指数等。同时识别出部分因子的延迟效应,进一步揭示动量模式与利率的动态互动关系,为宏观投资策略提供理论支持与数据依据。
本报告从时间截面角度研究低频宏观因子动量与宏观利率涨跌的相关性,发现低频因子动量间不存在显著相关性,但多个因子差分动量与利率呈正相关,如工业企业营业利润累计增速、PMI原材料购进价格指数等。同时识别出部分因子的延迟效应,进一步揭示动量模式与利率的动态互动关系,为宏观投资策略提供理论支持与数据依据。

本报告对2006年至2020年低频宏观因子与中债国开债10年到期收益率的涨跌关系进行系统性研究。剔除冗余因子后,采用完备二分类及优化区间方法确定各因子与利率涨跌的最优关联区间,并发现多数因子能在特定区间实现超过60%的涨跌胜率,特别是经济学家信心指数上涨区间胜率达80%。报告为未来建立低频多因子交易模型奠定基础,以提升投资操作可行性
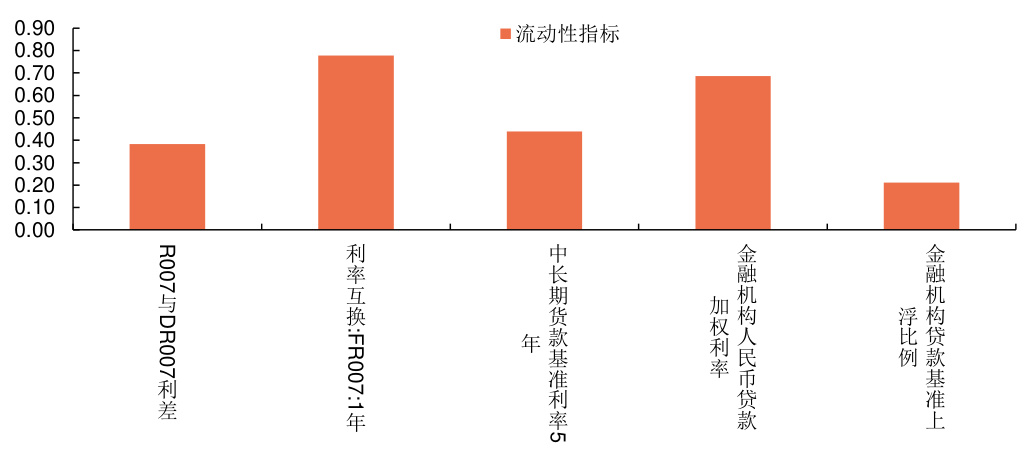
本报告以10年国开债到期利率作为宏观利率代表,依托流动性、经济动能、通胀、估值及外因等多个维度因子,开展相关性研究。研究发现利率互换、税收利差与布伦特原油价格等因子与宏观利率正相关较高,且相关系数在不同采样频率下稳定。通过历史区间与滚动窗口分析,揭示了因子与利率相关系数的时变性和局部区域单调回归特征,为宏观利率因子选取及风险管理提供参考