降准降息短期内降低分级A 下折预期,不改长期向好趋势
发表于 2015年6月28日上传于 2025年7月22日
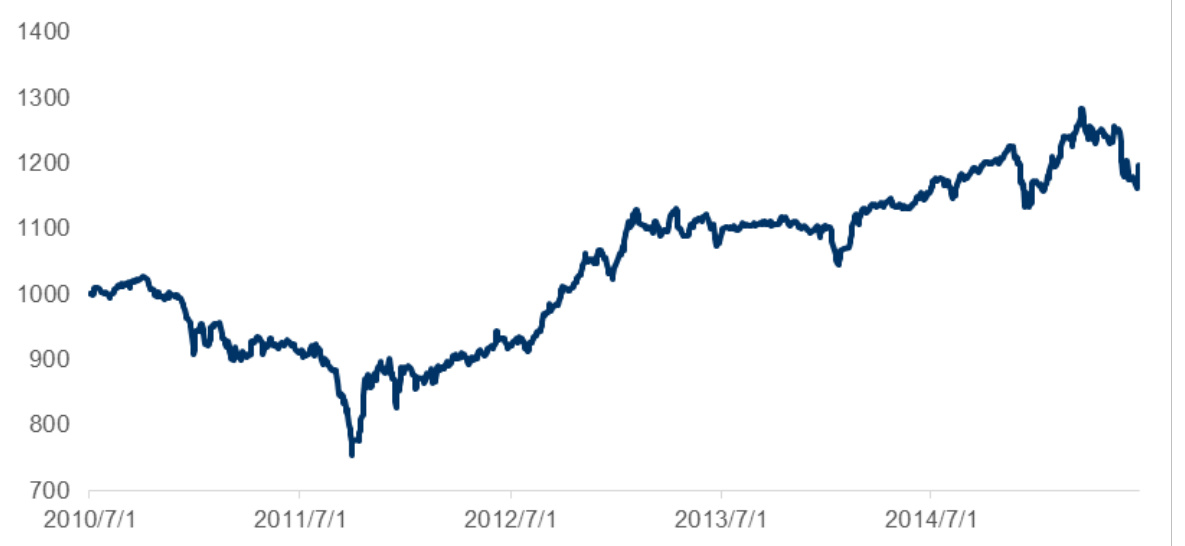
本报告分析央行降准降息政策对分级基金A类份额的影响,指出短期内降息可能抑制分级A下折预期,同时因债券收益率下行长期利好分级A收益率。报告通过隐含收益率和下折风险评估,结合市场供给与套利压力,确认分级A虽短期承压但价值洼地地位未改,适合配置。配合图表分析隐含收益率变化和价格指数走势,体现分级基金市场动态趋势
本报告分析央行降准降息政策对分级基金A类份额的影响,指出短期内降息可能抑制分级A下折预期,同时因债券收益率下行长期利好分级A收益率。报告通过隐含收益率和下折风险评估,结合市场供给与套利压力,确认分级A虽短期承压但价值洼地地位未改,适合配置。配合图表分析隐含收益率变化和价格指数走势,体现分级基金市场动态趋势
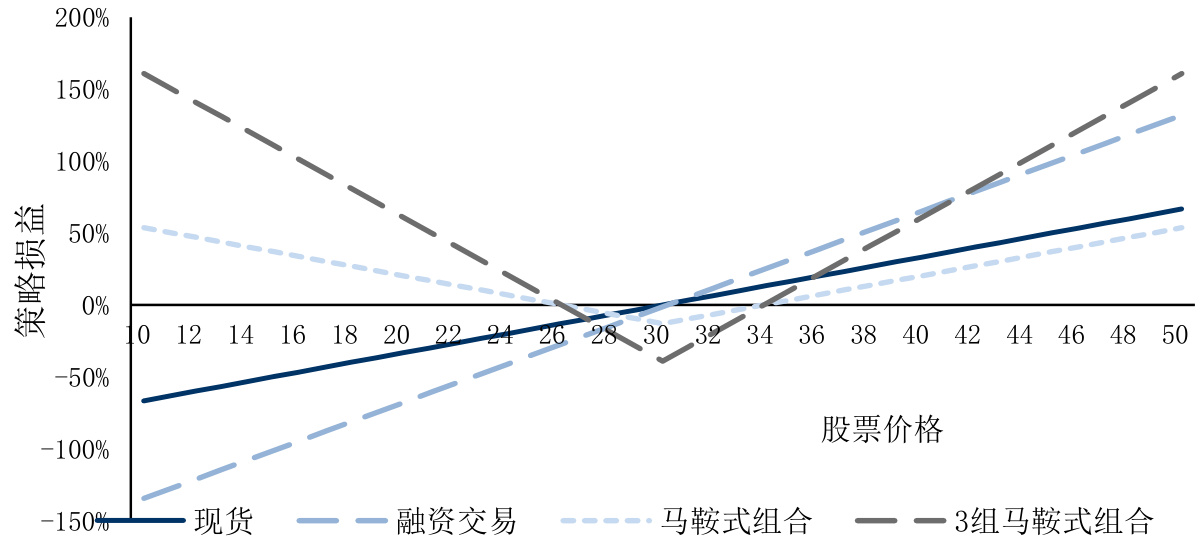
报告从主动投资视角阐述期权的基本概念及其与标的证券的关系,揭示期权对主动投资带来的价格发现、风险管理等多方面影响,系统介绍期权时代下五大主动投资策略,包括现货联动多头、期权空头、期货空头复制、流动性改善及风险管理策略,通过多个案例和图表说明期权工具的高杠杆特性及灵活应用,为投资者提供了创新的投资思路与风险控制方法
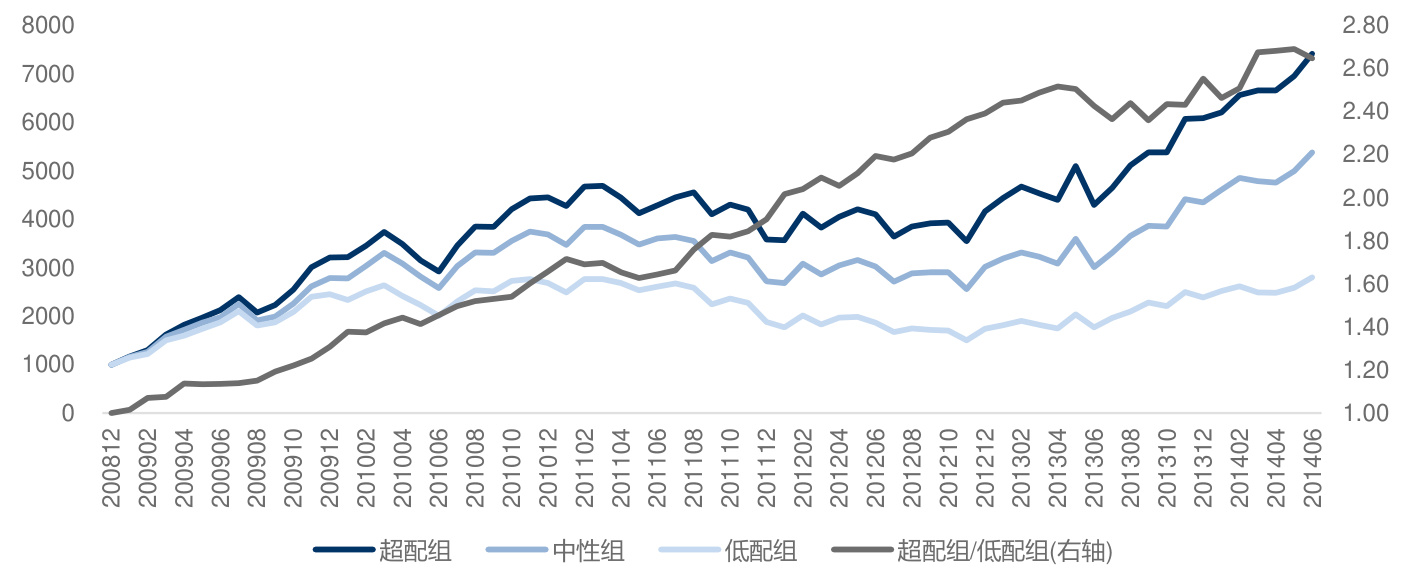
报告围绕中证500与沪深300指数的差异性,解析中证500更均衡的行业和市值分布及更高的表现分化优势,强调规模因子在量化策略中的关键作用,并剖析中小市值股票有效因子表现及成长性相关财务指标对选股的影响,提出基于应计异象构建中证500多空策略,系统总结牛熊股特征,助力量化策略优化与超越。
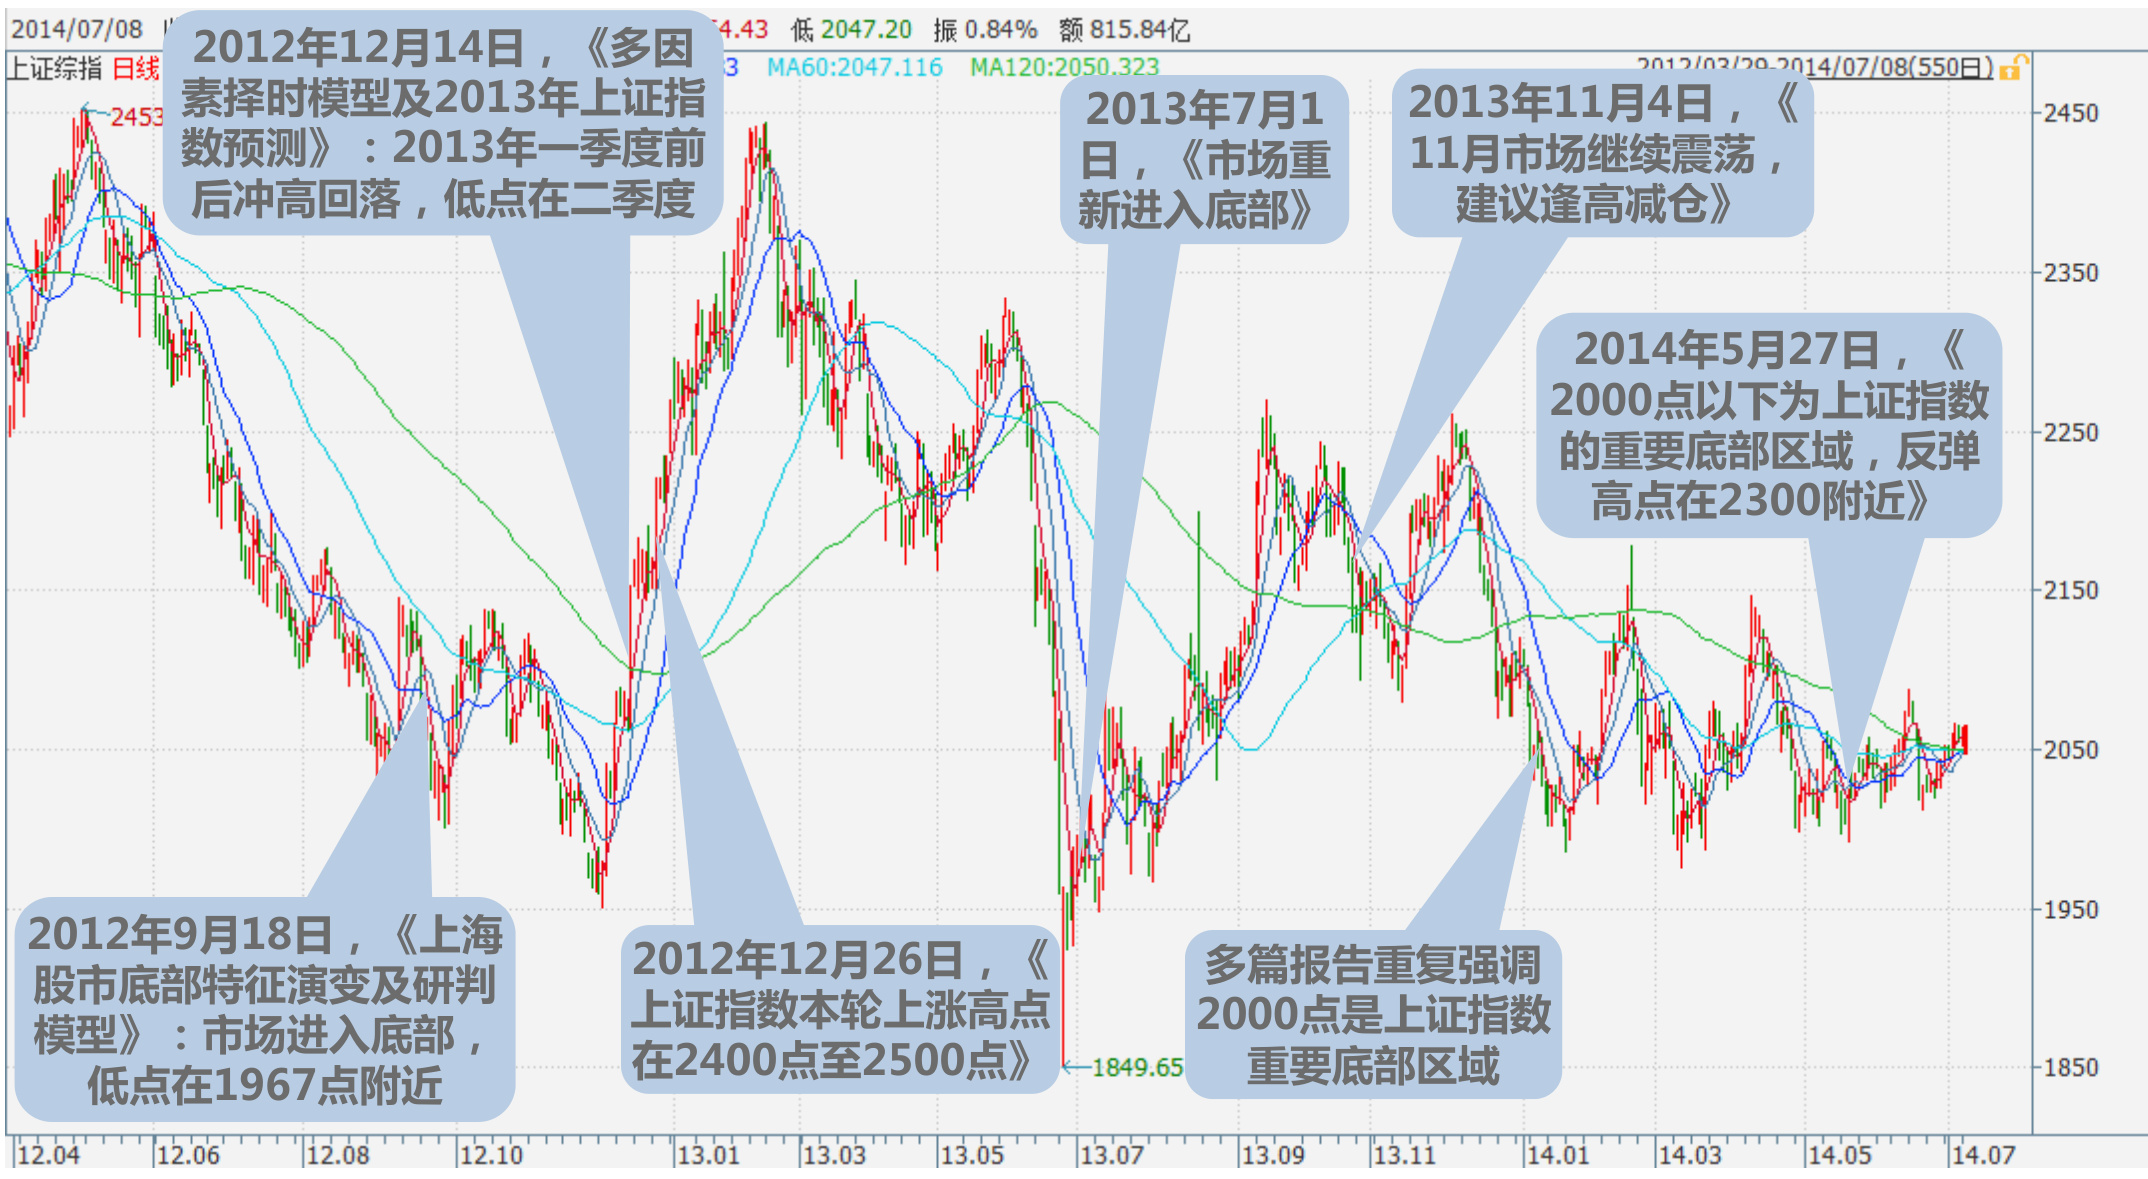
本报告系统回顾和介绍了2014年下半年基于量化择时的市场观点和方法体系,重点分析创业板指数相对上证指数的强势即将结束的趋势。通过市场状态模型、因子分解模型和大数择时模型,结合估值、业绩、投资者情绪、股东行为和技术指标多层面信号,判断当前上证指数处于重要底部区域并具备反弹潜力,同时创业板长线得分明显偏弱,预计其强势阶段将结束。
本报告围绕股权激励主题构建选股策略,依据股权激励的业绩增长要求及市场表现,筛选出业绩预计加速、估值合理且行权价格折价较大的优质股票。本期该策略相对于沪深300指数实现2.80%的超额收益,策略推出至今累计超额收益达4.81%。报告详细阐述了股权激励对公司业绩的促进作用、选股标准和具体操作准则,并结合具体标的的实时估值和业绩表现进行跟踪分析,为投资者提供了实用的投资参考框架 。
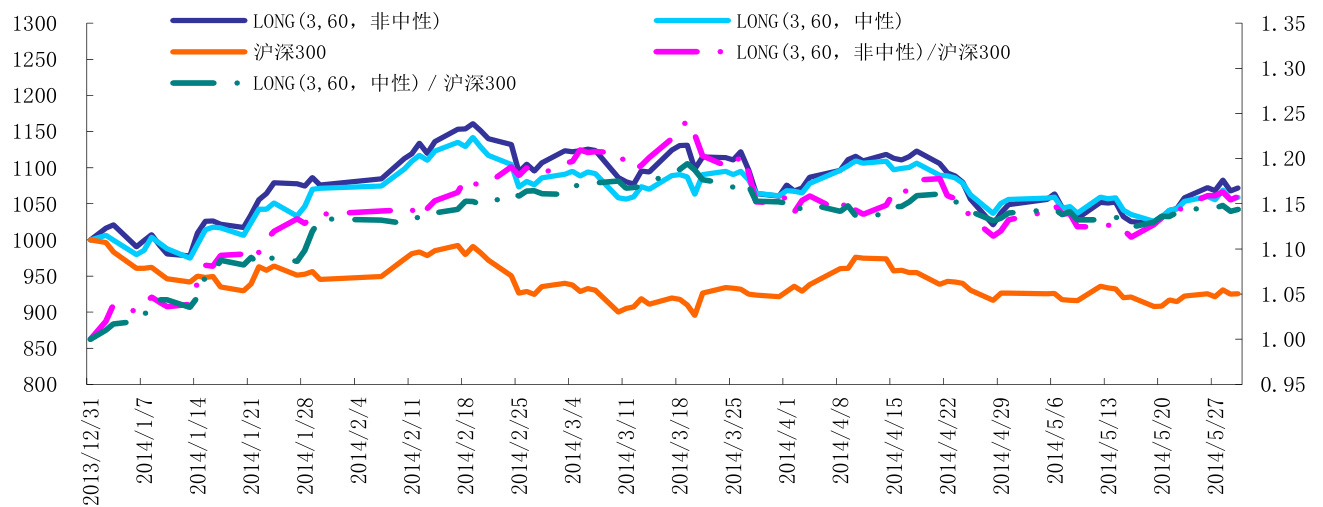
本报告由申银万国金融工程团队发布,全面深入分析了2014年6月股票市场的量化投资策略与各类资产表现,重点推荐量化行业组合及因子选股策略,点评事件驱动与期权策略,及转债和分级基金的研究成果,介绍了基于大数择时模型的市场趋势判断,有效提升主动投资收益与风险控制。
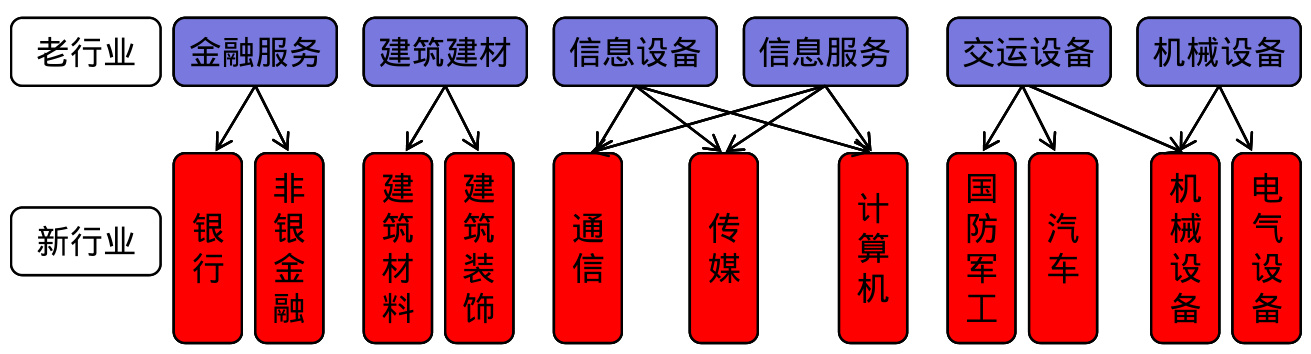
申银万国发布新版上市公司行业分类标准,一级行业数量由23增至28个,二级行业104个,三级行业227个。调整后行业市值分布更均匀,主题更明确,有利于提升行业选股模型的有效性与一致性,增强行业配置策略的收益空间。此次分类优化特别体现在金融、建筑建材、TMT及交运设备等重要行业的拆分整合上,为量化投资提供更清晰的行业指引和更纯粹的投资主题,促进更精准的行业中性组合构建与风险控制 。
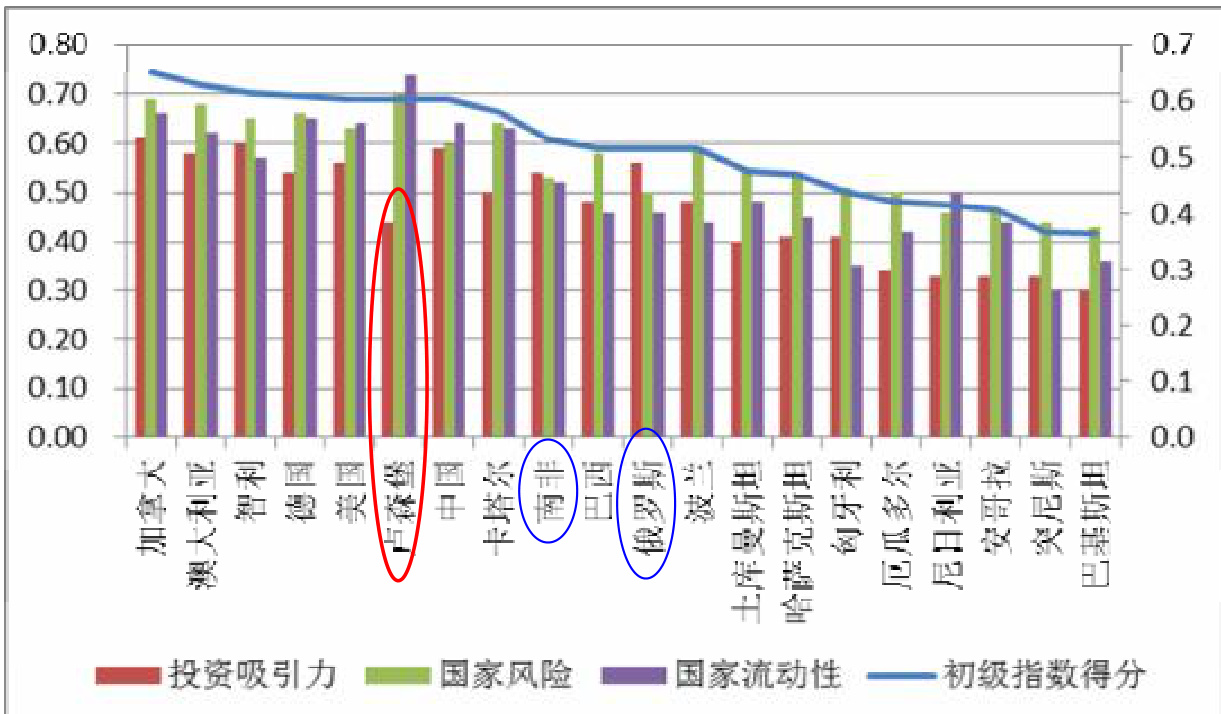
本报告基于申万国家投资指数体系,采用两阶段构建方法,综合投资吸引力、国家风险和流动性三大指标,运用20国样本数据验证初步及经中国因素调整的最终国家投资指数的科学性。结果显示,国家投资吸引力因众多细分因素贡献相对较小,细分指数对跨境投资更具参考价值;发达国家表现出均衡优势且具备较低风险;能矿资源丰富国家受国际能源价格上扬影响获得更大发展机遇;国际政治风险升级对指数表现产生深远影响。经中国因素调整后,各国得分提升显著,且与中国政治经济关系密切的国家表现更优,有助于指导中国对外投资布局
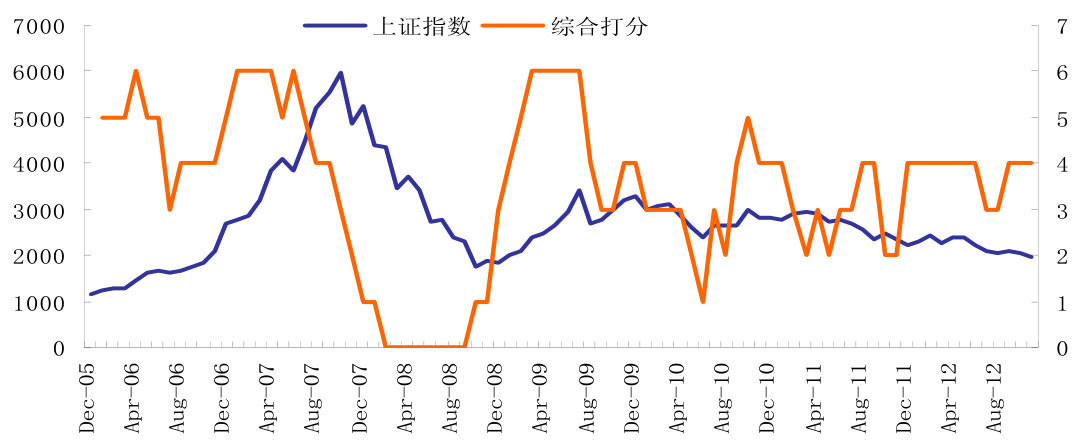
报告基于多因素择时框架,从市场状态、中长期趋势和短期判断三个层面构建分析体系,重点引入多因素择时模型(SWQT),结合利润利息比、宏观景气指数、均线指标、股东行为、价格指数指标等六个核心指标,对2013年上证指数走势进行预测与分析,预计2013年一季度指数冲高后回落,全年上涨空间有限不超过15%,SWQT模型显示短期市场仍具上涨动力,得分高涨幅及准确率显著优于中性区域,展现较强实用价值。
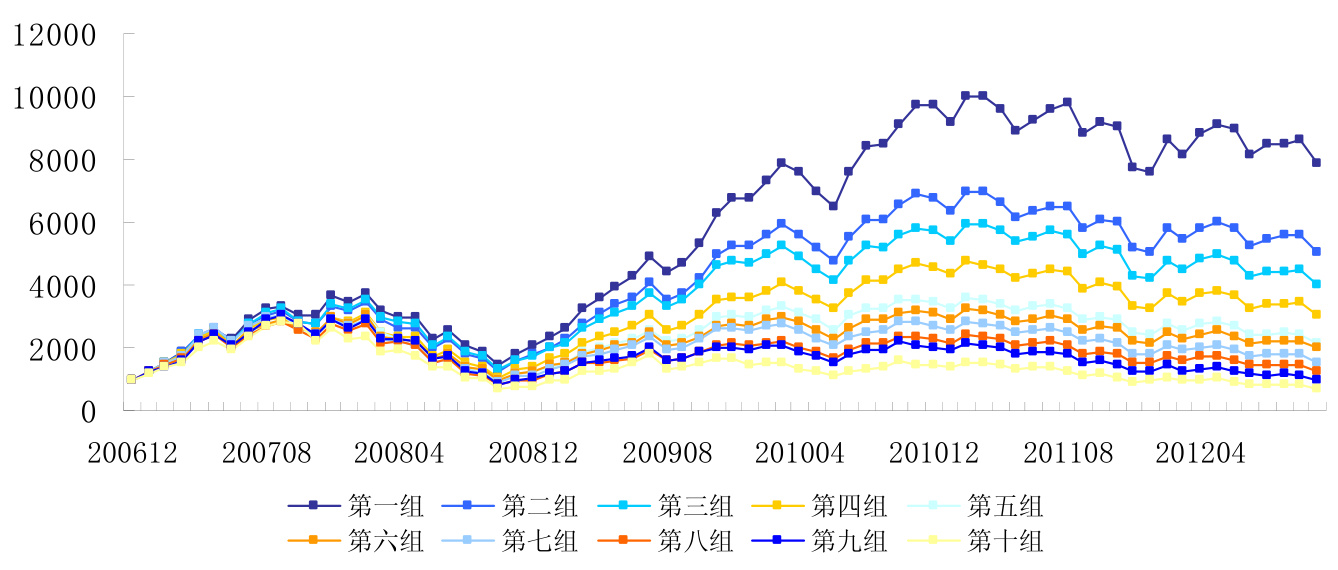
本报告基于申万多年来构建和完善的九大类三十八个市场驱动因子体系,深入分析了因子在不同市场阶段的表现及持续性。研究发现,尽管2007-2009年与2010-2012年两个截然不同的市场阶段,因子表现高度相似,估值因子在牛市中表现突出,换手率及成交金额因子在熊市表现较好,震荡市则动量因子和流动性因子更具区分度。报告并揭示基于预期数据的新因子体系增强了因子效力,同时提出即使市场阶段判断错误,因子策略损失有限,体现了因子策略的稳健性与应用价值
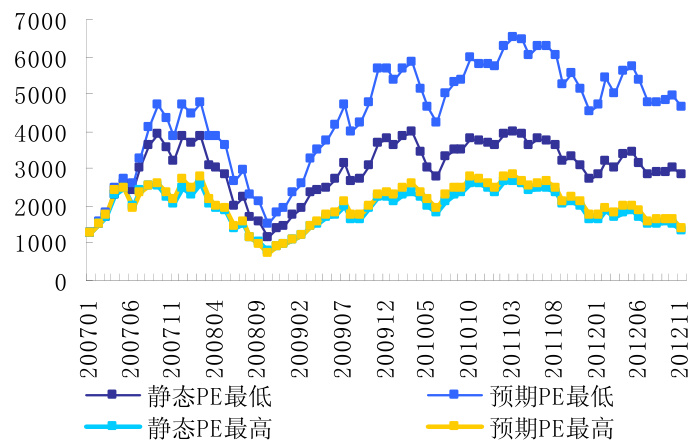
本报告系统分析了预期PE因子与静态PE因子在股票量化选股中的表现差异,发现预期PE因子的多头组合表现显著优于静态PE。极端样本,尤其是预期PE<0股票和微利股,对因子表现有明显影响,合理剔除能显著提升因子收益的单调性。此外,静态PE最低组中高ROE股票削弱其低估值优势,显示细节处理对因子选股效果至关重要。
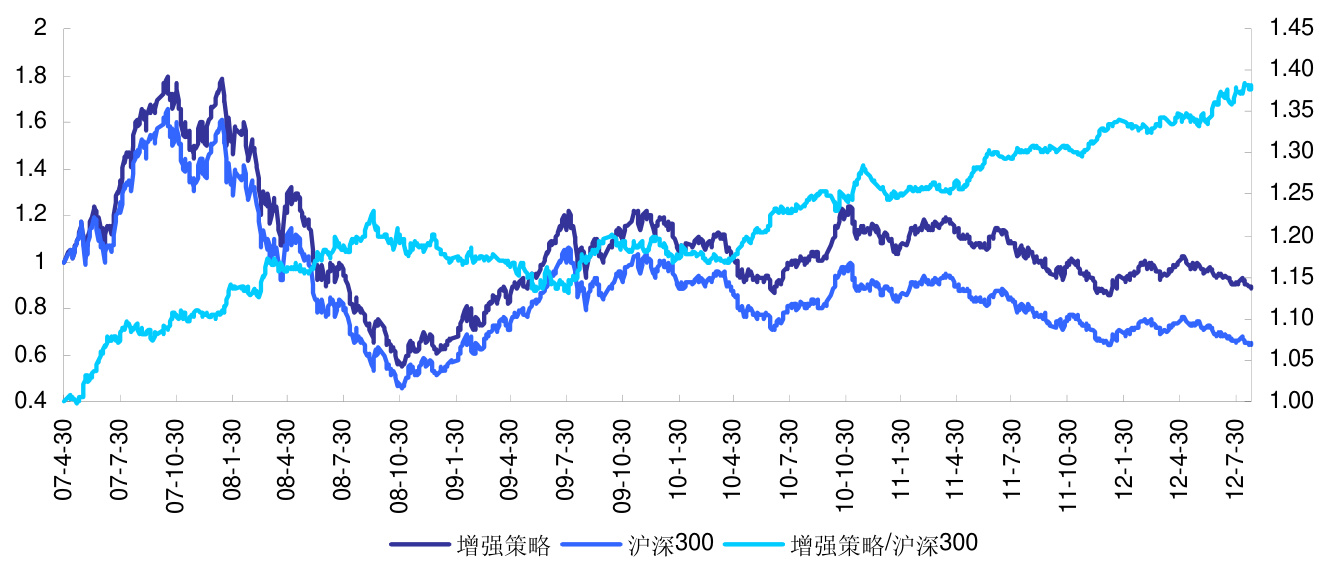
本报告围绕现金分红增长率对股票表现的影响,系统梳理分红股票与市场平均表现的关系。研究指出,长期看分红股票相对市场无明显优势,但分红股票与市场表现负相关,熊市阶段分红股相对表现优于市场,牛市则相反。两年连续分红的股票与仅今年分红股票表现类似,但分红增加的股票明显优于分红减少的股票,且分红增长率越高,股票表现越好。基于分红增加的沪深300成分股设计的指数增强策略,表现稳健且跟踪误差较小,但换手率较高可能削弱超额收益。该策略年化超额收益达到5.75%,信息比率1.33,为投资者提供有价值的量化选股与指数增强思路 。