ROBUST FINANCIAL CALIBRATION: A BAYESIAN APPROACH FOR NEURAL SDES
发表于 2025年6月5日上传于 2025年6月9日
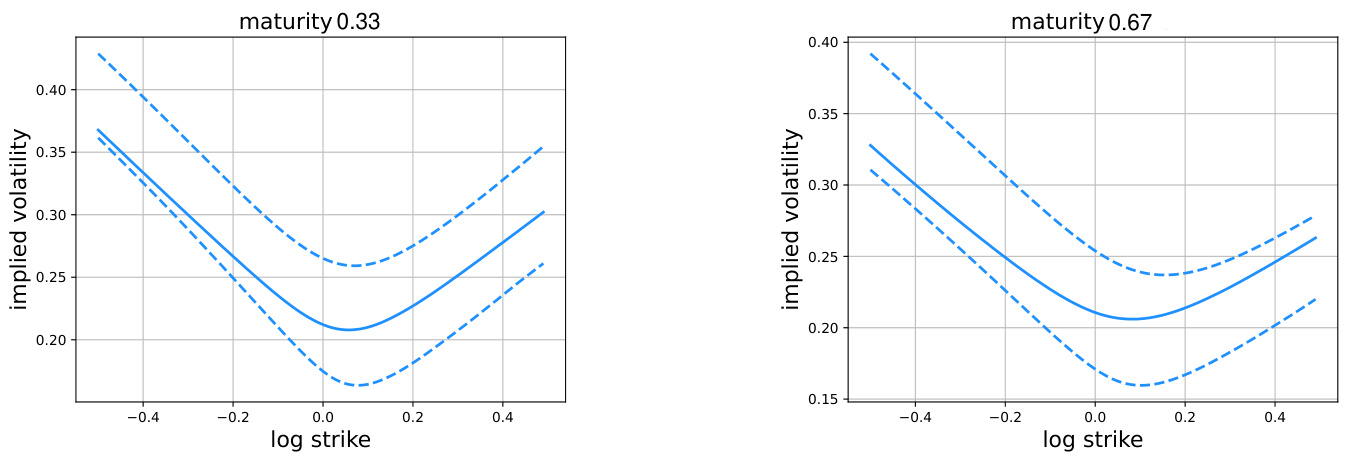
本文提出了基于贝叶斯框架的神经随机微分方程(neural SDEs)金融模型校准方法,兼顾历史时间序列数据和期权价格数据,实现了风险中性和真实世界测度之间的转换。通过Langevin动态采样建立后验分布,量化模型参数不确定性,获得稳健的期权价格及隐含波动率界限。针对粗糙Bergomi模型、Black-Scholes模型及Heston模型进行了实证校准和敏感性分析,展示了该方法在多种模型下的有效性和鲁棒性,并在真实标普500数据上获得更紧致的隐含波动率区间 .