财信证券晨会纪要20260723
发表于 2026年7月23日上传于 2026年7月23日
本次晨会纪要聚焦大盘震荡整理的市场环境,强调蓝筹相对强势、创新成长承压以及风格轮动的持续性。短线仍有反弹机会,盘中对科技线分化、服务器、算力、AI应用等方向给予关注,同时关注创新药、电力、油气、白酒、金融等非硬科技方向的机会。中期观点认为8月底至10月可能出现再次做多窗口,建议在控制波动的前提下提高仓位与风险偏好。
本次晨会纪要聚焦大盘震荡整理的市场环境,强调蓝筹相对强势、创新成长承压以及风格轮动的持续性。短线仍有反弹机会,盘中对科技线分化、服务器、算力、AI应用等方向给予关注,同时关注创新药、电力、油气、白酒、金融等非硬科技方向的机会。中期观点认为8月底至10月可能出现再次做多窗口,建议在控制波动的前提下提高仓位与风险偏好。
本报告基于Wind数据观察,海外市场波动加剧导致A股短期调整,指数普跌、风格分化明显,创新型中小企业板块表现领先但创新成长板块回落明显。短期策略偏向观望与轮动,关注低位防御板块及周期/科技核心股的再度活跃机会;中长期则强调回归基本面与业绩驱动,继续布局硬科技方向的优质标的。整体判断为市场情绪驱动的阶段性调整,需等待市场信号明确后再度进行方向性配置。
本报告聚焦06.22-06.28固定收益市场,指出央行净投放增量带来资金面企稳、利率走廊收窄推动期限利差修复,国债和城投债收益率多数下行,信用利差分化但修复预期增强,建议在跨季前维持中性久期并关注3-5年期限品种的利差修复和7月摊余成本法定开债基的配置机会
本周报告聚焦市场风格切换与结构性机会,强调金融及高股息方向的阶段性优势,以及AI产业景气持续但需关注流动性与情绪面的冲击;同时结合 CPI、PPI、出口、社融等宏观数据的变化与美伊局势、油价等外部因素对A股的影响,提出在6月及后续阶段把握金融、消费与泛科技等结构性机会,待市场情绪好转再寻趋势性方向
本报告对区域主题指数及相关ETF产品进行系统梳理,覆盖湾创100、 大湾区、成渝经济圈、SHS张江50、杭州湾区、G60成指、湖北指数、凤凰50、浙江国资等指数及其挂钩ETF的规模、流动性和投资者结构,揭示指数成份高度集中、区域认知度偏低、市场流动性受限等短板,同时强调区域政策催化对指数行情的决定性作用。文中对三只具规模优势的ETF(成渝经济圈ETF博时、湖北ETF博时、浙商之江凤凰ETF)的表现进行重点观察,提示未来新产品申报稀少、流动性改善有限。风险提示覆盖区域经济与政策波动、集中度、流动性、产品供给等多维风险。
本报告基于市场风格转换与宏观因素的综合分析,指出6月A股将维持震荡格局,趋势性反弹仍需多重因素逐步明朗后才能出现。风格层面,金融及高股息方向具防御性优势;AI相关板块短期情绪与估值承压而回落,但长期景气仍然向好。宏观与政策环境将对短期波动产生影响,6-8月间市场更倾向结构性机会的挖掘。作者预计8月下旬至10月存在再次进入做多窗口的可能性,若海外科技巨头中报向好,将重新支撑AI科技方向的估值回升。综合来看,建议在6-8月间以观望和分层配置为主,待市场情绪回暖后逐步增配金融、AI等核心方向。
在全球市场波动加剧、国内市场处于弱势震荡的背景下,报告建议短线以均衡+轻仓配置为主,关注风格轮动信号,并把握硬科技板块的相对强势与部分防御性板块及超跌品种的反弹机会。重点聚焦半导体、AI硬件、工业气体等板块的中期机会,同时关注煤炭、电力、金融、消费等防守板块的稳健性与配置空间;AI产业高景气趋势仍在延续,海外科技巨头业绩披露可能对定价逻辑产生影响,需以基本面与业绩驱动为主。风险提示包括宏观波动、政策变动及行业竞争加剧等。
本次晨会聚焦大盘短期调整与震荡特征,提出在量价与结构性分化未形成明确放量上攻信号前,市场将维持震荡格局;同时强调科创方向仍具弹性,且外围市场企稳与资金回流将是关键催化因素。报告建议在风格轮动框架下,关注科技线的低位机会与防守板块的稳定性,以及AI应用、半导体材料、存储芯片等硬科技子领域的潜在收益。AI高景气在长期趋势仍在,但短期估值压力需通过结构性配置来管理。
本报告聚焦农林牧渔行业在政策托底、地缘扰动及厄尔尼诺三重驱动下的投资机会,系统梳理生猪周期、地缘冲突对成本传导的影响,以及厄尔尼诺对主要农产品价格弹性的放大效应。以政策稳定生猪价格、推动产能去化、旺季需求复苏为中期修复基石,地缘冲突提升能源、化肥与物流成本,抬升成本中枢;厄尔尼诺预期升温将带来天气扰动对天然橡胶、白糖、棉花等品种的价格弹性放大。基于此,投资建议聚焦生猪养殖、种植与种业,以及大宗农产品链中的龙头企业和相关上市公司三条主线配置,强调风险控制与多因素共振的投资框架 。
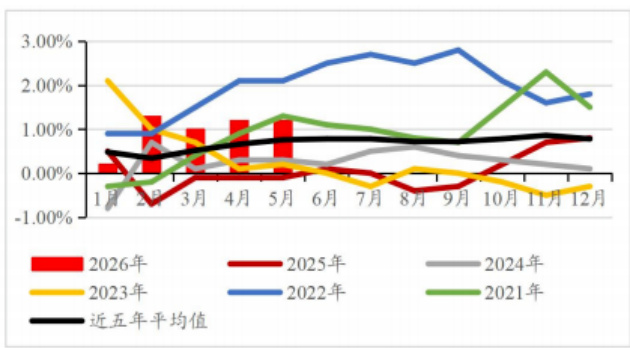
5月份CPI环比回落0.1%、同比1.2%,显示居民端价格存在季节性回落趋势,而PPI同比上涨3.9%、环比上涨0.5%,显示企业端价格仍处于高位但传导至CPI的力度有限。能源和服务价格的回落、食品项拖累与AI相关需求共同作用下,6月CPI仍将延续回落态势;AI相关领域的需求旺盛推动上游价格上涨,油价波动将对PPI传导产生负向牵引。投资建议偏向防守与“泛科技”并举的组合,强调阶段性风险控制与择优配置,关注银行、煤炭、公用事业等高股息板块与市值下沉的小盘股,以及AI应用、国防军工等新兴领域。
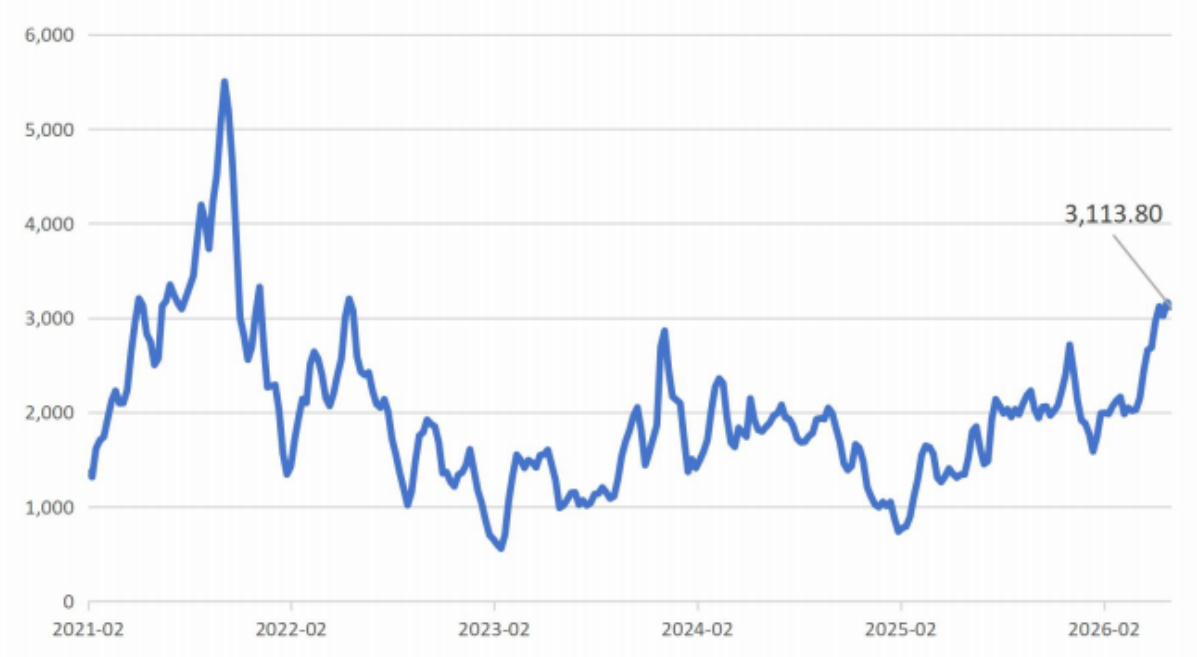
本周报告基于全球与国内高频数据,系统梳理全球宏观与通胀、国内经济增速、消费与投资等多维指标的最新变化及背后逻辑。全球方面,BDI指数回落但商品价格走高,原油价格上行,美欧经济不确定性指数回落,提示全球贸易与通胀路径存在分化;国内方面,制造业PMI仍在荣枯线附近波动,猪肉及部分农产品价格趋稳,地产与基建相关投资承压,工业开工率下滑对投资端形成压力。新兴行业方面,半导体景气度持续上升,光伏价格指数维稳,出口运价指数回升与港口吞吐量变动指向外部需求的韧性。消费方面,乘用车销量回升、线下交通出行及邮政快递等指标显示消费韧性,但地产及基建的周期性回落风险需警惕,政策与资金端的后续支持将影响短期分化修复的节奏与广度。综合而言,全球与国内存在阶段性错位,建议在宏观与行业层面结合高频数据进行阶段性资产配置调整与风险控制,以把握轮动机会
5月我国进出口双双高增,出口同比增速19.4%、进口27.4%、贸易顺差1054亿美元,凸显外贸韧性与结构分化趋势。 出口增速回升受低基数、全球制造业景气以及AI产业需求高增等共同作用推动,集成电路等高新技术出口贡献显著,同时涨价效应逐步显现也对出口起到拉动作用。 分区域看,对东盟、美国、韩国等主要市场出口增速显著提升,对美进口亦转正,区域需求回暖成为外贸的重要驱动之一。 分产品看,高新技术与机电产品出口增速领先,集成电路出口同比跃升超110%,劳动密集型产品仍显疲弱,稀土出口同比高增但受量价分离影响需关注。 展望未来,AI繁荣带来结构性景气延续,能源价格上涨有望从价格端支撑外贸,同时地缘政治缓和有助于缓解关税摩擦,但总体外贸结构仍以AI链为核心,内需提升仍需政策发力。 风险提示包括地缘政治反复、海外需求不及预期和宏观政策不及预期等因素对外贸的潜在冲击。
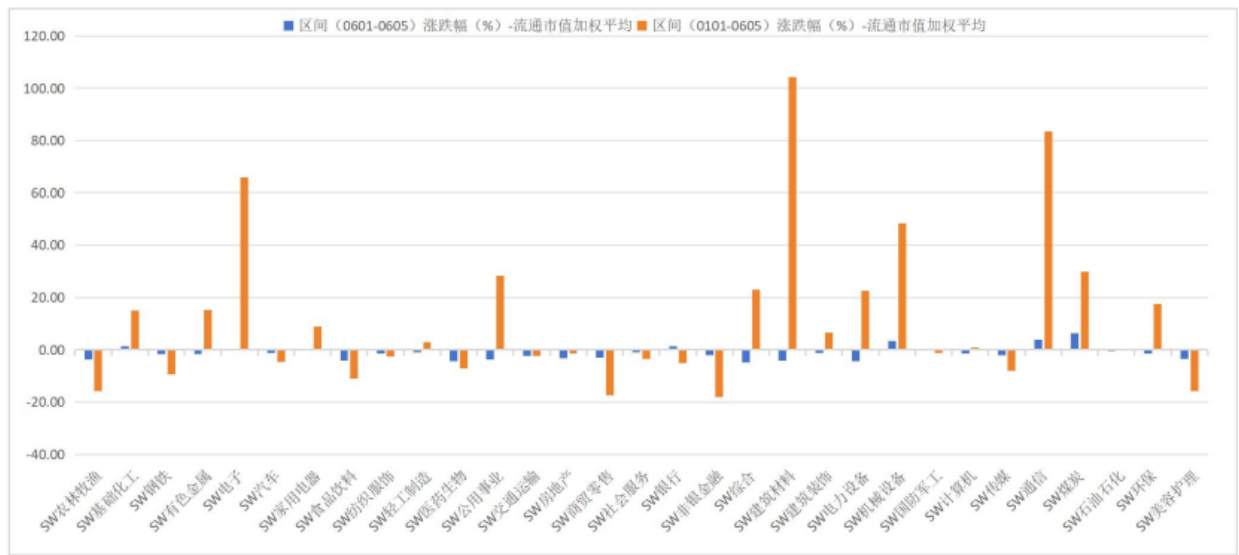
本期基金周报显示内外权益市场承压,国内股指分化,北证50走强而沪深及海外市场多回落,市场风格正向低估值板块轮动转变 。行业层面,煤炭、通信设备、机器人和仪表仪器等细分领域表现突出,焦煤等商品价格显著上涨,揭示结构性机会并存的格局 。
本报告基于本周全球大类资产的波动与宏观数据,指出能源价格与高利率预期叠加压力导致市场波动加剧,建议降低风险资产敞口,增持现金及防御性资产,耐心等待波动率企稳,并给出美元、商品、股票、债券的短期配置顺序及对美债、美元、原油、贵金属等关键变量的前瞻判断
本文梳理6月初固定收益市场的流动性与利率路径:央行上周净回笼6827亿元,资金价格在下行后回升,R001/R007回落至1.39%,显示流动性边际收敛但未见大幅转向。国债/国开债收益率分化上行,1Y/3Y/10Y分别上行2.0BP、1.3BP、1.2BP;信用债方面中短端收益率下行、利差收窄,3—5年期品种表现最佳,AAA/AA等等级信用利差明显缩窄。展望后续,理财回表季节性因素可能对配置产生支撑但总体偏中性,债市或将维持震荡,10年期活跃券在上行超过1.73%时可考虑小仓位参与,30Y-10Y利差仍有压缩空间;同时,信用债仍以3—5年期为核心配置区间,长久久期品种谨慎追涨。
本报告聚焦6月初市场,指出大盘缩量反弹,科创方向领涨,板块轮动特征明显,短期以震荡为主且成交额偏低,机构建议在风格轮动中快进快出,重点关注红利、消费与科技核心股的低吸机会。报告亦指出AI产业高景气仍支撑长期趋势,但短期估值承压,且6月全球科技巨头上市及货币政策不确定性将带来波动风险,但市场情绪逐步改善有助于底部修复。综合判断,中期仍以结构性机会为主,继续关注科创与泛科技的配置机会。
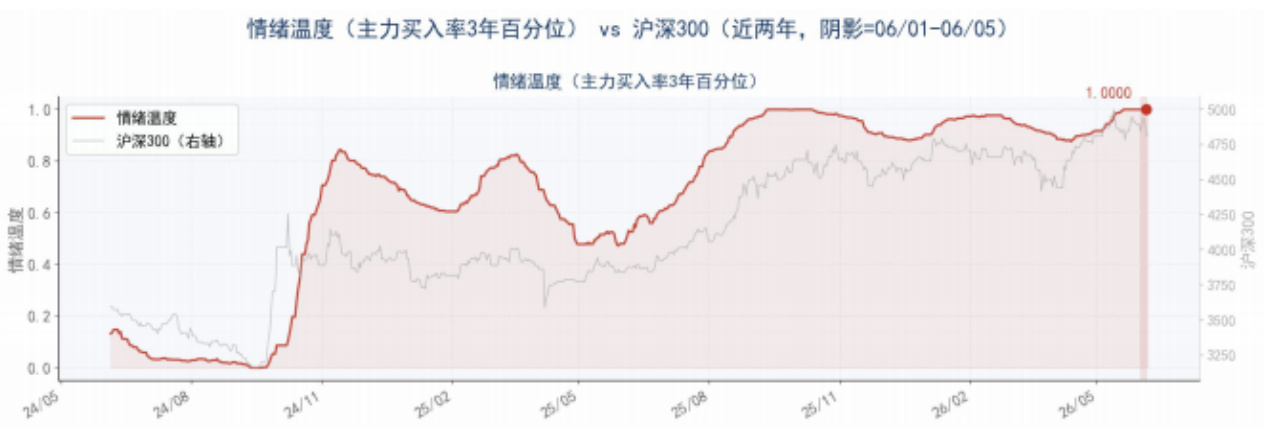
本周报告基于三维情绪模型对市场情绪进行分解与跟踪,综合判断表明情绪温度处于沸点但难以持续,情绪预期回升与市场轮动加剧并存,情绪浓度回落指向全市场分化加剧,整体处于熵增与波动风险上升的阶段,提出权益仓位维持在0%并保持谨慎。
本报告对20260601-20260605区间的行业轮动进行跟踪,显示资金偏好稳健风格,并在公用事业、商贸零售和房地产等板块出现成交集中度回升的信号,成为市场轮动中的“避风港”。同时,大制造方向的机械设备、工控设备、机器人等子行业呈现弹性配置潜力,可能在后续轮动中获得收益。报告基于成交集中度与行业内部关联度两大量化维度,揭示了Beta与Alpha行情的结构性分化及轮动规律,并提示在极端市场条件下需关注风格切换与交易成本等风险。
本期报告基于5/31-6/6及年初至今的房地产市场数据,呈现新房成交与二手房成交的阶段性回暖态势,并对区域差异及月度变化进行解读 最近7天30城新房成交面积同比增速18.2%、13城二手房同比增速44.8%、10城合计同比增速26.1%,均显示短期需求回暖信号 年初至今30城新房成交面积同比-8.9%、13城二手房同比2.6%、10城新房及二手房合计-0.3%,显示回稳但存在分化 月初至今一线城市与核心二线城市销售修复迹象明显,北京/上海/深圳新房月度同比增速分别为55.2%/64.2%/113.7%,显示区域修复的强势传导 公积金管理条例征求意见为跨地区互认及资金支持提供政策边际,有助于市场资金面与交易活跃度 投资建议维持“同步大市”评级,聚焦一线及核心二线城市的优质开发商及在二手房交易回暖中受益的地产经纪龙头,如招商蛇口、我爱我家 风险提示:盈利能力下滑、销售不及预期及政策效果不及预期等风险需关注