基于超预期的事件驱动策略
发表于 2021年7月22日上传于 2025年7月22日
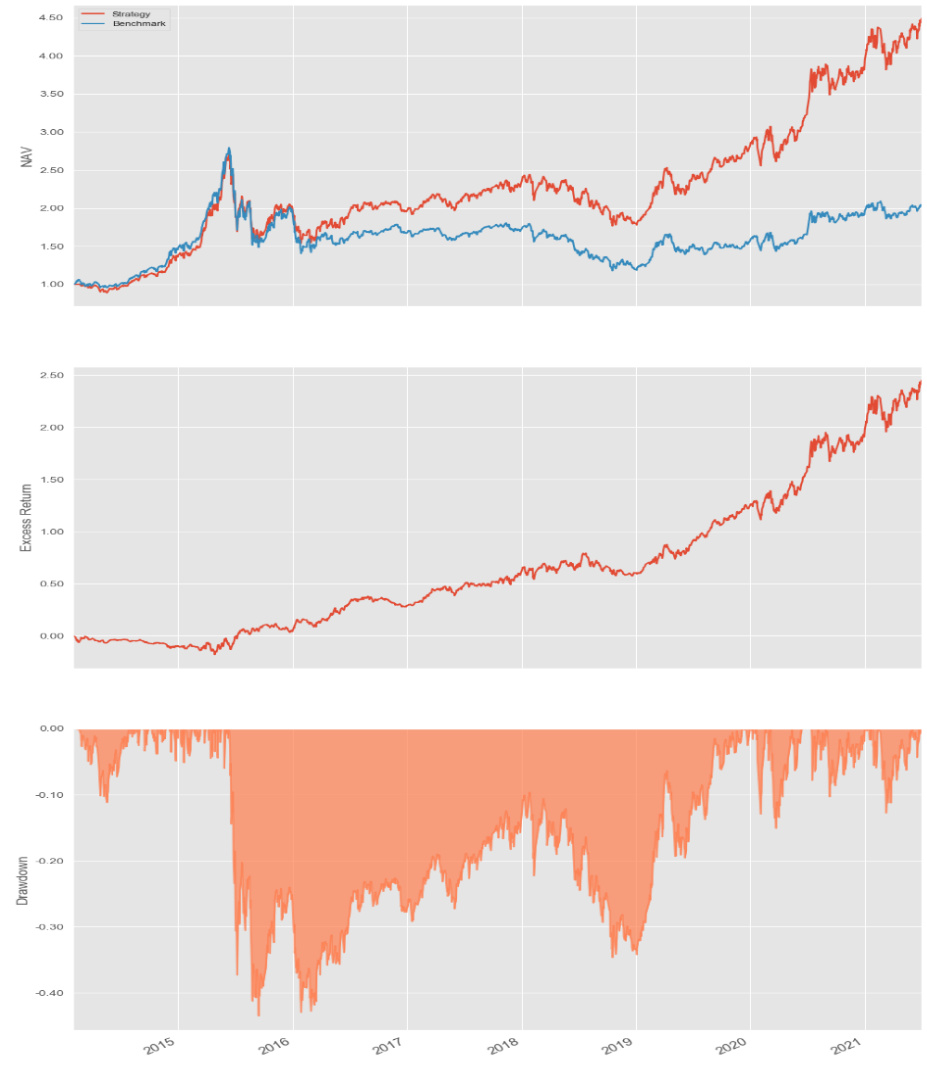
报告基于朝阳永续的超预期数据,分析师调升和文本标题超预期两种信息提示构建事件驱动策略,回测结果显示策略分别实现23.33%和23.45%年化收益率,超额收益均超12%,表明基于研究员报告角度的PEAD策略具备较强的稳定性和盈利能力。
报告基于朝阳永续的超预期数据,分析师调升和文本标题超预期两种信息提示构建事件驱动策略,回测结果显示策略分别实现23.33%和23.45%年化收益率,超额收益均超12%,表明基于研究员报告角度的PEAD策略具备较强的稳定性和盈利能力。
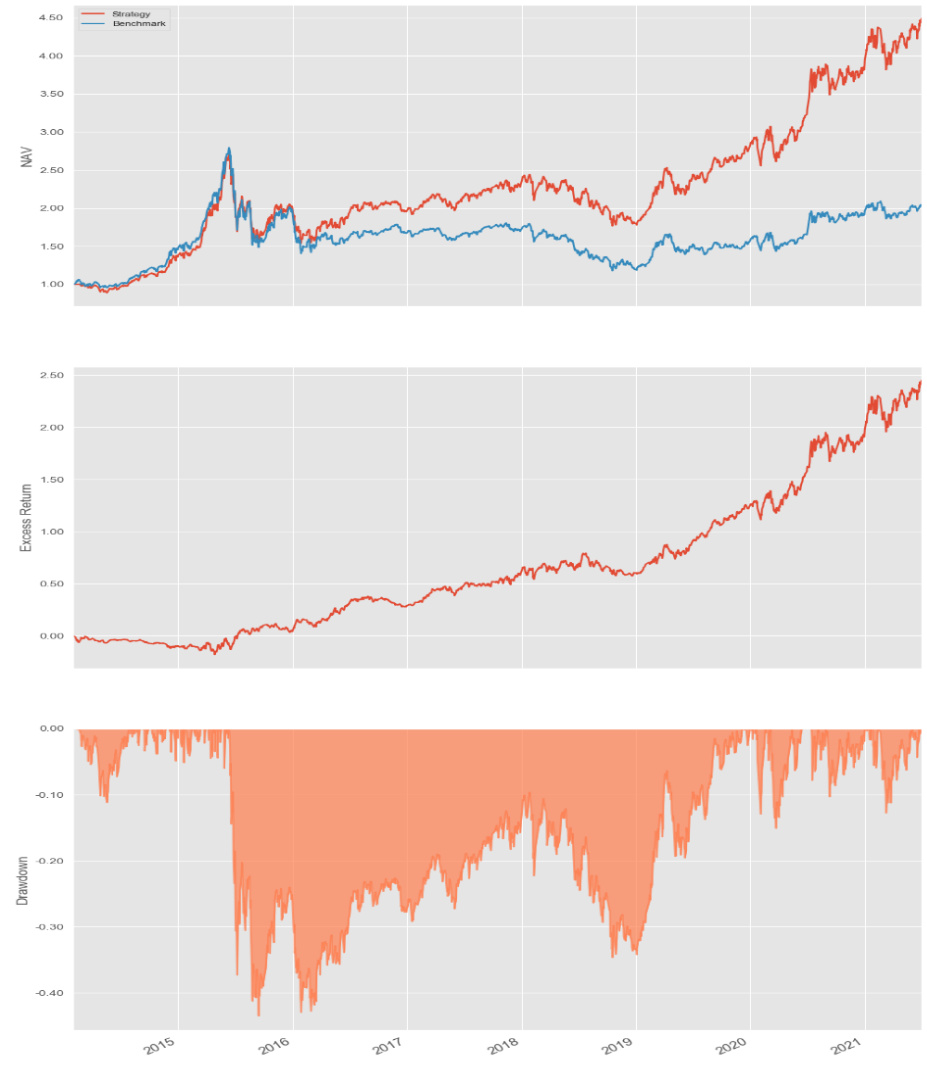
报告基于朝阳永续业绩超预期数据,重点分析分析师调升和文本标题超预期两类超预期事件,构建事件驱动策略。实证显示两策略年化收益均约23.3%,超额收益超12%,风险控制较好,验证了PEAD现象的稳健性和可投资性 。
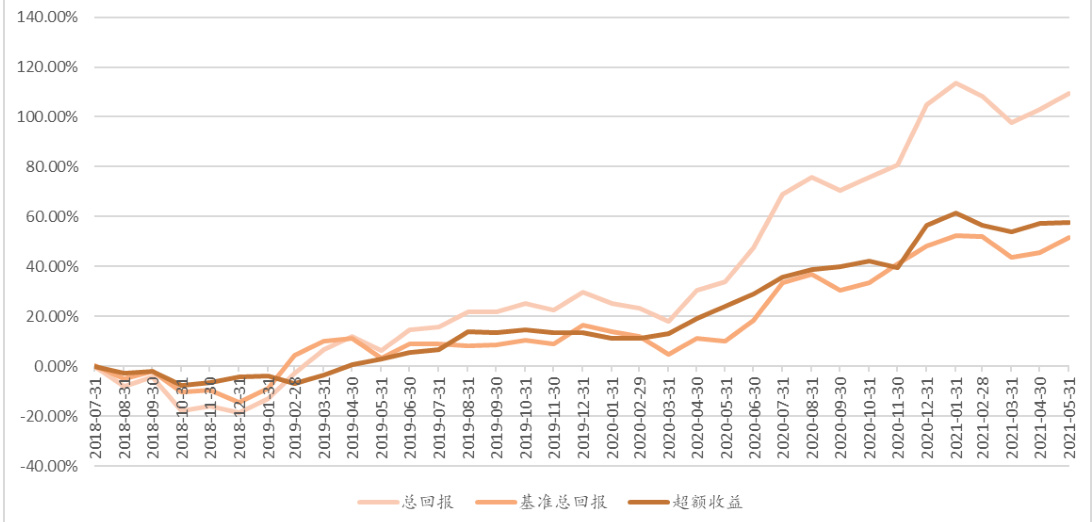
本报告基于2018年至2021年北向资金(陆股通)机构持仓数据,系统构建持仓和增持相关因子,分析不同机构类型资金(银行类、券商类)的因子IC表现,结合持仓市值排名机构因子能力,构建多套量化选股策略,回测结果显示基于银行类资金持仓市值占比构建的组合年化收益率高达30.91%,夏普比率1.25,表现优于全量北向资金策略,个别机构如摩根士丹利的持仓因子表现尤其突出,反映出北向资金动态调整对短期收益影响显著,静态持仓因子则对长期收益具有更好预测力。
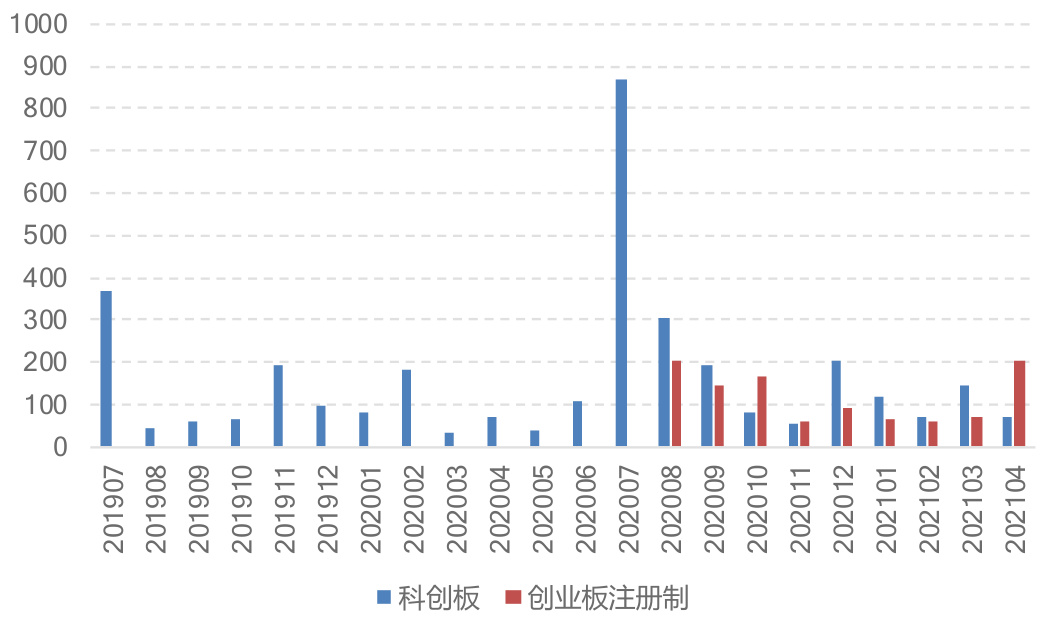
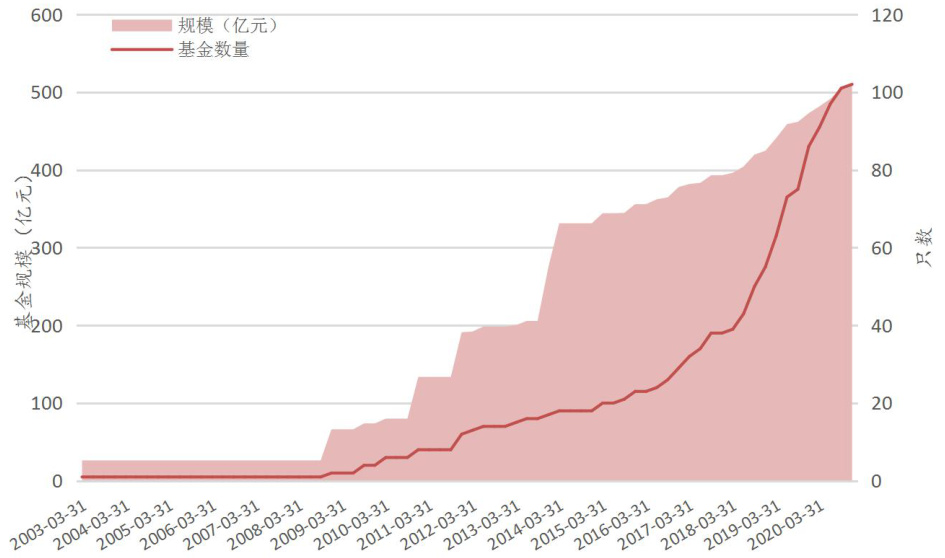
报告系统介绍了打新基金的现状、收益测算方法及筛选策略表现。科创板与创业板新股募资规模稳定,A类投资者参与度持续提升,网下配售及实际获配占比高。通过理论模型和历史数据,预计2.5亿规模基金获打新收益增强约12%。基于获配率、收益贡献等指标筛选的偏股、平衡、偏债三种基金组合均表现优异,偏股型年化收益达41.96%,偏债型在回撤控制上更优,平衡型策略兼顾收益与风险。整体显示打新基金在当前市场环境下仍具吸引力 。

本报告系统分析了中国指数增强基金市场发展情况,重点集中于沪深300和中证500两大标的的指数增强基金表现。通过收益拆解,将指数增强基金的收益来源细分为被动Beta收益、打新收益和剩余Alpha收益,揭示打新成为近年收益增厚的重要途径;量化选股仍是Alpha的核心贡献者。报告还针对2021年1月至4月基金打新收益及剩余Alpha分布进行了详尽分析,筛选出增强能力突出的领先基金,为投资者提供了清晰的基金选择参照
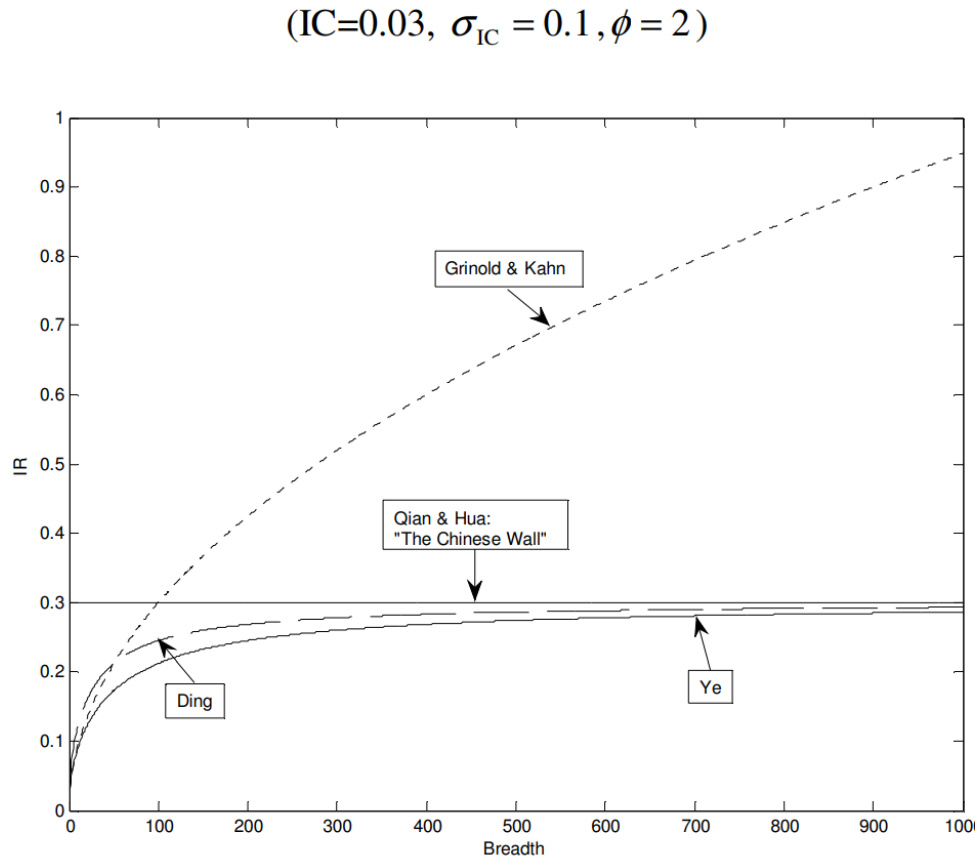
本报告系统介绍了信息比率(IR)的多种定义与演变,涵盖Grinold(1989)基本定律及后续Clarke、Qian、Ye、Ding等学者基于约束条件、策略风险和信号波动性对IR的改进。通过理论推导和实际因子IR对比,阐释不同模型在不同市场广度和IC波动下IR表现的差异,提升对主动投资组合管理中策略稳定性评价的理解
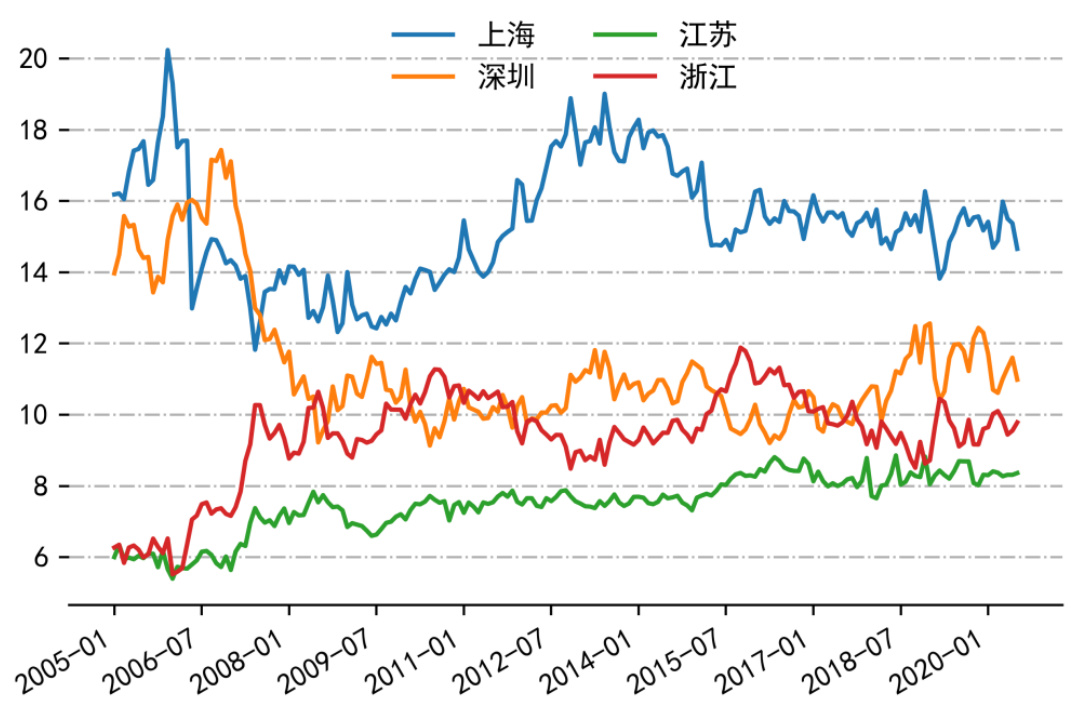
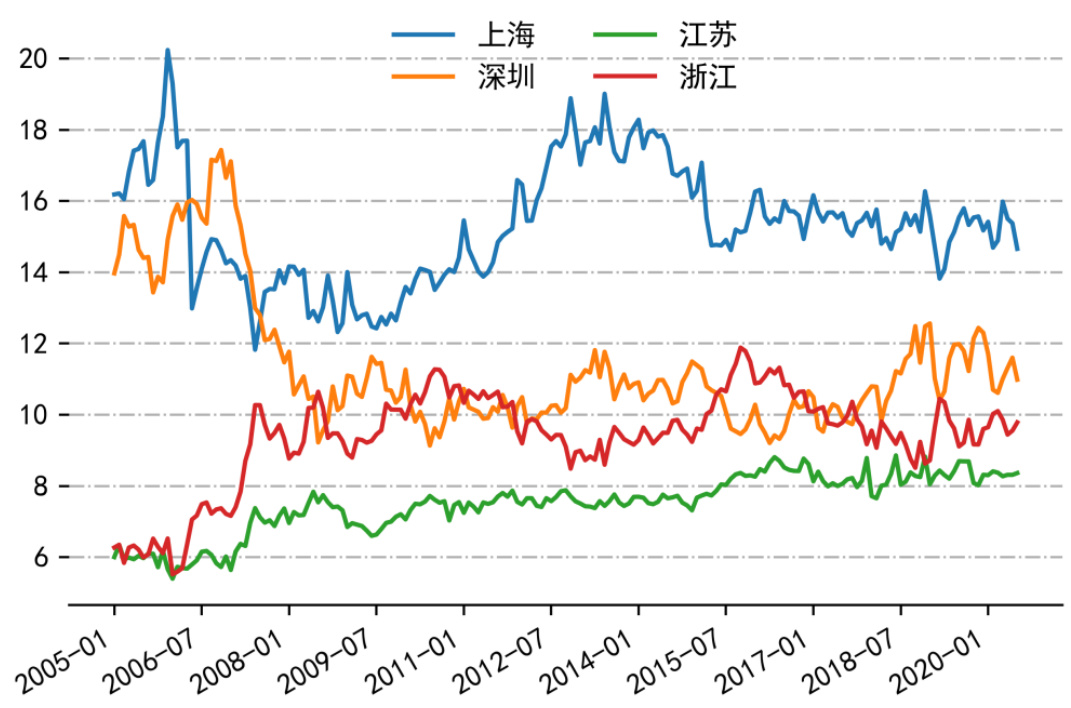
本报告基于深交所分地区交易额数据,构建沪深和江浙资金比例的择时策略,认为沪深资金代表机构资金具有较好后市持续推高能力,江浙资金代表游资表现短期反向指示。两策略2005年以来在深成指数等多指数上均表现出稳健的择时能力,2021年5月信号延续偏多,推荐继续持仓。沪深策略年化收益率达13.34%,回撤控制在约10%,胜率适中,整体表现优于江浙策略。
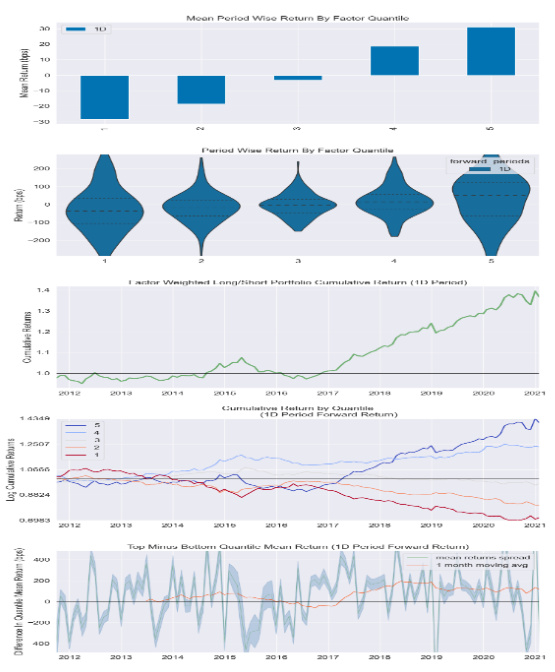
本文基于多元回归法和预测组合法,构建了基本面动量因子(FIR)并在A股进行了实证检验,结果显示自2016年下半年起基本面动量策略表现稳定,取得显著超额收益。多元回归法表现优于预测组合法,EPS因子表现最佳,FIR因子整体优于原始基本面因子,展示了基本面因子动量在量化选股中的应用价值
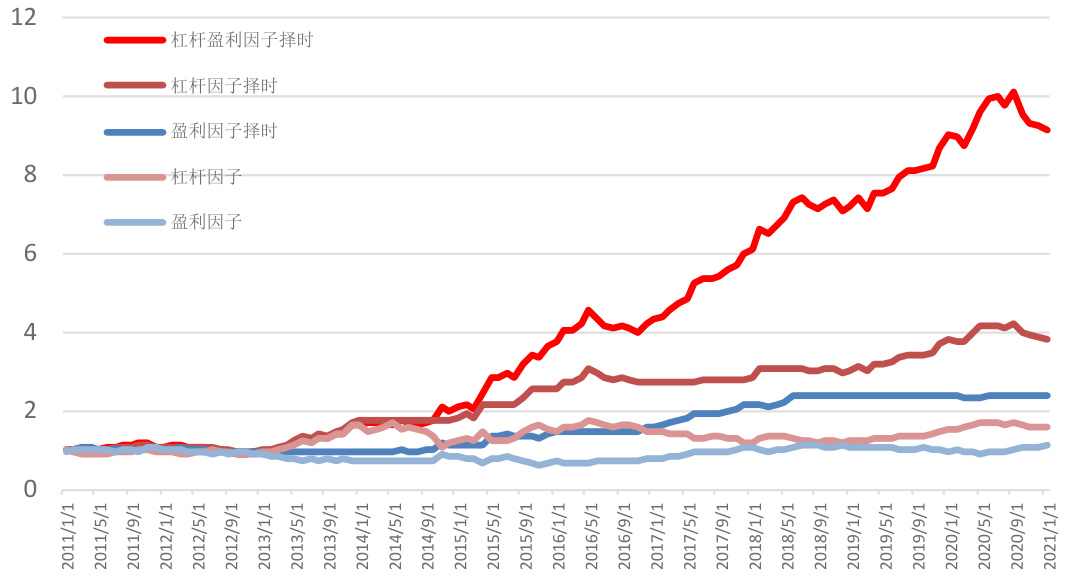
本报告分析杠杆因子和盈利收益因子间的相关性及其与信贷周期的关联。通过构建以M2同比指标为核心的领先指标,实现因子间的风格轮动,显著提升组合收益率并在中证500中验证了回测策略的有效性,年化收益达15.74%,具有较好的风险收益表现。
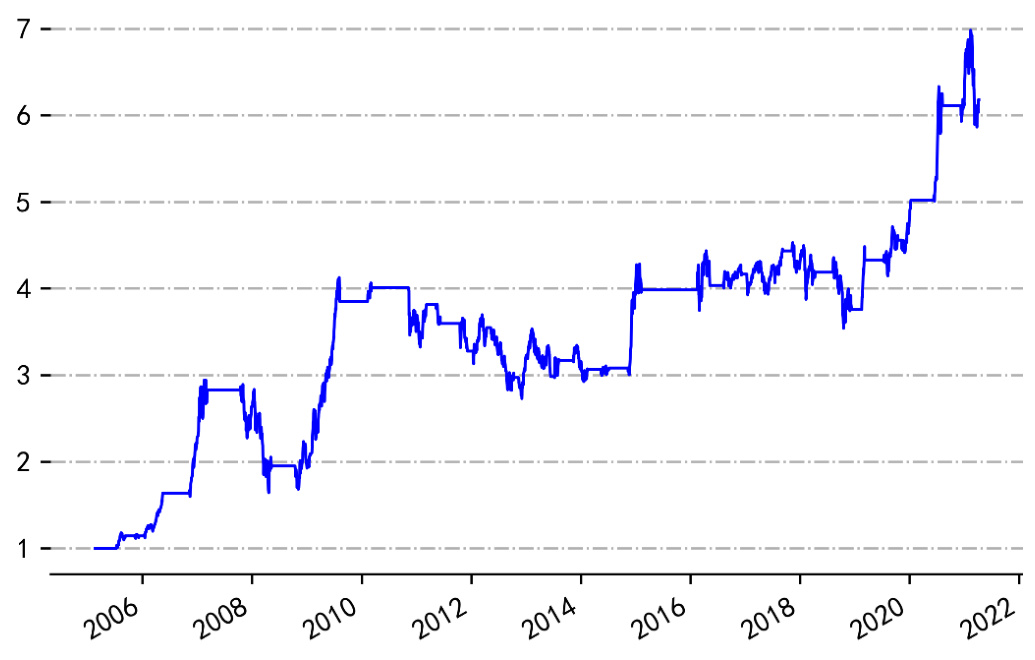
本报告基于深交所公布的各地区成交额数据,设计了以沪深资金和江浙资金占比为核心的择时策略。研究显示,沪深资金代表机构资金,成交占比上升预示市场将温和上涨;江浙资金代表游资,其成交占比变化则反映市场情绪的转向。策略回测显示,沪深策略年化收益约14.54%,年初以来胜率超过60%,多项指数(深成指、上证50、沪深300、中证500)均表现出显著正收益和较好风险控制,验证了成交活跃度指标在市场择时中的实用价值
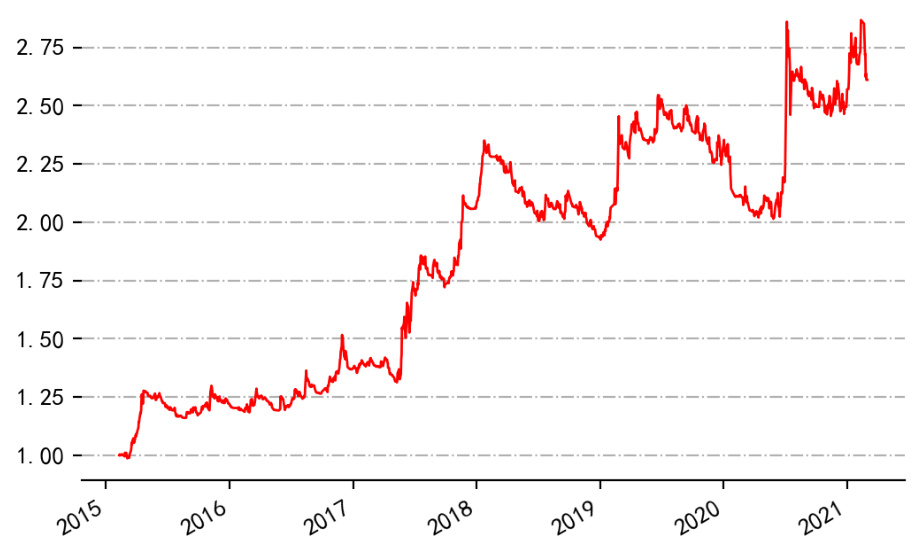
本报告系统介绍了三种期权资产配置思路,包括尾部风险对冲策略、期权做多中国策略以及期权固收+策略。通过对中国市场50ETF期权及多种期权策略的实证回测,发现配置期权能有效降低策略回撤并提升收益表现,尤其是实值期权配置表现最佳,年化收益率、回撤率和夏普率均优于对比标的。期权固收+策略结合债券底仓,实现稳健的收益增强,满足低风险投资需求
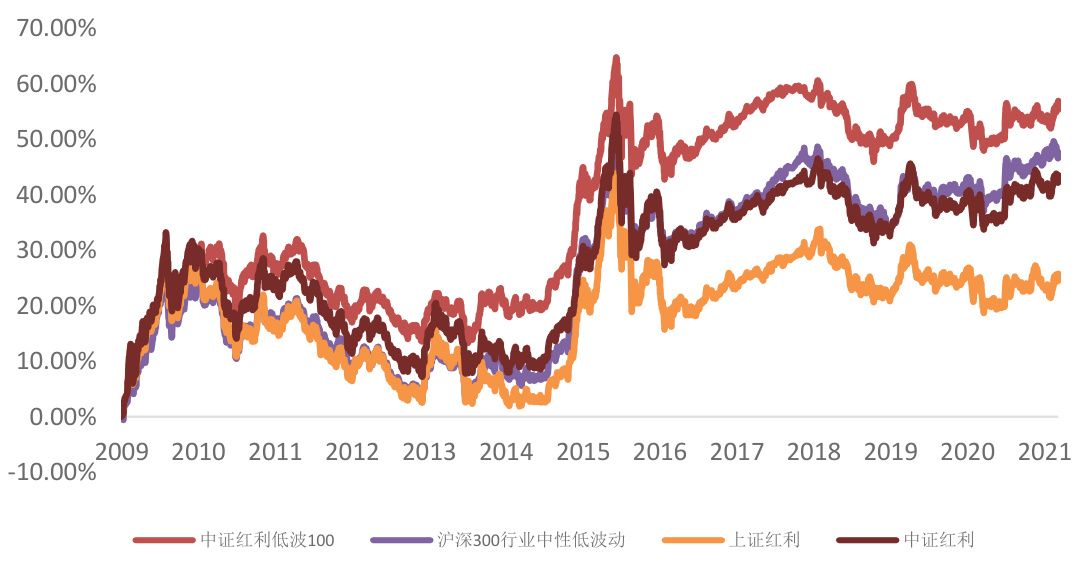
本报告聚焦于经济复苏周期背景下Smart Beta策略的投资价值,重点分析了中证红利低波100指数的双因子(红利因子+低波因子)构建及其优势。报告指出,该指数主要覆盖传统顺周期高分红低波动行业,历史收益表现优异,估值处于底部反弹阶段,风险调整后收益稳定,具备厚安全边际及长期配置价值。结合景顺长城中证红利低波100ETF产品特性,提出适合顺周期行业及风险偏好稳健投资者的ETF选择方案
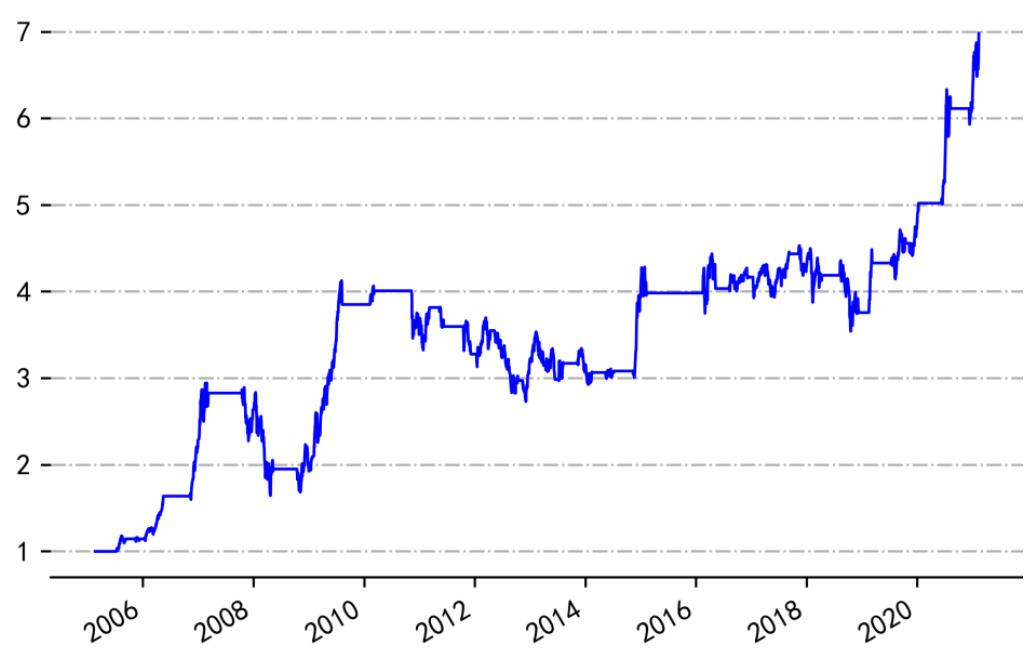
报告基于深交所分地区成交额数据,分析沪深与江浙资金占比对市场情绪的指示作用,提出两种量化择时策略。沪深资金代表机构资金,江浙资金代表游资,分别构建择时信号。策略在深成指数、上证50、沪深300、中证500等多个指数上进行了回测,近年胜率和年化收益均表现较好,最大回撤控制合理,动态反映市场情绪,为投资者提供择时持仓指导 。
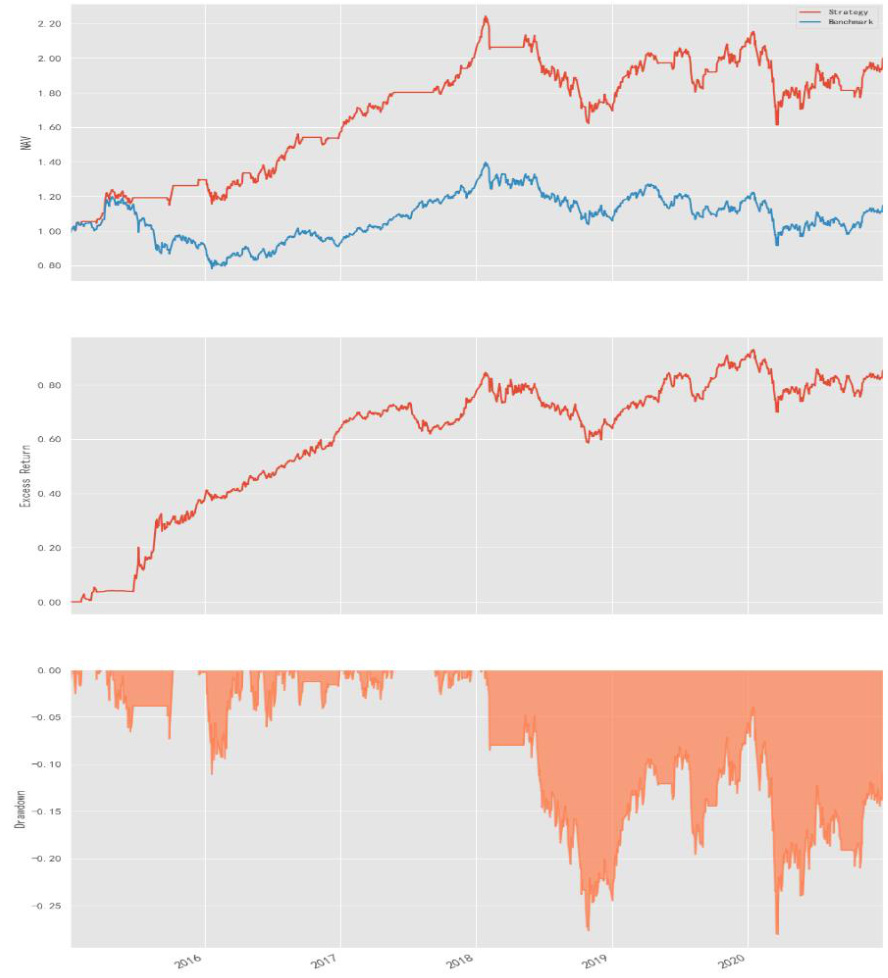
本文系统分析了港股通南向资金的时间序列特征及其与市场关键指标的相关性,发现南向资金具有显著的择时能力和选股能力。基于资金流向数据,构建布林带择时策略,年化超额收益达14.7%,夏普比率0.89;基于成交活跃股和持仓变动构建选股组合,最高年化收益达41.3%,显著跑赢恒生指数。策略回测结果证明南向资金是捕获港股市场Alpha的重要指标,为投资者提供了有效的量化投资方案。
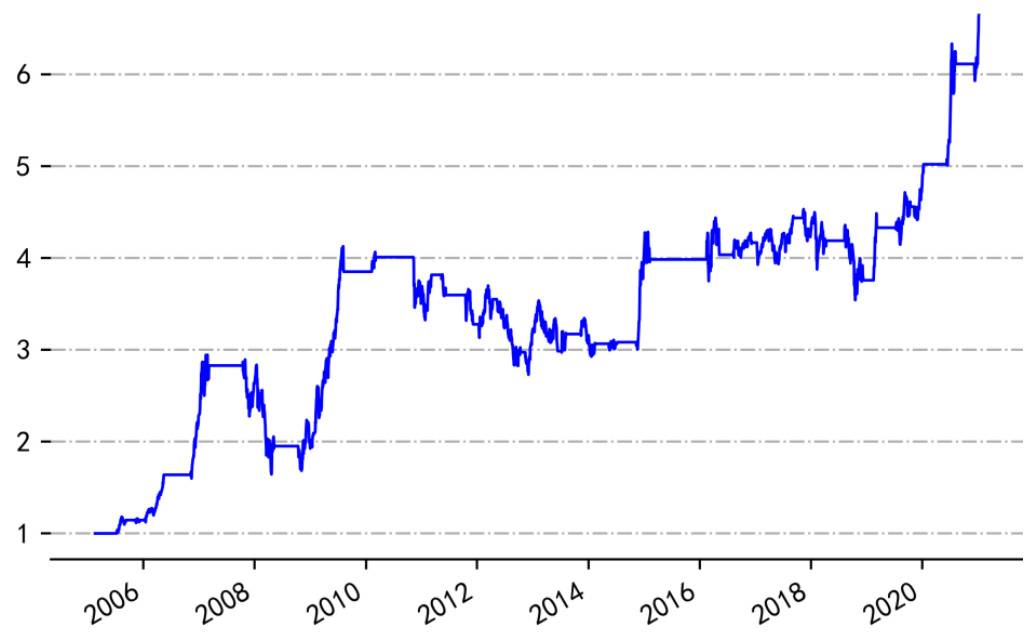
本报告基于深交所分地区成交额数据,构建沪深和江浙资金成交占比择时策略,代表机构与游资的资金动向。策略表现出良好的择时能力,沪深资金策略2005年以来年化收益率达14.27%,江浙资金策略在中证500上胜率超过58.76%。两者近期回撤控制在10%以内,胜率提升,显示当前市场情绪乐观,适合继续持仓
本报告围绕中国A股市场春季躁动(日历效应)展开系统研究,通过历史月度及季度涨幅数据和最大涨幅与回撤比值定义,分析春季躁动在不同主要指数(上证指数、中证500、创业板指)及行业的表现。结果显示,近年大盘(上证综指)春季躁动趋弱,创业板指和中证500表现较为明显,部分行业如医药、轻工制造、计算机、消费者服务在一季度具有较高的平均收益率和上涨概率。报告对春季躁动现象的形成机制、表现频率及行业差异进行了深入探讨,为投资者提供了布局建议。
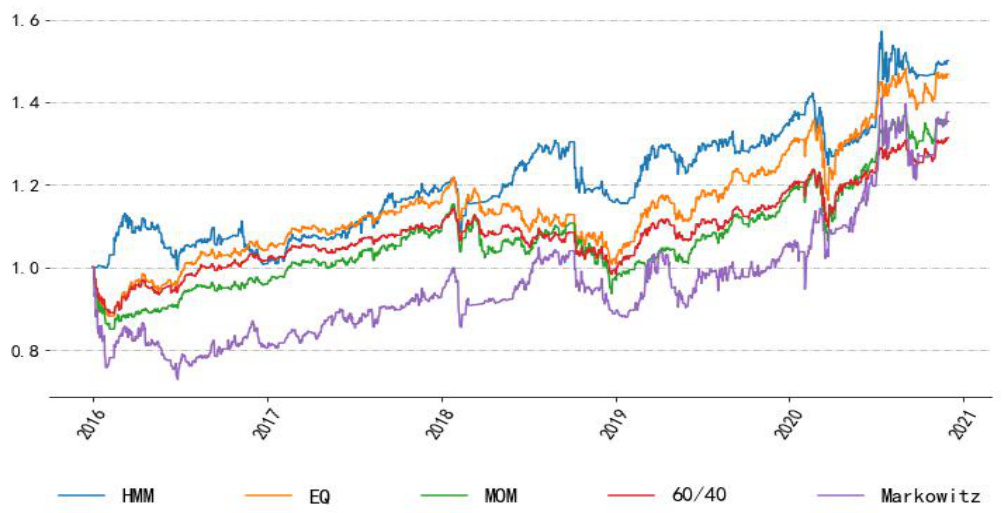
本报告创新性地将隐马尔科夫模型(HMM)应用于大类资产动态配置策略,通过识别潜在市场状态(上行、震荡、下行),实现资产的动态择时和调仓。结合资产收益与收益风险比作为观测变量,提高了市场状态识别的精准性。回测显示,HMM策略在全球大类资产配置中整体收益和风险控制均优于传统等权、60/40、动量及均值-方差模型,尤其在大类资产配置中的择时能力明显,行业配置效果一般。该模型在FOF基金筛选中有潜在应用价值,为基金择时能力的量化评价提供新思路
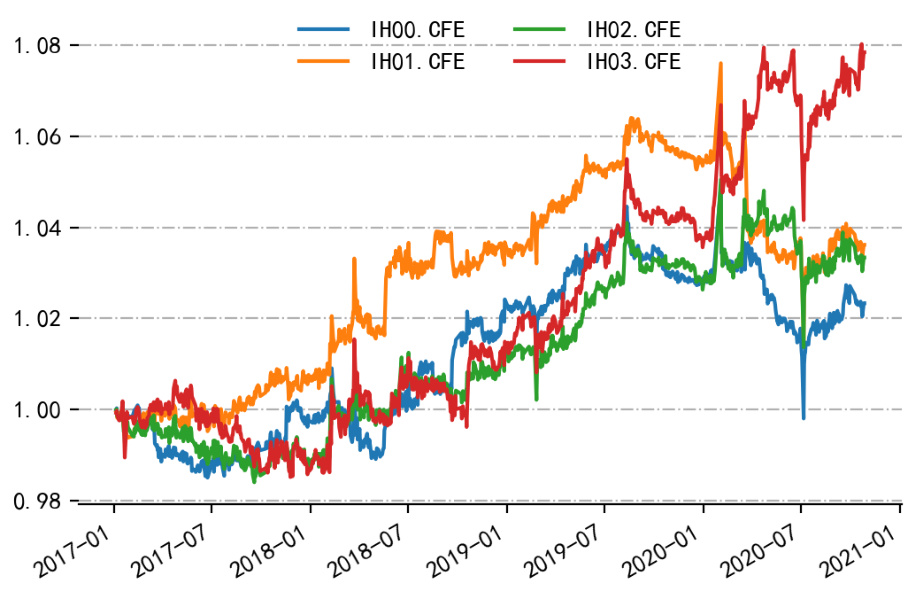
本文系统研究了股票持仓时利用股指期货及期权进行对冲的多种方案。通过量化分析不同合约月份、换仓时机及合约类型对对冲成本和收益的影响,发现股指期货远月合约优于近月合约,提前换仓优于持有至到期;期权合成现货对冲效果优于股指期货,且近月期权表现更佳,持有至到期优于提前换仓。