Asymptotic universal moment matching properties of normal distributions
发表于 2025年8月5日上传于 2025年8月7日
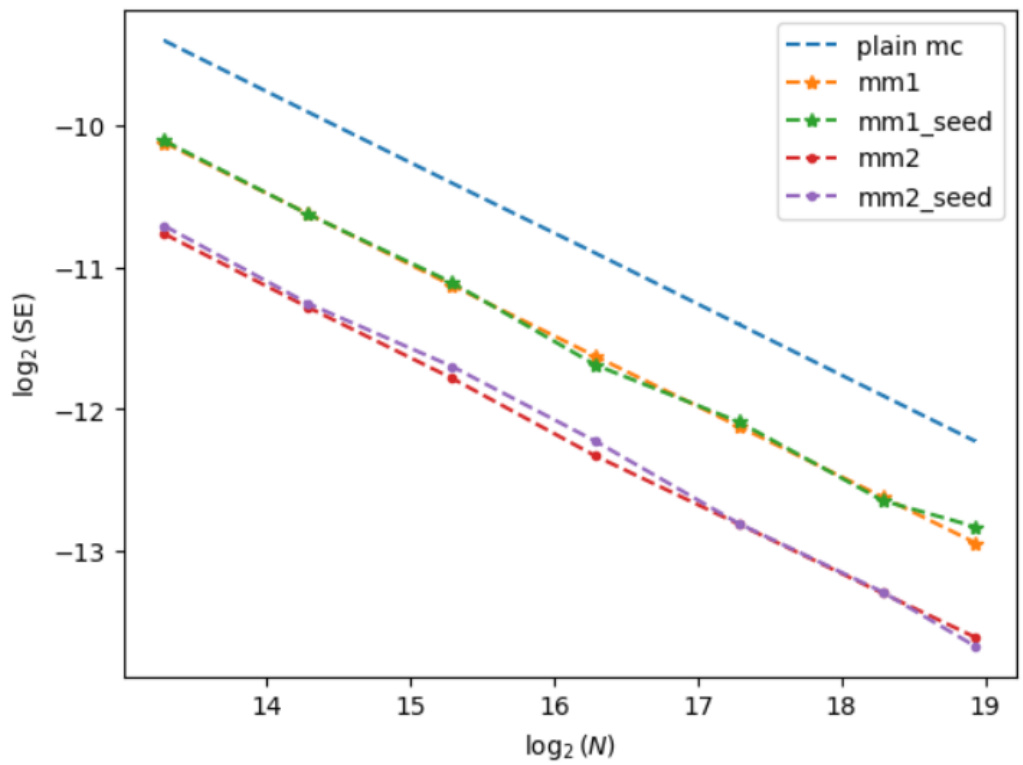
本文系统分析了蒙特卡洛模拟中动量匹配(moment matching)技术的渐近方差降低性质,证明了正态分布是唯一保证一阶和二阶动量匹配渐近方差降低的分布。此外,给出了针对正态分布的高效仿真方差估计公式,并提出了适用于任意连续分布的非线性动量匹配方案,确保渐近方差降低。实验结果验证了理论性质和方差估计有效性,为金融衍生品定价等高维模拟问题提供实用理论工具