天风证券-金融工程:海外文献推荐第274期
发表于 2023年12月8日上传于 2025年5月26日

本期海外文献推荐聚焦股票价格异象中的价值取向解释、技术溢出对公司投资及股票收益的影响,以及投资者注意力分配导致的流动性冲击股票收益的延迟反应。实证研究表明价值取向强的异象有更高超额收益,技术溢出水平调节投资与收益的关系,且信息环境影响价格反应速度,为量化因子构建和资产配置提供了新视角 .
本期海外文献推荐聚焦股票价格异象中的价值取向解释、技术溢出对公司投资及股票收益的影响,以及投资者注意力分配导致的流动性冲击股票收益的延迟反应。实证研究表明价值取向强的异象有更高超额收益,技术溢出水平调节投资与收益的关系,且信息环境影响价格反应速度,为量化因子构建和资产配置提供了新视角 .

本报告系统梳理并推荐了三篇关于投资者关注度、市场状态与行业动量、中国波动率指数与投资者情绪等核心主题的海外文献。研究揭示了异常关注度在不同市场状态下对行业动量收益的预测能力,采用多因子聚合方法展现关注度对股市回报率的负向预测,并从多维度验证了中国波动率指数作为情绪表征的有效性,进而提出基于关注度的行业轮动策略优于传统动量策略,为投资者行为研究及量化策略设计提供了重要参考 。
本报告基于Gao等(2021)研究,实证分析媒体报道对企业投资效率的影响。研究发现媒体曝光度能减少投资不足但同时增加过度投资,且这种影响在信息不对称高和公司治理弱的公司中更明显。媒体报道通过缓解信息不对称和加强监督作用改善投资效率,但也通过激发CEO过度自信导致过度投资。媒体的信息传播功能尤为关键,投资和非投资相关新闻均影响投资行为,研究结果对投资者和政策制定具有重要启示。

本报告基于Beardsley等(2021)文献,研究了企业是否通过调整税收支出进行盈余管理以满足或超越个别分析师的盈利预测。结果表明,企业在管理前盈利超过一致预期时,会提高ETR进行盈余储备;在管理前盈利低于多数分析师预测时,会降低ETR以增加利润,且管理层盈余管理行为会考虑个别分析师预测的差异,尤其关注关键分析师的预测。此外,减少ETR使企业更有可能击败额外分析师预测的可能性显著高于增加ETR时未达预测的概率,体现了盈余管理的战略性 。

本报告基于美国股票型共同基金数据,采用高斯混合能力分布模拟,评估了7种基金筛选方法在小样本和大样本下的表现差异。结果表明,多数基于长样本的模型对短样本推断存在误差,bootstrap法和FDR法在小样本情况下表现较优,且筛选方法表现差异与样本大小密切相关,为基金投资者提供了重要参考。

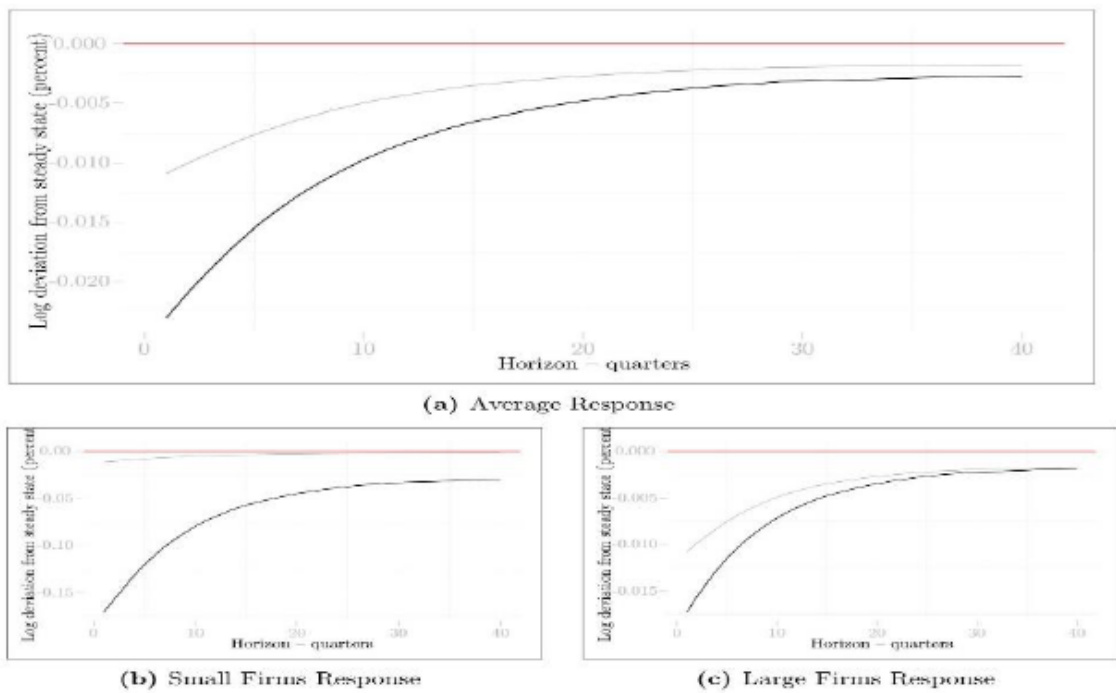
本文基于美国战后数据,系统检验了货币政策冲击在产出响应中的非对称效应,区分了积极与消极、大冲击与小冲击及低方差条件,发现消极货币供应冲击对实际经济影响更大,且只有小的消极冲击具有显著作用。这为理解货币政策的动态传导及制定更有效的政策提供了实证支持 .
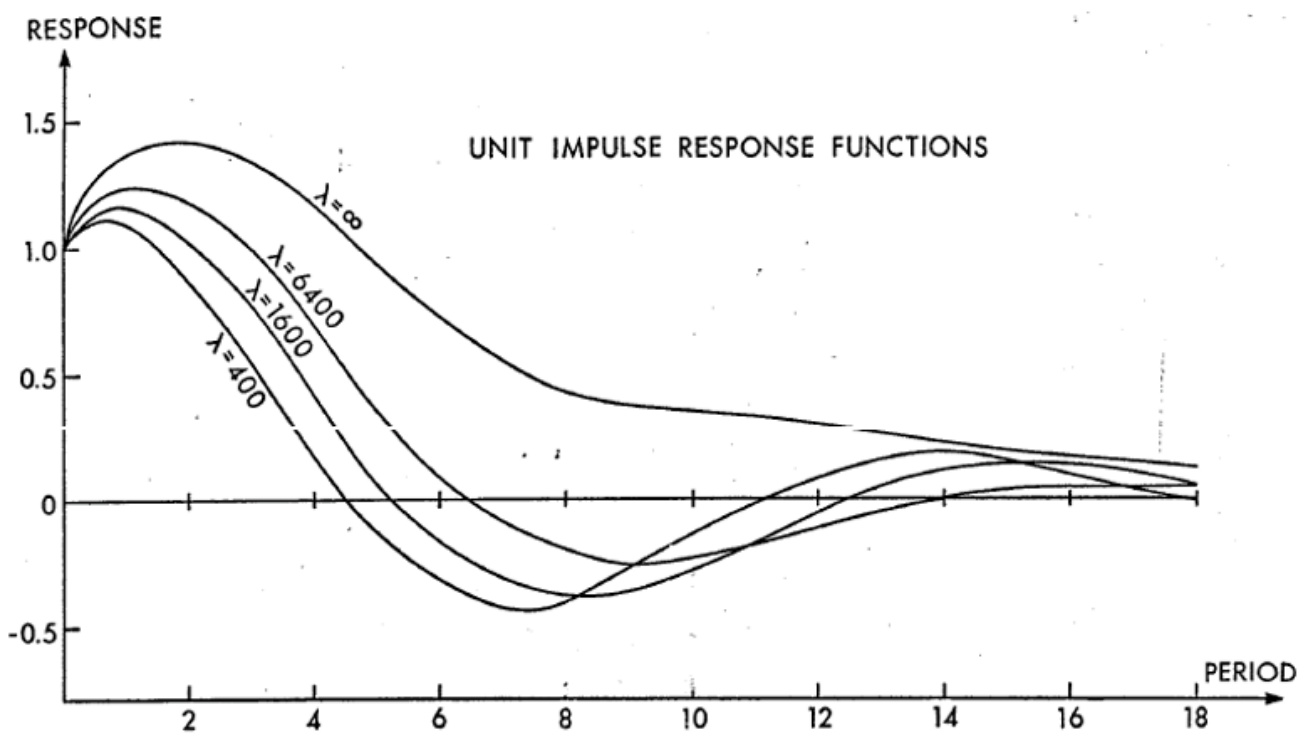
本报告基于季度数据,通过Hodrick-Prescott滤波方法将战后美国经济时间序列分解为平滑增长趋势与周期性波动分量,分析其波动特性及与实际产出的协方差关系。研究指出,采用平滑参数λ=1600较合理,周期分量反映了快速变化因素,数据结果验证了理论框架。通过脉冲响应函数和自回归模型测算,不同经济变量与GNP表现出稳定的相关性和变异性特征,为理解经济结构变动与波动提供了实证基础
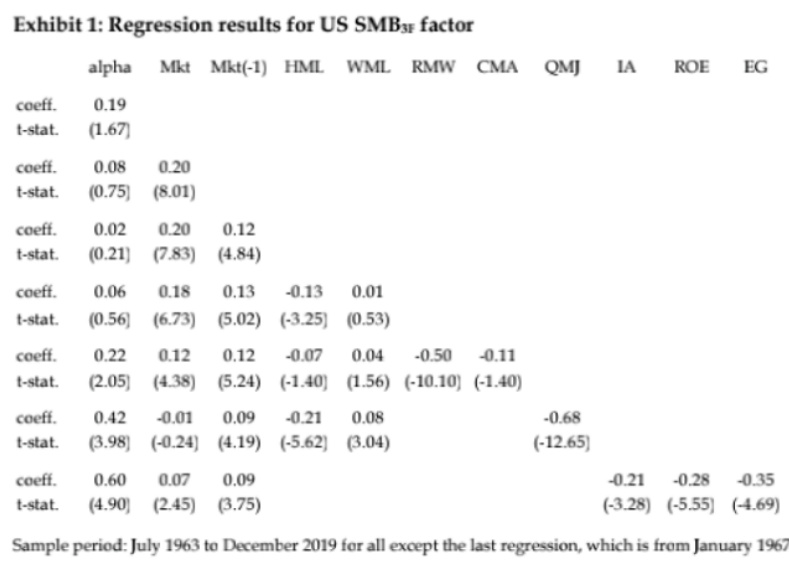
本报告基于Blitz等文献,深入分析了规模溢价在美国及国际市场的表现差异,发现控制质量因子后美国规模因子体现出显著的正alpha,但这种alpha更多由质量因子的空头端驱动,事前难以捕获。尽管规模因子本身弱,规模暴露却能显著增强其它常见因子的风险调整收益,特别是在小盘股中,小盘股成为释放价值、动量等因子潜力的重要催化剂。
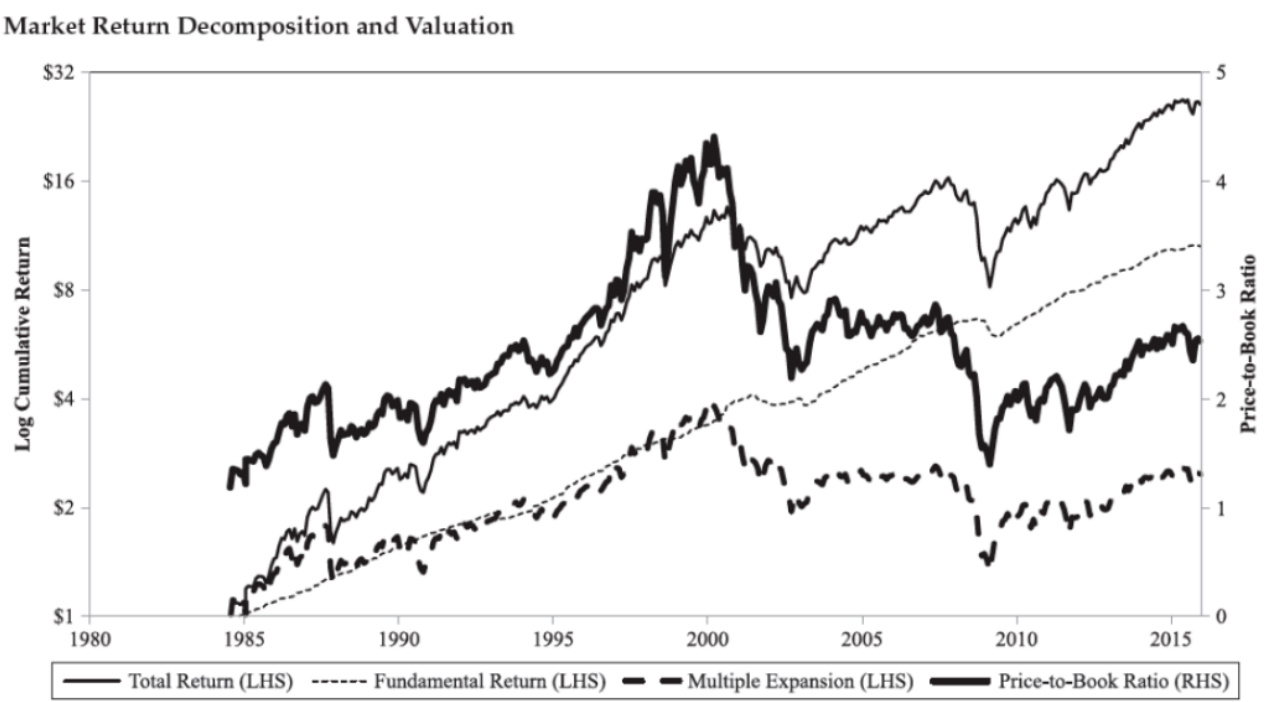
本文通过收益分解方法将因子收益拆分为业绩增长和估值变化两部分,分析价值、动量、质量及V-Q四个常见量化因子的收益来源。发现价值与V-Q因子的超额收益主要来自估值增长,而动量与质量因子的收益则主要来自业绩增长。投资者可据此依据风险收益偏好合理配置因子类型,实现更有效的量化投资策略配置 。

本文提出一种基于公司历史基本面特征构建的特征预测方法,用以减少传统估计分析师预测误差的偏误,发现投资者系统性过度重视分析师预测,忽视基于公司特征的乐观度信号,导致价格未充分反映分析师预测误差中可预测的成分。通过构建基于特征预测乐观度的新指标CO,对公司排序形成多空组合,长期获得显著异常收益,尤其在信息环境差异明显和收益消息敏感度高的公司中表现更佳,验证了该方法比传统基于回归的误差预测方法具有更强的预测能力和市场适用性。研究进一步通过风险调整和条件测试,确认分析师预测被过度重视而非风险因素驱动。结果对投资者行为和监管政策具有重要启示
本文基于FLY第三方信息平台对分析师推荐信息的泄露及再发布进行研究,发现其加速了股票价格的调整过程,提升了信息传播速度。研究显示,泄露样本在公告日当天表现的异常收益显著高于未泄露样本,但这削弱了卖方经纪商为客户赚取超额收益的能力,挑战了传统卖方研究行业的商业模式 。

本报告基于MSCI ESG评分对2007-2017年全球股票市场数据进行研究,分析ESG筛选对被动投资和Smart Beta投资组合的影响。研究发现,ESG排除法显著提升投资组合ESG得分,且不降低或轻微提高风险调整收益表现。ESG筛选导致投资组合存在区域和行业偏倚,欧洲和科技股超配,能源和金融股低配;且加剧了对规模(大型股)和质量因子的暴露。在Smart Beta策略中,ESG筛选普遍提升夏普比率,改善风险收益特征,且目标因子暴露虽有减少但未逆转策略本质。整体结论是,ESG整合可以在不损害绩效的前提下提升投资组合的社会责任表现,为投资者提供了有效的策略优化路径

本文基于美国证监会Regulation SHO试点项目,通过双重差分模型实证分析发现,卖空限制放松后试点股票收益同步性显著提升,且收益同步性与股票价格信息含量呈正向相关,挑战了低同步性意味着高信息含量的传统观点。高机构持股、高流动性和高分析师覆盖度股票中该效应更为显著,结果对以同步性作为信息含量反向代理变量的研究提出重新检验的必要性 .
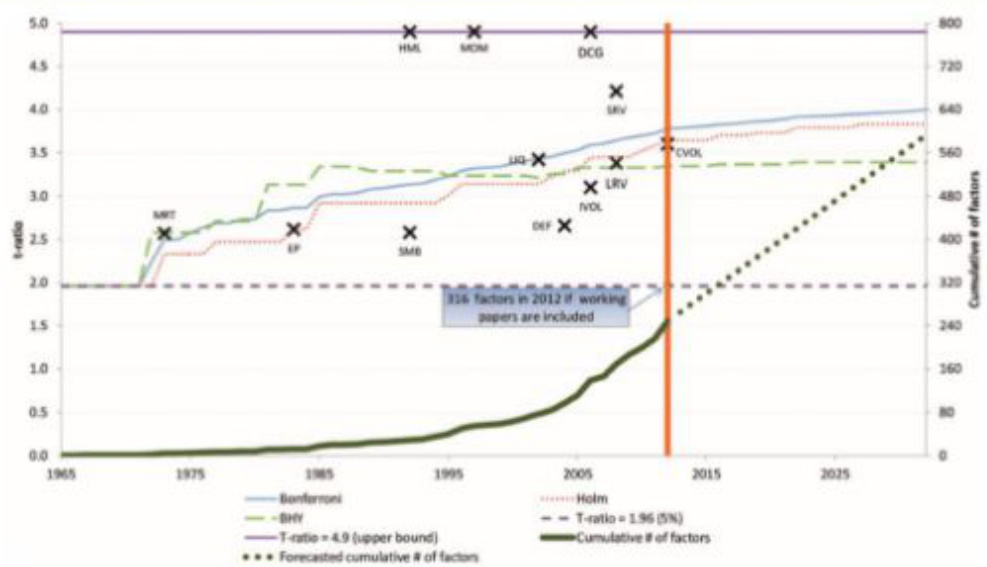
本文系统回顾和量化分析了资产定价领域中因子有效性检验的多重检验问题。通过对超过316个因子及其检验结果的统计及仿真分析,提出了一个分层p值校正框架,并推荐因子t统计量的显著性临界值应超过3.0而非传统的2.0,强调因子发现中的假阳性风险及多重检验的重要性。文中还探讨了不同多重检验方法(Bonferroni、Holm、BHY)的适用情况和调整效果,以及因子收益率相关性的影响,提出未来资产定价研究的新标准

本文提出分析师预期的粘性是解释盈利类股票收益异象的重要机制。通过构建动态粘性期望模型,结合I/B/E/S分析师EPS预测和CRSP股票收益实证,发现盈利异象在分析师预期粘性强且利润持续性的公司中更为显著,验证了“预测误差由粘性预期导致盈利能力异象”的假说 。

本文研究了宏观经济风险如何影响股票因子收益,构建了七个反映经济预期和冲击的宏观状态变量,揭示了因子收益对宏观变量的高度敏感性。研究发现传统的低相关性因子并不一定能有效分散宏观风险,而通过MRD分配策略可显著降低因子组合对宏观经济风险的依赖性,为多因子投资提供了更有效的风险管理路径。