缩量信号如期出现,聚焦科技与周期
发表于 2026年3月1日上传于 2026年3月1日
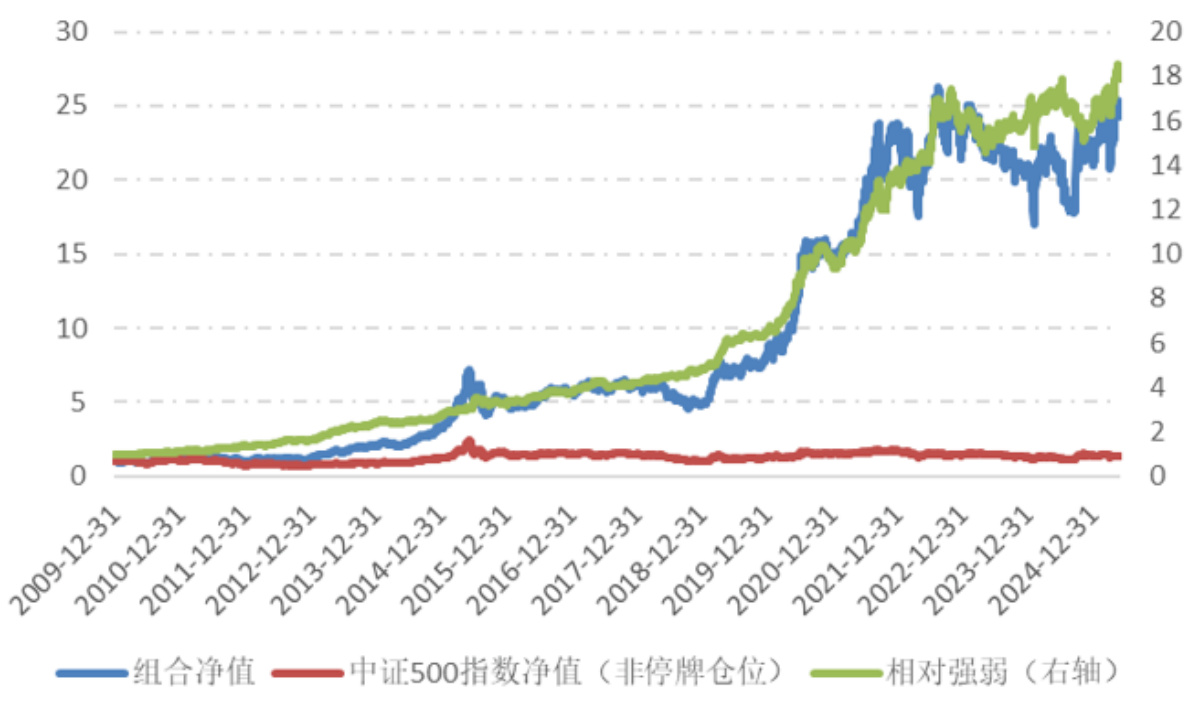
本报告判断市场已重回上行趋势、赚钱效应为1.91%,在成交未显著萎缩或赚钱效应转负前维持积极仓位(建议仓位80%),并建议关注科技(算力、半导体、通信)与周期(有色、化工、建材)相关板块;报告同时介绍并回测了三类量化策略(戴维斯双击、净利润断层、沪深300增强),均显示长期稳定的回测超额表现,为多策略组合配置提供依据
本报告判断市场已重回上行趋势、赚钱效应为1.91%,在成交未显著萎缩或赚钱效应转负前维持积极仓位(建议仓位80%),并建议关注科技(算力、半导体、通信)与周期(有色、化工、建材)相关板块;报告同时介绍并回测了三类量化策略(戴维斯双击、净利润断层、沪深300增强),均显示长期稳定的回测超额表现,为多策略组合配置提供依据
本报告判断市场处于震荡格局,核心观测变量为短期风险偏好与成交量变化,节前两市成交已降至作者提出的2万亿触底信号,结合海外利好和日历效应,短期风险偏好有望回升,建议以WIND全A为主体维持80%仓位;报告同时汇报三类量化选股/增强策略(戴维斯双击、净利润断层、沪深300增强)的历史回测与近期表现,并重点推荐科技算力链与超跌有色、化工等周期板块作为中短期配置方向
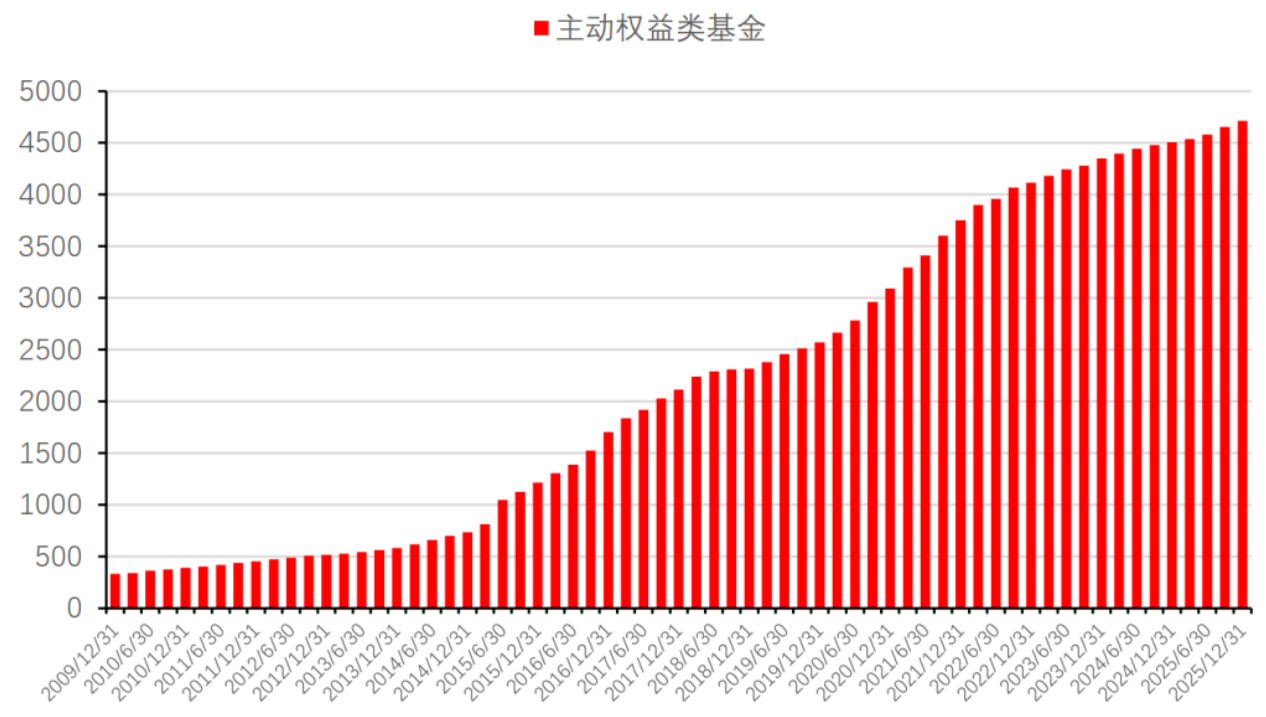
本报告基于Wind 数据,解析2025年四季度公募主动权益类基金在数量、规模、仓位及重仓股层面的变化,发现:主动权益基金总规模环比小幅回落但数量继续增长,仓位整体回撤;重仓股数量与集中度出现分化;板块上显著从科技与医药向周期与金融类资产调仓,模拟全持仓(重仓股补全法)验证了增配有色金属、通信和非银金融、减配计算机与医药的结论
报告判断A股仍处于上行趋势:短期(20日)均线明显位于长期(120日)均线上方,均线距离约4.10%,赚钱效应为5.28%,趋势延续性较强;在估值层面,WIND全A PE处于高分位、PB处于中位,综合仓位建议为80%;行业上重点关注传媒、创新医疗、科技(AI应用、商业航天)、算力/工业金属/储能等板块;报告还披露了两条量化选股策略(“戴维斯双击”和“净利润断层”)的构建逻辑与回测绩效,为组合选股提供可执行思路
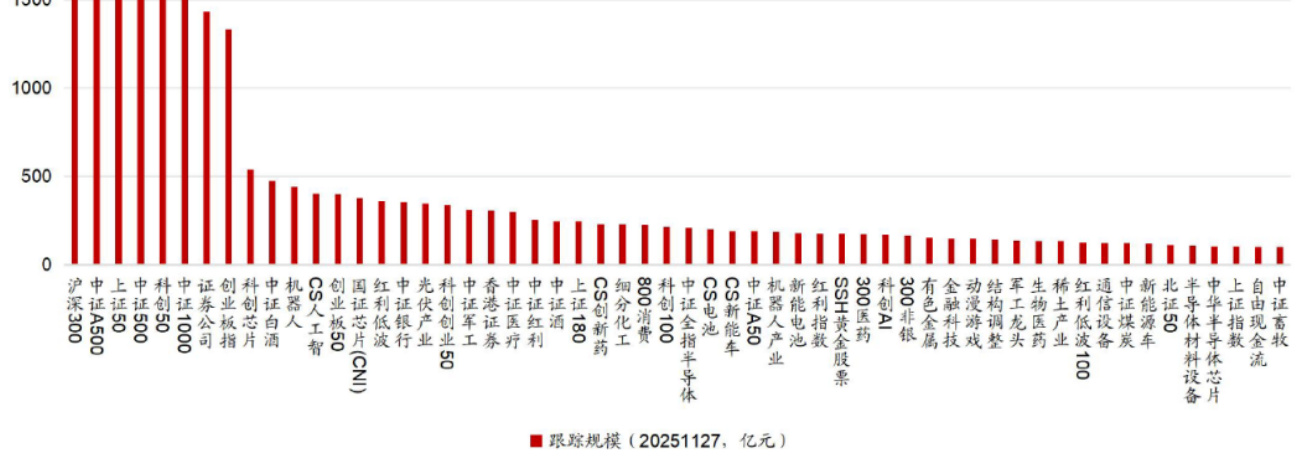
本报告基于中证与国证12月15日生效的调样公告,选取跟踪规模≥50亿元的65只指数,按指数权重规则与近20日成交额构建“综合冲击系数”以量化被动资金调仓对个股的冲击,测算显示31只股票综合冲击系数≥2且部分个股(如塔牌集团、光启技术、中天科技)存在显著被动资金流入或流出机会;同时对不变样本中超限权重的中际旭创、新易盛进行了被动流出测算,结论显示单纯被动调仓对其负面冲击有限(系数约-0.36/-0.20)
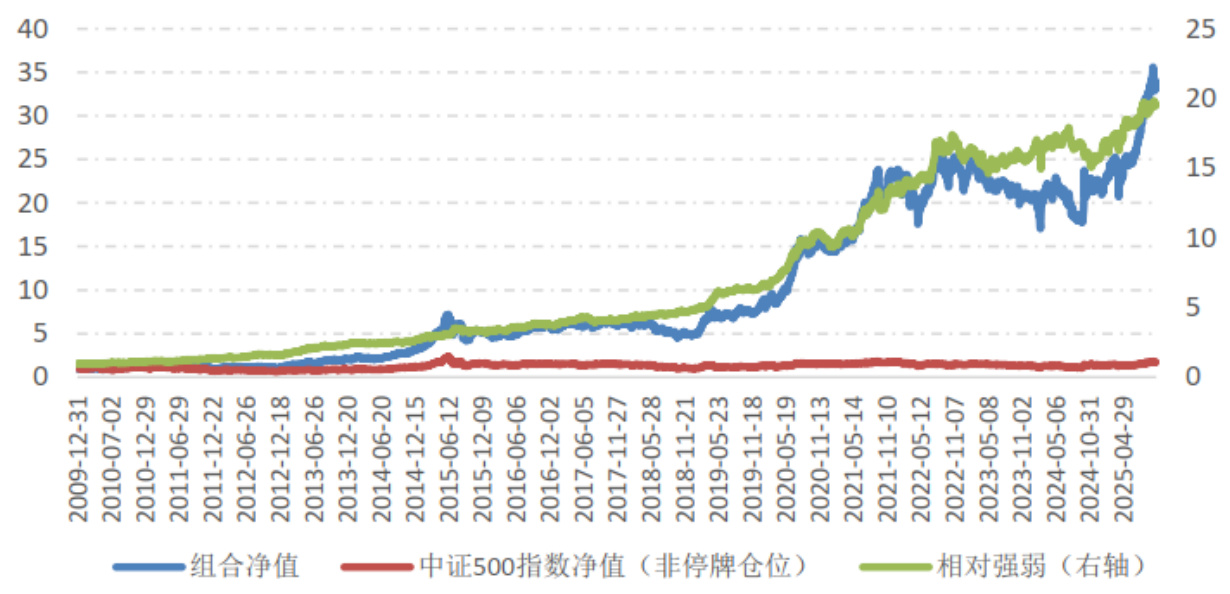
报告认为市场当前处于震荡格局,技术指标显示需等待5日均线站上20日均线确认上行趋势,当前建议仓位维持在中性偏上。行业配置看好存储芯片、工程机械及受政策驱动的地产和光伏,TWO BETA模型持续推荐科技板块。报告重点展示了两个量化策略:戴维斯双击策略和净利润断层策略,均实现了较高年化收益率和超额收益,本年回报分别累计达55.24%和60.18%。估值方面,WIND全A指数PE处于85分位,PB处于中位水平,市场估值中等偏高。
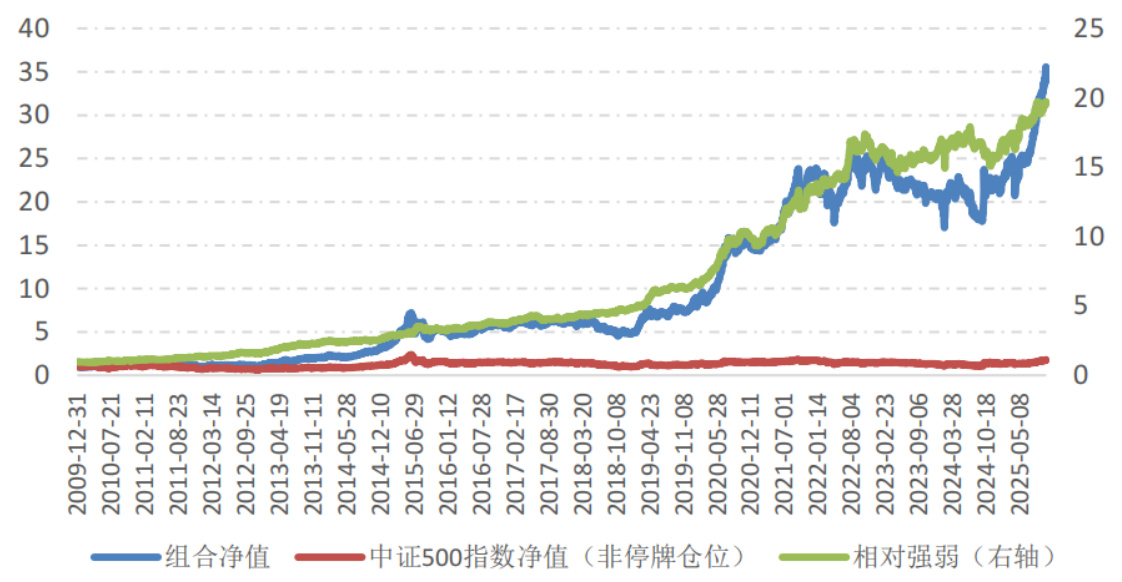
本报告基于量化选股策略分析当前股票市场,结合择时体系和行业配置模型,指出市场处于上升趋势,赚钱效应为正,调整空间有限。提出仓位建议为80%。戴维斯双击策略及净利润断层策略均表现优异,分别累计收益达58.33%和59.55%,显示出基于盈利预期和财报跳空的选股策略有效性。
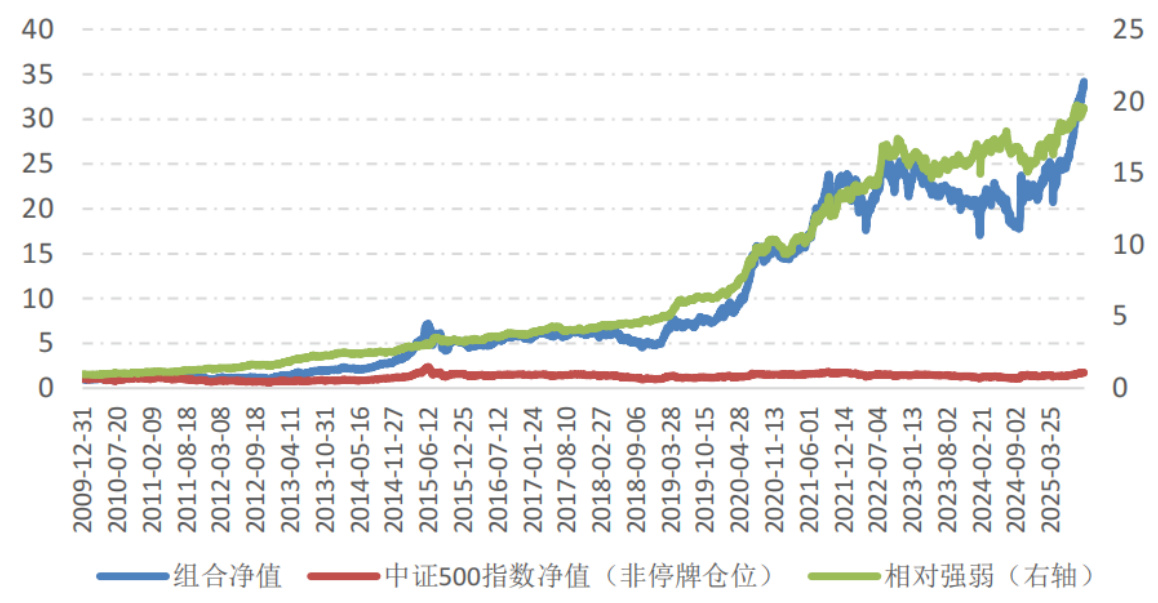
报告指出当前市场整体处于上行趋势,赚钱效应仍为正,中期资金有望持续流入。提出假期不确定性下,重视红利板块以应对风险。通过PE、PB估值分析,Wind全A估值处于中等水平,建议仓位80%。重点介绍了戴维斯双击策略和净利润断层策略,分别实现年化收益约26%和29%,均表现出长期超额收益能力,相关图表显示两策略的累计收益及波动情况,为投资者提供量化选股思路和资产配置参考 .
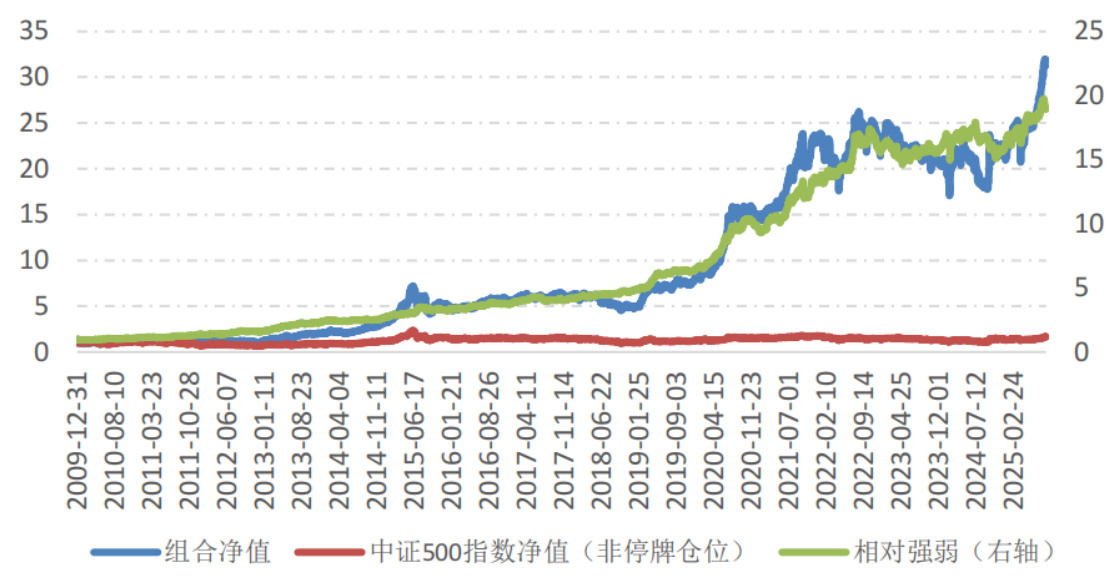
本报告分析市场处于上行趋势格局,赚钱效应处于临界正值,建议保持耐心持有并均衡配置,重点推荐困境反转板块及科技、港股创新药等行业;详细介绍了戴维斯双击和净利润断层两大量化策略的表现及回测数据,指出短期内市场波动加大,防御性配置建议提升红利板块权重,以分散风险 。
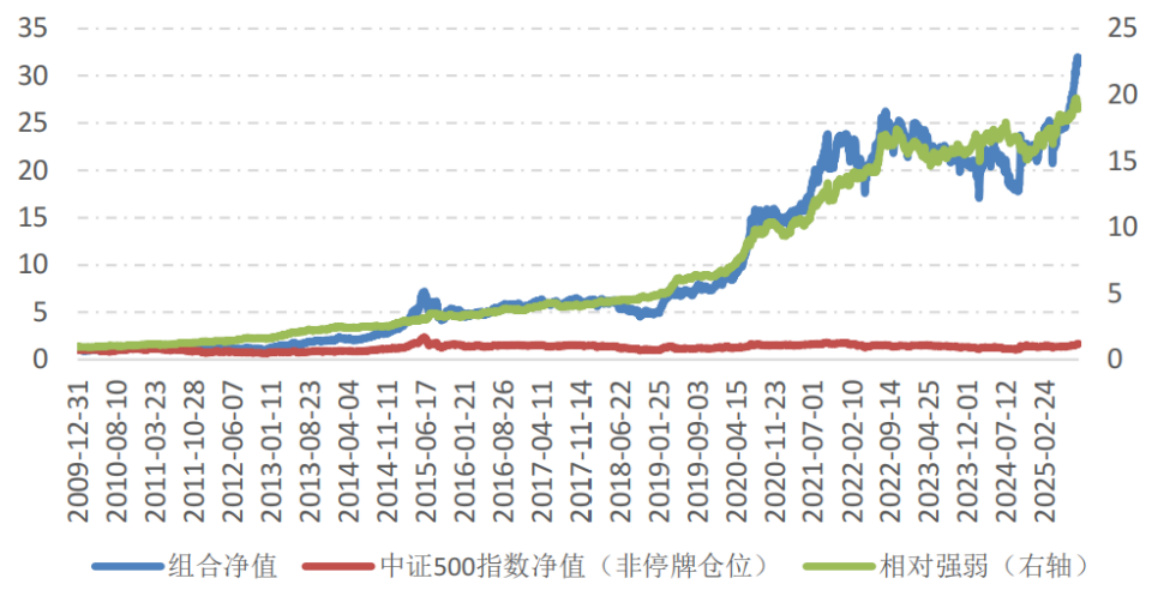
本报告基于市场赚钱效应正向持续的假设,建议保持高仓位。重点推荐困境反转型板块、港股创新药、证券保险及科技中的AI应用、新能源等。详细回顾了戴维斯双击、净利润断层和沪深300增强等量化策略的历史表现及近期收益,策略展现出较强的超额收益能力及稳定性,为股票配置提供量化支持 。
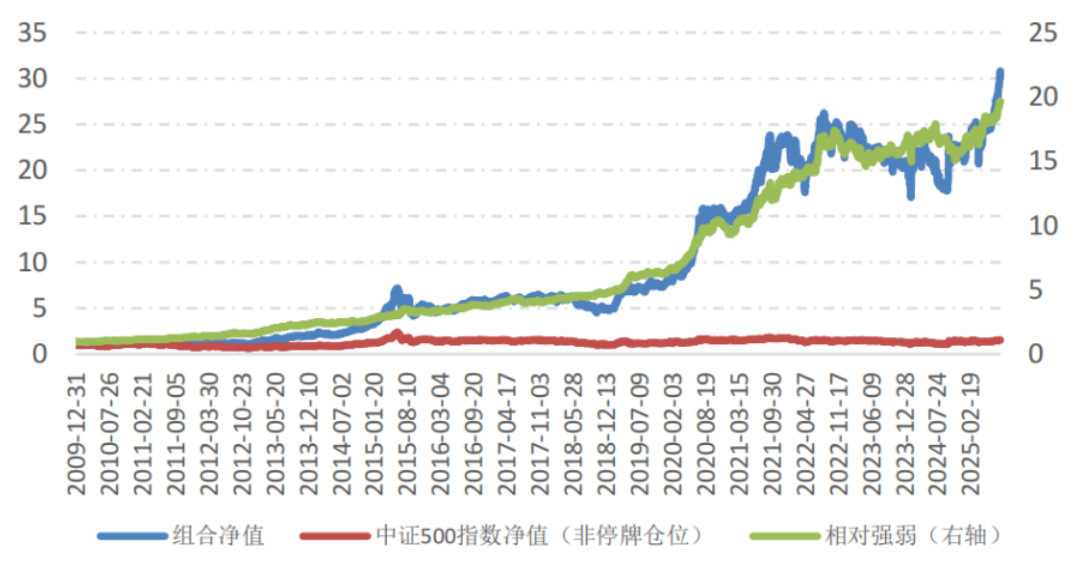
本报告基于市场赚钱效应分析确认当前上行趋势,建议保持高仓位的同时重点关注科技、创新药、证券保险、光伏、煤炭和有色等行业,结合TWO BETA模型推荐科技及军工算力板块。重点介绍三大量化策略——戴维斯双击、净利润断层与沪深300增强组合,分别展现了优异的历史回测收益和持续超额表现,为投资者提供了多维度的量化选股思路与中长期配置建议
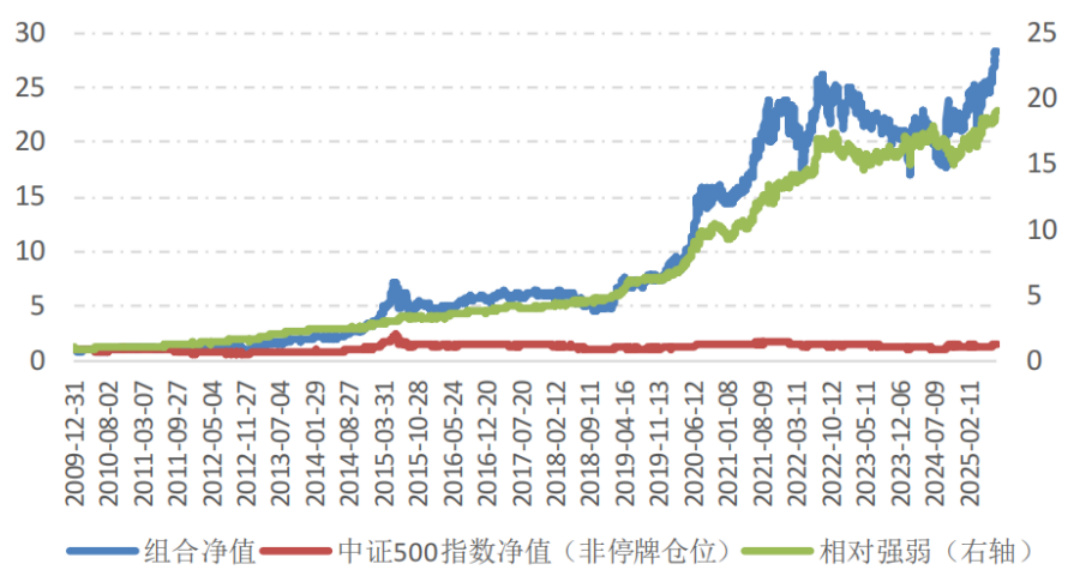
报告分析当前市场处于上行趋势,赚钱效应显著为正,建议在赚钱效应转负前耐心持有或适度加仓。重点推荐困境反转型板块、港股创新药、恒生红利低波和证券,以及TWO BETA模型推荐的科技板块,关注固态电池、机器人和军工。文中详细介绍了三大量化策略—戴维斯双击、净利润断层和沪深300增强组合,均呈现稳健的超额收益和风险控制表现,助力投资者在市场颠簸来临时应对风险把握机会

本报告分析当前市场已由震荡转向上行趋势,重点监测赚钱效应并据此建议80%仓位。结合PE、PB估值及行业板块配置,推荐创新药、证券、科技、军工及黄金等板块。报告系统总结了三大量化策略——净利润断层、戴维斯双击及沪深300增强组合的构建逻辑与回测表现,显示各策略均实现显著超额收益,为投资决策提供量化支持。
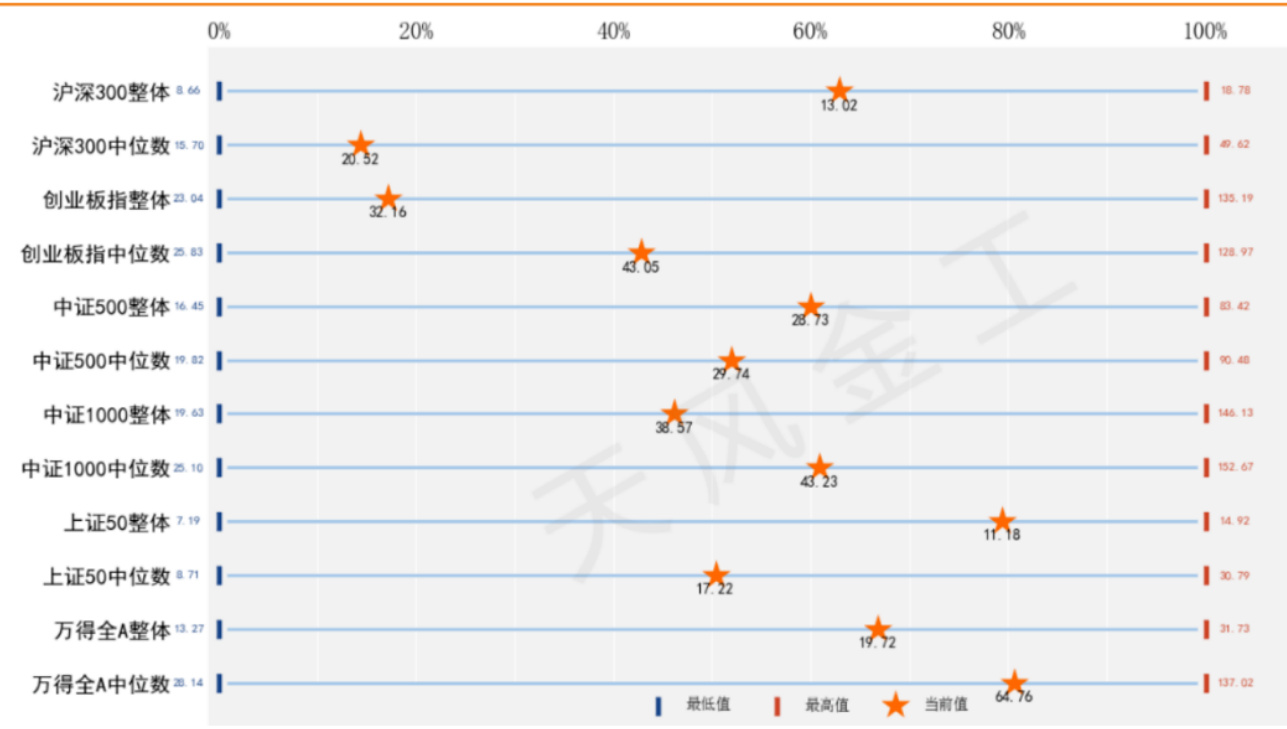
本报告基于均线距离指标和市场风险偏好变化,认为短期市场虽突破震荡上轨,但格局确认需等待业绩窗口。策略方面,净利润断层策略年化收益27.39%,戴维斯双击策略年化收益16.55%,沪深300增强组合年化超额13.23%。行业配置建议关注困境反转板块及科技、军工等方向
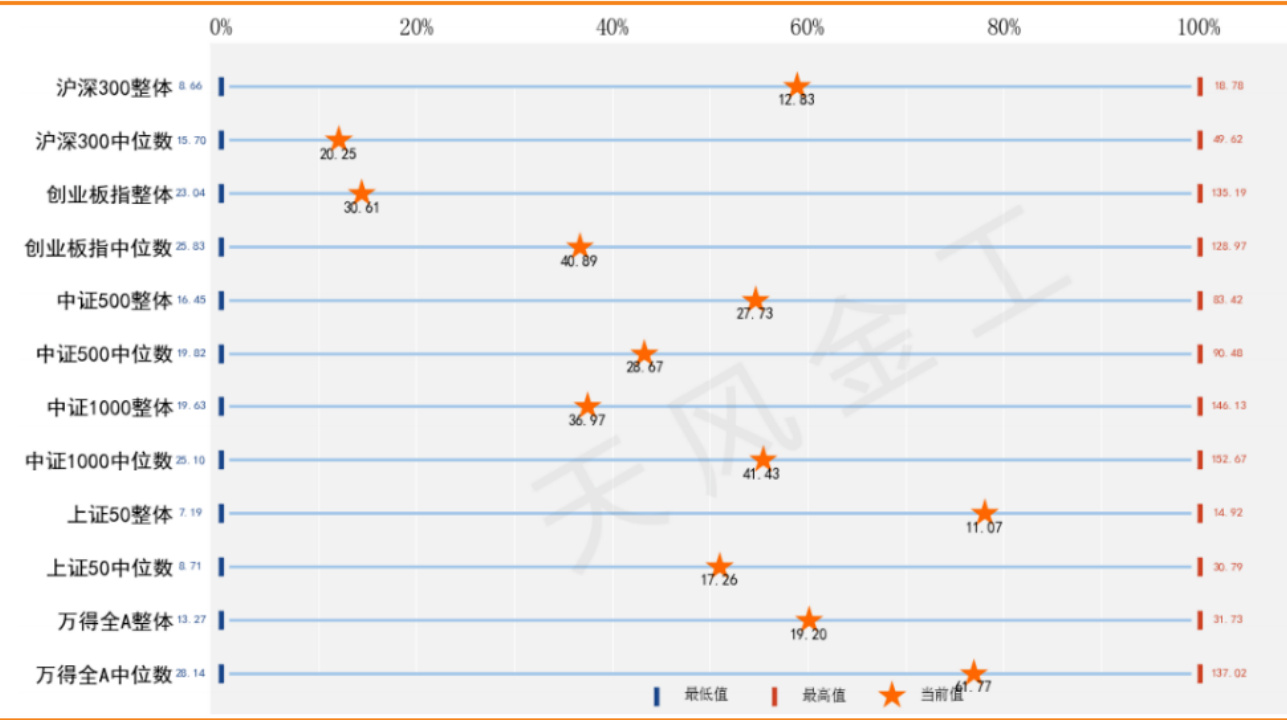
本报告分析当前市场处于震荡格局,风险偏好难以快速提升,建议维持50%仓位并关注成交量变化作为止跌信号。重点推荐困境反转型行业、港股创新药与新消费、港股金融及科技板块。详细介绍了三大量化策略:戴维斯双击策略、净利润断层策略以及沪深300增强组合,均在历史回测中表现突出,年化超额收益分别达到21.73%、27.16%和9.14%。净利润断层策略本周超额基准达到1.87%,戴维斯双击策略本年累计收益12.25%
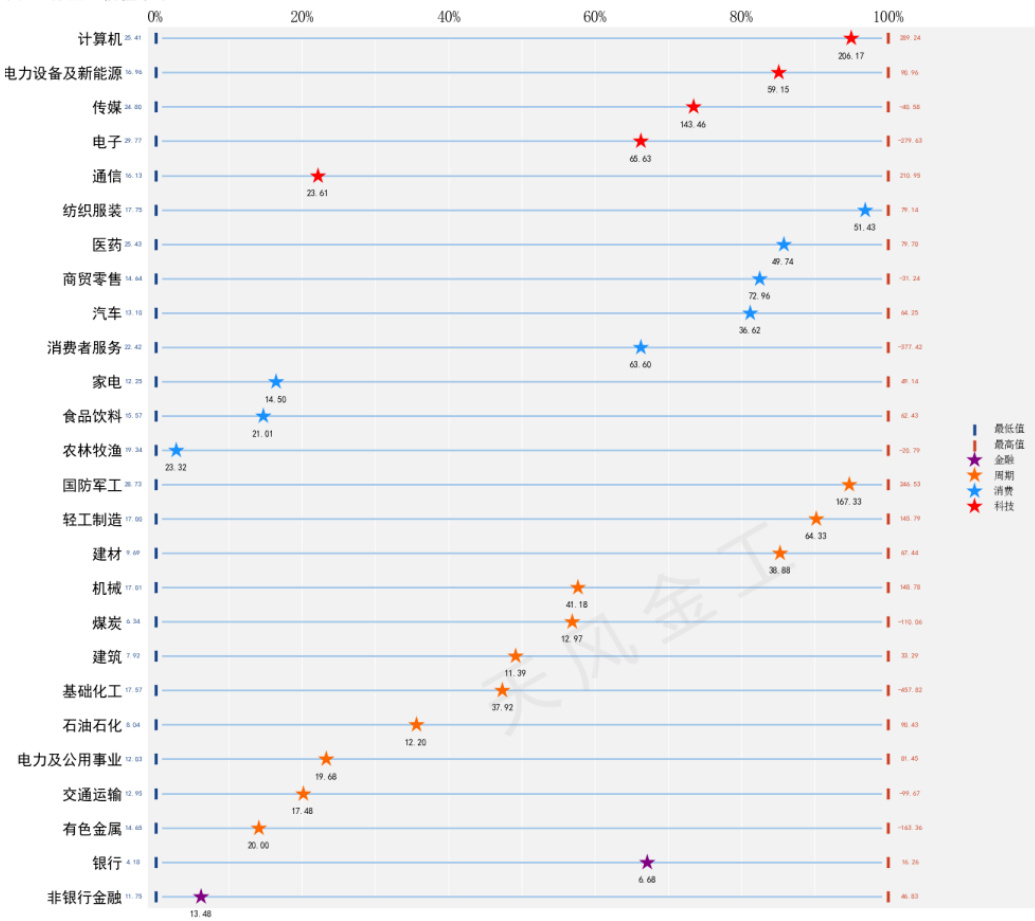
本报告基于Wind数据库的市场及基金持仓数据,采用多种估值指标(PE、PEG、PB、股息率等)对沪深主要指数及行业的估值水平进行监控,并结合基金重仓股的配置比例进行分析。研究发现计算机、电力设备及新能源、传媒等行业估值处于较高分位区间,而农林牧渔、食品饮料等消费行业估值相对较低;基金重仓股重度集中于沪深300,与指数估值水平存在一定关联。此外,报告对国际主要市场指数估值做了横向对比,并重点列示了行业龙头股估值情况,为投资者提供系统的市场估值与行业配置参考
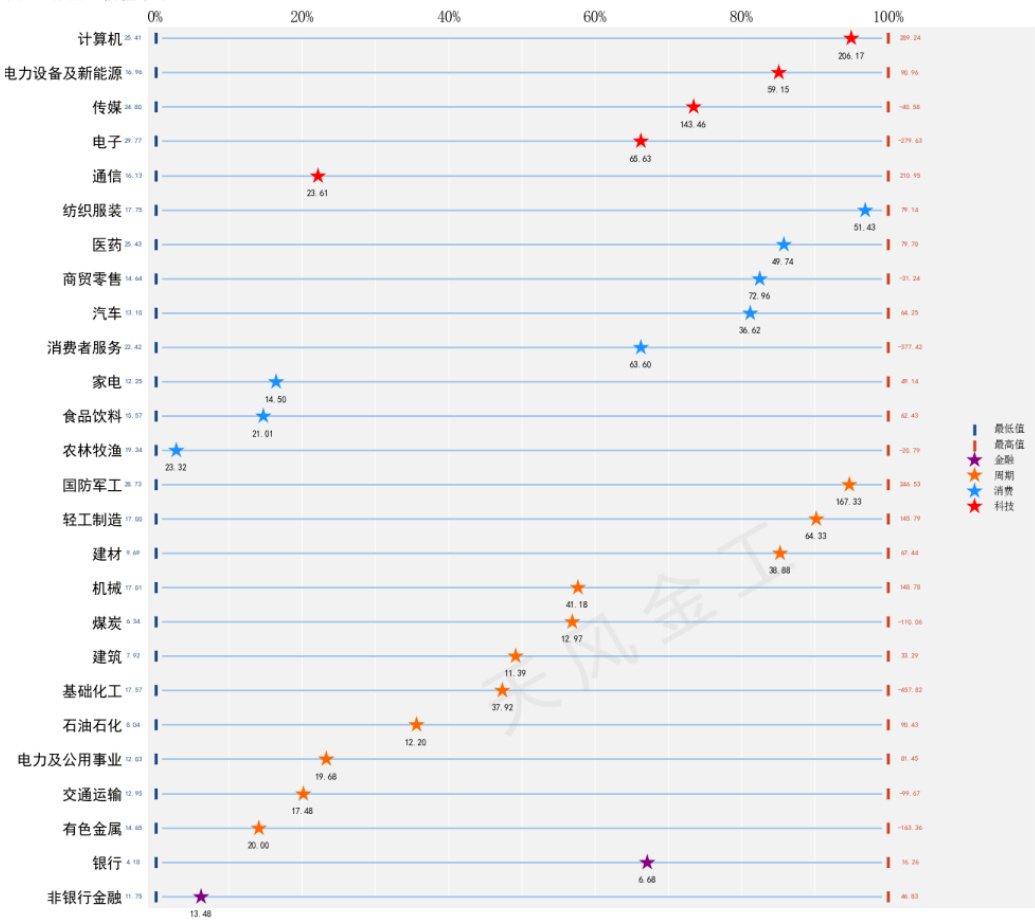
本报告基于Wind数据库数据,监控了沪深主要指数及中信一级行业的PE、PEG、PB估值水平,以及基金重仓股的配置比例。通过多维估值指标量化历史分位数,结合股息率和国债收益率等宏观参考指标,分析目前哪些行业及龙头股进入高估区域。此外,报告还跟踪了基金重仓股在指数及行业中的配置动态,为投资者判断估值风险与配置热点提供数据支持 。
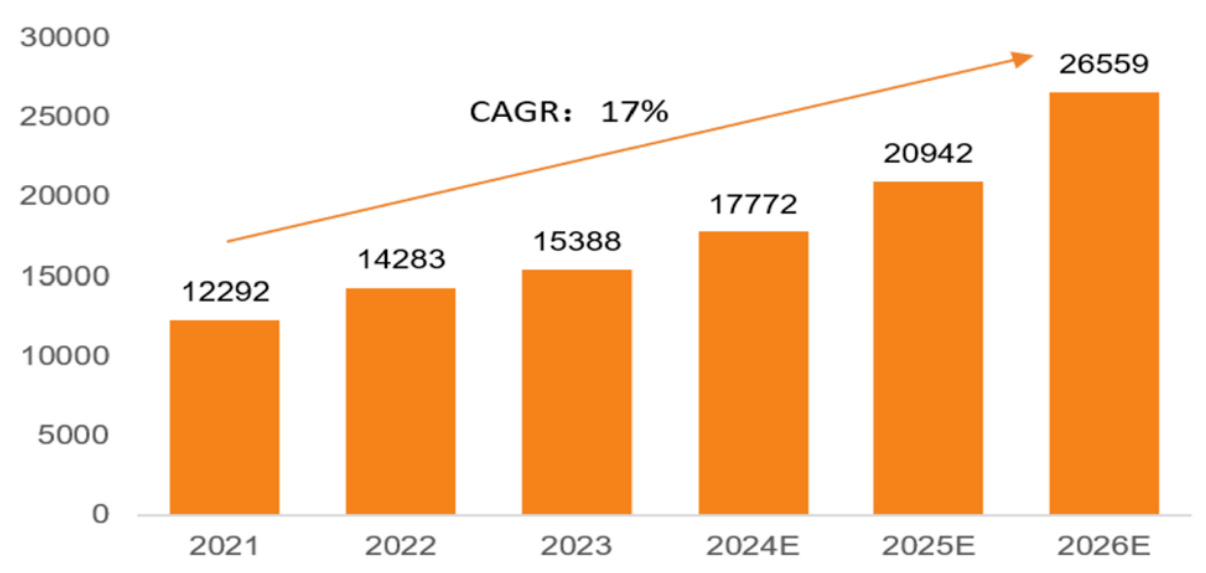
本报告系统分析了信创产业的核心趋势,包括政策驱动下信创体系的体系完备化及加速落地,信创硬件与软件产业链的自主可控能力提升及市场扩容,2023年以来信创替换节奏加速及特别国债的积极助力,重点介绍了海光信息和达梦数据两家龙头公司的业绩高速成长;中证信创指数的行业分布集中且流动性良好,指数的业绩表现和盈利预测均显示出良好发展潜力,信创ETF为相关投资的优质基金产品 。