稳健投资之套利技术
发表于 2011年10月28日上传于 2025年7月22日
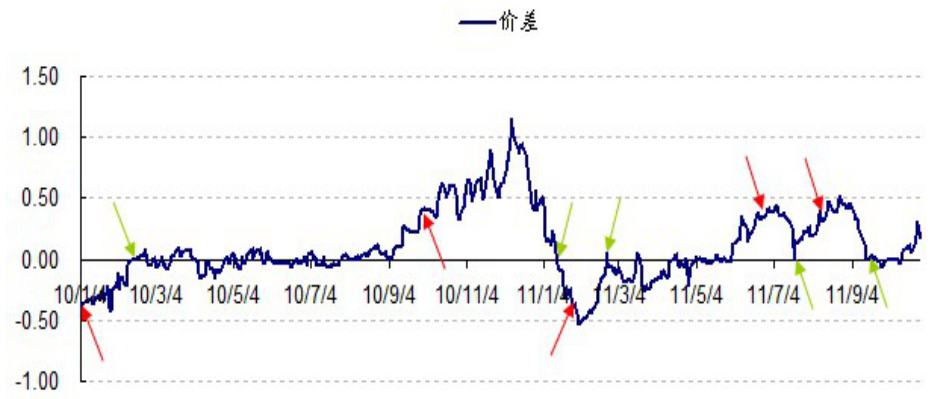
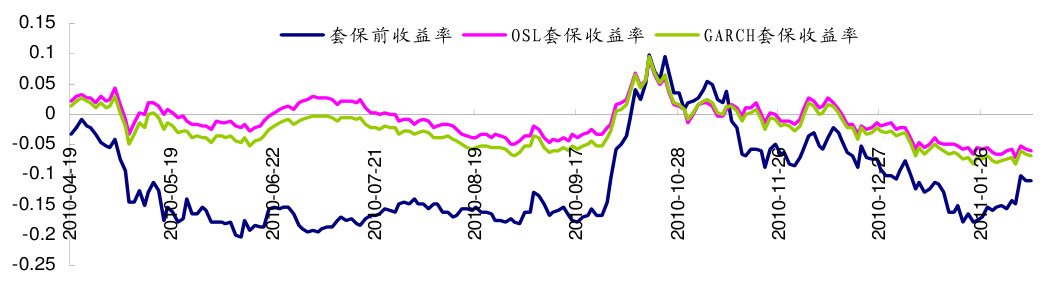
报告系统梳理了国内A股市场适用的主要套利策略,包括并购套利、ETF套利、Alpha套利及统计套利,指出传统可转债、期现套利和跨期套利机会已基本消失。并购套利在牛市表现优异,ETF套利在熊市与震荡市提供稳健收益,Alpha套利基于市场中性策略捕捉超额收益,统计套利强调通过频繁交易和胜率取胜以实现总体盈利,套利整体呈现稳健独立于市场行情的盈利特征。
报告系统梳理了国内A股市场适用的主要套利策略,包括并购套利、ETF套利、Alpha套利及统计套利,指出传统可转债、期现套利和跨期套利机会已基本消失。并购套利在牛市表现优异,ETF套利在熊市与震荡市提供稳健收益,Alpha套利基于市场中性策略捕捉超额收益,统计套利强调通过频繁交易和胜率取胜以实现总体盈利,套利整体呈现稳健独立于市场行情的盈利特征。
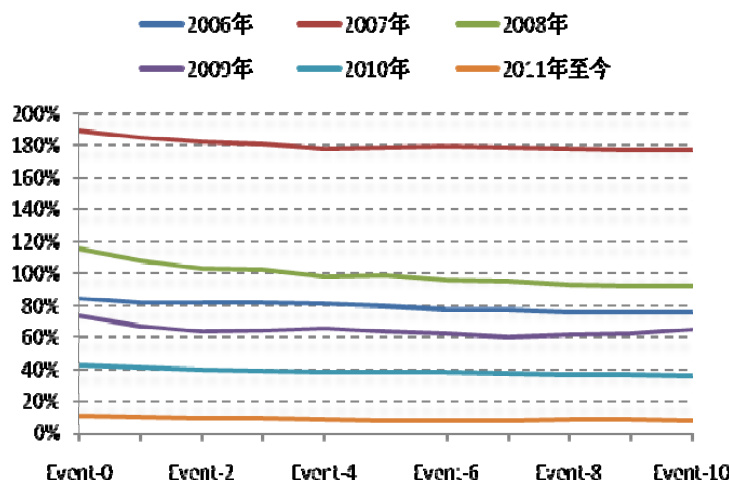
本报告基于A股市场历年典型事件数据,采用事件窗口及超额收益模型,系统分析货币政策、IPO、再融资、分红、限售股解禁及股权激励等事件效应,揭示事件对股价的短期和长期影响规律,并提出相应套利与投资建议 。
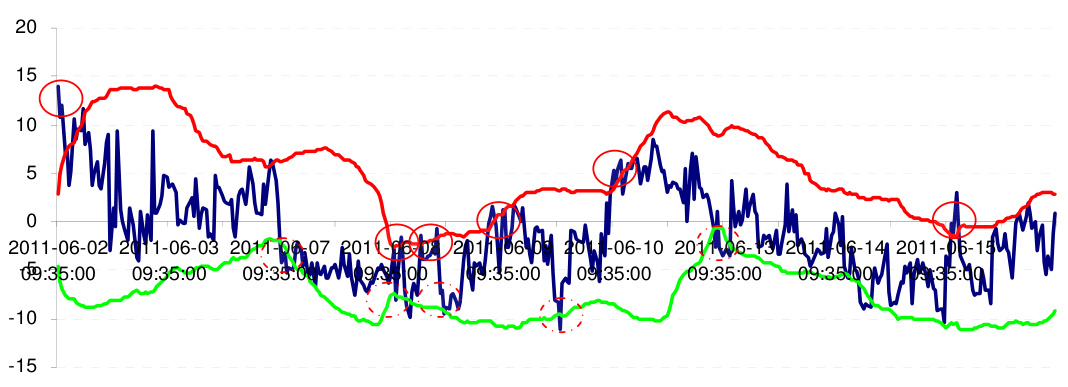
本报告深入分析了基于ETF现货组合与沪深300股指期货构建的统计套利策略。通过对9只ETF的行业配置、流动性、Beta系数及冲击成本等多维度考察,筛选出流动性优良且波动特征适合套利的ETF组合。实证显示,以深100ETF和中小板ETF为主的多种组合实 现了弱市场中性且稳健的正收益,年化收益最高超过40%,显著优于传统趋势策略。同时,对策略交易细节及交易成本进行严谨设计和回测,验证策略在震荡市中的有效性和稳健性。报告提醒机构投资者注意规模资金Beta非稳定性及冲击成本非线性带来的额外风险。
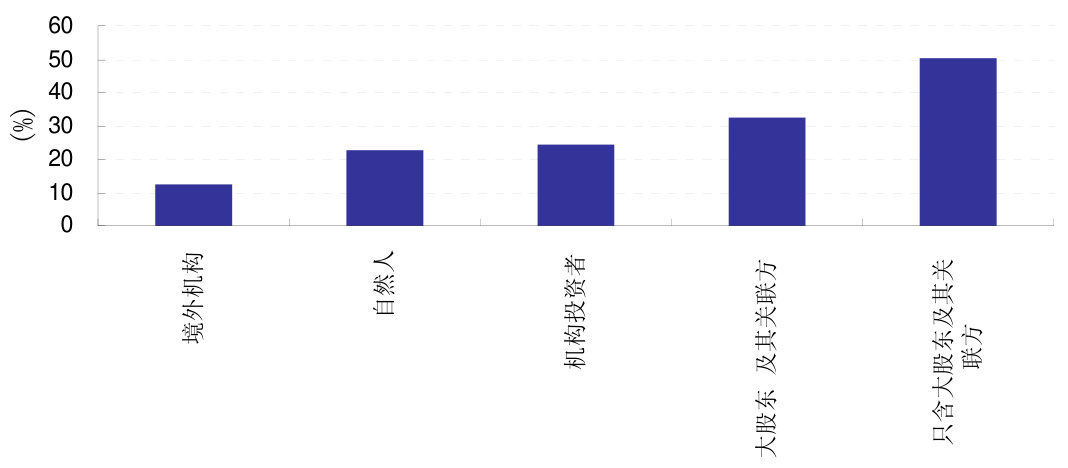
本报告系统统计了历年定向增发一级市场锁定期期间的收益表现,结果显示定向增发整体带来显著正超额收益,平均超额收益近30%。其中大股东及其关联方参与的项目锁定期表现更佳,发行规模比例高、实施价格比例低的项目收益优势明显,并购类定增的超额收益高出平均水平10个百分点,建议优先关注这些细分机会,同时避开制造业和溢价过高的定增项目 。