【银河医药程培】公司点评丨艾力斯 (688578):伏美替尼商业化放量,管线梯队快速扩张
核心判断:伏美替尼持续放量,2025年销售突破50亿元,2026Q1再度爆发,医保覆盖扩大和一线治疗占比提升为持续增长提供支撑;戈来雷塞与普拉替尼医保落地带来协同放量,未来有望形成第二增长曲线;内生外延双轮驱动下,EGFR突变NSCLC全靶点覆盖与多项创新药线条进一步推进,研发管线持续扩张。潜在风险包括市场竞争加剧、管线进展不及预期以及海外拓展的不确定性。
本报告点评2026年政府工作报告对稳定房地产市场的政策取向,涵盖因城施策去库存、公积金制度改革、保障房与收购存量用于保租、城市更新与“好房子”建设、融资保障(保交房白名单)及推进房地产发展新模式等重点措施,结合统计数据指明库存规模与去化周期仍较高,短中期以稳为主、长期推进高质量更新与制度完善为主线,为头部房企估值修复与商业/文旅存量资产改善提供判断依据。
本报告由银河证券发布,基于2月市场行情与两会/宏观政策节奏,提出三条核心配置主线:战略资源与周期复苏、科技自立与新质生产力、以及内需修复与高股息防守配置;在此框架下精选十只“金股”,覆盖有色(铜金)、化工、航空航天、光通信、工业/军工AI、半导体、环保、新消费和地产等板块,强调以业绩兑现与订单可见度为首要选股标准以应对风格快速轮动的市场环境

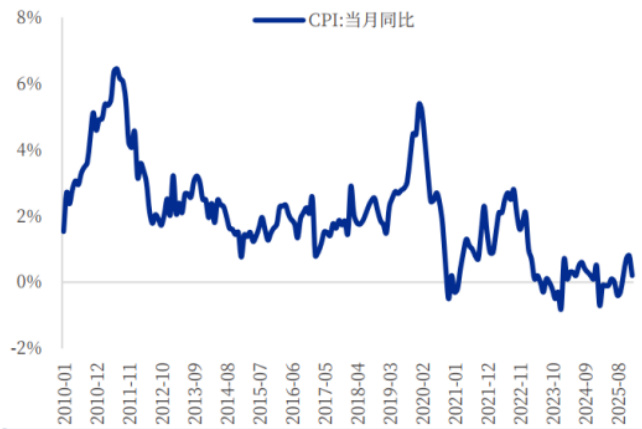
报告认为:2026年春节期间消费呈现温和复苏,客流与重点零售餐饮销售回升,“乐购新春”等促消费政策与出行恢复共同推动消费时长与体验型消费增长;同时人口结构与汽车普及催生“悦己型”春节消费与“反向过年”趋势;CPI已走出通缩并出现温和回升,而外部风险来自美方关税频繁调整对消费类出口的扰动,短期波动与长期不确定性并存,为投资者在消费赛道选择龙头、价值与高分红标的提供了方向
本晨报汇总中国银河多篇研报,核心判断为:美国1月非农就业虽超预期但存在样本与季节性调整等多重疑点,不足以改变对2026年劳动市场下行与中期降息窗口的判断;北交所推出再融资一揽子措施,将持续推动中小企业融资与发展;工程机械与玻纤/电子布领域因外需与AI算力驱动出现明显景气回升,相关龙头业绩弹性显著

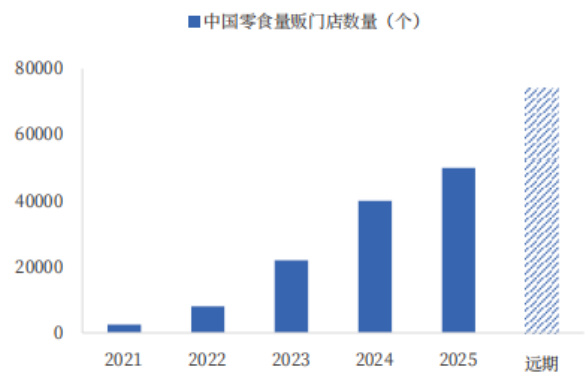
本报告聚焦“鸣鸣很忙”于2026-01-28在港交所上市的事件驱动与产业链影响,指出:鸣鸣很忙上市将提升零食量贩板块关注度(计划募资30+亿港元,基石认购力度强),下游已从快速开店转向“高质量增长+盈利改善”(门店仍有约2.4万家增量空间,净利率显著回升),上游将受益于门店品类扩展和自有品牌扩张,优质定制化供应链厂商有望获得份额提升
本报告评估量子科技作为国家战略性前沿产业的快速推进,指出量子计算、量子通信与量子精密测量三条主线形成明确商业化路径,并引用国际机构数据展示2024年产业规模约80亿美元、未来至2035年有望扩展至万亿美元级蓝海,强调上游核心元器件国产化与中游系统集成为投资重点,建议关注具备技术壁垒与商业化路径的标的,同时提示政策、供给链与商业化节奏风险。
本报告给出银河证券2026年1月的“十大金股”组合建议,基于12月跨年行情回顾、宏观流动性与政策预期、行业景气与公司基本面判断,核心逻辑包括:1)成长风格与战略科技自立是跨年主线,关注国防军工、AI算力及上游战略资源;2)周期和资源板块受经济复苏与供给约束支撑(如铜、钾肥等),公司层面以产能扩张与成本控制确定性为主要选择标准;3)名单中兼顾资源、化工、能源、航天、通信与消费服务等多行业以把握阶段性再平衡的机会
本晨报汇总了中国银河证券多篇公司/行业研报的要点,重点指出复宏汉霖以生物类似药为基本盘、海外商业化进入高增长期,且其ADC候选药HLX43在NSCLC及宫颈癌等多适应症展现出广谱疗效与可控安全性,可能驱动公司估值重估;此外,中科创达受益端侧AI与OS战略迎来新成长、中公高科在公路智能养护领域具备行业壁垒、洛阳钼业通过海外并购显著扩充黄金产能,非银板块与房地产数据分别呈现回暖与销售承压的分化局面
本报告给出2025年12月的十大金股组合建议,围绕“确定性”配置(防御性资产、高股息与出海低估值成长)与行业景气驱动(欧洲海风、铜金涨价、消费与服务类复苏等)进行选股逻辑解读,指出12月政策会议与美联储利率路径为短期市场走向关键变量,并对每只标的的核心驱动与风险进行了逐一分析 .
报告分析江苏银行2025年前三季度业绩,实现营业收入和归母净利润分别同比增长7.83%和8.32%,规模扩张和减值计提压力缓解驱动利润增长。贷款规模强劲增长,特别是对公贷款增速显著,推动利息净收入同比增长19.61%。中间业务和财富管理业务表现亮眼,非息收入结构优化,资产质量持续改善,不良贷款率和关注类贷款率均有下降,资本充足水平边际改善,为投资者提供了稳健的业绩预期支持。
2025年前三季度上市银行整体业绩稳步回升,营收增速短期回落但净利润提升,资产规模温和扩张,息差边际企稳,负债成本持续优化。中收持续回暖,资产质量稳定但拨备覆盖率略有下降,中小银行资本补充需求上升。政策引导信贷结构优化,资本市场回暖助推非息业务增长,整体银行业绩回升趋势不改。
报告基于中国共产党第二十届中央委员会第四次全体会议通过的“十五五”规划建议,深度分析化工行业供需优化、反内卷推动行业高质量发展、绿色低碳转型及全球化扩展趋势,指出未来高端化工新材料和绿色能源化工为重点投资方向,为化工行业长期发展提供战略指引 。
本报告分析2025年10月挖掘机及相关机械产品的内外销增长情况,指出挖机内销增长2.44%,出口增长显著,其他工程机械产品销售表现整体向好,电动化率持续提升,开工小时数同比下降但环比回升。卡特彼勒北美销售超预期,小松提升欧美主要市场需求预测。报告看好工程机械行业内外销双向增长趋势,指出具体风险因素供投资参考.
报告分析了2025年第三季度主动偏股型公募基金中机械行业的持仓市值及结构变化,指出基金持仓市值同比大幅回升35.69%,持仓结构逐步向新技术和AI产业链优质个股倾斜,重点关注工程机械及激光加工设备等细分领域,提出重点关注人形机器人、低空经济等新质生产力投资机遇,同时提示制造业投资增速及政策风险。
2025年前三季度建材行业盈利明显修复,净利润同比增长21.46%,经营现金流改善显著。水泥需求疲软且价格涨幅有限,消费建材零售环比回暖受益于城市更新和高品质产品推动;玻璃纤维市场价格稳中有升,电子纱需求紧俏。浮法玻璃价格虽回升但受库存压力制约,整体行业供需呈现分化趋势,多个细分领域展现差异化动力,相关龙头企业迎利好机遇 .
本报告重点分析了2025年10月汽车行业销量表现,头部自主品牌销量高位运行且结构持续优化。新能源车型渗透率持续攀升,车市整体销量保持高景气,乘联会数据显示10月新能源乘用车零售同比增长17%,渗透率达58.7%。报告还涵盖行业盈利表现、估值水平及未来风险提示,为投资决策提供依据.
报告分析了2025年10月社服行业表现,指出传统高端消费受益于财富效应及供给优化呈边际改善,新消费回调后基本面与估值匹配提升,重点推荐免税、博彩及新消费赛道企业,预期2026年消费需求持续复苏。政策优化和财富增长为消费带来长期利好,演唱会及体育赛事市场增长确定性强 .