张雷阳:国证自由现金流的深度探索
发表于 2026年6月6日上传于 2026年6月6日
本报告基于国证自由现金流指数,提出以自由现金流为核心的Smart Beta策略,并与红利策略对比,结合RankIC、行业分布和历史回撤等实证检验,论证自由现金流在高质量发展与低利率环境下的配置价值及抗风险能力,指出在指数编制与动态选股机制下,该策略具备较稳定的超额收益潜力,适合作为价值风格底仓与组合轮动的核心工具,供投资者与产品设计参考
本报告基于国证自由现金流指数,提出以自由现金流为核心的Smart Beta策略,并与红利策略对比,结合RankIC、行业分布和历史回撤等实证检验,论证自由现金流在高质量发展与低利率环境下的配置价值及抗风险能力,指出在指数编制与动态选股机制下,该策略具备较稳定的超额收益潜力,适合作为价值风格底仓与组合轮动的核心工具,供投资者与产品设计参考

本报告全面分析基金经理曲少杰及其管理的长城港股通价值精选多策略基金,聚焦其以估值盈利匹配筛选质优个股的投资理念及稳健业绩表现。报告展示了基金的规模增长、持仓结构、行业集中度及超额收益来源,强调个股精选能力在实现长期稳定回报中的关键作用,为投资者理解其量化与基本面结合的选股策略提供支持
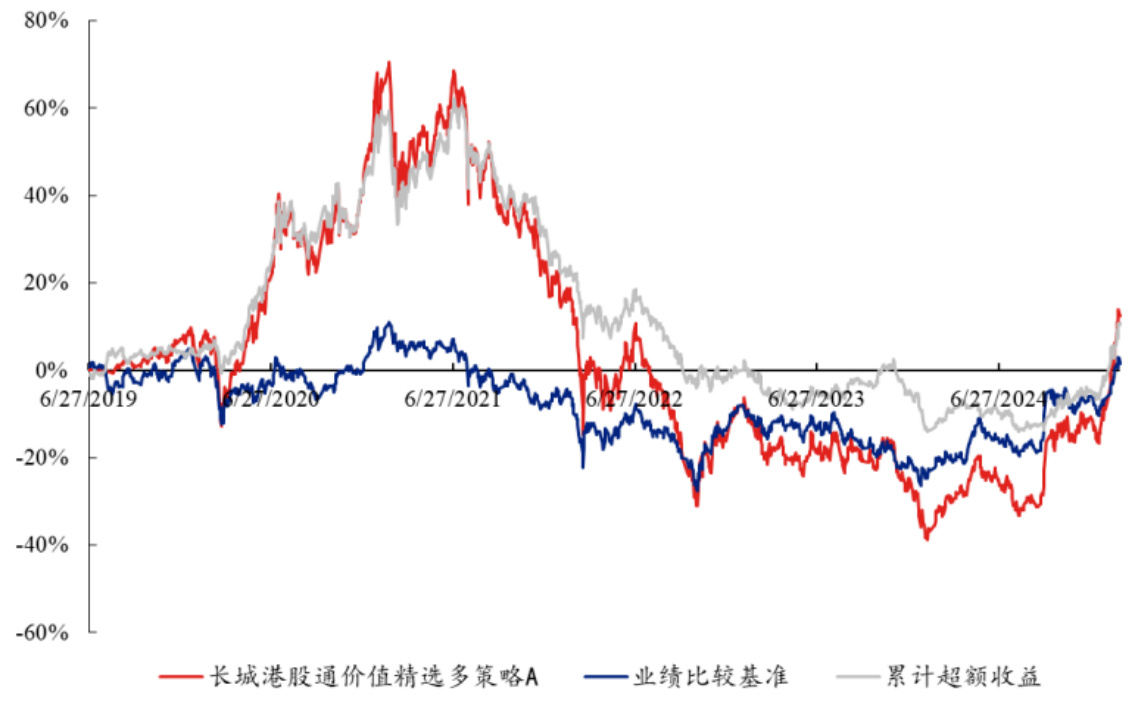
报告深入介绍了长城基金曲少杰基金经理的投资理念及其管理的两只基金——长城港股通价值精选多策略A和长城全球新能源汽车A,重点聚焦美股AI底层技术和港股低估值修复机会。长城港股通价值精选多策略A坚持估值与盈利增速匹配,重仓科技、互联网、新能源汽车等行业,业绩表现稳定超越基准;长城全球新能源汽车A聚焦美股新能源汽车及相关科技龙头,业绩优异并保持高仓位与较高换手率。报告通过详细数据图表展示两只基金的历史规模、持有人结构、业绩表现、仓位和换手率、行业和个股配置等,全面反映基金管理的风格与成果,为投资者提供基金经理投资策略及其实际成果的全面视角
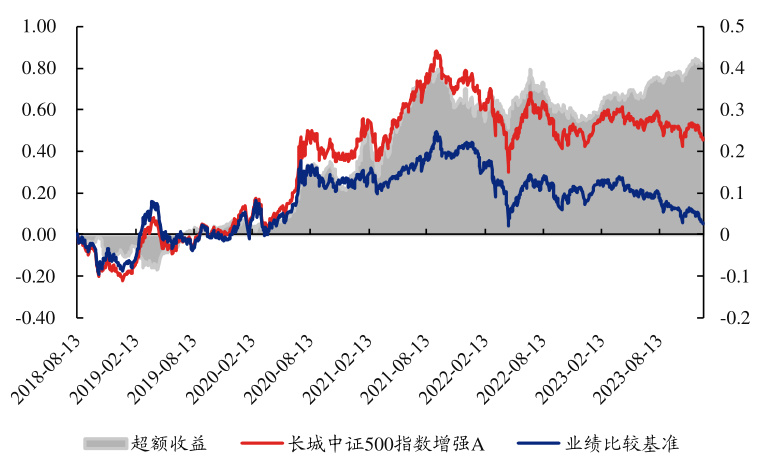
长城中证500指数增强基金自成立以来表现优异,2023年实现4.01%收益率,超额收益11.03%,同类排名第一,夏普比率和信息比率突出。基金经理雷俊引入深度学习与机器学习因子挖掘系统,有效降低换手率和持仓集中度,增强策略容量和稳定性。基金持仓偏向中小市值、低波动股票,重仓电子、医药和基础化工行业,基于多因子模型与AI算法实现超额收益持续稳定。中证500指数作为标的,估值处于历史低位,市场环境向好,具有较高配置价值。指数增强策略兼顾beta收益与alpha提升,面对行业风格快速轮动优势显著,为投资者提供了稳健且弹性的量化投资方案。
