ST指标优化及增量信息挖掘
发表于 2023年4月21日上传于 2025年7月22日
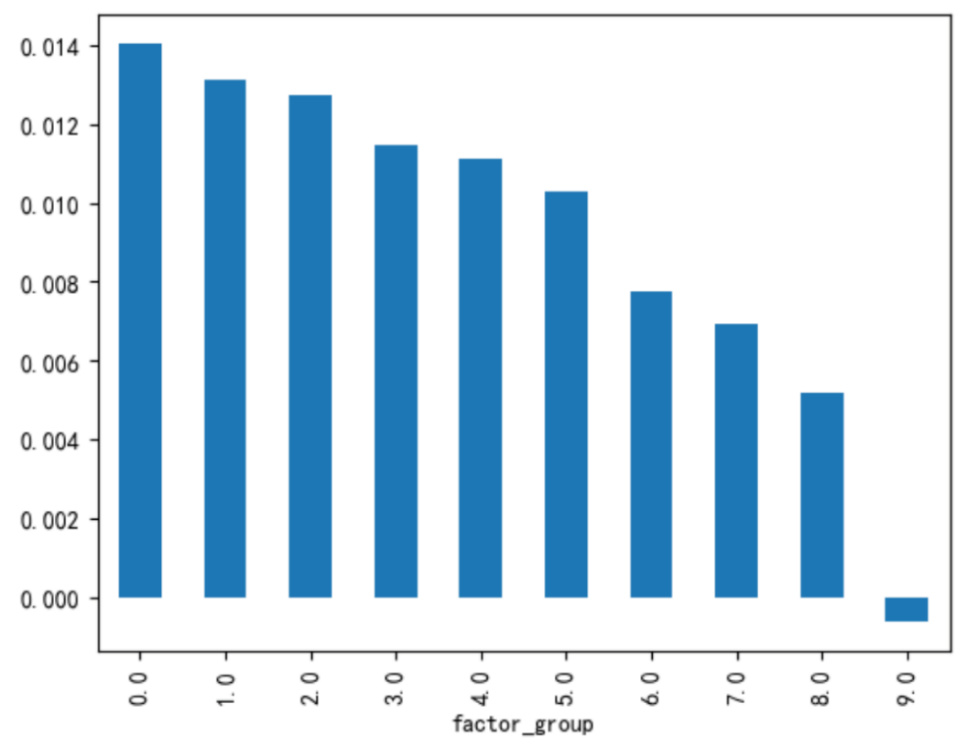
本报告针对原有ST指标进行了波动率加权优化,显著提升了因子的RankIC、胜率及多空组合收益表现。经市值、行业、波动率和反转因子中性化处理后,ST指标依然保持较强的解释力,证明其具有独立增量信息。在多重中性化情形下,指标表现虽有所衰减,但仍优于传统因子组合,体现了ST指标在股票选股中的潜在价值和稳健性 .
本报告针对原有ST指标进行了波动率加权优化,显著提升了因子的RankIC、胜率及多空组合收益表现。经市值、行业、波动率和反转因子中性化处理后,ST指标依然保持较强的解释力,证明其具有独立增量信息。在多重中性化情形下,指标表现虽有所衰减,但仍优于传统因子组合,体现了ST指标在股票选股中的潜在价值和稳健性 .

本报告由长城证券产业金融研究院发布,针对股票市场基于基金重仓股和三年次新股两条量化选股策略进行系统研究。通过详细的财务指标和流动性筛选,构建基金重仓和次新股两类股票池,并结合动态对冲和移动止损降低风险,回测结果显示两策略均显著跑赢沪深300与上证指数,组合策略在风险控制下实现更优的年化收益率和夏普比率,最大回撤大幅下降至13.07%,彰显出稳定成长与三年次新叠加策略在实战中的有效性与稳健性,为投资者提供有力的量化选股参考
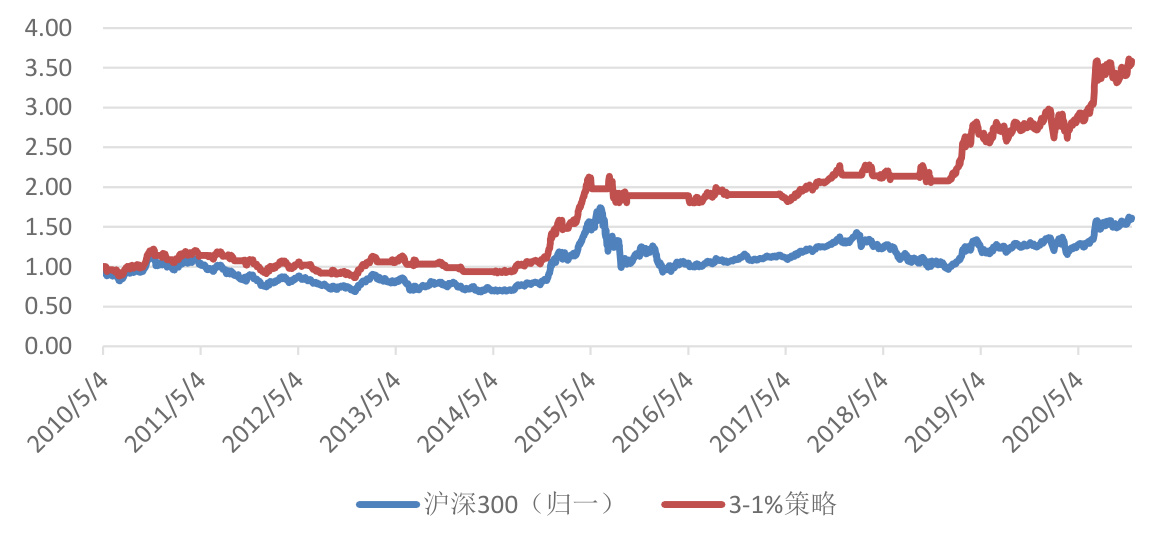
本报告基于价值龙头股构建龙头股指数,通过分析龙头股与沪深300等指数的高相关性,设计了基于股票状态峰度的择时模型。实验确定10日峰度为有效观察期,结合上涨信号和过滤机制构建开关仓策略,在2010年至2020年间策略累计收益达258.3%,远超同期沪深300指数,且夏普比率显著提升,显示策略在长期投资的牛熊更替中具备较强的收益能力与风险控制效果。
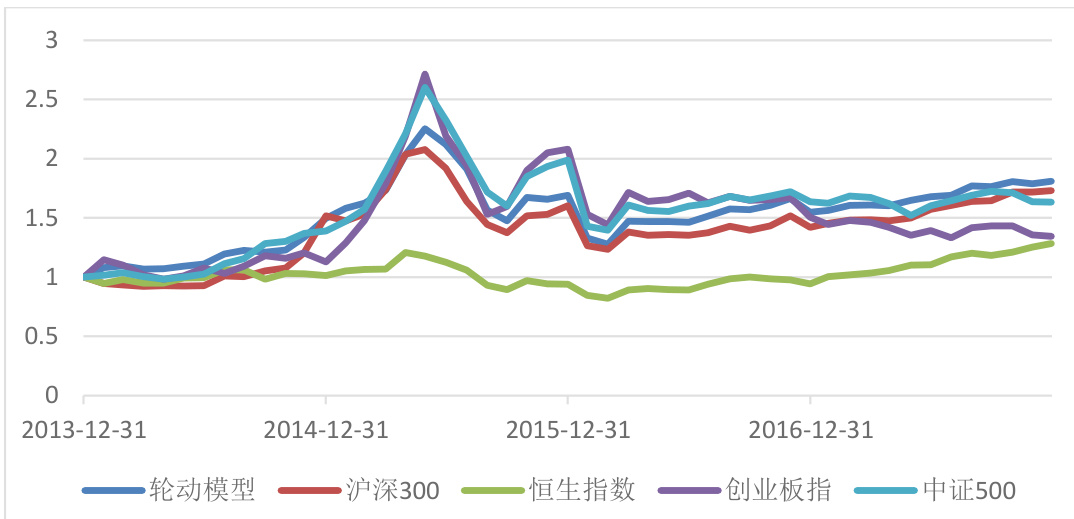
本报告针对我国股票ETF跟踪的规模指数,通过相关性及收益偏差将规模指数划分为四组,并选取代表指数研究。通过构建估值、偏好和效率三大量化指标,综合形成指数轮动算法。算法在2012年至2019年样本内外检验中表现出较高的指数选择准确率,长期累计收益优于单一指数,适合长期投资,但短期收益波动较大,需关注市场变化和算法失效风险 .
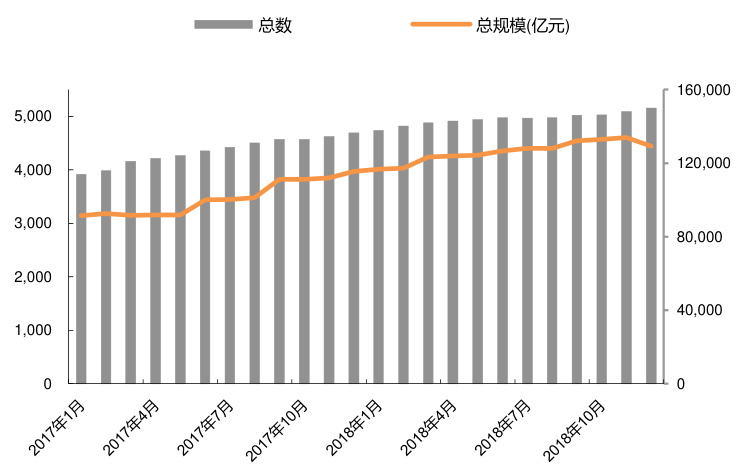
本报告系统总结了2018年公募基金市场的规模变化、业绩表现及结构调整,重点分析了权益类基金收益大幅下跌,债券基金与货币基金表现分化,创新基金产品发展,以及2019年第一季度市场回暖后各类基金的复苏态势。结合监管政策变化和科创板落地,报告指出公募基金市场在竞争加剧背景下,创新产品和资产配置将成为发展重点,此外,报告通过关键指标和图表反映了基金规模、收益率和发行情况的历史及趋势。
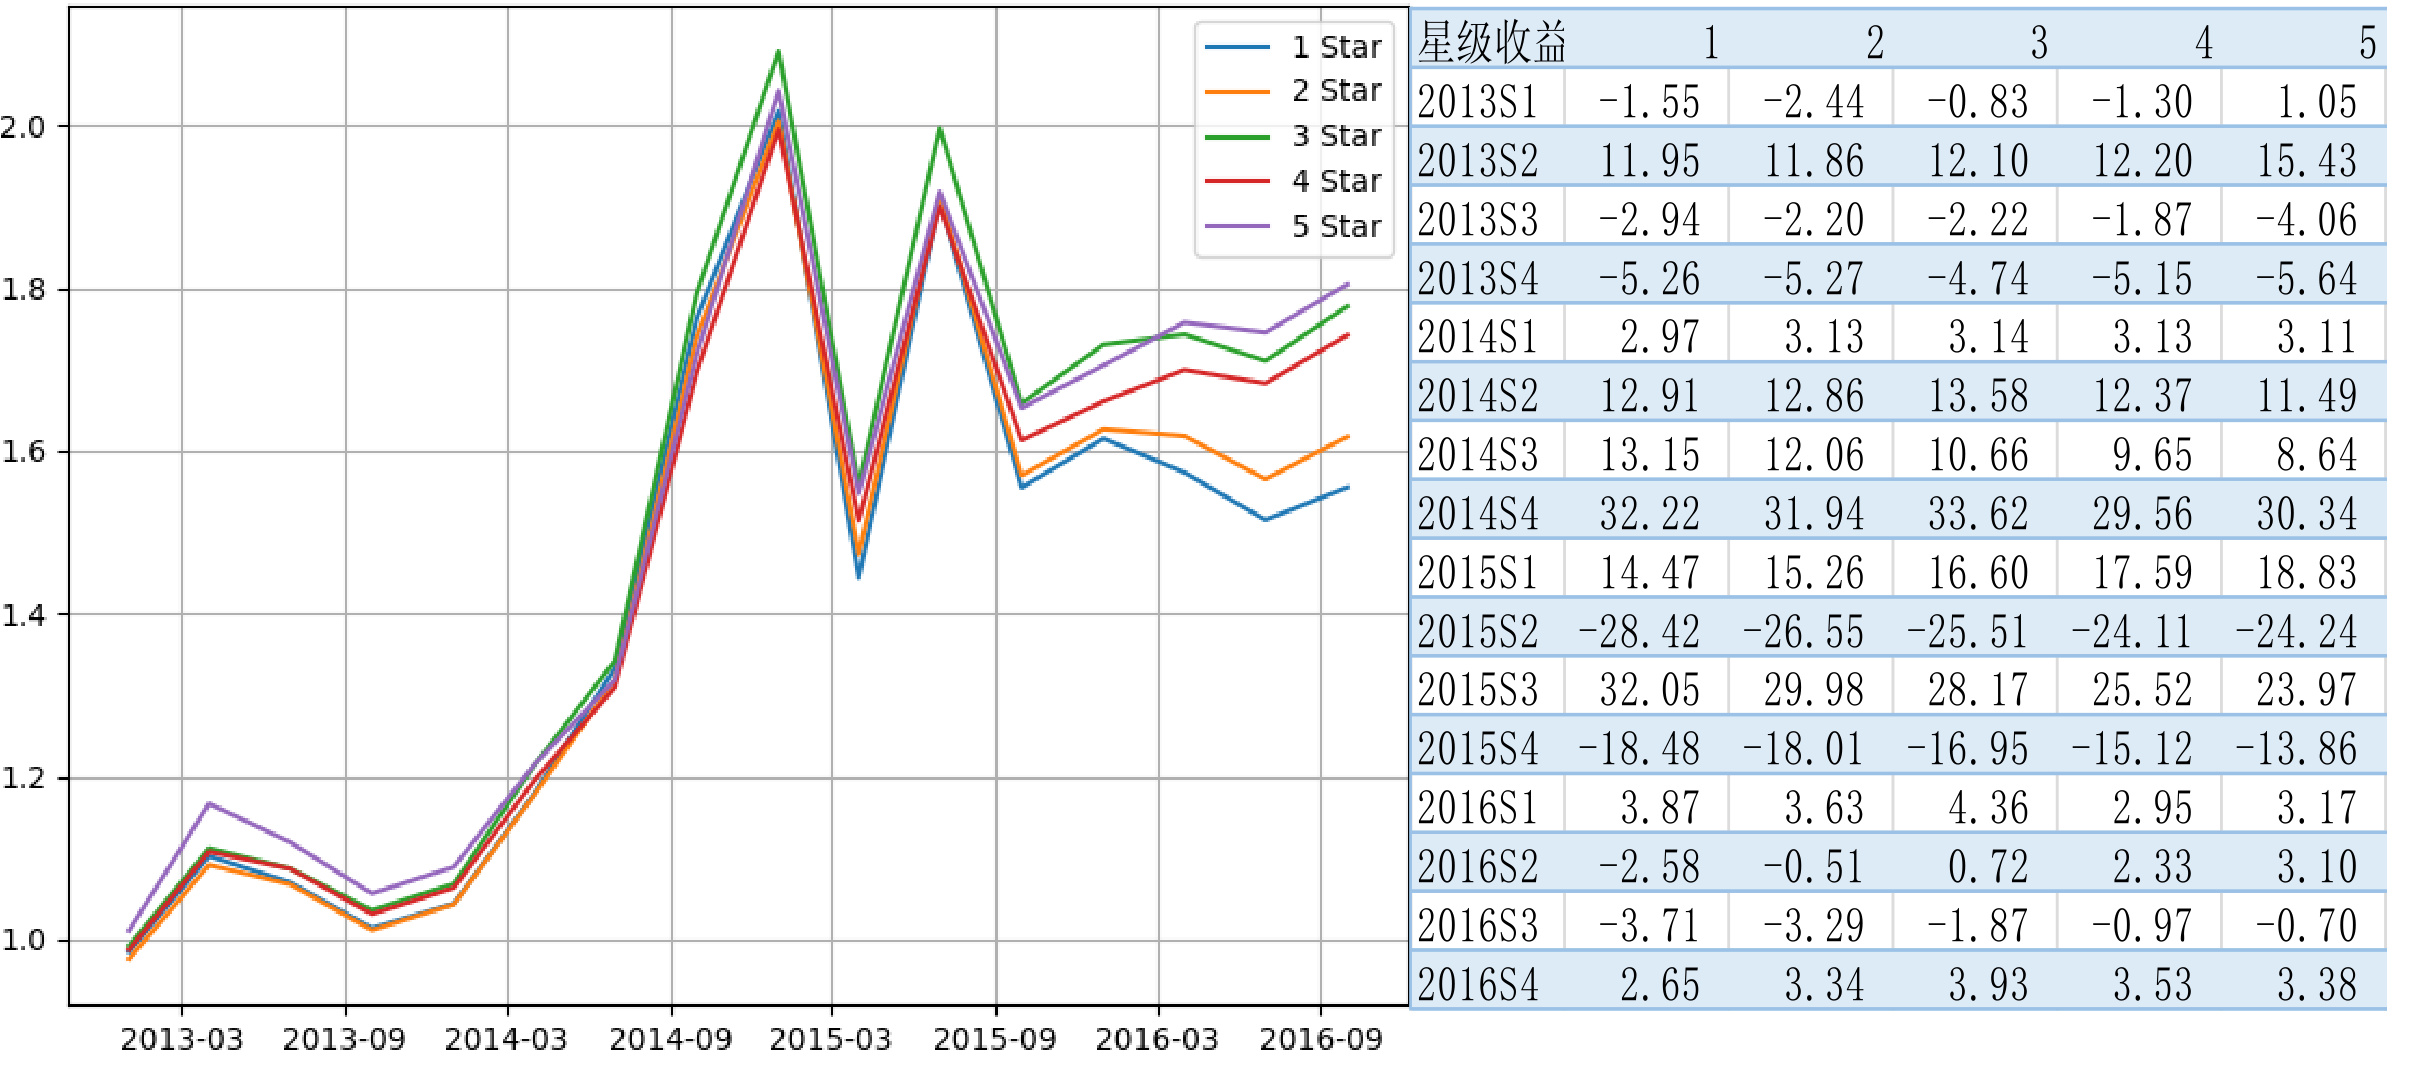
本报告构建基金量化评价系统,通过对多类别基金(偏股、混合、债券、货币等)三年及五年业绩的星级收益进行统计分析,验证了量化星级评价与基金绩效的关联性,并对被动指数基金的择时策略进行了实证探讨,辅助投资决策
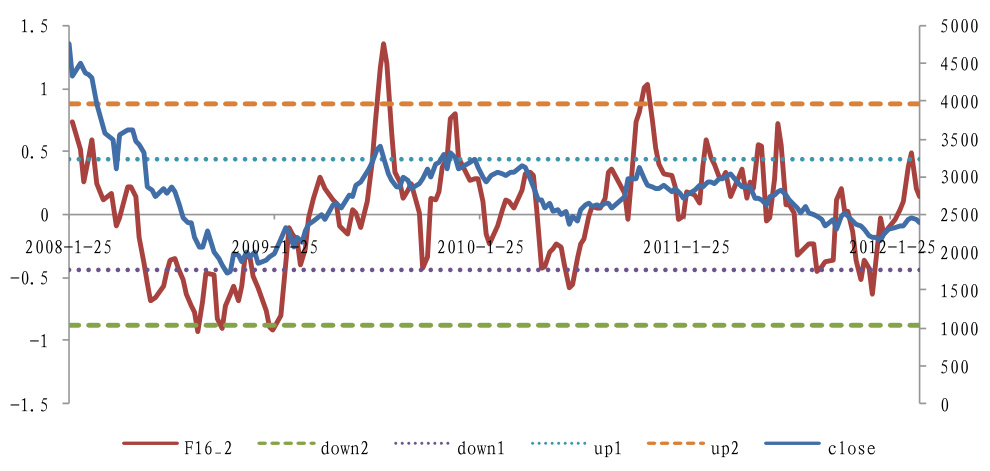
本报告基于多维度市场情绪指标,采用主成份分析提炼出六个公因子,构建出市场情绪指标GWSMSI。GWSMSI为平稳正态分布序列,与上证综指高度相关,其顶底对应市场顶底。报告设计单sigma和双sigma判断策略,回测期间表现优异,显著优于基准指数,具有较好的市场风险判断价值。
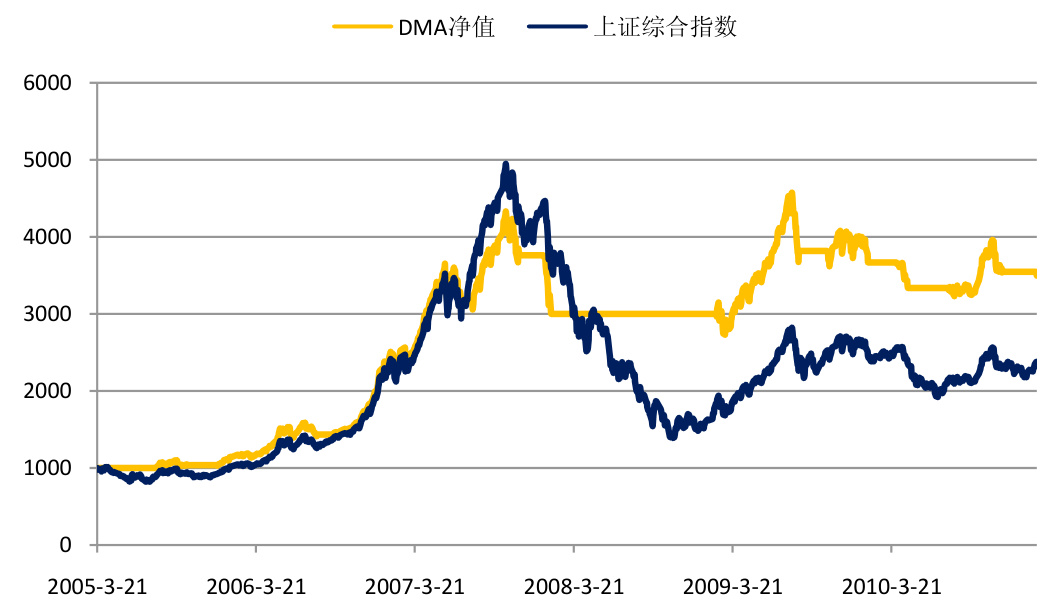
本报告系统介绍了双移动均线(Double MA, DMA)模型及其在A股主要指数中的择时实证效果。通过快均线穿越慢均线加布林带上下轨判别买卖信号,DMA模型在上证综指、中证100、沪深300及中证500指数的回测中均实现显著超额收益,且夏普比率大幅提升,交易次数有限,有效降低噪音信号影响。此外提出了基于个股DMA买入信号占比的DMA群策略,虽收益略逊但对市场趋势的左侧判断有效。报告指出震荡市下DMA择时收益有限,但择时依然为机构投资的重要手段,建议在当前市场环境下结合选股与择时以稳定收益
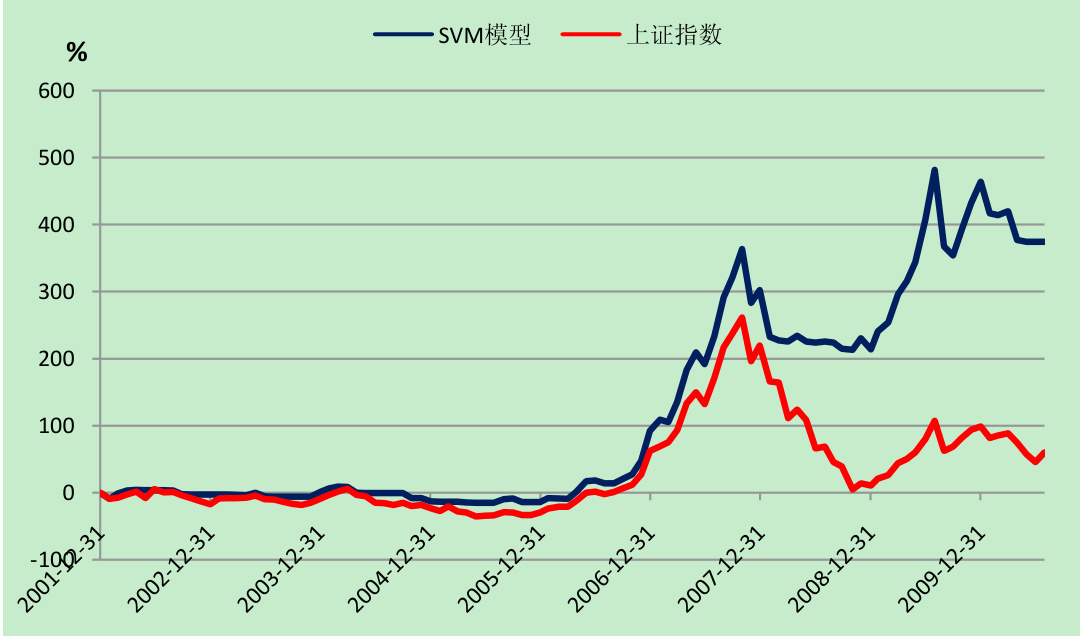
本报告基于统计学习理论中的支持向量机(SVM),融合技术派与基本面派的市场与经济数据,构建了量化择时模型。通过对2000年至2010年上证指数涨跌进行预测,模型在样本外104个月取得64%的胜率,累计收益达375%。模型对趋势市场表现较好,但震荡市和下跌市场预测能力较弱,且交易信号较频繁。后续模型通过信号修正显著减少交易次数,形成策略收益与胜率的权衡,为量化择时提供了有效新思路。
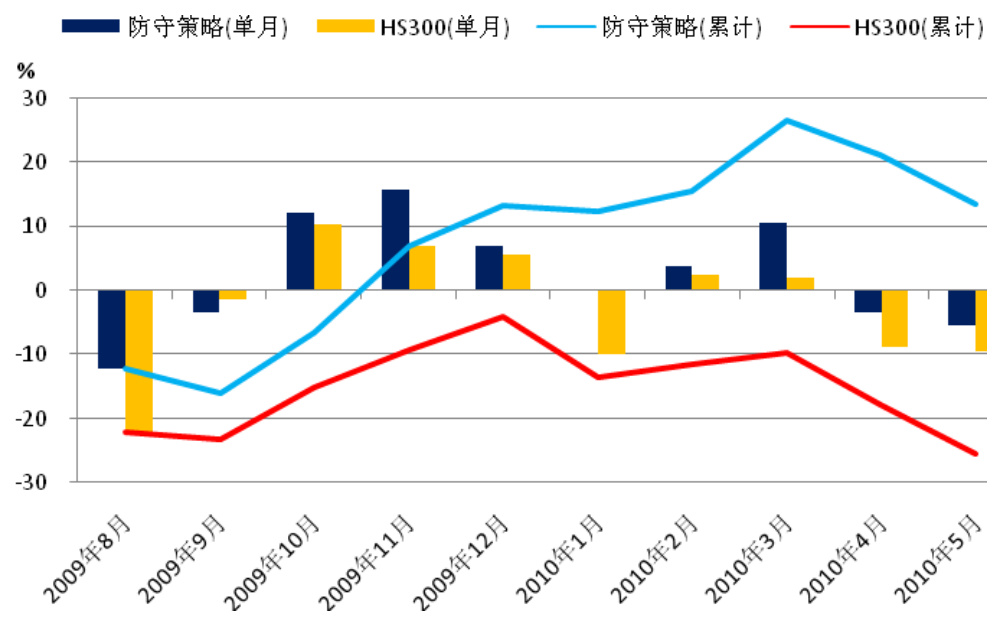
本报告围绕阿尔法型市场的选股策略展开,分析了市场结构性行情的根源,提出基于成长的防守型选股模型及结合股指期货的套期保值策略。报告指出当前A股估值已国际化,流动性偏紧,市场指数震荡下跌,表现出明显的阿尔法特征。基于排除强周期股、筛选高盈利增速股票及打分机制,防守型策略自2009年8月以来实现15%的绝对收益,远超沪深300近40%,且结合股指期货做空套保能在弱市中获得显著超额收益。同时,从宏观经济视角展望未来三年以消费类、农业及金融服务业为主的弱周期行业将迎来投资机遇,阿尔法型市场或将超预期延续至2012年经济周期进入贝塔阶段。