[beta的时代和时代的Beta(指数篇)]金融工程2025年度投资策略

报告分析了宽基指数基金市场的快速扩展,重点探讨后起之秀如何胜出及主动权益基金与被动指数基金的基民入市周期。研究指出被动指数基金规模增长可进入正循环,低费率非唯一驱动力,头部基金营销能力与流动性同样关键。同时,互联网平台导流对部分ETF份额增长起重要作用。主动权益基金与被动基金销售节奏互补,前者基民入市潮多在净值主升浪后期,后者则表现为持续增长趋势,并在市场加速上涨和主动权益跑输时加速流入 .
报告分析了宽基指数基金市场的快速扩展,重点探讨后起之秀如何胜出及主动权益基金与被动指数基金的基民入市周期。研究指出被动指数基金规模增长可进入正循环,低费率非唯一驱动力,头部基金营销能力与流动性同样关键。同时,互联网平台导流对部分ETF份额增长起重要作用。主动权益基金与被动基金销售节奏互补,前者基民入市潮多在净值主升浪后期,后者则表现为持续增长趋势,并在市场加速上涨和主动权益跑输时加速流入 .
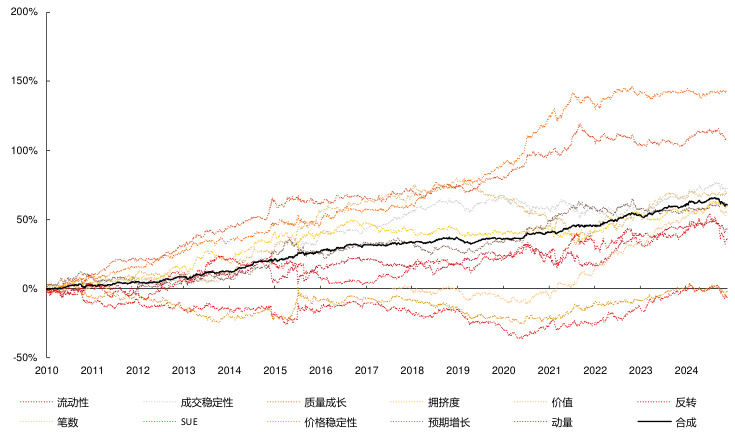
本报告系统分析了多因子与多策略的本质差异及联系,基于因子时序和截面特征,构建了44个子类因子归纳为11个大类收益来源。报告重点探讨动量与反转配置的因子效应及其与Alpha和Beta属性的关系,验证不同因子池和加权方式对策略收益和风险的影响,并通过多策略配置权重映射到多因子合成,揭示不同因子属性下动量与反转效应的变化及合成收益表现差异,提供了因子配置与合成的新视角,为提升量化选股模型的收益稳定性和风险控制能力提供理论与实证支持

报告基于大小盘相对强弱的周期项与趋势项的偏离,将强弱周期划分为七种状态,结合历史经验判断未来20交易日相对表现。目前周期已由小盘过热回落至大盘初期,历史数据显示该信号对应较高的“小切大”胜率。报告通过对2024年大小盘主要指数表现的回顾、周期状态的划分及胜率赔率统计,揭示大盘初期状态下小盘相对表现负面,提示投资者关注风格切换机会与风险

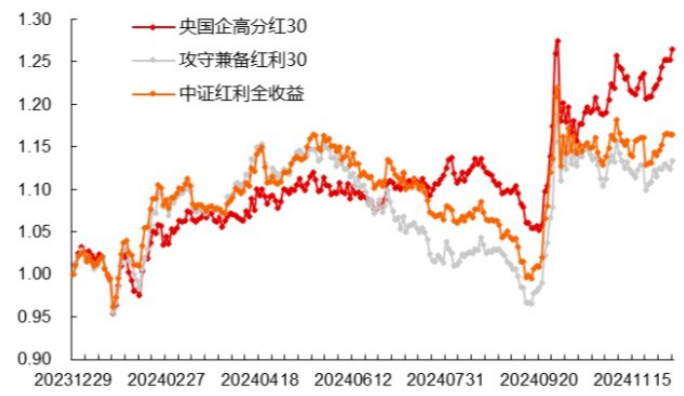
本报告聚焦2024年12月下旬资本市场,分析大盘价值风格显著修复,主动量化红利及医药增强策略表现优异。报告显示上证50与沪深300上涨明显,红利细分领域表现突出,金融板块受分红催化强势。主动量化产品如攻守兼备红利30组合和医疗保健增强组合均实现显著超额收益,为投资者提供有效投资参考。

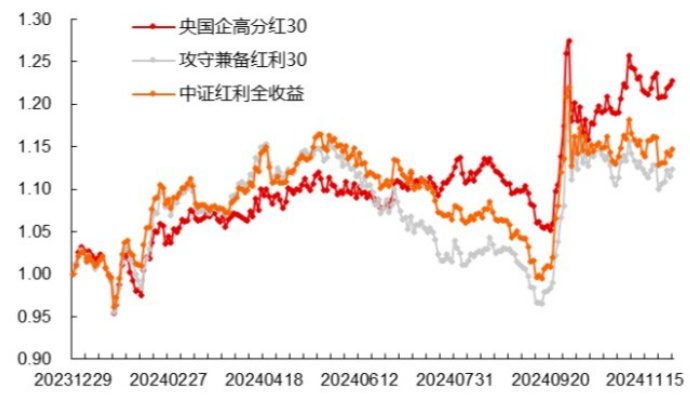
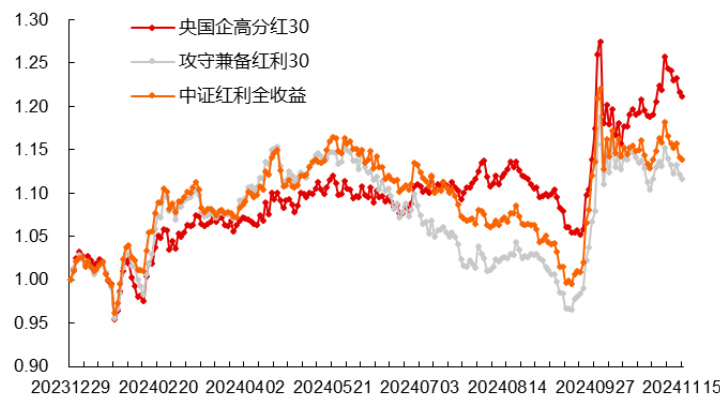
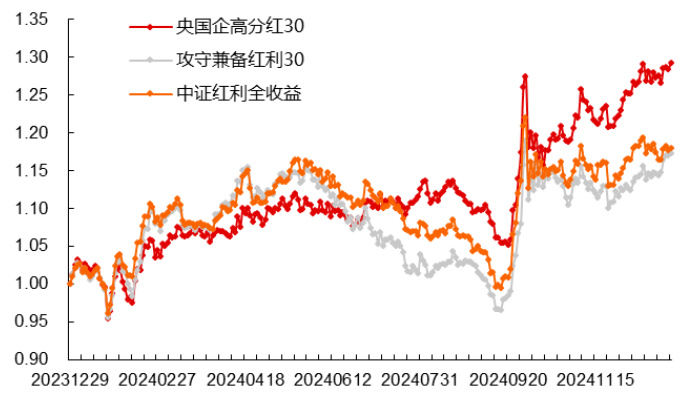
本报告基于长江金工团队主动量化策略,系统跟踪红利系列及医药增强组合表现。近期市场震荡导致多数主流指数回调,小盘股表现疲软,中证红利中的低波红利资产表现出较强防御性。央国企高分红30组合和医疗保健增强组合均跑赢相关基准指数,呈现出稳健的超额收益能力。科技题材回暖,尤其人工智能推动信息技术板块表现亮眼,但医药整体略有调整,消费属性强的细分板块抗跌较好。结合多图表数据展示策略净值走势及分位表现,为投资者提供切实参考

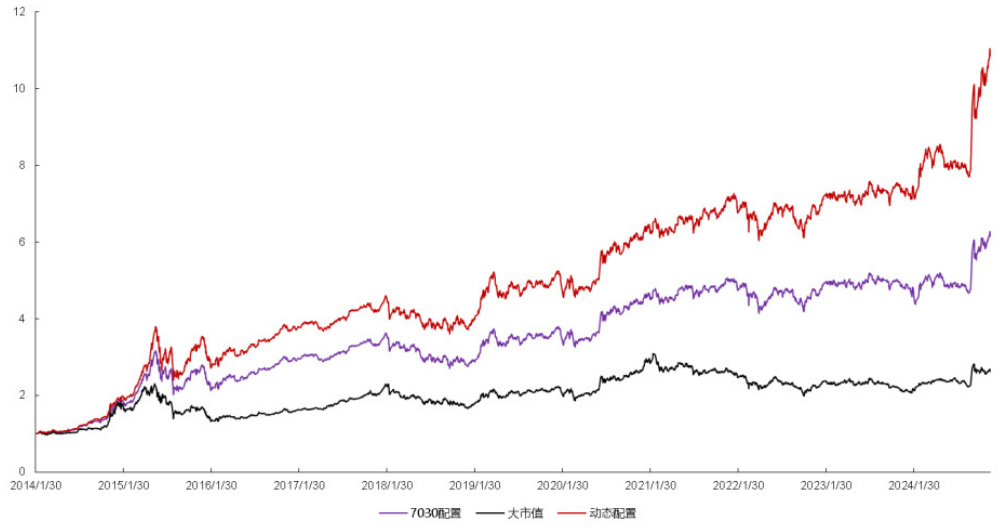
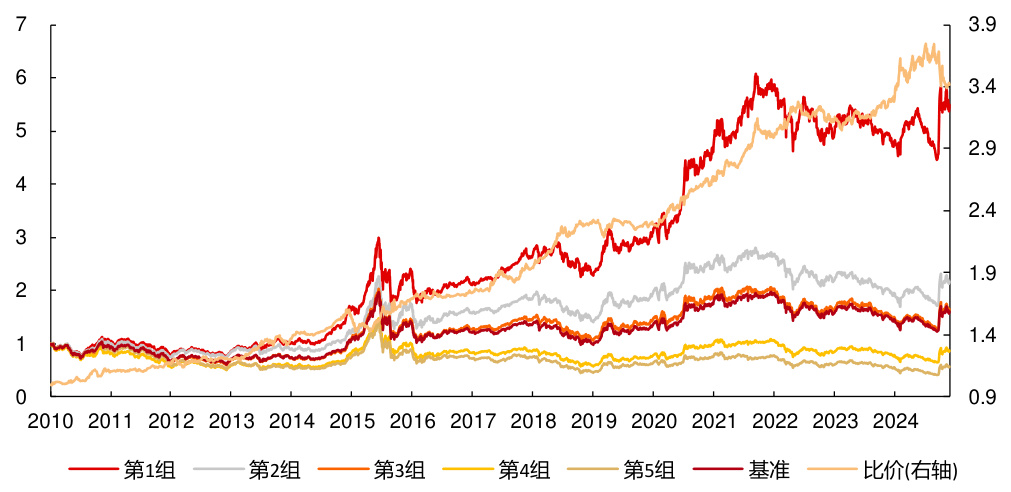
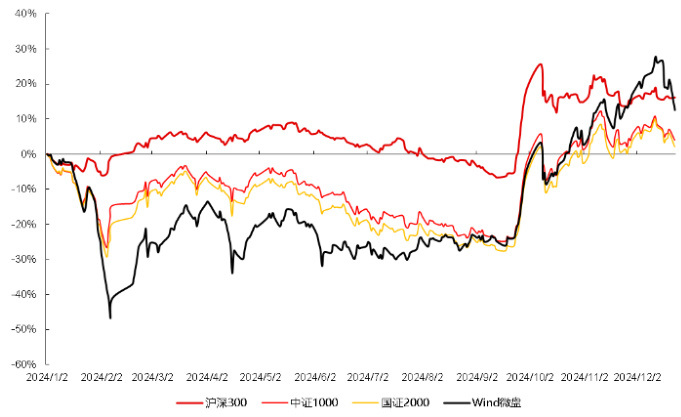
本报告基于大小盘收益率的趋势与周期分解,划分大小盘强弱周期的七种状态,构建周期信号驱动的动态配置策略。回测显示,2014年以来动态配置策略年化收益达25%,2024年收益近47%,显著优于固定70/30配置和单独大市值,且动态调整有效控制风险,最大回撤低于单一微盘持仓。报告还分析了趋势项与周期项对长期与短期大小盘相对强弱的提示作用,为大小盘风格轮动提供了量化框架和实际指导 。

本报告跟踪分析了2024年12月上半月市场震荡行情中红利和医药板块的表现,重点关注长江金工团队发布的主动量化增强策略。红利资产表现防御属性较明显,央国企高分红及攻守兼备红利30组合均跑赢中证红利全收益指数,且超额收益显著。医药板块中医药零售子赛道表现强劲,医疗保健增强1.0和2.0组合均实现超额收益。报告结合多个行业和细分指数收益数据及净值表现图表,验证策略有效性,表明主动量化策略在震荡市中具备较好防御和稳健收益能力.

本报告跟踪2024年12月第1周A股市场行情,重点分析小盘风格的持续性及央国企红利策略表现。微盘股和中证2000走势强劲,红利资产表现紧随其后。央国企高分红组合表现优异,超额中证红利约1.31%,跑于主动型红利产品25%分位;医疗保健增强2.0组合表现相对平稳,位于医药产品35%分位。医药板块中,CXO和医疗器械反弹最为显著,体现了细分行业轮动特征。策略采用主动量化选股,结合行业和主题逻辑,有效捕捉市场热点和投资机会

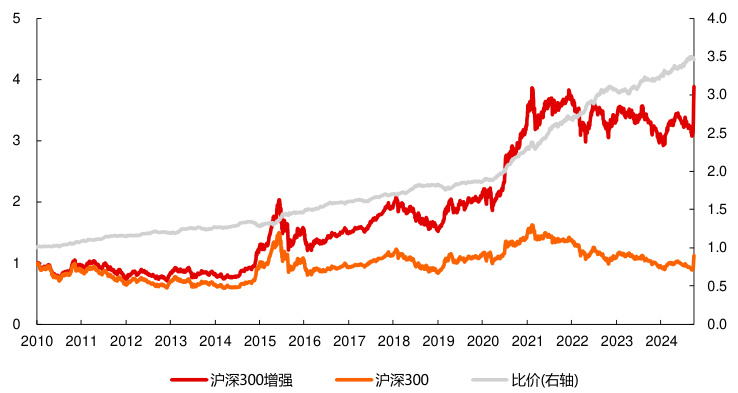
本报告跟踪长江因子体系中各类因子的表现,通过多因子与指数增强策略分析,发现近期反转、规模、Beta等因子表现较好,多因子选股中非流动性、波峰等因子贡献超额收益。虽然指数增强策略因子收益曾回撤,但近期呈现企稳回升趋势,建议适度增加多因子策略及ETF轮动策略配置以把握局部市场机会 。

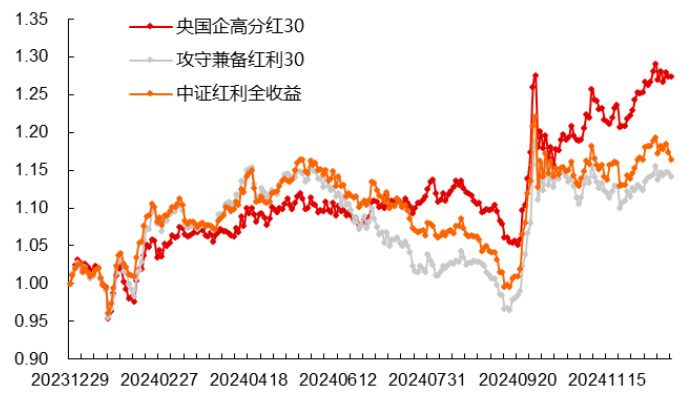
本报告聚焦2024年11月底市场回暖背景下的主动量化红利和医药行业增强策略表现,红利精选策略及医药增强组合均保持较好超额收益,尤其是红利30组合本周超额收益0.68%,显示防御型策略韧性与潜力标的价值投资优势。医药子板块化学制药和医药零售弹性突出,策略整体年度表现由负转正,展示主题驱动与多因子筛选协同效应的有效性。

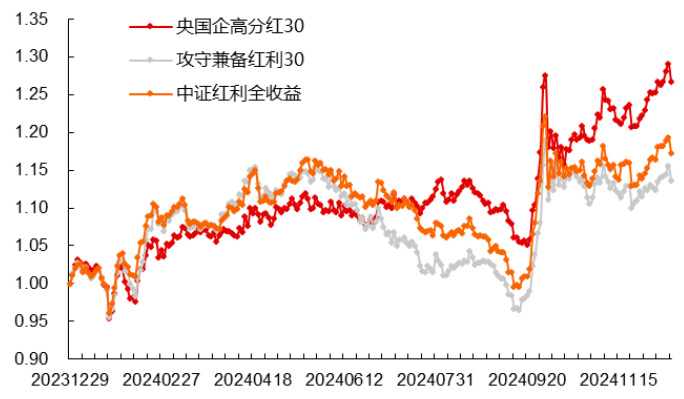
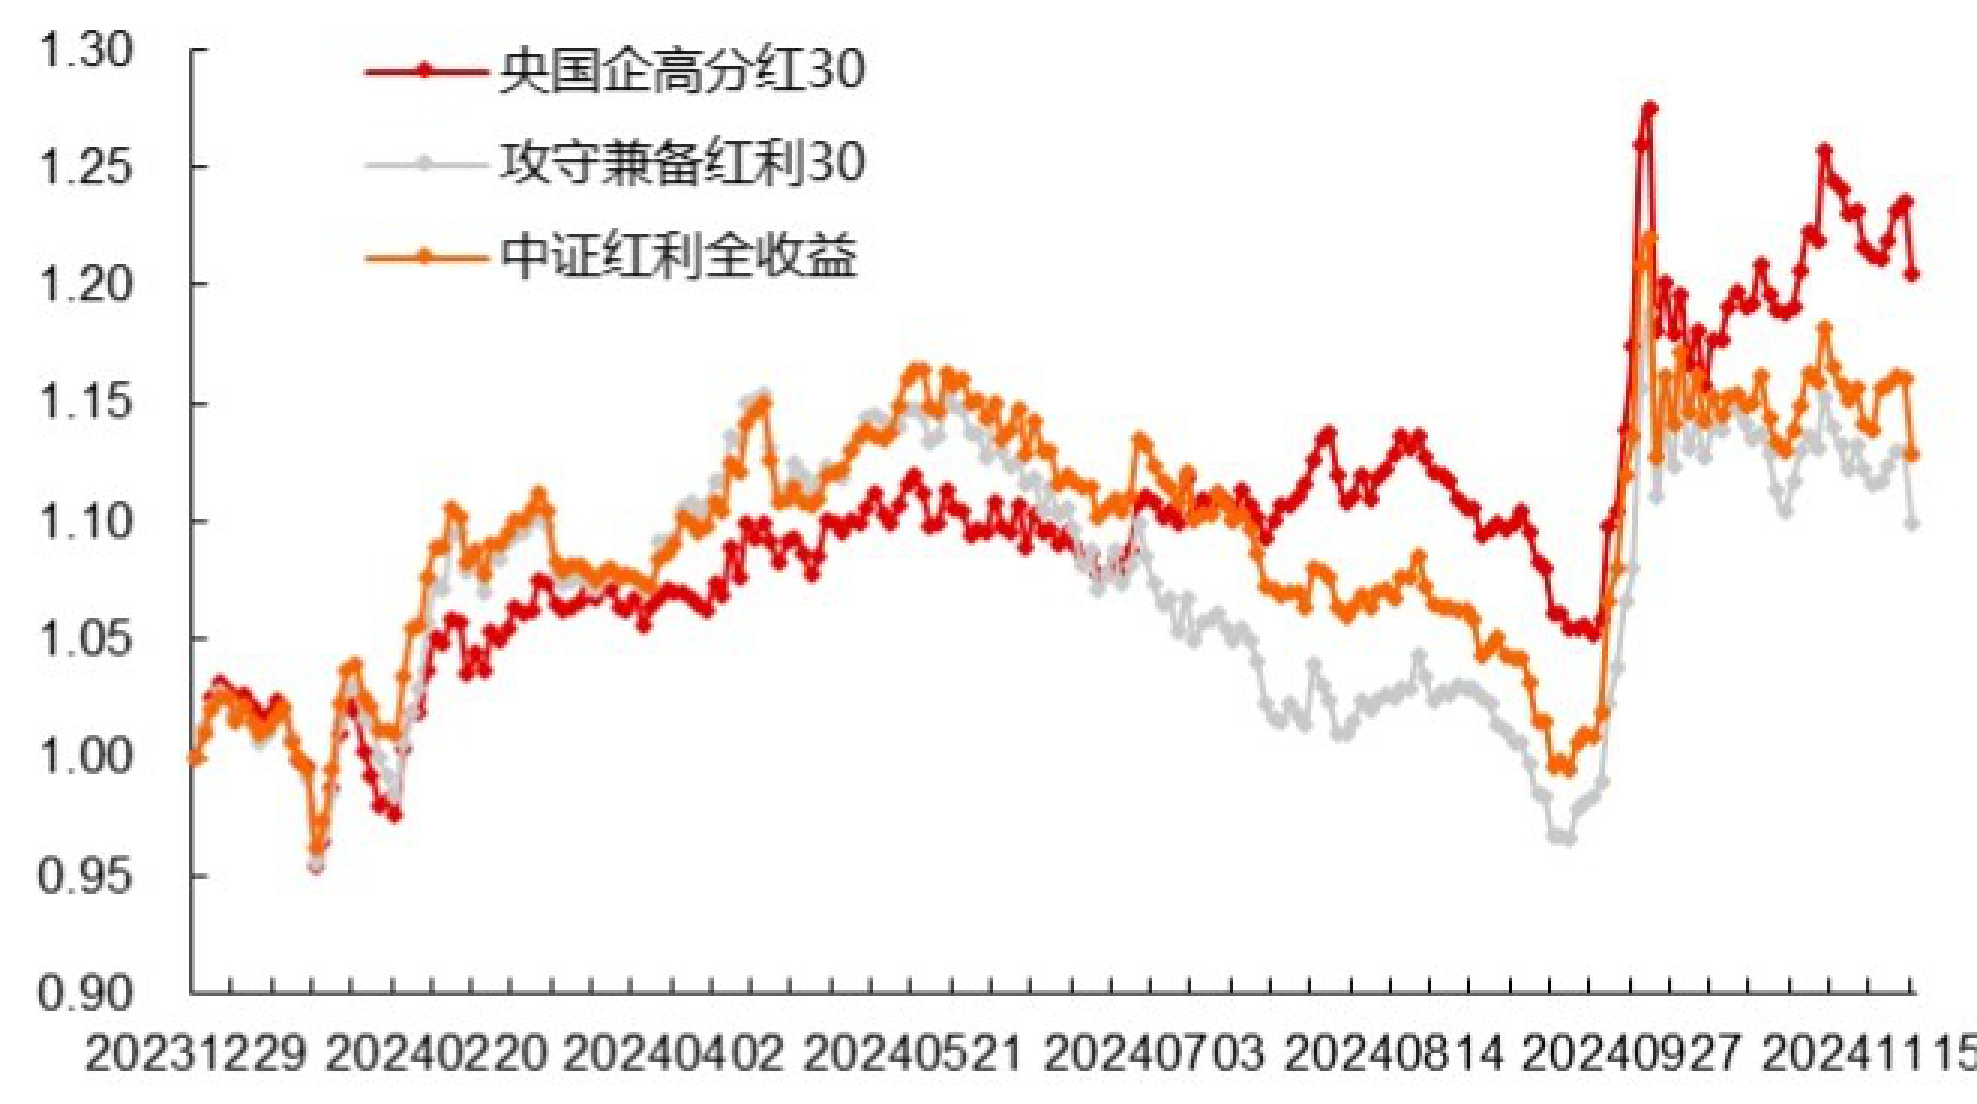
本报告聚焦2024年11月中旬震荡行情下的主动量化策略表现,强调央国企高分红30组合表现韧性优于市场主流指数和其他红利细分策略,医药增强组合表现平稳但未显优势。红利资产整体抗跌,公用事业和原材料板块表现相对占优,医药细分赛道持续回调。报告利用多图表揭示不同红利指数周度收益、产品净值及行业细分表现,为投资者提供多角度策略动态观察和风险提示 。

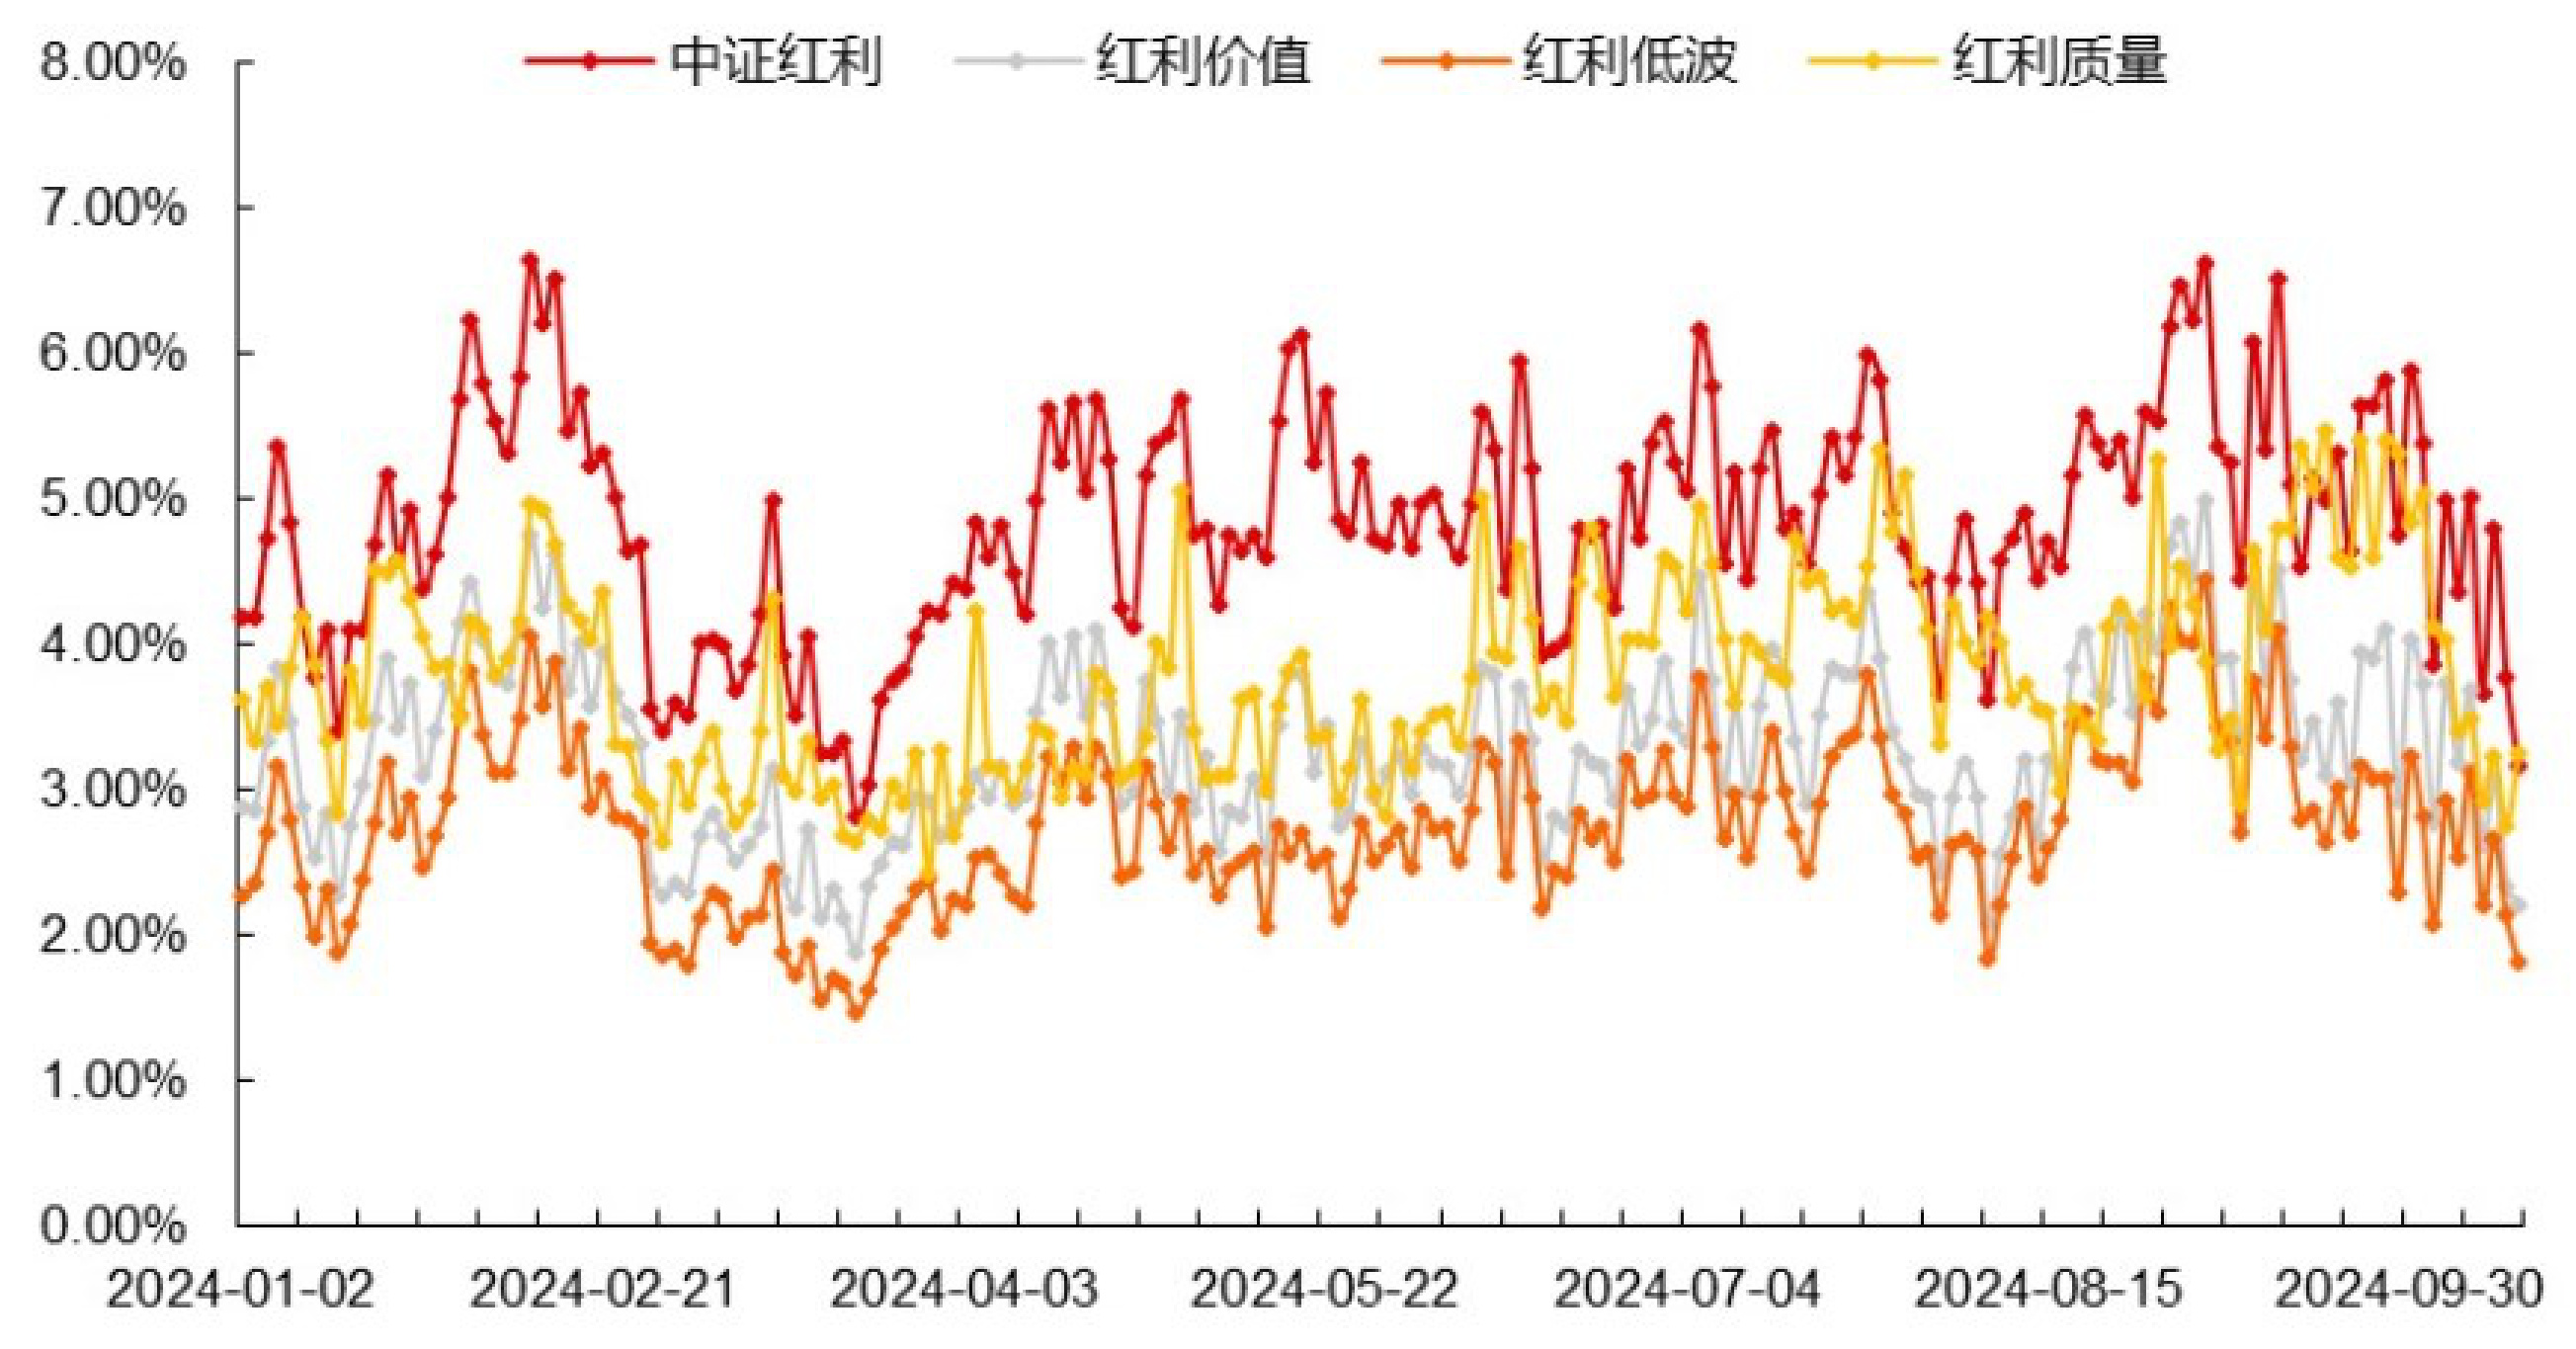
本报告分析当前震荡市场环境下红利和医药增强策略的表现,红利低波和红利价值策略收益表现优于纯红利指数,攻守兼备红利30组合展示较强韧性,医药增强组合同样跑赢行业指数,且年初至今超额收益超8%。相关细分板块和策略表现结合多张图表数据揭示收益韧性及风险控制能力,提供量化策略表现跟踪和行业布局参考 。

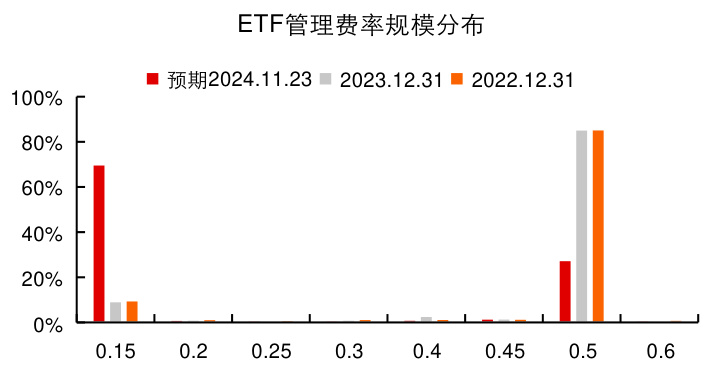
本报告聚焦多家头部基金公司调降权益类ETF管理费率、托管费率,预计至2024年11月23日,管理费率为0.15%/年及托管费率为0.05%/年的ETF规模占比将分别跃升至约70%,费率格局将发生显著转变。此次宣布降费的ETF涉及多只主流宽基指数,合计规模占权益类ETF约47%,反映出头部基金公司降费趋势明显,预计提升市场竞争力并影响未来ETF费率体系 .

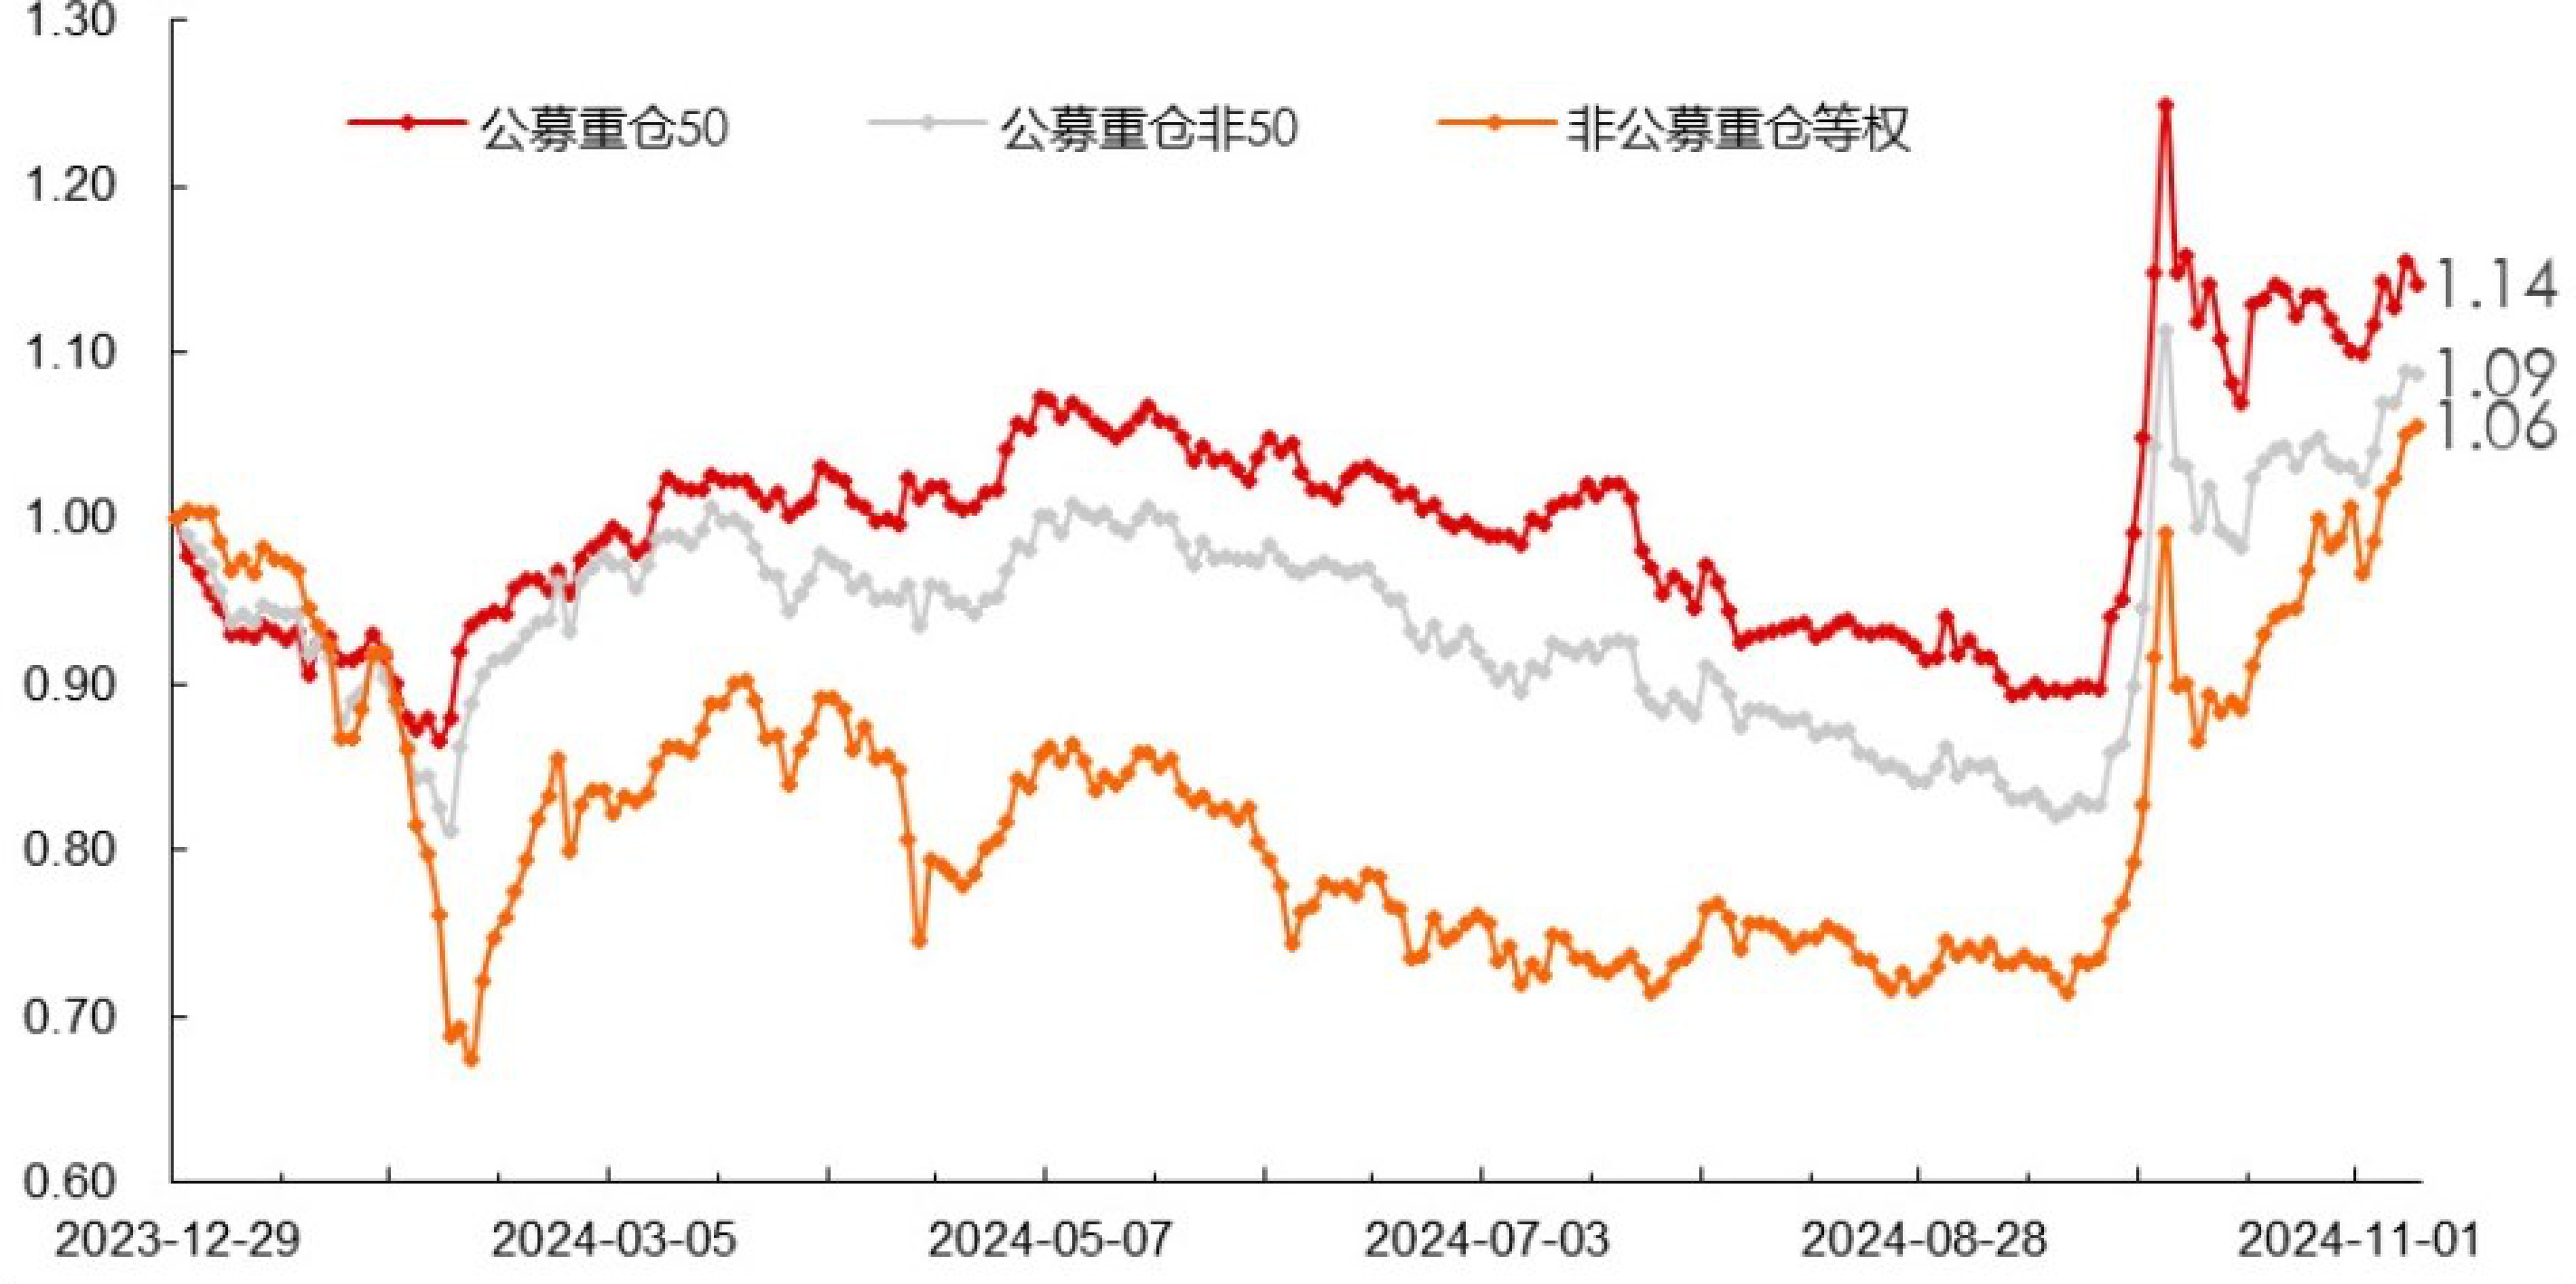
本报告聚焦2024年中国股票市场宽基与热点板块的走势分析,指出科创芯片指数近期三次触顶回落,面临短期调整风险;证券板块虽权重有限但对指数突破至关重要,且整体宽基指数处于上涨趋势中但有调整需求。通过公募持仓分类指数走势、主要宽基指数及行业和概念指数涨幅比较,揭示了小市值与主题行情的短期超额优势,以及平台突破作为趋势股捕捉模型的重要性,为行业和个股选择提供方向性参考。

2024年9月24日至10月22日期间,指数基金资金先净流入后转为净流出,尤其10月11日后整体净流出。沪深300与中证A500出现资金再平衡,中证A500ETF上市后净流入显著,而沪深300流出加速。行业指数多为资金净流出,宽基指数基金获主力资金青睐。北交所成交创新高,但基金限购严控显示市场分层特征明显

本报告分析了2024年10月中旬市场环境下科技成长反弹与红利策略表现,指出红利低波及红利价值板块相对表现优异,攻守兼备红利30组合周度收益表现领先,且医疗保健增强组合年初以来保持超额收益优势。结合细分医药赛道和行业估值数据,报告强调策略的稳健韧性及中长期投资价值,为投资者提供量化因子驱动的选股思路。

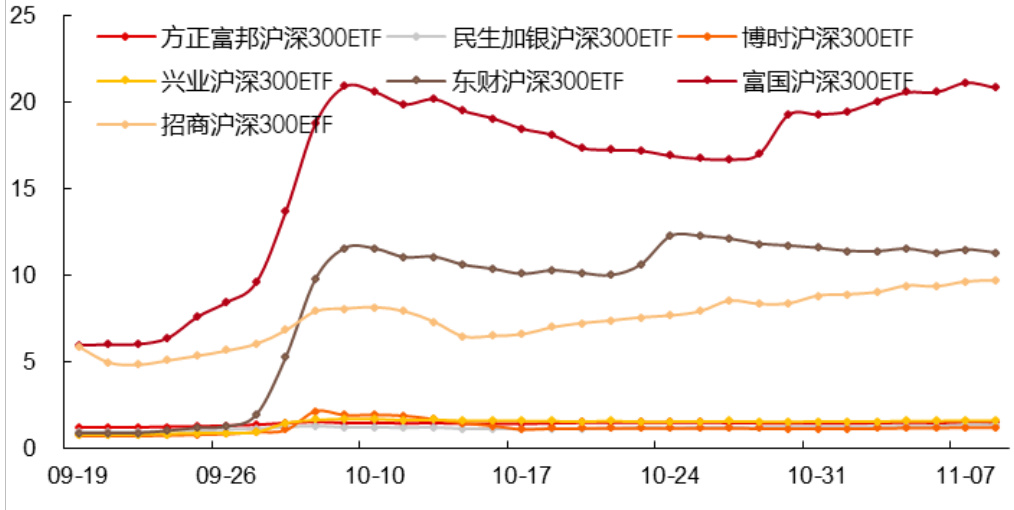
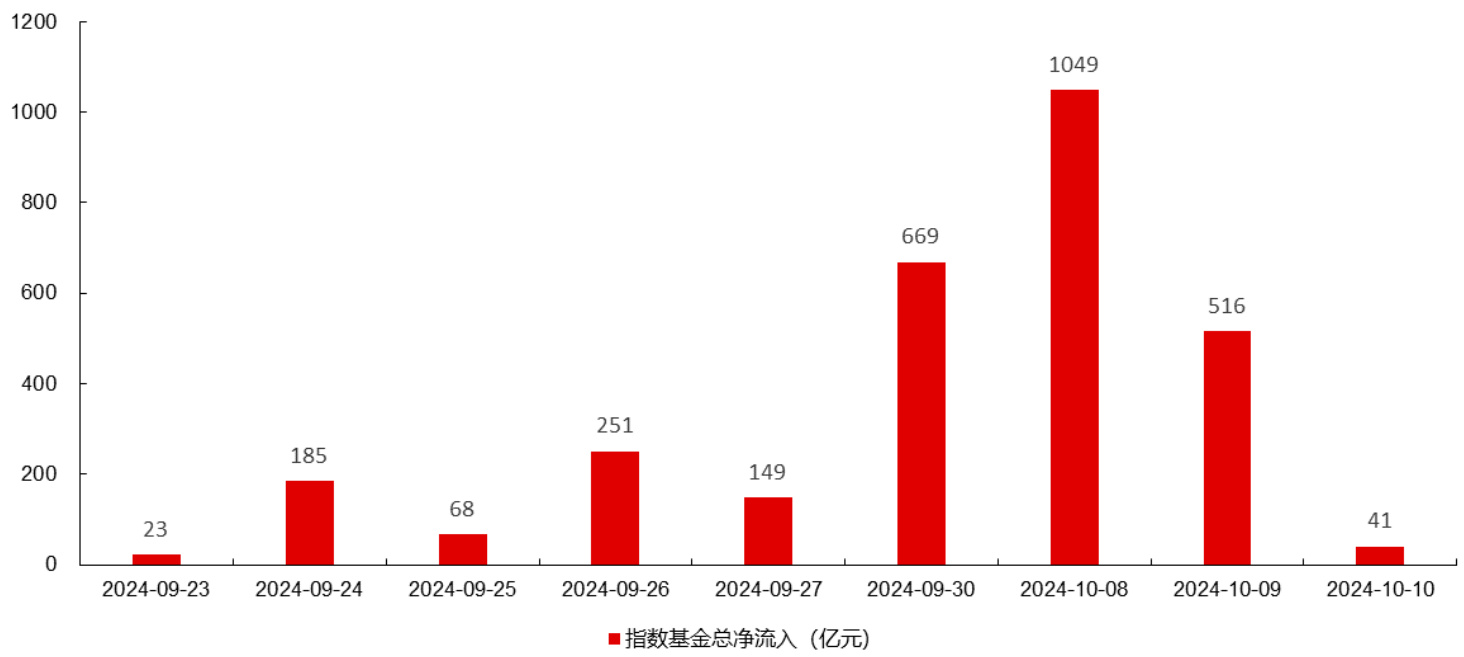
报告聚焦2024年9月24日至10月10日期间A股指数基金的日度净流入情况,特别是ETF规模和净流入节奏,揭示投资者对不同指数行情的响应机制。数据显示ETF期末规模达2.95万亿元,净流入2911亿元,沪深300及创业板系列宽基指数净流入占比73%,显示资金偏好大盘及科技成长板块。投资者响应速度由T+2提升至T+1,明显加快。不同芯片类指数资金流表现分化,科创芯片指数获大量净流入,而其他芯片类指数净流出,反映套牢盘分布差异。风险提示指出历史数据不代表未来走势,谨慎投资。

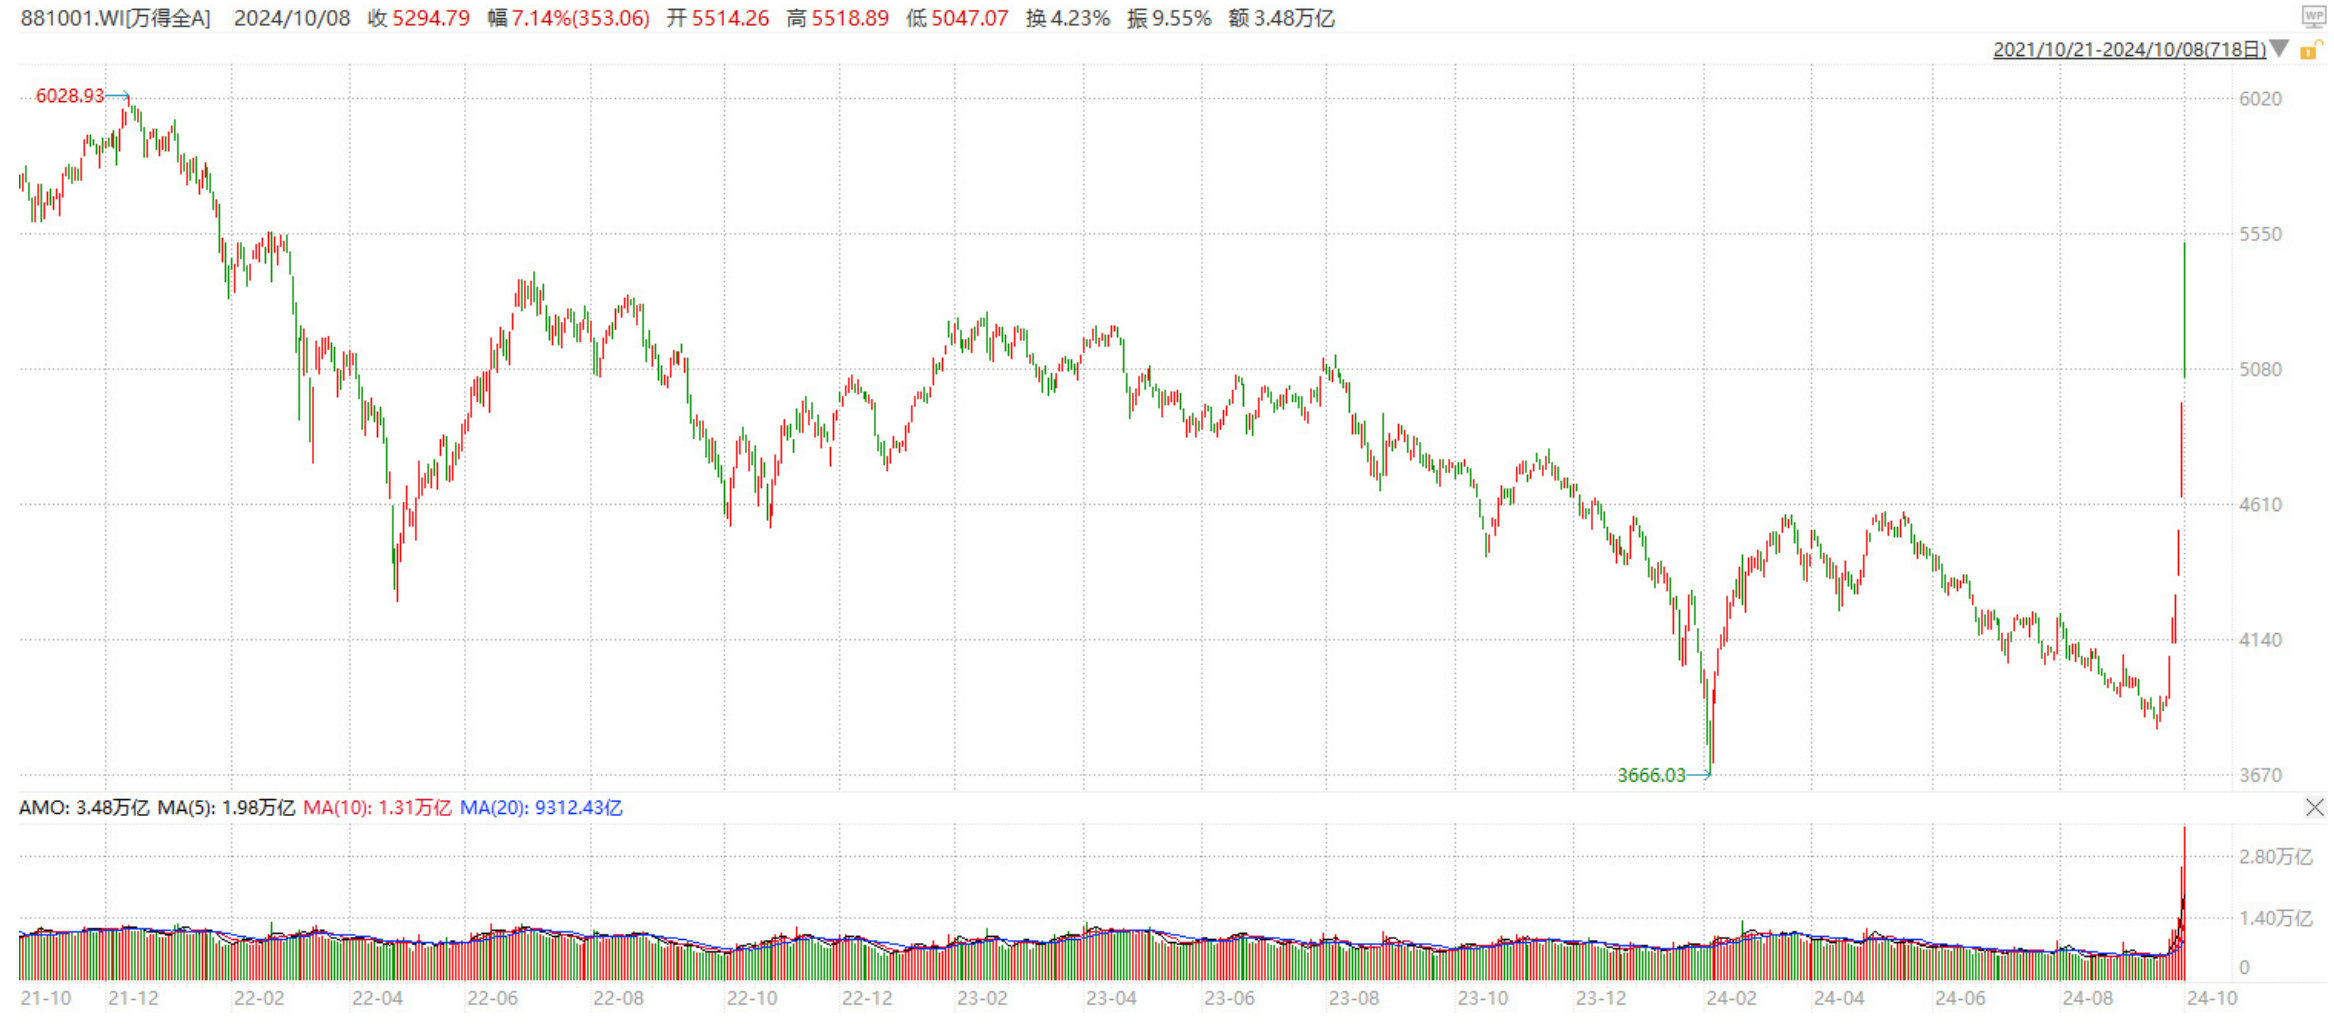
报告分析了2024年10月8日中国A股市场与港股市场的行情分化,指出全市场成交量大幅增加至3.48万亿,指数涨幅空间有限,强beta行情开始缩圈。非银与科创50板块资金面最为活跃,港股与A股多个板块表现出现背离,建议关注科创50与非银板块配置机会。整体市场已到重要压力位,短期关注分化与资金流入特征以辨别后续板块机会 .