金融工程2025年度策略:模式识别之集中度匹配基于拥挤交易的行业轮动策略

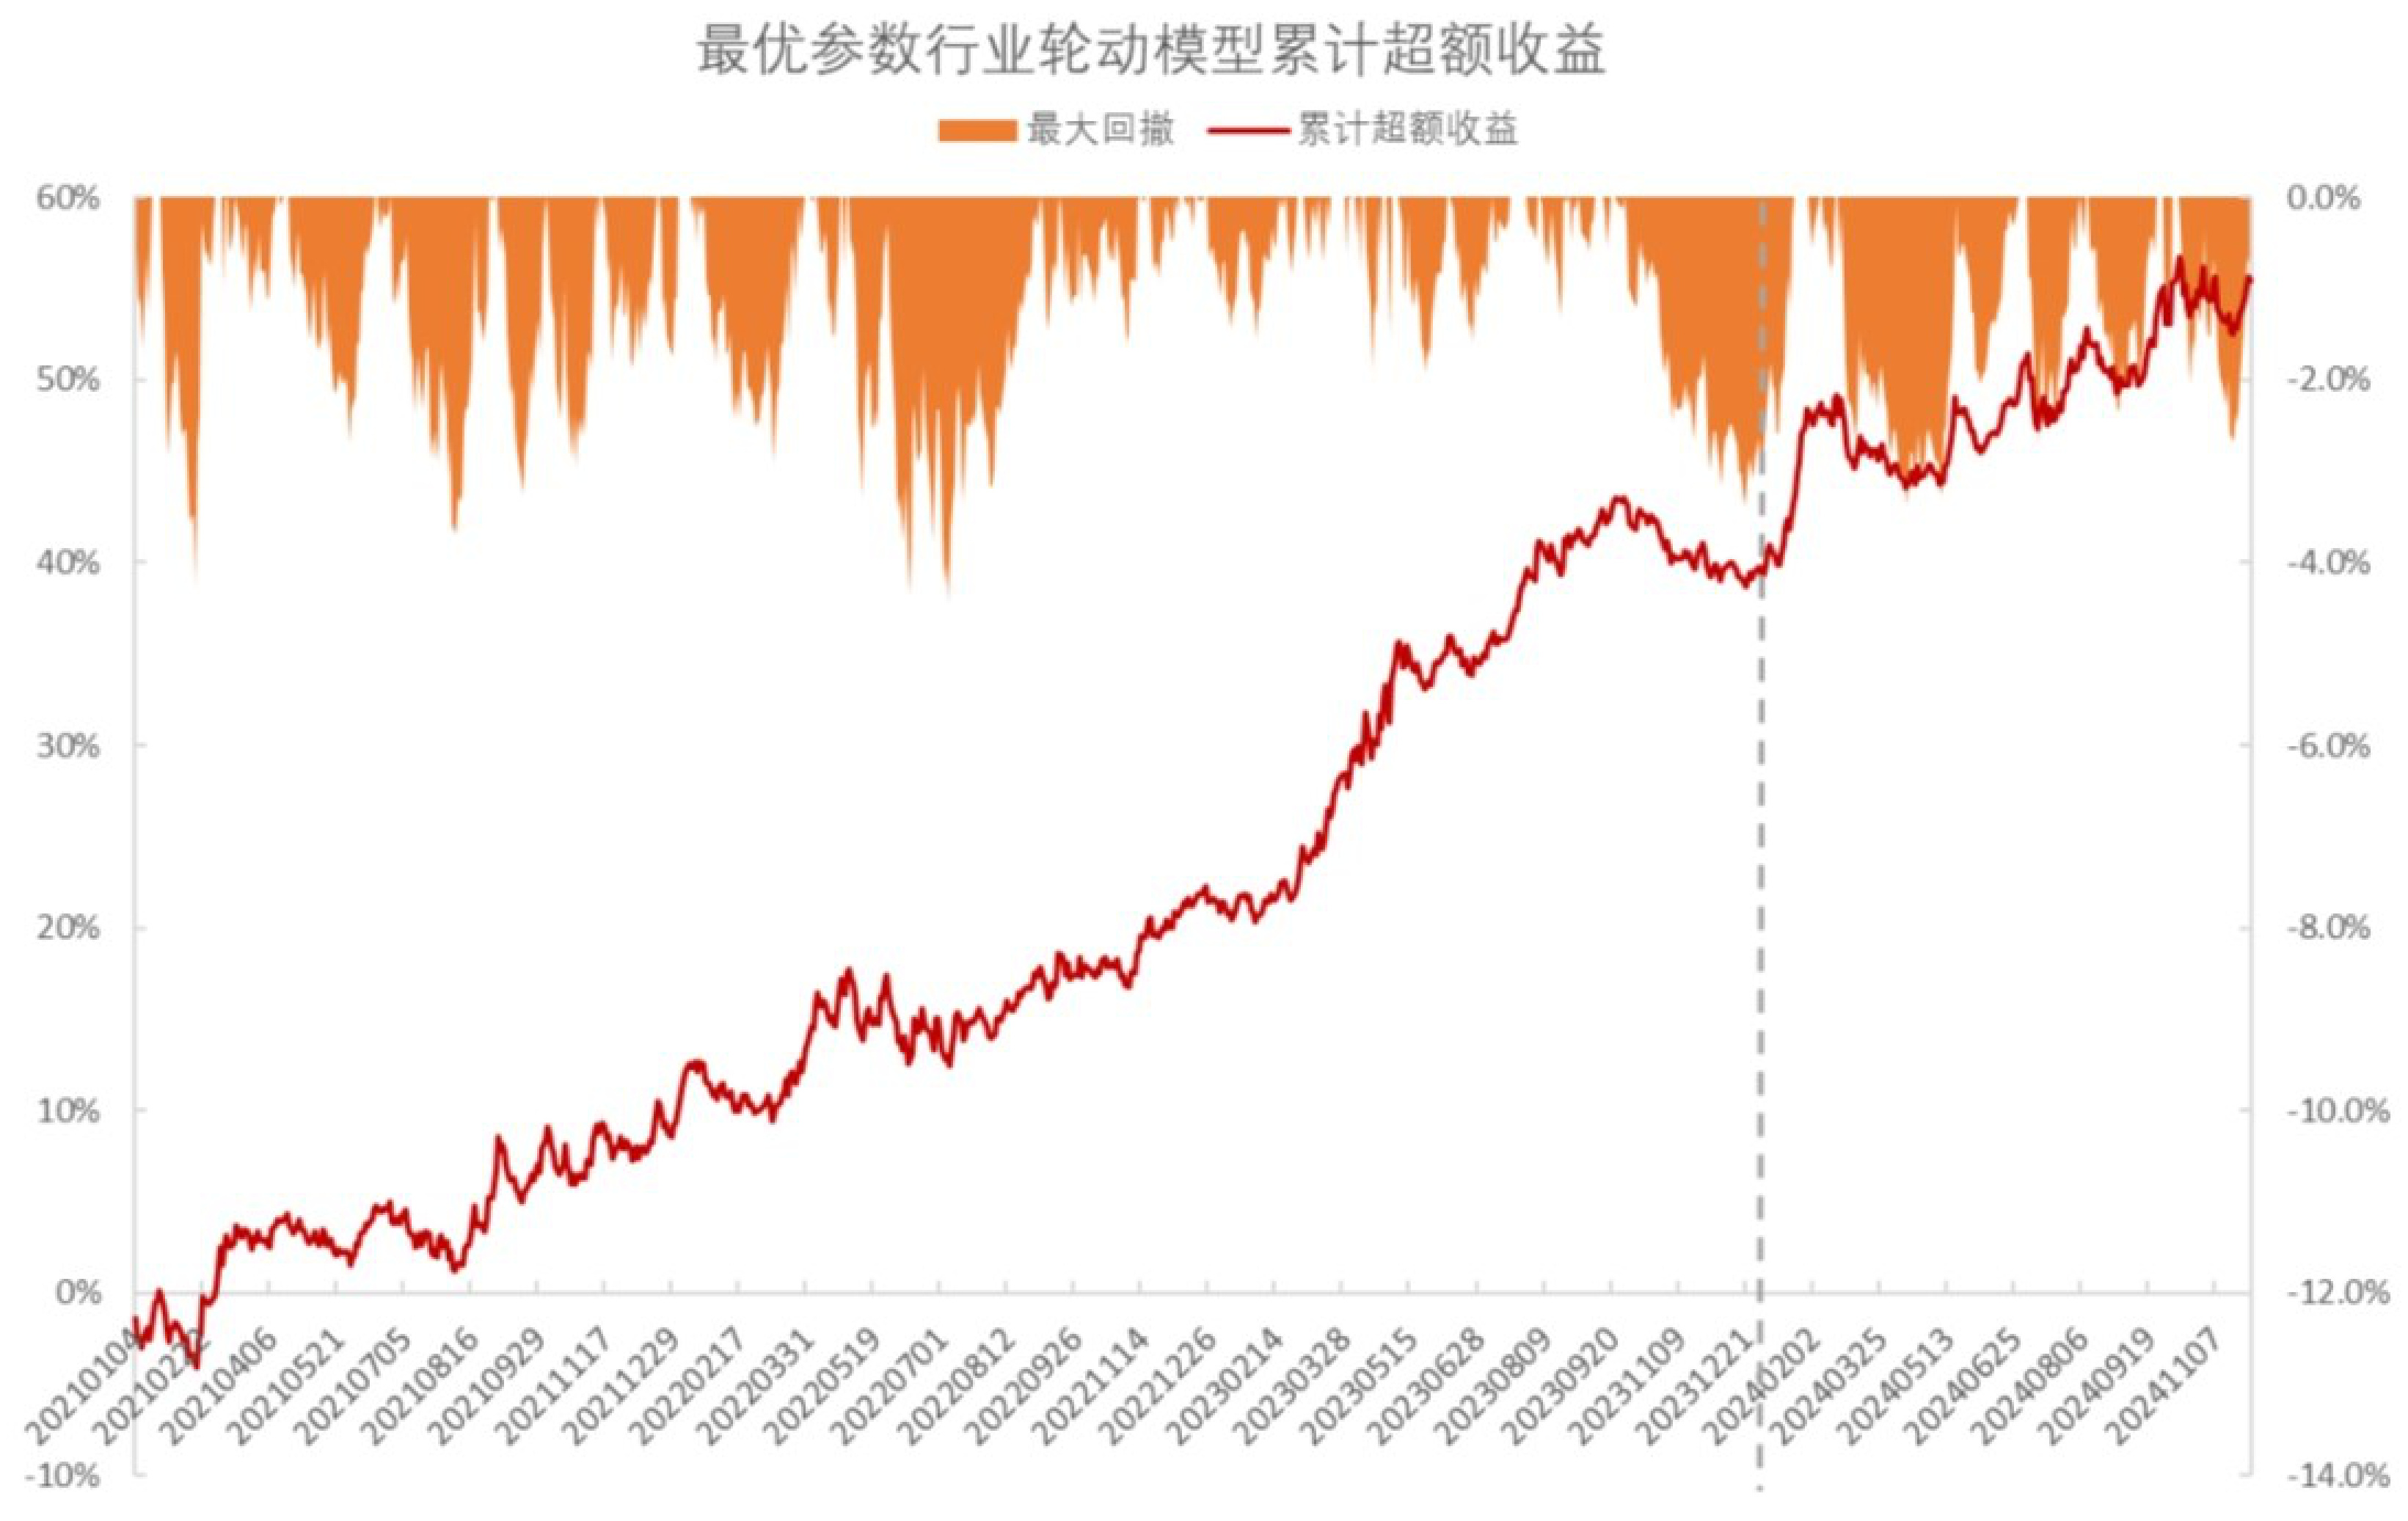
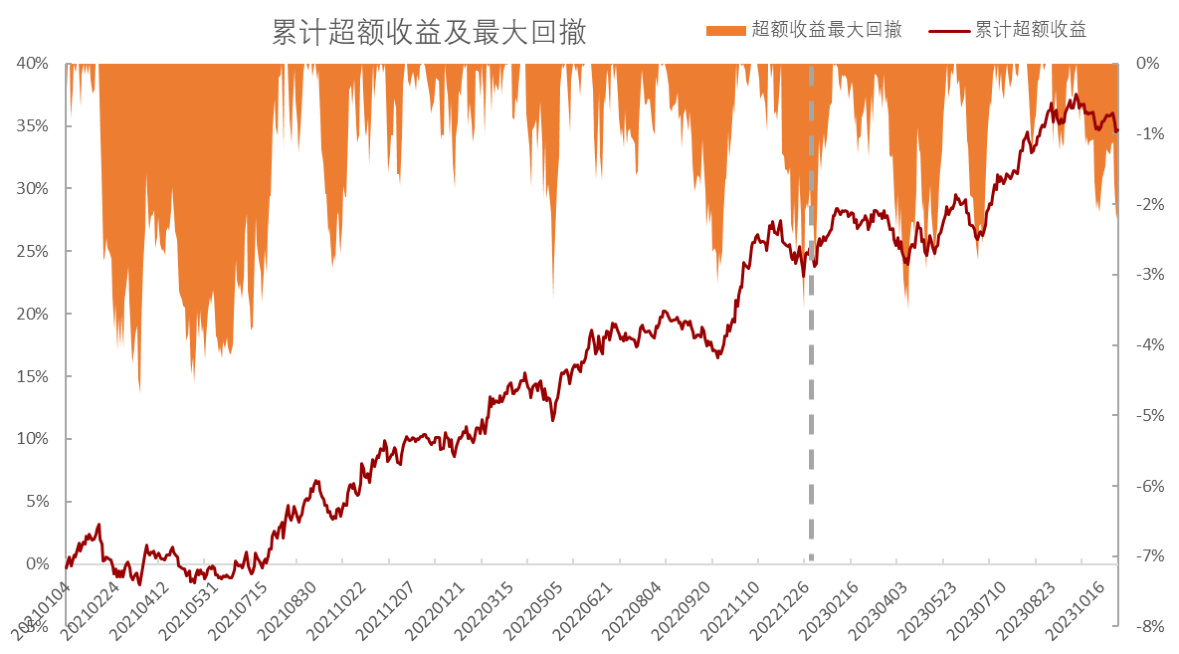
本文构建基于行业收益波动关联性的集中度因子,结合历史会重演理论预测行业未来上涨概率,形成基于拥挤交易的行业轮动策略。样本内(2021-2023年)策略累计超额收益最高达39.8%,最大回撤控制在4.5%以内,样本外2024年前11个月年化超额收益12.24%,回撤3.39%,胜率76%。行业择时表现稳定且盈利能力突出,策略在样本内外均显示较好的风险收益表现和较强鲁棒性,实证验证集中度匹配对行业轮动策略构建的有效性 。
本文构建基于行业收益波动关联性的集中度因子,结合历史会重演理论预测行业未来上涨概率,形成基于拥挤交易的行业轮动策略。样本内(2021-2023年)策略累计超额收益最高达39.8%,最大回撤控制在4.5%以内,样本外2024年前11个月年化超额收益12.24%,回撤3.39%,胜率76%。行业择时表现稳定且盈利能力突出,策略在样本内外均显示较好的风险收益表现和较强鲁棒性,实证验证集中度匹配对行业轮动策略构建的有效性 。
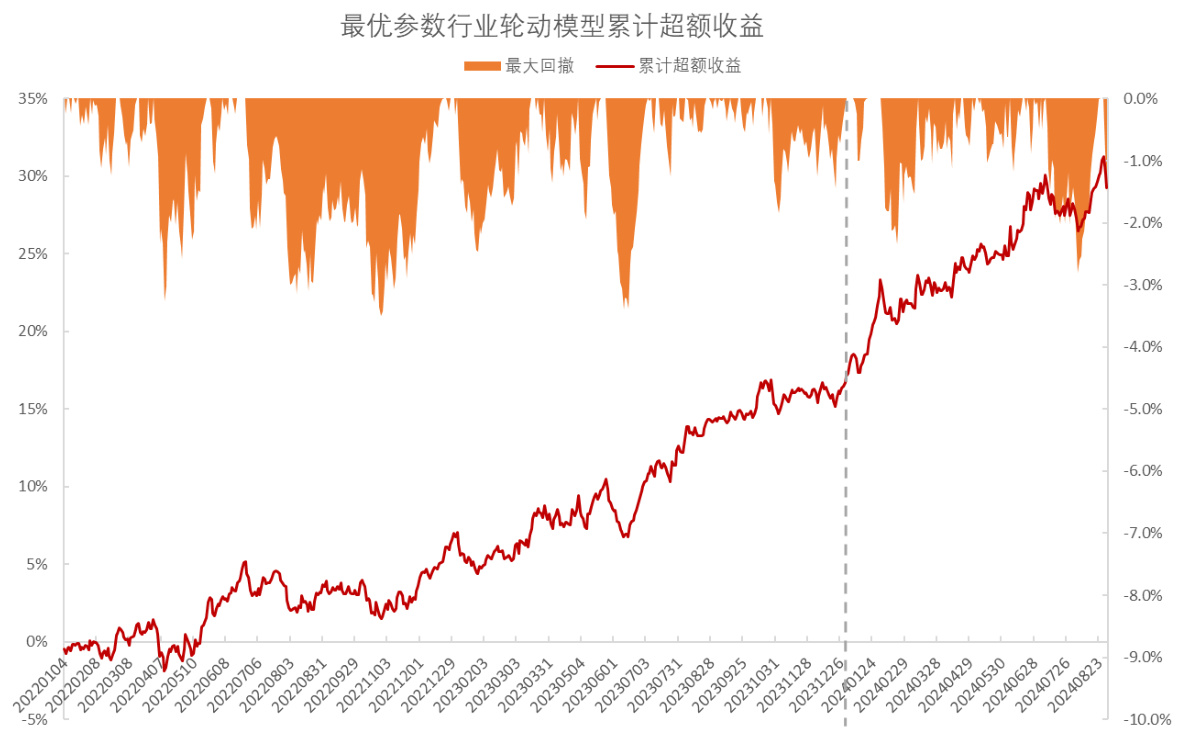
本报告基于隐马尔可夫模型(HMM)理论,构建行业轮动策略,通过计算当前行业状态序列与历史显著上涨/下跌状态序列的相似度,预测未来行业上涨概率,实证显示2022-2023年样本内累计超额收益分别超过7%和9%,胜率高达79%以上,样本外2024年前8个月超额收益达到10.75%,策略鲁棒性强,主要挑选石油石化、煤炭、家电等行业构建投资组合,风险可控

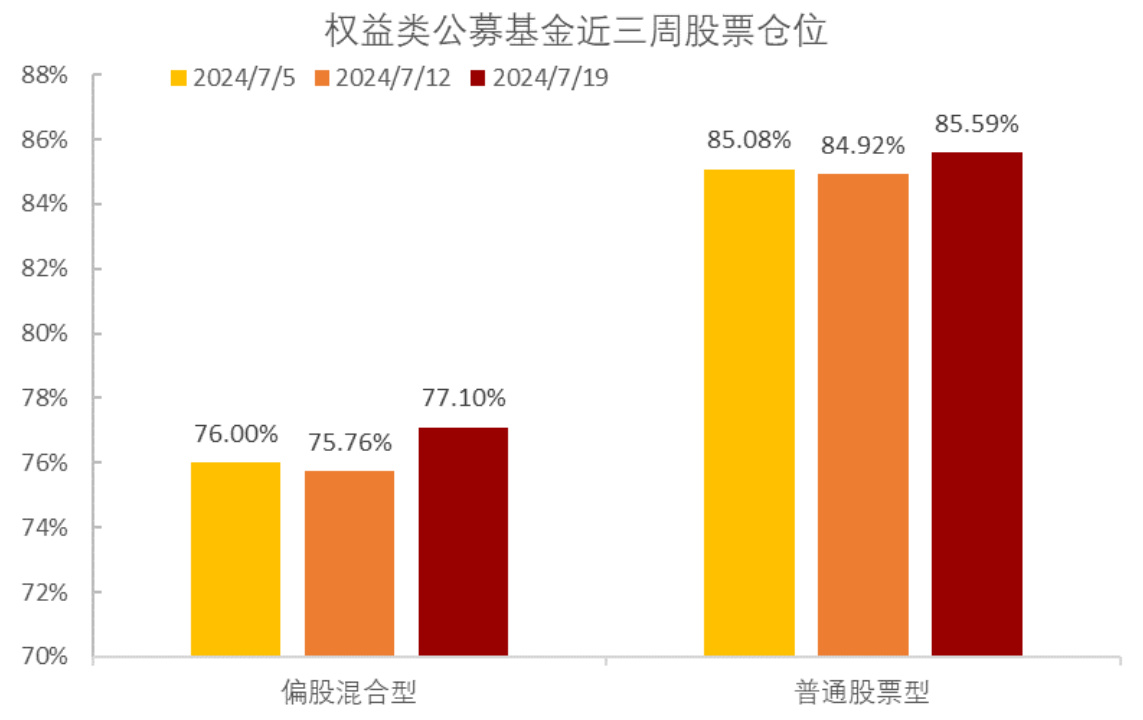
本报告从资金、交易和预期三个维度监测A股市场状态,权重股相对占优,公募基金仓位连续回升且募集规模有所回暖,行业间收益分化减弱且有轻微反转,市场预期净利润增速多数微调,为投资者把握短期市场提供参考

本报告基于动态时间弯曲算法(DTW)构建行业轮动策略,通过计算当前行业形态与历史显著上涨或下跌形态的相似度,预测行业未来上涨概率,从而实现行业优选配置。DTW相较传统相关系数法和欧氏距离在样本内及样本外均表现更优,样本外年化收益率达9.68%,最大回撤仅3.5%,显著提升行业轮动策略的超额收益和稳定性。关键行业如有色金属、非银行金融多次入选并保持优异表现,换手率适中,模型实用性强且风险可控