Why Regression? Binary Encoding Classification Brings Confidence to Stock Market Index Price Prediction
发表于 2025年5月18日上传于 2025年6月12日
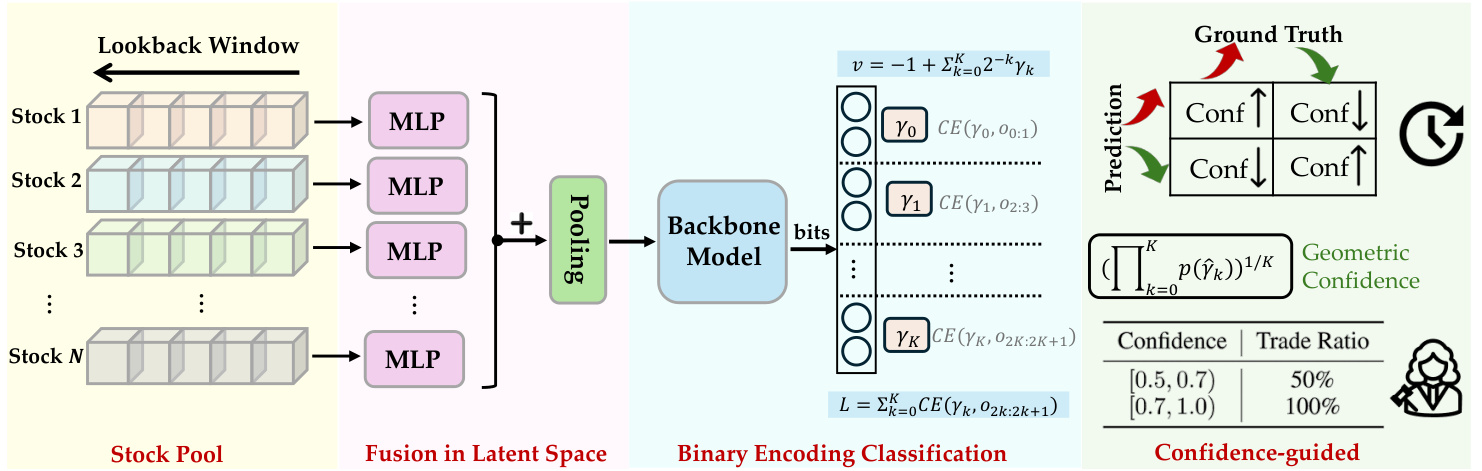
本论文提出CUBIC框架,通过在潜空间融合成分股特征并创新地将指数价格回归问题转化为多位二进制分类,有效提升股票指数预测准确性。引入置信度引导的正则化损失和基于置信度的交易策略,实现了在中美港三大市场指数上的显著预测和交易绩效提升,验证了方法的鲁棒性和泛化能力 .