大盘择时系列 量化投资策略报告
发表于 2015年6月29日上传于 2025年7月17日
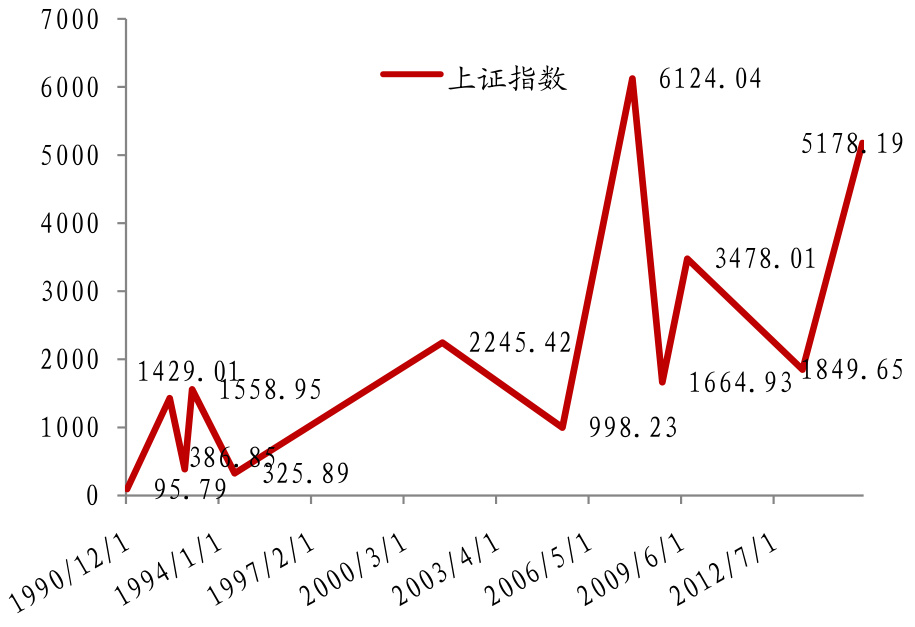
本报告基于均线系统及大盘历史高点走势,指出2015年6月后大盘跌破关键均线MA(55),不具备短期反弹底部特征,预计将进行中期调整,市场风险较大。通过沪深1507指数30分钟线及MACD指标分析,确认下跌趋势未终结,投资者应警惕后续调整风险。
本报告基于均线系统及大盘历史高点走势,指出2015年6月后大盘跌破关键均线MA(55),不具备短期反弹底部特征,预计将进行中期调整,市场风险较大。通过沪深1507指数30分钟线及MACD指标分析,确认下跌趋势未终结,投资者应警惕后续调整风险。
本报告详细介绍了分级基金的条款结构、折溢价率的确定及其对套利的影响机制,重点分析了分级基金的溢价套利和折价套利两类策略,阐述了具体的套利操作流程及标的选择原则,强调杠杆份额B的特性及投资风险控制,为投资者参与分级基金套利提供了方法论指导和风险提示 。
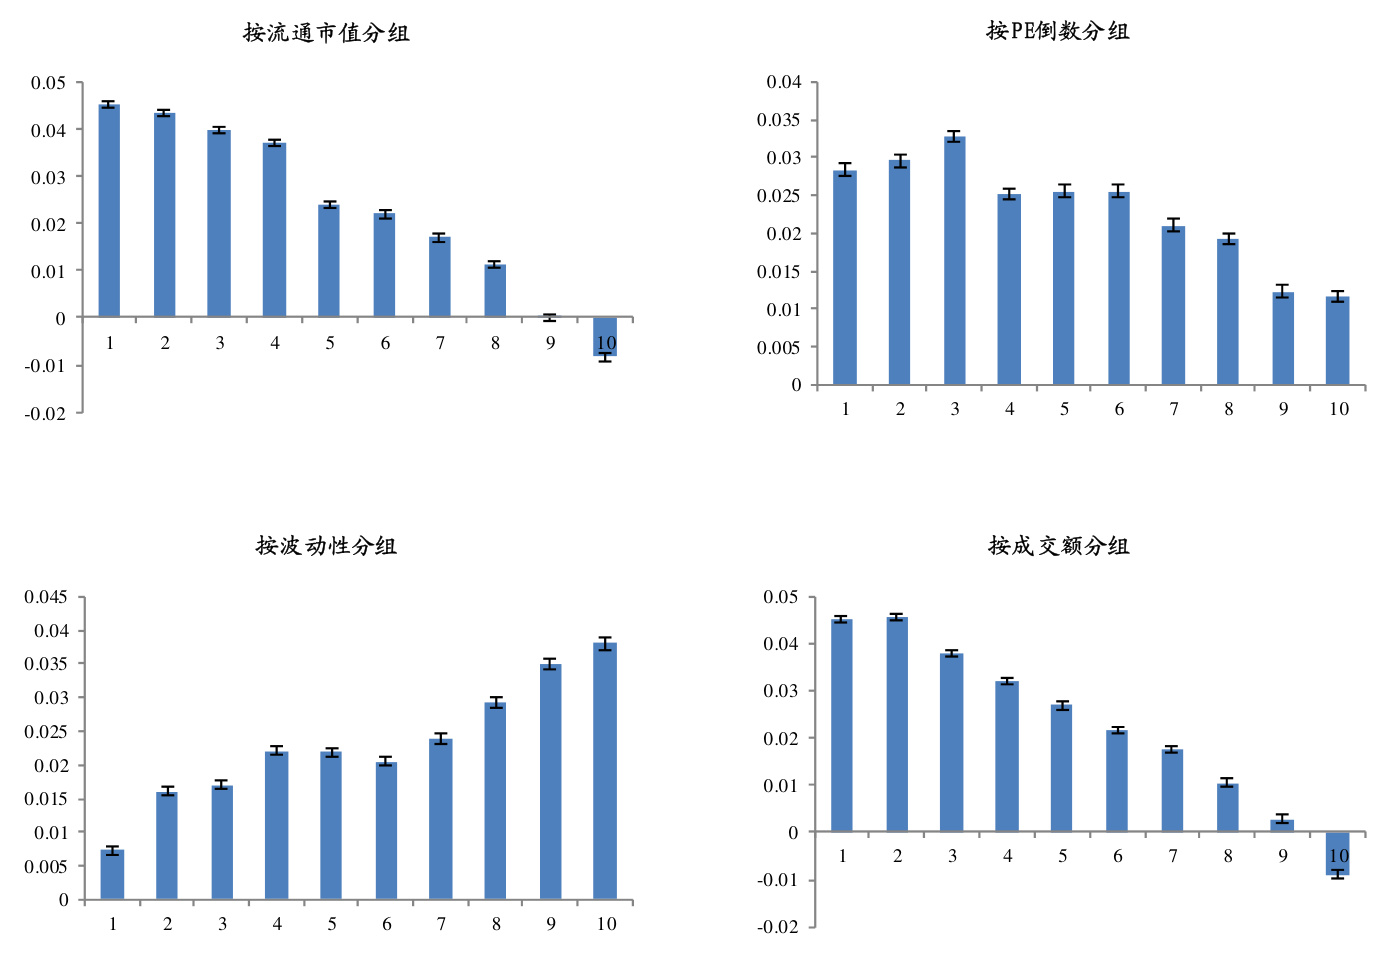
本报告介绍了CTA策略的基本概况及演化,重点提出将CTA交易策略应用于股票市场的创新方法。通过对2009-2014年数据回测,构建了基于趋势跟踪与反转的股票CTA策略模型,发现反转策略在小市值、高波动和高PE股票中效果更佳,平均单次超额收益达3.8%,策略风格偏向中小市值,适合中小规模资金管理 。
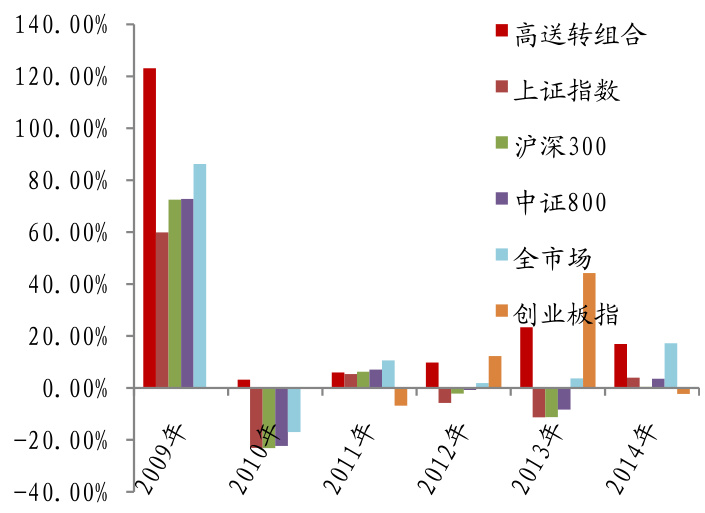
本报告基于历史高送转股票特征与收益率表现,构建了2015年高送转股票预测组合。通过对流通盘、自由流通市值、股价和每股资本公积等关键指标的筛选,选出102只潜力股实现显著绝对收益,且明显跑赢大盘,展现了高送转行情的强劲投资价值 。
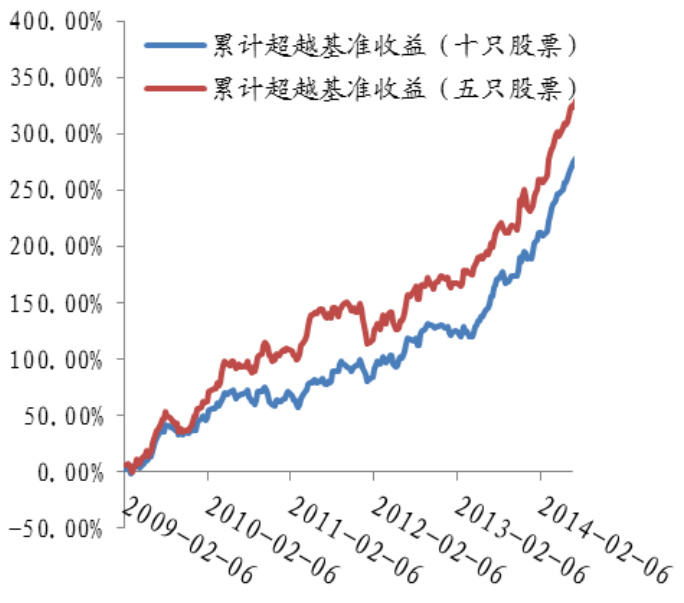
本报告针对A股市场的微型股效应,提出齐鲁微型股登山组合策略,基于市场情绪和市值筛选股票,构建等权重组合,实现显著的超额收益。回测数据显示,2009年至2014年间,该组合月度平均超额收益达4.27%,年化超额收益率超51%,夏普比率高达1.58,显示出较强的稳健性和成长潜力。报告同时提供详细的组合构建流程与历史持仓形态验证,展示策略的持续有效性和投资价值。

本报告推出“齐鲁买入评级量化优选组合”,结合量化模型与分析师买入评级数据,构建三种子策略筛选股票,分别聚焦评级上调低活跃度、小市值股票情绪筛选、大市值股票成长性,回测显示三种策略均在持有期内实现显著超额收益,组合适合稳健型投资者 。
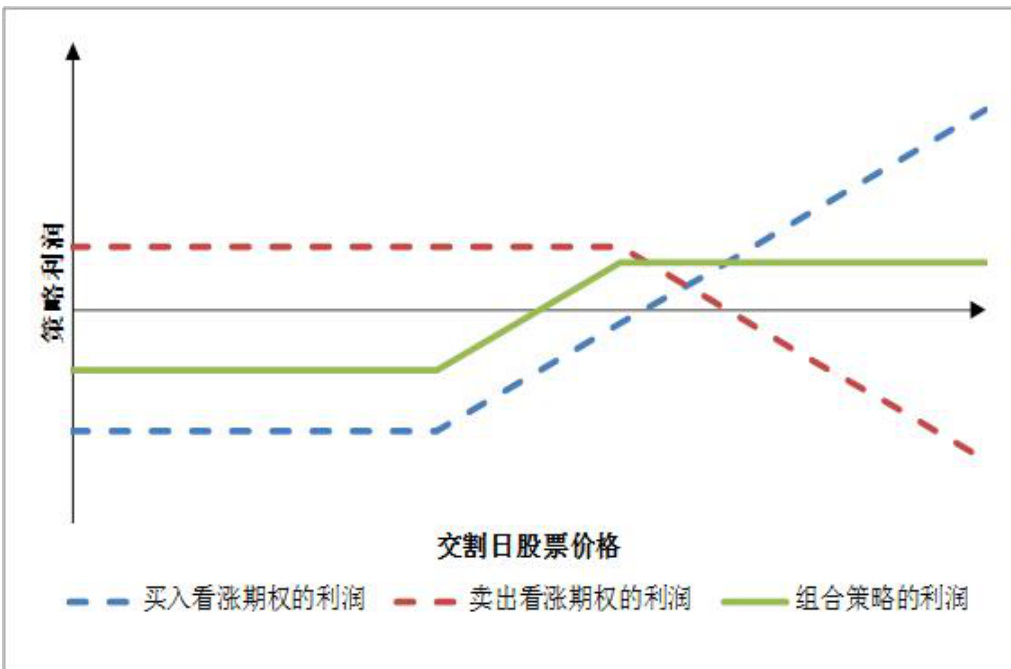
本报告系统介绍期权价差套利策略,重点分析牛市价差套利和熊市价差套利的操作逻辑和收益风险特征,结合华夏上证50ETF模拟期权,量化说明策略的盈亏平衡点、最大收益及最大亏损范围,展示期权投资中的低风险套利方式,为投资者提供风险可控的套利投资路径 。

本报告系统介绍了备兑期权策略的基本原理与应用,分别详述备兑看涨期权和备兑看跌期权的构成、风险及收益特征,结合中国平安股票及其期权的实际价格数据,量化分析了该策略的损益表现,指出备兑策略通过持有或卖空标的证券并同时卖出对应期权,能够降低最大损失但限制最大收益,提升了资金使用效率,为投资者在不同市场预期下提供了有效的风险收益管理工具。

本报告系统分析了A股市场大宗交易的现状及其对个股中短期走势的影响。研究发现溢价成交、买方出现机构专用席位及成交金额较小的大宗交易均预示着未来120交易日的正向绝对收益机会,最高可达约7%。此外,大宗交易在组合构建中可作为额外观点信息纳入量化模型,辅助提升投资策略表现 。
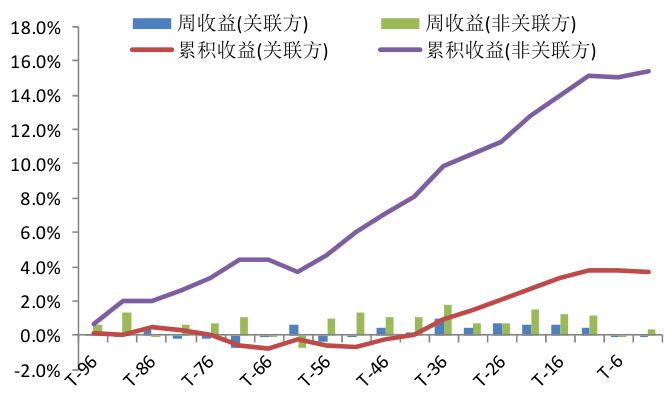
本报告从上市公司及关联方利益诉求角度,系统分析了股权增发、股权激励和限售股解禁三类事件对股票市场的影响,结合事件驱动背后的博弈逻辑与历史超额收益统计,论证了基于事件选股的投资策略的有效性,尤其强调了增发实施前和股权激励实施后带来的显著超额收益机会,同时指出限售股解禁事件受利益冲突限制,不适合作为超额收益来源 。
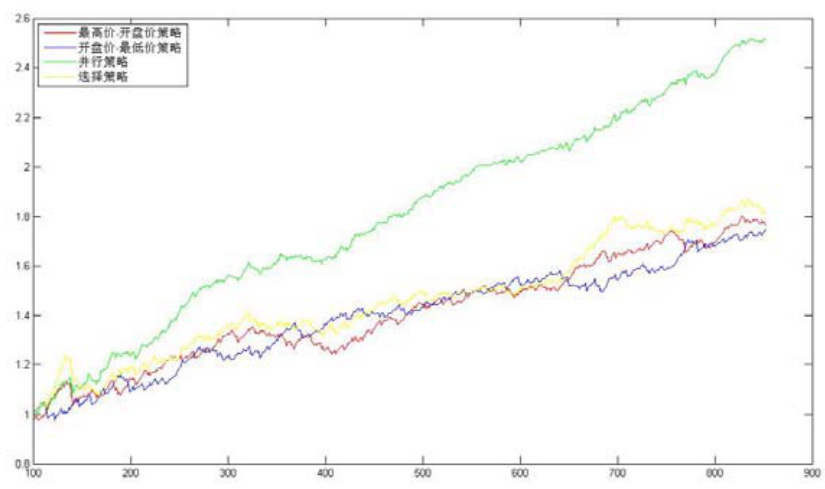
本报告基于期指上市以来的日内极差数据,运用GARCH模型对极差进行了时变方差建模和预测,提出了基于极差的两种简单交易策略——开盘开仓和触发条件开仓策略。通过对2010年至2013年数据的回测,策略均表现出正收益且夏普比率均超过1.5,尤其是并行策略表现最好,充分验证了利用期指日内振荡波动盈利的可行性。

本报告基于2009-2013年分析师买入评级股票样本,研究买入评级的投资价值及机构覆盖度对收益的影响。结果显示买入评级股票短期持有具有稳定超额收益,且机构覆盖度较低(1-3家)的股票表现更优,持有10个交易日的收益最显著。基于此构建的量化策略年化收益约12%,且结合股指期货进行风险对冲,策略表现稳健,交易机会分布均匀,风险有限。
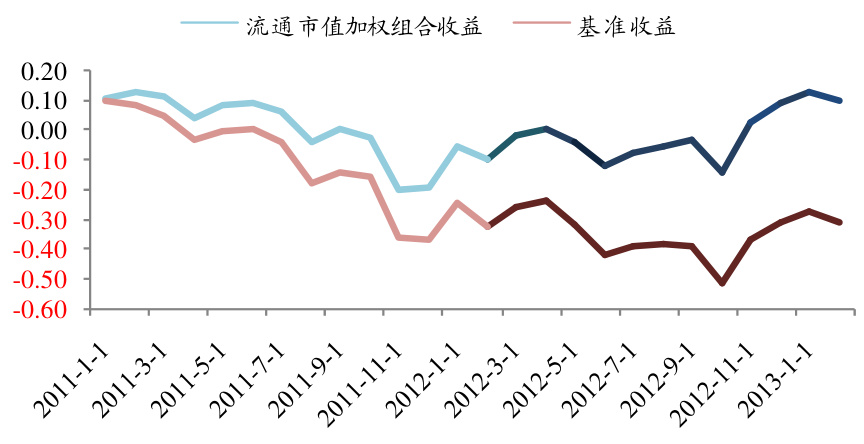
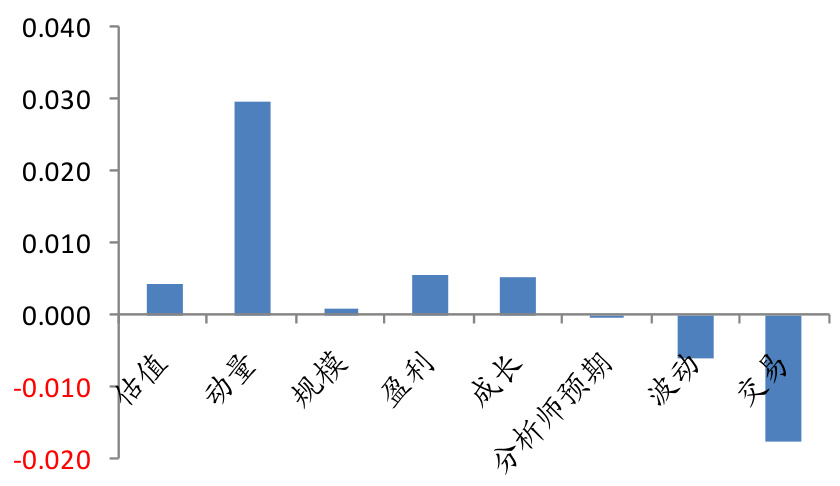
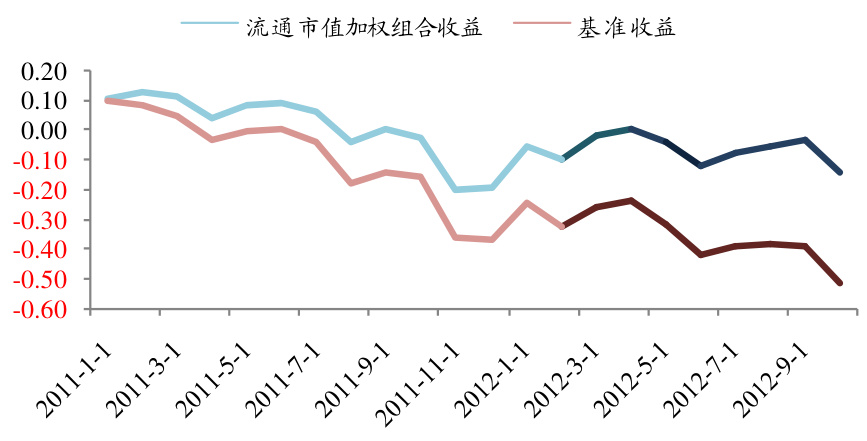
本报告基于多因子量化模型对中小盘股票进行选股,重点分析了估值、动量、规模、盈利、成长等因子的权重及其对组合收益的贡献,结合历史回测数据,展示了模型在A股中小盘股票的有效性及稳定超额收益能力,交易类与波动类因子贡献最大,组合2023年持有期内表现优于基准 。
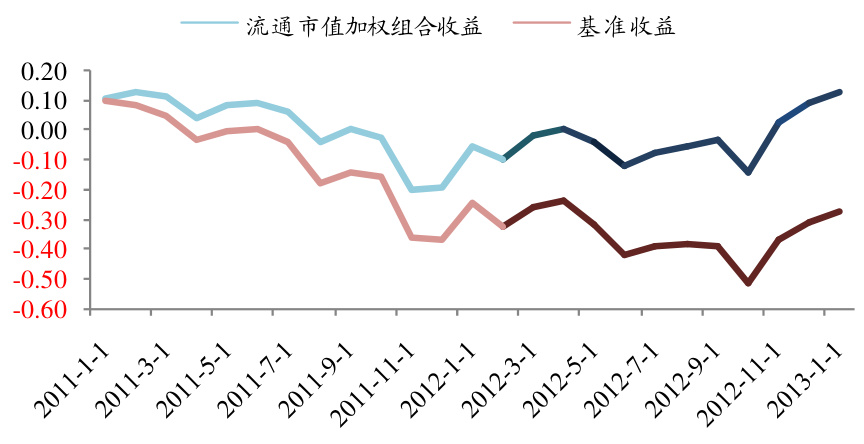
本报告基于多因子量化模型构建中小盘股票组合,结合估值、动量、规模、盈利、成长等多类因子,通过Kendall秩相关系数动态优化因子权重,实现月度调仓。回测显示该策略自2000年以来平均年化超额收益约20%,Sharpe比率超过3,组合表现稳健优于基准。报告深入分析了因子贡献与权重变化,强调成长、动量和盈利因子的正向作用,及波动、交易等因子近期表现差异,为投资者提供量化选股实证依据和行业布局参考 。
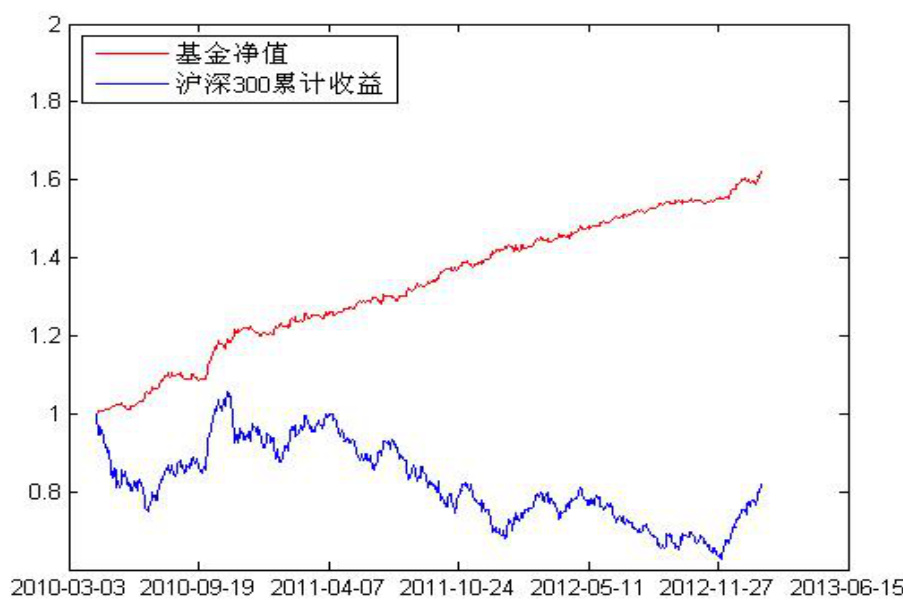
本报告跟踪了2013年1月28日至2月1日的股指期货择时套保策略,详述沪深300指数及股指期货合约的周度走势变化,同时通过模拟基金净值的变化反映该策略的收益表现。报告数据表明,尽管沪深300指数连续上涨但期货部分头寸保持空仓,导致基金净值增幅低于指数,累计策略净值超1.6倍,显示择时套保策略具备显著风险控制效果和收益稳定性 。
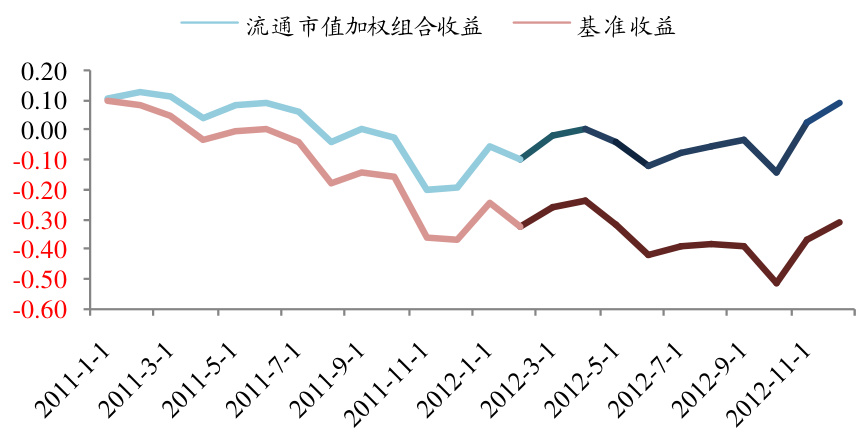
本报告基于中小盘股票池构建多因子量化选股模型,综合估值、动量、规模、盈利、成长、分析师预期、波动和交易等因子动态加权构建股票组合,实现优于基准组合的稳定超额收益。历史回测显示,组合年化超额收益约20%,Sharpe比率超过3。组合行业分布较为分散,重点集中在机械设备和交通运输板块,反映量化模型选股能力和市场投机特性兼具。
本报告分析了合格境外机构投资者(QFII)获准参与中国股指期货市场的相关政策背景及其可能影响。通过盘点QFII额度规模和股指期货的市场成交额,评估其做空能力及对A股市场的实际冲击,认为QFII参与期货交易因额度限制和套期保值要求,不会对市场构成明显威胁。同时,强调监管规范与市场开放需并行,为A股国际化提供制度保障 .

本报告介绍基于多因子模型构建的股票组合多空配对策略,通过对融资融券标的股票进行多因子打分排序,构建多头和空头组合进行配对交易,历史回测显示在考虑交易成本和融券利息后,策略获得年化收益22.7%,夏普比率2.13,且超过60%的超额收益来源于卖空部分,显示了策略的稳健与有效性。量化因子涵盖估值、动量、规模、盈利、成长、分析师预期、波动和交易等多维度,并采用动态权重优化方法提升选股能力和风险控制