VIX 及 SKEW 指数的构建、分析与预测
发表于 2019年12月10日上传于 2025年7月16日
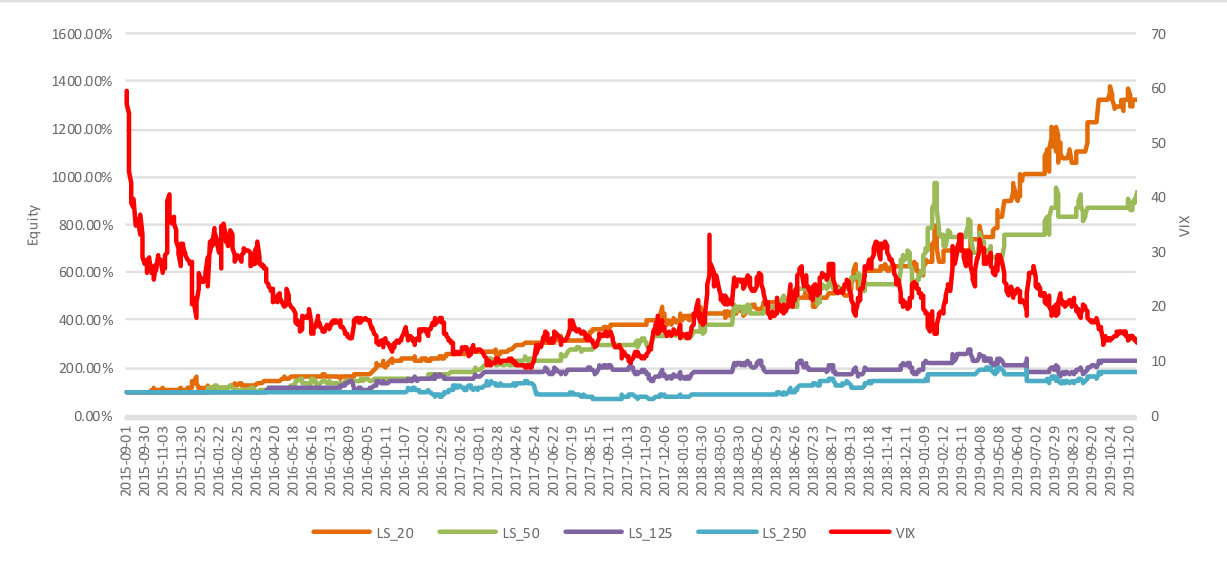
本报告系统介绍了VIX指数及SKEW指数的构建方法,回顾分析了2019年50ETF期权市场表现。重点研究了50ETF期权的VIX与SKEW指数的分布特征及其对市场波动的预警功能,同时采用Hurst指数揭示了VIX指数的长记忆性特征。基于VIX的均值回复性质,提出并回测了基于布林线的VIX多空策略,策略年化收益达87.43%,最大回撤34.74%,显示出良好的波动率预测能力和实用价值,为期权波动率交易策略提供了理论依据及信号触发器 。