技术因子的智能择股研究:利用机器学习技术建立智能策略分析框架
发表于 2020年11月20日上传于 2025年7月16日
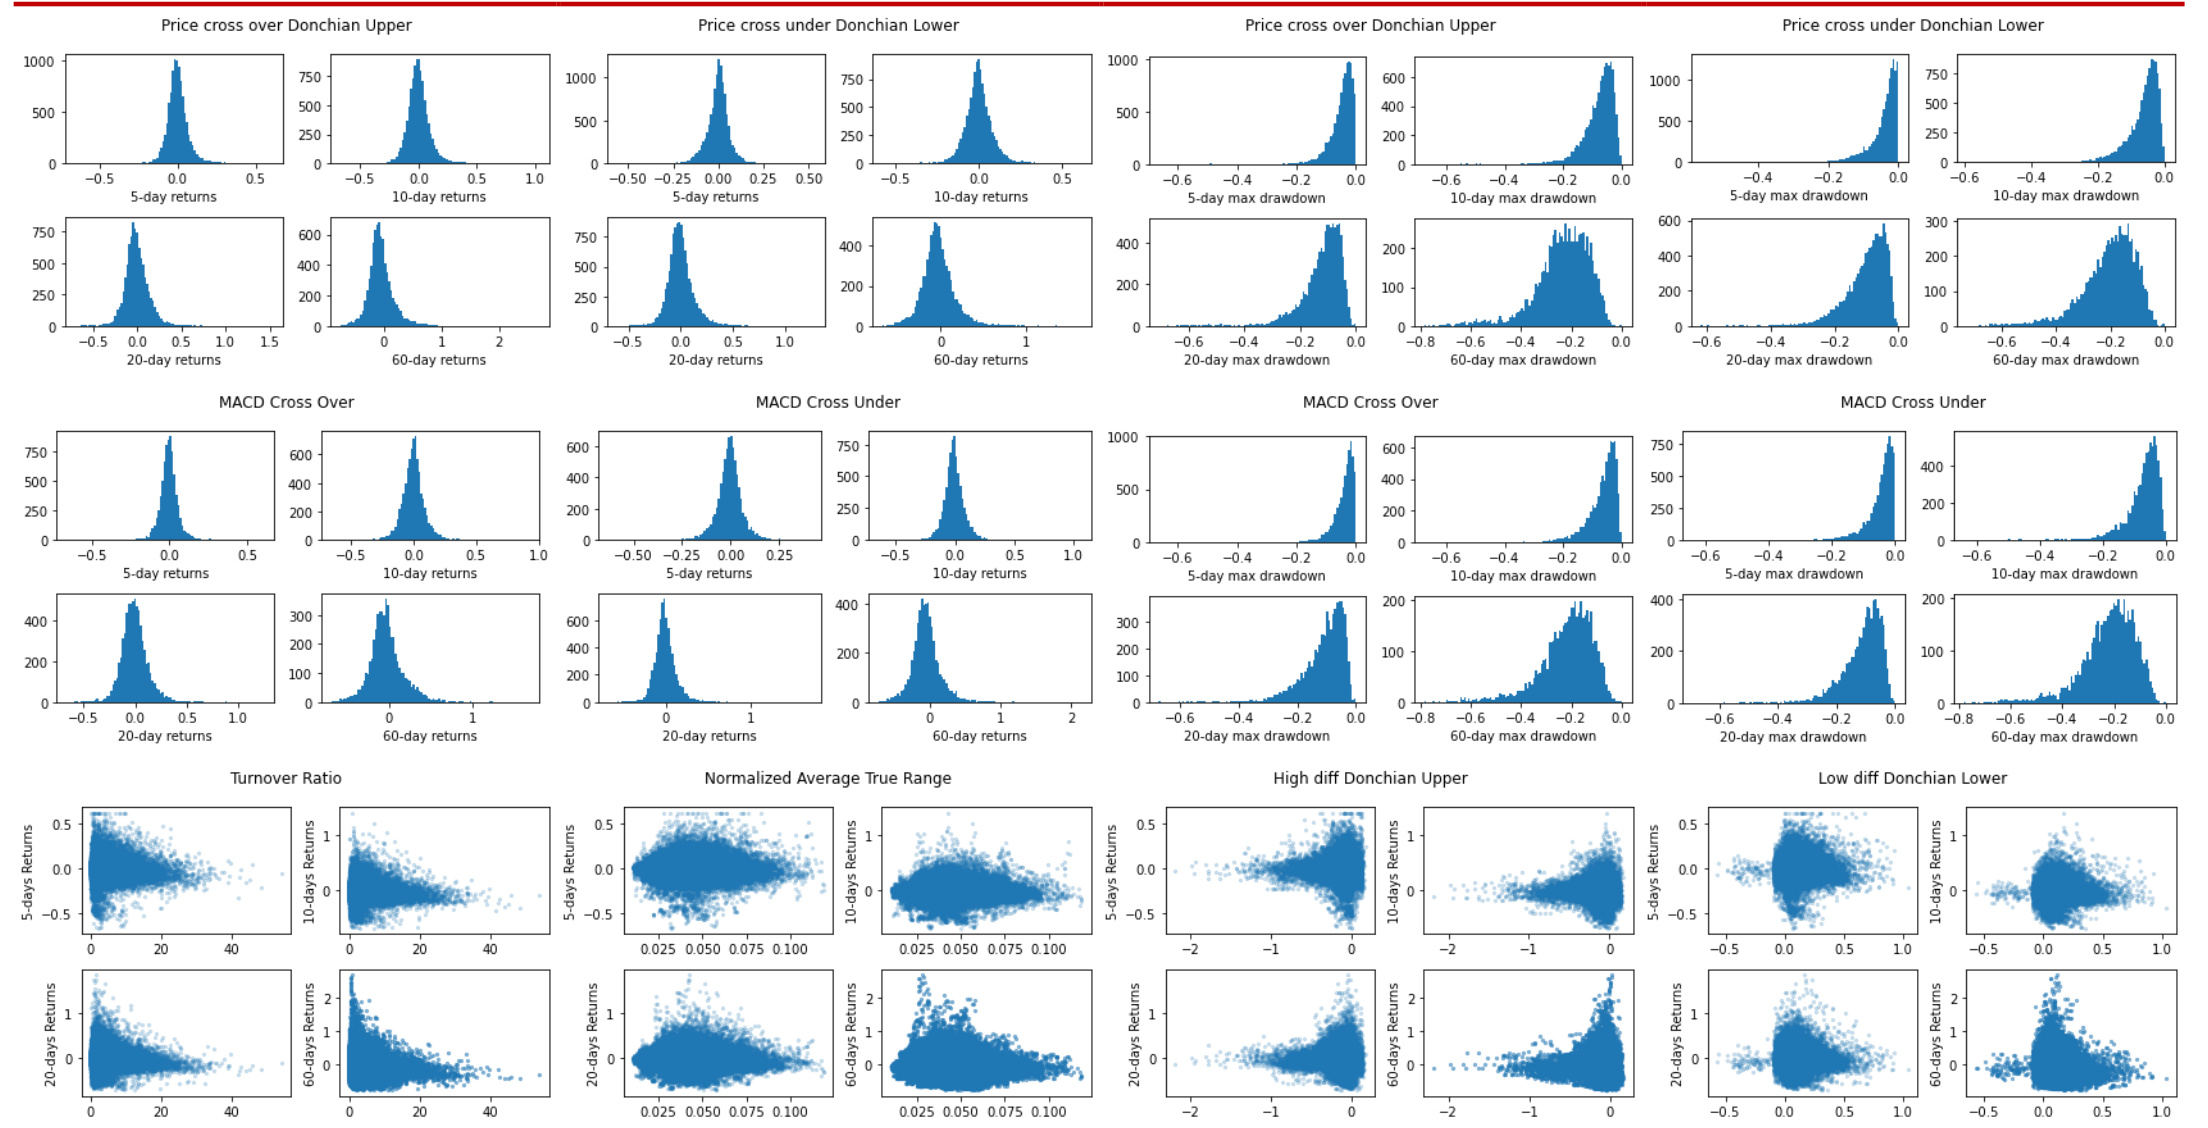
本报告基于A股市场技术分析指标样本,采用机器学习模型(随机森林和多层感知器)进行分类预测未来5-60交易日的涨跌幅及最大回撤,构建智能选股策略。研究发现机器学习模型对短期(5、10日)表现预测准确率较高,尤其是最大回撤的分类准确率达70%左右,所构建投资组合在回测中表现优异。长周期预测准确率及投资收益显著下降。未来提升预测精度关键在于挖掘区分能力更强的技术因子及多源信息融合
本报告基于A股市场技术分析指标样本,采用机器学习模型(随机森林和多层感知器)进行分类预测未来5-60交易日的涨跌幅及最大回撤,构建智能选股策略。研究发现机器学习模型对短期(5、10日)表现预测准确率较高,尤其是最大回撤的分类准确率达70%左右,所构建投资组合在回测中表现优异。长周期预测准确率及投资收益显著下降。未来提升预测精度关键在于挖掘区分能力更强的技术因子及多源信息融合
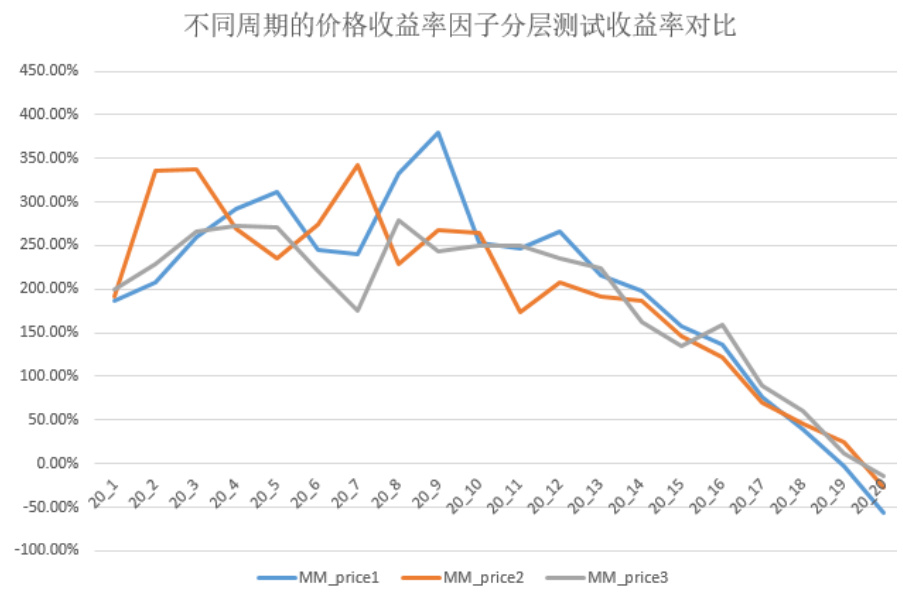
本报告基于价格数据构建18个动量因子,覆盖价格收益率、指数移动平均涨幅、价格偏离均线幅度、Sharp值、收益与波动率及价格反弹幅度6大类,使用十年A股全市场历史数据回测分析。研究发现动量因子在不同区间表现出明显的反转与趋势效应:大因子值范围内股票组合后期表现反转较强,表现最弱;部分短周期因子在较小因子值区间呈现趋升趋势,适用于筛选相对优质组合。多空组合分析揭示了因子筛选效果主要来自空头股票组合的表现,因子对挑选强势股票组合有限。整体因子表现高度相关,均表现出大幅反转特征,动量因子在A股主要体现为反转效应,趋势交易者需谨慎对待。