FinRL-X: An AI-Native Modular Infrastructure for Quantitative Trading

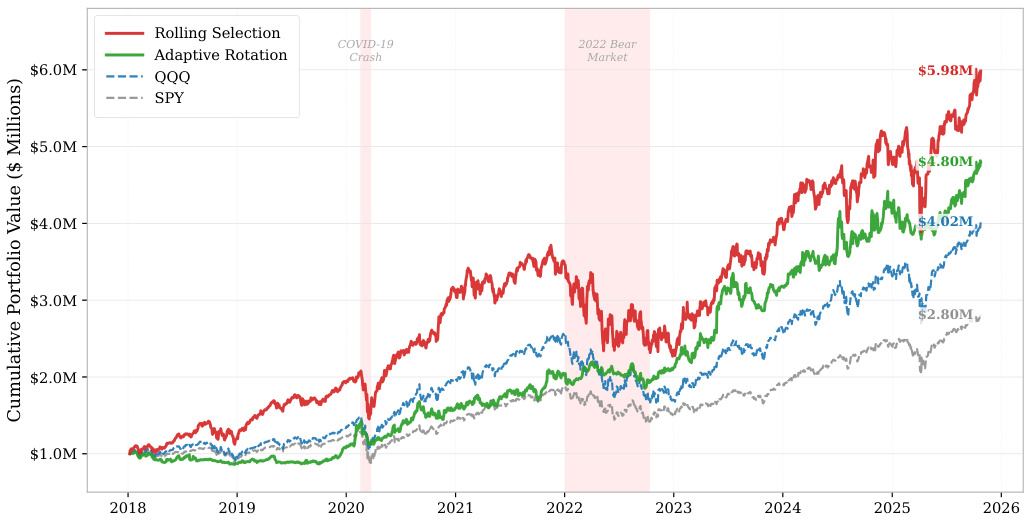
本论文提出 FinRL-X——一种以“权重向量”为接口的模块化、可部署一致的量化交易框架,覆盖数据、策略、回测与经纪执行四层,支持规则与 AI 驱动组件(如 DRL 分配器与 LLM 情绪信号),并通过统一权重语义降低回测与实盘之间的行为偏差;实验在美股/ETF 上展示了时序调节与风险叠加对回测与纸面交易的一致性与稳健性贡献。
本论文提出 FinRL-X——一种以“权重向量”为接口的模块化、可部署一致的量化交易框架,覆盖数据、策略、回测与经纪执行四层,支持规则与 AI 驱动组件(如 DRL 分配器与 LLM 情绪信号),并通过统一权重语义降低回测与实盘之间的行为偏差;实验在美股/ETF 上展示了时序调节与风险叠加对回测与纸面交易的一致性与稳健性贡献。
本文提出FinGPT——一个面向金融领域的开源大模型框架,强调数据中台、实时数据清洗与低成本轻量化微调(LoRA/QLoRA)及以股价变化为反馈的RLSP微调,以实现高时效性与市场对齐的金融文本理解与情感预测;在 2016–2024 年构建的 62 万条新闻数据集上,FinGPT 在情感分类任务上显著优于多项基线,且LoRA+RLSP组合进一步提升市场一致性与泛化能力 .

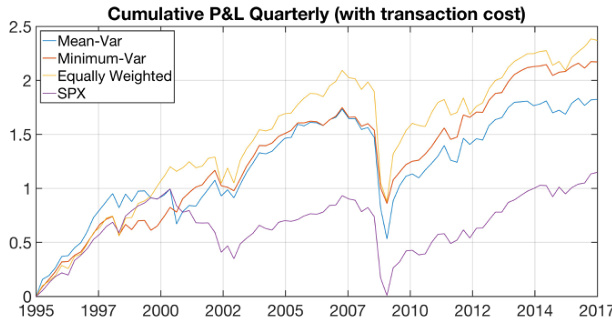
本论文提出一个面向S&P 500的动态选股方案:以20个常用财务因子为输入,使用五类机器学习模型在滚动窗口内训练并以最低MSE择优模型预测下季度收益,按模型预测值在各行业内选取前20%股票并进行等权、均值-方差和最小方差配置;回测结果显示该方法在收益与Sharpe比上均优于标普500基准 .

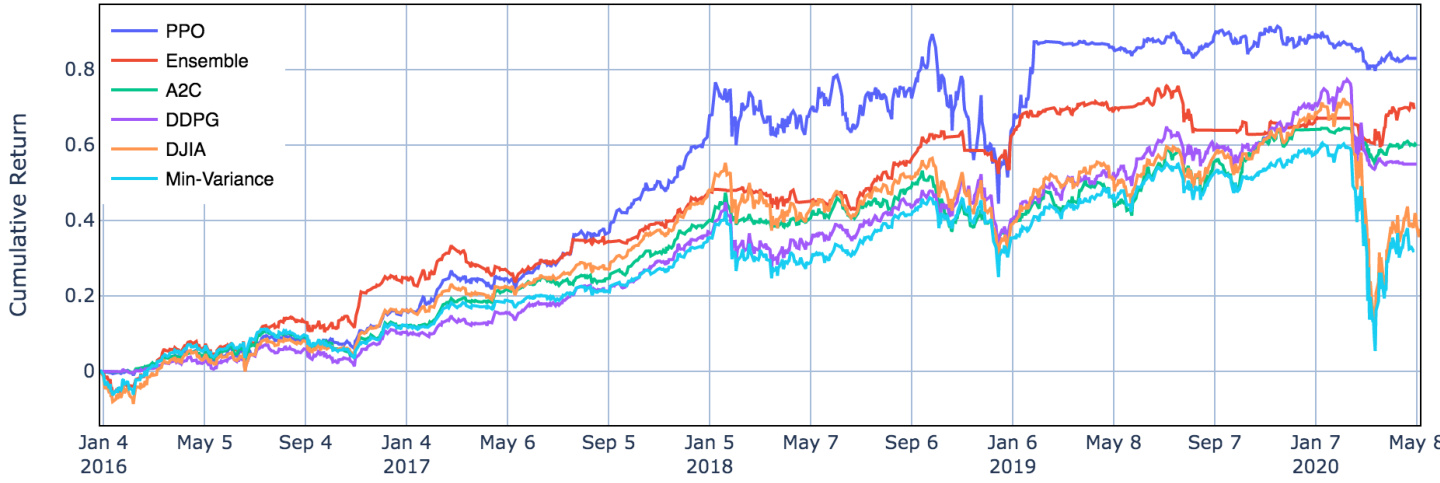
本文提出基于深度强化学习的集成交易策略,组合PPO、A2C与DDPG三类actor-critic算法,通过滚动训练+3个月验证以Sharpe比率选出最优子模型,并在道指30成分股上回测验证,结果显示集成策略在2016/01–2020/05区间以更高的Sharpe比率和更低波动显著优于单一算法及两类基准(DJIA/min-variance)

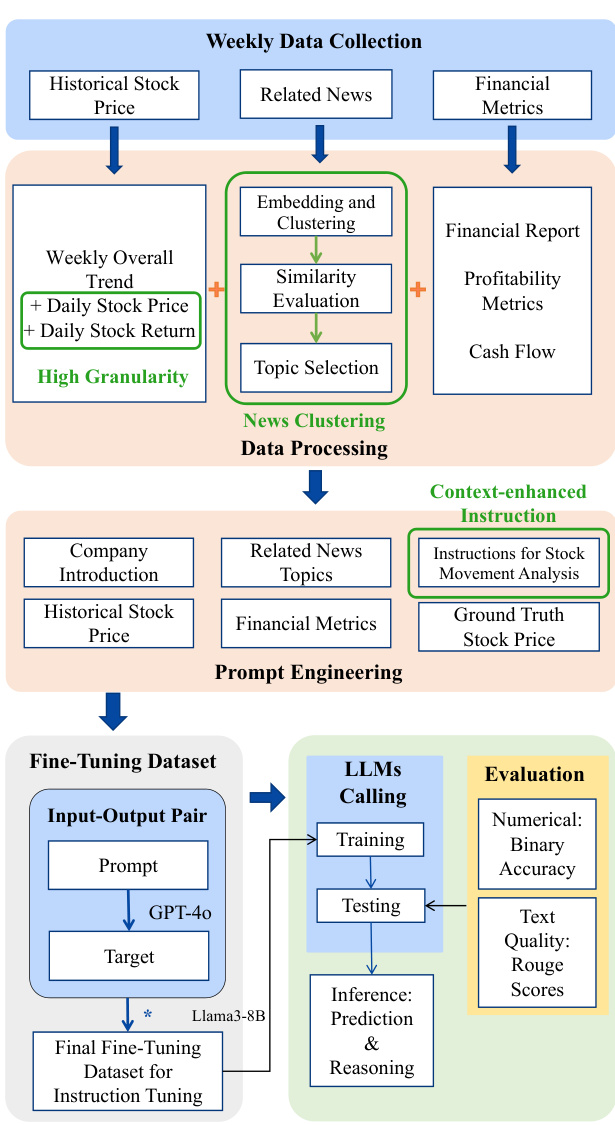
本文提出通过引入新闻传播范围、上下文数据及明确指令,提升基于大型语言模型的情绪驱动股票短期走势预测能力。采用新闻聚类方法量化新闻影响力,结合日度股价细化信息和指令微调LLM,实验展示预测准确率较现有方法提升8%,验证了传播感知与上下文增强的重要性。

本文提出了首个AI原生、基于代理的企业资源计划(ERP)系统框架——Generative Business Process AI Agents (GBPAs),结合生成式AI与企业流程建模,实现动态、多代理协同的端到端智能自动化。通过在银行转账和报销两个流程的实际应用验证,GBPAs实现处理时间减少40%、错误率降低94%、合规性提升,支持异构数据融合与实时任务调度,为下一代智能ERP系统奠定基础。