Workers as Partners: a Theory of Responsible Firms in Labor Markets

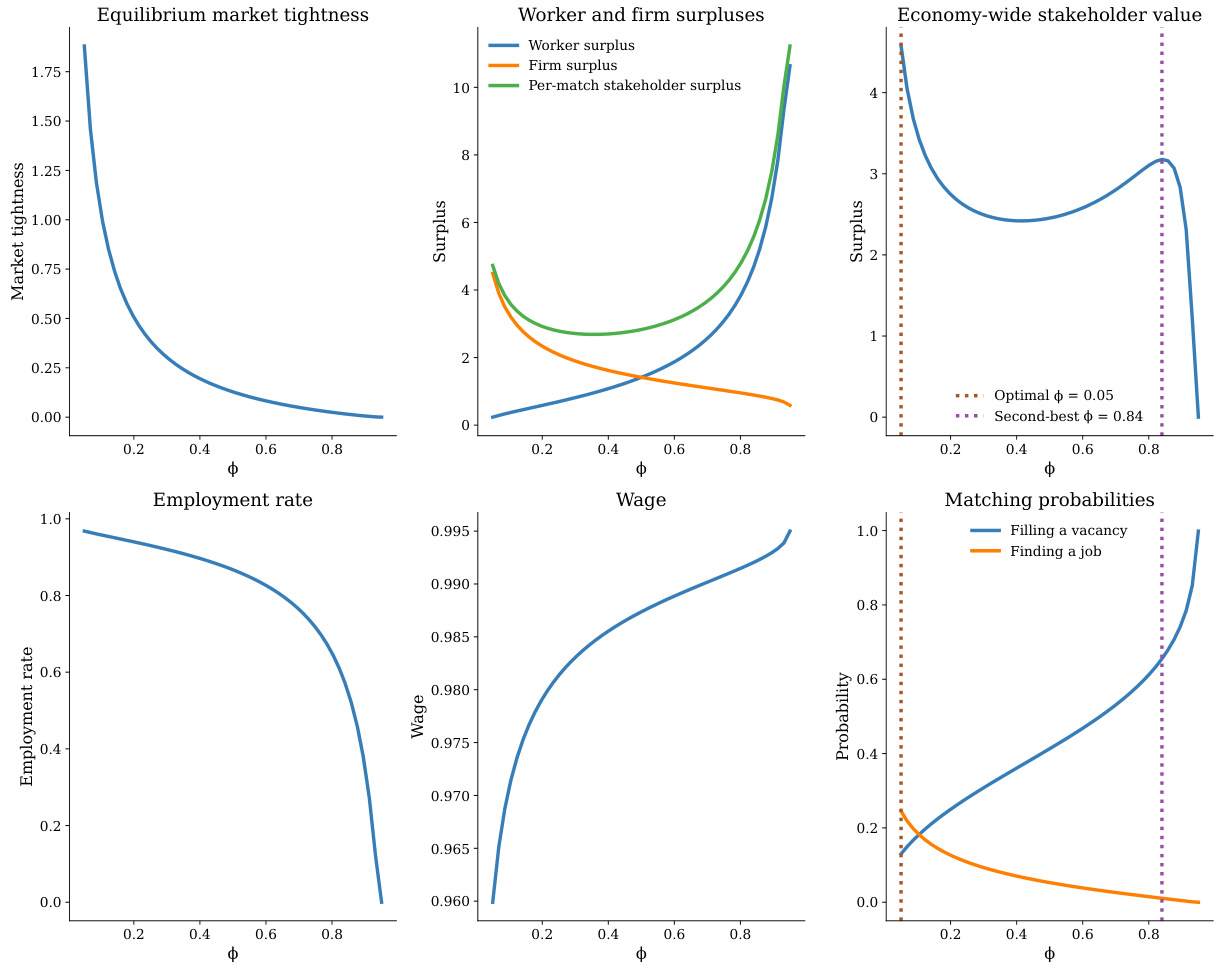
本论文构建三类摩擦性劳动市场模型(公司层面基准、带在职搜索的工资发布模型与DMP议价模型),将“责任”建模为企业部分内部化雇员剩余,揭示责任在企业最优条件中引入一枚状态依赖的“影子补贴/成本楔”(η(1−β)S),该楔在外部选择弱和离职率低时最大化,进而导致更高的责任性工资溢价、工资分层以及对市场紧张度的溢出效应 .
本论文构建三类摩擦性劳动市场模型(公司层面基准、带在职搜索的工资发布模型与DMP议价模型),将“责任”建模为企业部分内部化雇员剩余,揭示责任在企业最优条件中引入一枚状态依赖的“影子补贴/成本楔”(η(1−β)S),该楔在外部选择弱和离职率低时最大化,进而导致更高的责任性工资溢价、工资分层以及对市场紧张度的溢出效应 .
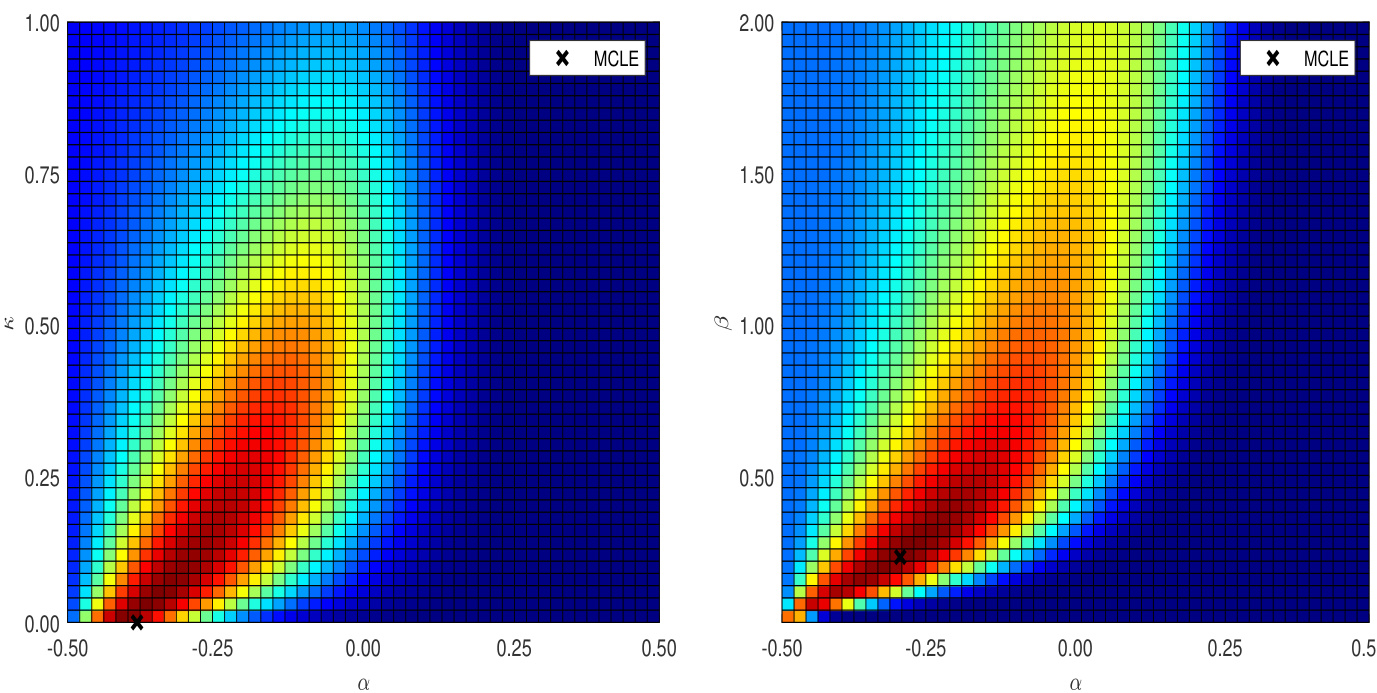
本文提出用于连续时间平稳高斯过程的q-wise复合似然(MCLE)估计框架,并给出一致性与分情形的渐近分布理论以覆盖短记忆到强长记忆情形 . 仿真与实证显示MCLE在超大样本下计算开销远小于MLE且在小样本或固定采样间隔下通常较两步法MME更稳健(偏差更小、RMSE更优),但在存在强长记忆时收敛速率与极限分布会出现不连续性,令推断复杂化 . 对加密货币高频数据的实证表明:基于两小时log-RV与log-trading-volume的估计,Cauchy类能同时刻画短期的“roughness”(α≈-0.3至-0.4)与长期的多项式衰减(β≈0.2),从而支持“既粗糙又长记忆”的波动率机制,并提示需要可分离短长期行为的模型进行拟合 .

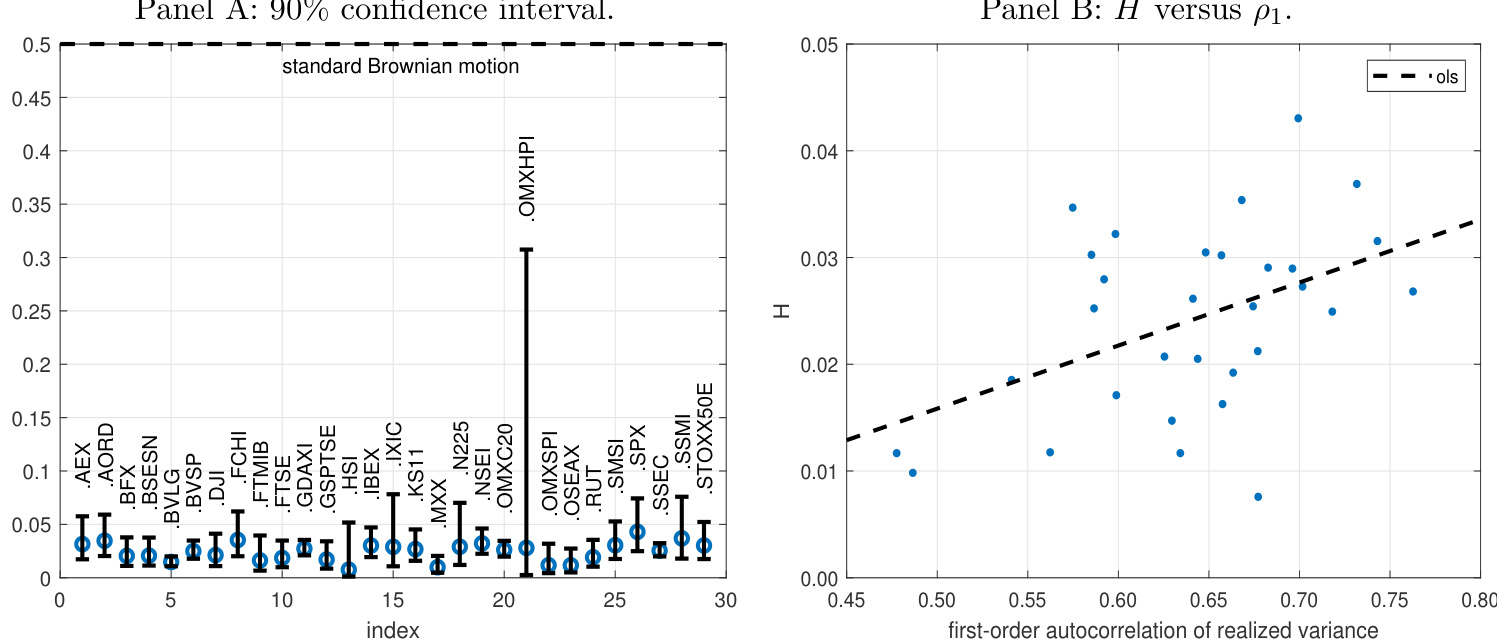
We propose a GMM estimator for log‑normal stochastic volatility driven by fractional Brownian motion, with an analytical bias correction to account for measurement error in realized variance; the estimator is consistent and asymptotically normal and, applied to many index datasets, yields very small Hurst exponents (around 0.05), confirming rough volatility empirically .