Crypto Pricing with Hidden Factors
发表于 2026年1月13日上传于 2026年1月13日
本研究使用 Giglio–Xiu (2021) 三遍法在包含隐含因子的框架下估计加密货币横截面风险溢价,发现加密资产的预期收益不仅对加密特有因子暴露,同时对若干股票行业因子(如 Software 与盈利能力因子)也存在定价关系,且相较于传统 Fama–MacBeth 估计,隐含因子方法对关键因子的溢价估计差异显著,凸显控制未观测风险的重要性
本研究使用 Giglio–Xiu (2021) 三遍法在包含隐含因子的框架下估计加密货币横截面风险溢价,发现加密资产的预期收益不仅对加密特有因子暴露,同时对若干股票行业因子(如 Software 与盈利能力因子)也存在定价关系,且相较于传统 Fama–MacBeth 估计,隐含因子方法对关键因子的溢价估计差异显著,凸显控制未观测风险的重要性
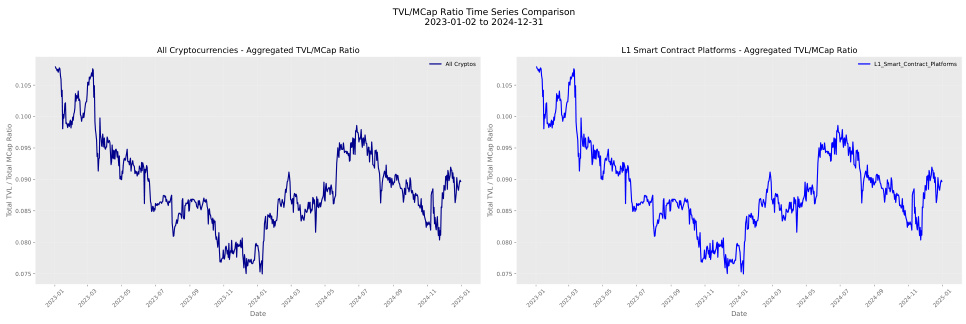
本论文通过构建加密货币市场单因子及三因子模型,实证检验了基于总锁定价值(TVL)排序的加密货币组合收益及其风险定价特征。结果发现,TVL排序组合的收益可由加密货币市场整体回报线性表达,且不存在显著alpha,说明TVL对加密货币收益的影响可被标准资产定价模型充分解释。此外,无论是总TVL还是剔除部分重复计算或夸大因素的调整TVL,均支持此结论。这表明TVL并非投资回报的异常来源,形成的投资组合可通过加密市场组合复制,建议未来研究探索更精准衡量用户活跃度的指标以提升预判能力。