Long-Run Risk Is the Worst-Case Scenario
发表于 2016年9月1日上传于 2025年6月20日
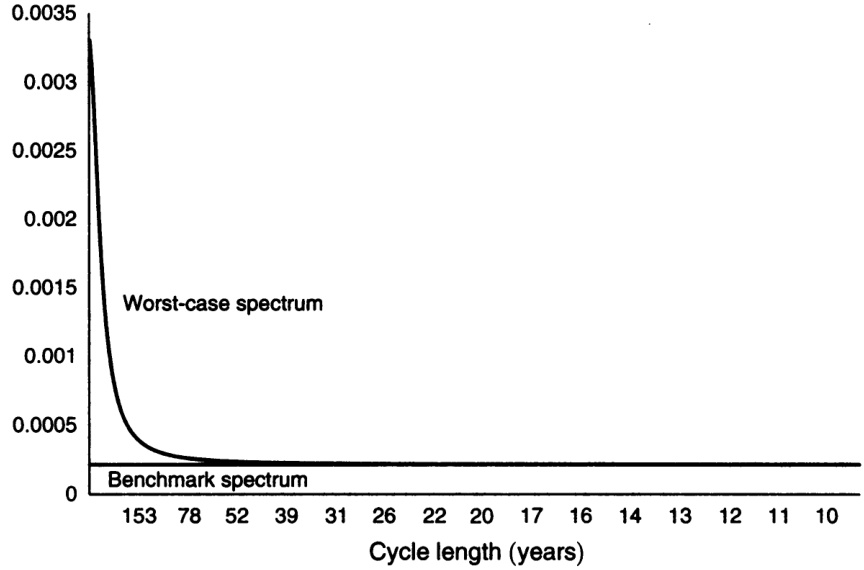
本文研究了投资者面对经济动态的不确定性,采用非参数估计消费增长过程,并构建了基于最坏情况模型的资产定价框架。结果表明,最坏情况模型天然包含长期风险特征,能匹配资产价格的高风险溢价、股价过度波动、利率稳定等主要事实。非参数不确定性和模糊厌恶导致投资者对低频波动高度敏感,所决定的最坏情况消费动态表现为ARMA(1,1)形式,实证标定与数据高度吻合,支持长期风险模型的经济合理性和解释力