Directionally Correct Views in Portfolio Optimization
发表于 2026年10月23日上传于 2026年10月23日
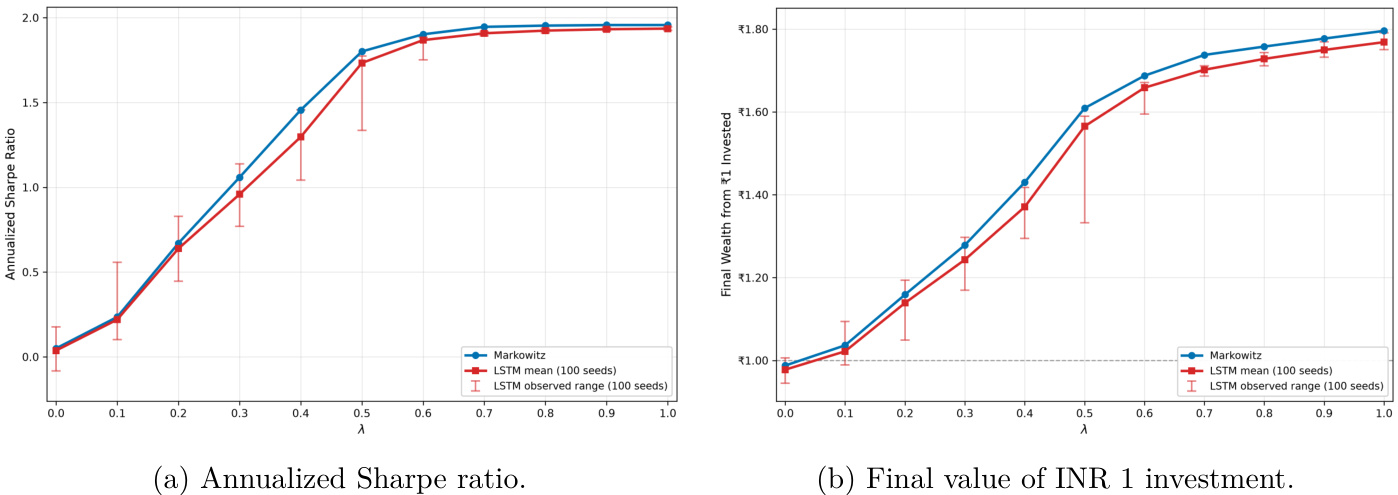
本文研究如何将方向正确的专家观点纳入投资组合优化。理论结果表明,即使专家观点仅包含少量方向性信息,也能显著提升组合的夏普比率;在观点逐步接近真实未来均值时,夏普比率单调上升,并在最优点附近呈现凹性。 研究进一步证明,小幅均值或协方差估计误差仅造成二阶夏普损失。 在印度大型股票样本上的实证结果显示,加入方向正确观点后,长仓Markowitz模型与端到端LSTM模型的表现高度接近,且大部分收益改善在较小观点权重下已经实现。